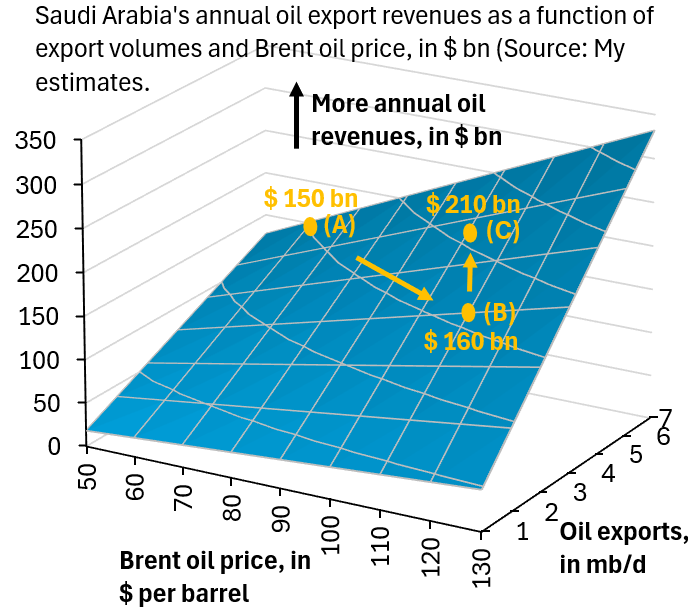
It sounds counterintuitive, but Saudi Arabia is the big winner in this war. It's annual revenue from oil exports was $150 bn before the war started. That's now $210 bn or higher because the rise in oil prices more than offsets the fall in export volumes...
https://t.co/BTOlBbBn5E
هل سعر النفط له علاقه بسهم ارامكو؟
تدري أن هالفكرة هي حرفياً زبدة قسم الكوانت "الأساليب الكمية"في شهادة والCFA
لا تغرك المعادلات والتنظير بالانجليزي
نفس الفكرة ترا موجوده بمادة الـeconometrics لطلاب الاقتصاد ونفسها لطلاب الاحصاء والهندسة
لا بل نفس الفكرة تقوم عليها نماذج الذكاء الاصطناعي اليوم الـLLM
الـCFA تطبق الفكرة على الأوراق الماليه فقط
((شي يتأثر بتغير شي ثاني))
نجاحك يرتبط بقوة دراستك
التمر يرتبط بدرجة الحرارة
السهم يرتبط بسعر النفظ
كلها نفس الشي
كيف تقيس وتعرف طبيعة هالعلاقة؟
شف الصوره
تقدر ترسم خط يصف البيانات بأدق شكل ممكن؟ + يساعدنا نتوقع المستقبل؟
مبروك ، انتهى الكوانت في الCFA
حرفياً
لا بل حتى الذكاء الاصطناعي ترا يشتغل كذا
هو جزين
أول شي تبدأ بالوصف، تصف البيانات.
شف الصورة مره ثانيه؟ تحسب كل نقطةكم تبعد عن الخط حقنا اللي بالنص.. بالماليه نقول اذا زاد ابتعاد النقطه زادت التذبذب يعني زادت المخاطرة
ولما أقول سهم ارامكو يرتبط بسعر الجح !!
كيف تعرف أنا صادق ولا لا ، اذا كانوا صدفه كذا تحركوا مع بعض؟
هذي اسمها اختبار الفرضيه
الجزء الثاني التوقع ، تتوقع المستقبل
وهذا الزيدة
تبدأ تقيس العلاقة بمتغير واحد فقط
يعني سهم ارامكو برتبط بسعر النفط فقط
هذا CFA Level 1
ثم تروح لمتغيرين اثنين أو أكثر بالمستوى الثاني في الCFA
مثل لما أقول سهم ارامكو يعتمد على سعر النفط وسعر الفائدة اثنينهم سوا ، تقيس كيف هالثلاثه يأثروا على بعض
ثم تروح يدخل الزمن معك يعني كأنك شغلت الساعه كأنه صار عندك memory
ونقصد هنا تقول كيف تحرك سعر سهم ارامكو بالقياس بتاريخه او تاريخ النفط والفائدة وهكذا
وهذي ال Time series analysis
ثم تقول أعطيها الAI والML هو يحلها
هذا فقط الCFA
الكوانت أعمق من كذا ندخل بالstochastic والito calculus تقيس احتمالات ماتقيس أسعار. ماودي أتشعب أكثر
الشباب بقسم الخزينة بالبنوك
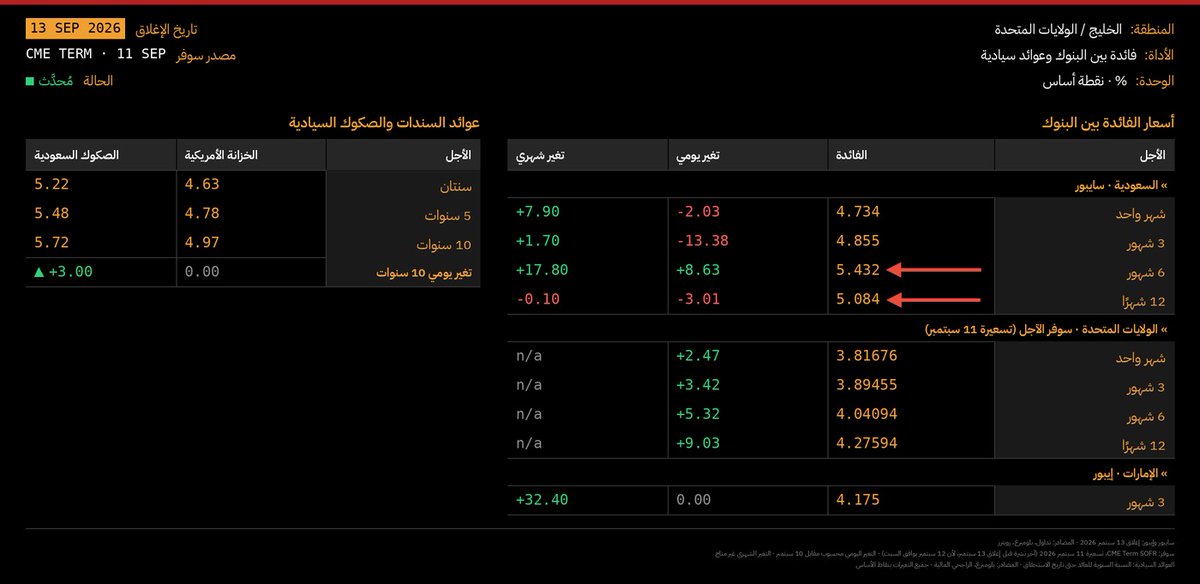
صناديق النقد فيها فوق ١٣٠ مليار ريال, ليش الزحمة ال٦ شهور؟
وصل معدل الفائدة 6 أشهر قريب عائد الصكوك ال5 سنوات !!
اما الصفقات صغيرة فتصير زحمه على 6M tenor,الشهر وال ٣ يتطلب حد أدنى ١٠ مليون ريال
أو أن هيكلة السايبور تحتاج مراجعة من البنك المركزي ساما
Here are the top 10 worst days in S&P 500 🇺🇸 history
October 19th, 1987: -20.5%🔴
October 28th, 1929: -12.3%🔴
March 16th, 2020: -12%🔴
October 29th, 1929: -10.2%🔴
November 6th, 1929: -9.9%🔴
March 12th, 2020: -9.5%🔴
October 18th, 1937: -9.3%🔴
October 15th, 2008: -9%🔴
December 1st, 2008: -8.9%🔴
July 20th, 1933: -8.9%🔴
من الأشياء التي يغفلها المحللون في تقييم الشركات هو تقدير تكلفة راس المال والذي يعتبر مدخل مهم للتقيم.الخطاء الشائع عند كثير من المحللين هو عدم استخدام معامل البيتا الصحيح الذي يعكس هيكلة راس المال للشركة محل البحث (levered beta).الشركات ذات الرفع المالي المرتفع ترفع تكلفة راس المال للمساهمين وهذا بدوره يؤثر على تقيم الشركات.الرسم البياني المرفق يوضح تكلفة راس المال للمساهمين مقارنة بالعائد لحقوق الملاك لشركات تاجير السيارت.فمثلا لومي تحقق عائد على حقوق الملاك 15% اعلى من بدجت 10.6%. ولكن تكلفة راس المال اعلى بفارق سلبي -1.9% مقارنة ب -1.6% لبدجت بسبب الرفع المالي المرتفع.في حالة كان العائد على راس المال اقل من تكلفة راس المال فان النمو في الاسطول والتوسعات والنمو في الارباح سوف لن تخلق قيمة للمساهمين .تخصيص راس المال سوف يكون العامل الاهم مستقبلا في تحديد هل الاستثمار في شركات قطاع التاجير هو فرصة او لا. وايضا هل مشاكل القطاع هيكلية او دورية كلها اسئلة تحتاج اجابة لتحديد الفرص في القطاع.
BREAKING: US M2 money supply surged +$102.8 billion in July, to a record $23.22 trillion.
This marks the 27th consecutive monthly increase.
Since the start of 2026, M2 has now risen +$862.7 billion.
Furthermore, money supply now stands $1.43 trillion above the March 2022 peak.
Since 2000, money in circulation has grown at an average annual rate of +6.3%, or ~$700 billion a year.
US money creation is expanding at a rapid pace.
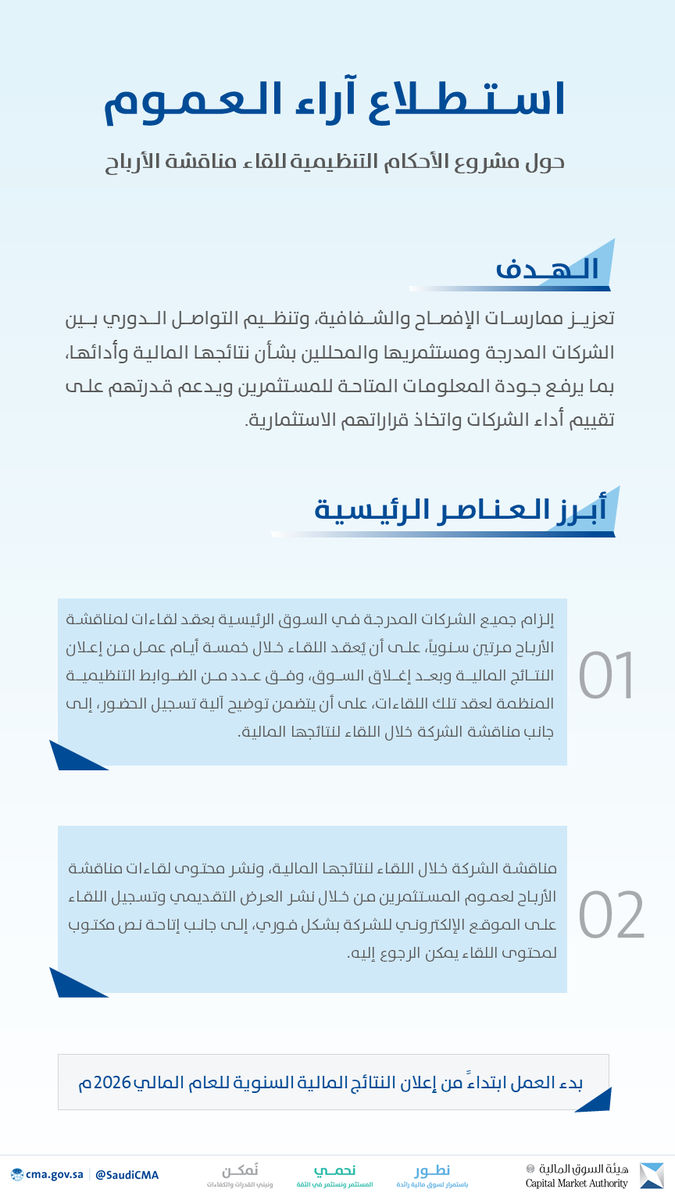
10 تعديلات مقترحة على آلية الطروحات وتقييم الشركات في تاسي، وفق خبراء لـ #الاقتصادية
🟠 الإبقاء على آلية بناء سجل الأوامر للشركات الكبرى، وإلغائها للمتوسطة والصغيرة لتصبح "إدراج مباشر"
🟠 تحميل مدير الاكتتاب مسؤولية أي مبالغة في التقييم أو التسعير، أو إخفاء معلومات تتضح لاحقا
🟠 إلغاء التخارج عبر الاكتتابات للشركات المتوسطة والصغيرة، ولا سيما العائلية، ليصبح عبر زيادة رأس المال فقط
🟠 توضيح منهجيات تقييم الشركات والافتراضات الرئيسية التي استند إليها، ومبررات السعر النهائي للطَرح
🟠 توضيح نشرة الإصدار لمخاطر التقييمات المرتفعة، وتبرير مضاعف الربحية إذا تجاوز القطاع بشكل كبير
🟠 إتاحة بيانات واضحة تقارن بين التكلفة التاريخية لأسهم المؤسسين وسعر الطرح للشركة في السوق
🟠 الاستعانة بجهة استشارية مستقلة لإعداد تقييم مالي منفصل عن تقييم مدير الاكتتاب للشركة المطروحة
🟠 آلية تخصيص للمؤسسات تضمن نيتها الاستثمارية طويلة الأجل
🟠 دراسة حصة الأفراد لمنع التدافع بداية الإدراج
🟠 انتهاء متدرج لفترات الحظر، لتمكين السوق من استيعاب الكميات المطروحة دون ضغوط حادة على السهم
@AlsuhaimiLama
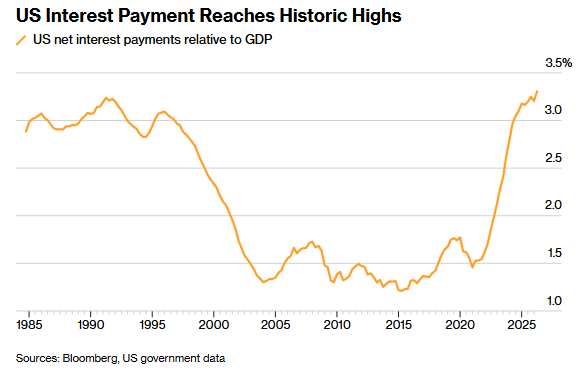
@alaskarosama في الحقيقة الموضوع عميق ويحتاج تفكير، فعلاً حسب الاعلان راح يكون ٤ مليار ولكن لا يشكل شيء بالمقارنه مع اجمالي الدين، هم قاعدين يسددون القروض الطويلة عن طريق القروض القصيرة. لكن اتوقع الادارة القادمة بعد ترمب راح ترث مخاطر عالية جداً
🔴على من تقع المسئولية والمسائلة التنظيمية؟
♻️المستشار المالي (اتش اس بي سي) الذي أوصى بتقييم ٩ مليار ريال، بقيمة أعلى من القيمة المتوقعة بنسبة ٨٠٠٪
♻️من تخارج بنسبة ١٣٪ على أساس تقييم ٩ مليار ريال، واستلم ١،١ مليار ريال من الأفراد والمؤسسات المالية.
♻️مجلس هيئة السوق المالية التي وافقت على الاكتتاب بتقييم ٩ مليار ريال.
♻️شركة تداول التي وافقت على الإدراج بتقييم ٩ مليار ريال.
♻️المكتتبين الأفراد والمؤسسات الذين قاموا بتغطية الاكتتاب ٤٣ مرة.
———
في صيف ٢٠٢٠ وفي تصريح إعلامي ذكرت إدارة جاهز أنهم يتوقعون أن تصل قيمة الشركة مليار ريال العام القادم.
في العام القادم (٢٠٢١)، أوصى المستشار المالي اتش اس بي سي بتقييم ٩ مليار ريال بموافقة مجلس هيئة السوق المالية.
🔴في تلك الفترة، ظهرت مجموعة من الانتقادات بأن ذلك التقييم مجحف، وأن المستشار المالي استبعد مسألة أساسية في التقييمات:
♻️♻️المسألة الأساسية: مدى سهولة وصعوبة الدخول في المجال. وكان واضحا آنذاك سهولة الاستثمار في مجال التوصيل لمن يقبل المنافسة بأسعار وهوامش ربح متدنية وقد تنتهي بخسائر على المدى القصير. المستشار المالي استبعد عامل حتمية المنافسة القادمة.
🔴تراجع سعر السهم ٧٥٪ منذ الإدراج، وتراجعت القيمة السوقية من ٩ مليار إلى ٢,٥ مليار.
🔴يوجد العشرات من الاكتتابات الأخيرة التي تراجعت بأكثر من ٥٠٪ بعد الإدراج. وأترك المجال للمتابع ليسرد تفاصيل الشركات الأخرى.
🔴هناك من يدعي أن البيانات المالية والمحاسبية منشورة، وبالتالي الخطأ على المكتتب والمتداول، وأنت من يتحمل خطأ قرارته.
🔴هذا الإدعاء منافي للواقع لأن هناك فروقا بين حساب الأرقام ومحاسبة الأرقام ومالية الأرقام. فقد يجد المستشار المالي أن متوسط ربح آخر ثلاث سنوات ٤٢ ريال للسهم ويضاعفها بمكرر ربح افتراضي ٢٠ فينتج عند المستشار المالي ٨٤٠ ريال كرقم افتراضي، وفي الوقت نفسه يستبعد أهمية إدراج العوامل الاحتمالية المرتبطة بتحرك ونمو الأرباح عندما تكون القاعدة الرأسمالية غير صلبة، فتبدأ موجة اتجاه الرقم الافتراضي ٨٤٠ جنوبا نحو ٢٢٠
خالص الشكر والامتنان لمقام مولاي خادم الحرمين الشريفين الملك سلمان بن عبدالعزيز آل سعود، ولسيدي صاحب السمو الملكي الأمير محمد بن سلمان بن عبدالعزيز آل سعود، ولي العهد رئيس مجلس الوزراء ـ حفظهما الله ـ على الثقة الملكية الكريمة بتعييني رئيساً لمجلس هيئة السوق المالية السعودية.
ثقة غالية أعتز بها، وتشريف أقدره، ومسؤولية وطنية عظيمة. سائلا المولى عز وجل أن يعينني على أداء الأمانة، والإسهام في تطوير هذا القطاع الحيوي، بما يواكب تطلعات القيادة الرشيدة، وبما يسهم في تحقيق مستهدفات رؤية السعودية 2030، ويعزز مسيرة التنمية والازدهار لوطننا الغالي.
انخفاض التقيمات من مستويات متضخمة هو السبب الحقيقي لانخفاض اسعار الكثير من الأسهم وخصوصا الصغيرة والمتوسطة ولا دخل لهيئة سوق المال في التصحيح الذي حصل. ماذا تتوقع عائد لسوق الأسهم عندما كان يتداول على اعلى تقيمات من عام ٢٠٠٦؟؟.اللي اشترى على تقيمات مبالغ فيها وحده فقط يتحمل تبعات قراره الاستثماري .الخبر الجيد ان التقيمات عادت إلى مستويات معقولة مما ساعد في خلق فرص استثمارية جديدة بعد انخفاض اسعار الأسهم.ولكن الان يوجد عزوف عن السوق مع وجود الكثير من الفرص.وهكذا حال السوق في وجود الفرص يكون هنالك عزوف وفي حالة تضخم التقيمات يكون هناك إقبال .هذه بدوره يؤدي إلى ان كثير من المتداولين يشترون في القمم ويبيعون في القيعان.لولا تغير السياسة الحكومية بعد رؤية ٢٠٣٠ لكان التصحيح الحاصل اعلى بكثير مما حصل بسبب عدم انخفاض الارباح كما حدث في الدورات السابقة وهذه نقطة ايجابية هيكلية ساعدت في تخفيض حدة التصحيح وتحويله إلى تصحيح زمني اكثر منه تصحيح سعري كما سابقا .