

Top Tweets for #Shipwar


That's not how riot #operates and you all look #dumb trying to look #smart making of a #seriousissue yet another #shipwar

if you’re part of this witch hunt against russtappen you should definitely hit that follow button and be moots with me #GalexClears #ShipWar #MyFakeYaoiIsActuallyBetterThanYours

I was trying really hard to be the bigger person, but really I just can't anymore, because some of you are on a witch hunt against Russtappen fans. You don't like the ship? Fine, I honestly don't care. But the constant needs to put down the shippers is becoming irritating to say-

Trump w 🇯🇵 Japonii, następnie Trump w 🇰🇷 Korei
Przełomy w negocjacjach handlowych? Takie na razie są sygnały. Nie mówimy o pełnym odwrocie, ale o możliwej poprawie relacji.
Dlaczego USA cholernie potrzebują obu swoich sojuszników? Między innymi ze względu na #shipwar
USA praktycznie nie istnieją, jeśli chodzi o moce stoczni do produkcji statków komercyjnych. Ich stocznie to może promil globalnych mocy. Tu dominują Chiny, których główne stocznie są podmiotami podwójnego zastosowania (cywilno-wojskowe). W dobrych czasach stocznie te będą produkować statki, stopniowo rozbudowując flotę okrętów. W sytuacji eskalacji napięcia mogą natomiast większość mocy przenieść na budowę okrętów. Wtedy nikt im w tempie tej budowy nie dorówna.
Jedyna w sensownej skali alternatywa dla reszty to Korea + Japonia.
* mój wpis dot. #shipwars: https://t.co/CF4OMT5Hh4
** link dotyczący dzisiejszych rozmów USA z Koreą: https://t.co/lhTiraLeWs
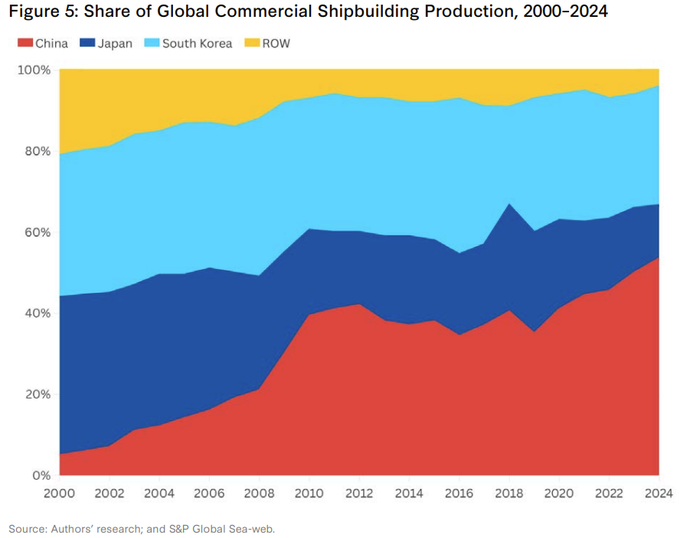
🚢 Ship Wars
Chiny – zdecydowany lider przemysłu stoczniowego. Duży problem dla Amerykanów 🇺🇸 ⚡️ 🇨🇳
Nie można zaprzeczyć, że administracja Trumpa właściwie identyfikuje różne globalne zagrożenia dla USA i dalszej dominacji Amerykanów w aspekcie gospodarczym, geopolitycznym oraz militarnym.
Niestety "identyfikuje" też sporo wyimaginowanych problemów, a sposób adresowania tych właściwych i tych wymyślonych przez administrację jest bardzo chaotyczny i jednocześnie radykalny, a często po prostu jest bez sensu. W rezultacie administracja stawia własną gospodarkę na krawędzi recesji.
O ile poprzednia administracja też rozumiała, gdzie leżą słabości USA w konfrontacji z Chinami (zagrożenie #1), to mimo wszystko w wielu obszarach faktycznie podchodziła do problemu zbyt opieszale i łagodnie jak na skalę wyzwania. Z kolei obecna podchodzi na tyle drastycznie, że próbując wywrócić układany przez dekady stolik podcina bez sensu dwie nogi - i do tego robi to w jednym czasie: krajową gospodarkę oraz sojusze. A jeśli te odpadną, to prawdopodobnie nie tylko uniemożliwi to naprawienie strategicznej sytuacji USA, ale jeszcze może ją pogorszyć.
Przemysł stoczniowy jest jednym z tych zagrożeń, które są właściwie zidentyfikowane, jako strategiczny problem dla Stanów Zjednoczonych i który Amerykanie próbują teraz adresować. Ponad 300 stoczni rozsianych wzdłuż chińskiego wybrzeża produkuje co roku ponad połowę światowych statków handlowych. Te stocznie budują jednostki napędzające globalny handel, ale wiele z nich zajmuje się także budową szybko rozwijającej się chińskiej marynarki wojennej. Z kolei przemysł stoczniowy w USA praktycznie się nie liczy.
⚠️ Poniższy materiał jest streszczeniem i głównymi wnioskami płynącymi z opracowań Center for Strategic and International Studies (CSIS):
1. Ship Wars: Confronting China’s Dual-Use Shipbuilding Empire;
2. Murky Waters: Navigating the Risks of China’s Dual-Use Shipyards
➡️ Chińskie stocznie - polityczna ofensywa Pekinu
Wzrost Chin jako globalnej potęgi w przemyśle stoczniowym nabrał tempa na początku lat 2000., napędzany przez istotne zmiany polityczne:
🔸 W 2002 roku Zhu Rongji, ówczesny premier Chin i główny architekt polityki gospodarczej, odwiedził siedzibę CSSC, gdzie zadeklarował, że Chiny będą dążyć do „stania się największym krajem stoczniowym... do 2015 roku”.
🔸 W następnym roku Rada Państwowa opublikowała „Zarys rozwoju gospodarki morskiej”, który wyznaczył podstawy dla powstania trzech głównych klastrów przemysłu stoczniowego: w rejonie Bohai, Szanghaju i Kantonie (Guangzhou). Regiony te do dziś pozostają filarami chińskiej produkcji stoczniowej.
🔸 Od 2003 roku Chiny opublikowały co najmniej 25 ogólnokrajowych planów dotyczących sektora stoczniowego. Każdy kolejny Plan Pięcioletni – powszechnie uważany za główny dokument kierunkowy polityki gospodarczej – zawierał zapisy mające na celu wzmocnienie przemysłu stoczniowego. Chiński plan „Made in China 2025”również wskazał budowę statków jako jeden z priorytetów strategicznych.
🔸 Ten wzrost uwagi politycznej przełożył się na ogromne wsparcie finansowe i regulacyjne dla chińskich stoczni. Według szacunków akademickich, w latach 2006–2013 rządowe subsydia dla sektora stoczniowego wyniosły 91 miliardów dolarów, co stanowiło aż 46 procent całkowitych przychodów tej branży w tym okresie. Te działania bezpośrednio przyczyniły się do zwiększenia udziału Chin w światowym rynku o szacunkowe 42 punkty procentowe – głównie kosztem stoczni w Korei Południowej i Japonii.
🔸 Bezpośrednie wsparcie państwa kontynuowano również w latach 2010., mimo że globalny rynek stoczniowy mocno ucierpiał po kryzysie finansowym z lat 2007–2008. Badania przeprowadzone przez CSIS szacują, że w latach 2010–2018 chiński rząd zapewnił co najmniej 132 miliardy dolarów dla sektora stoczniowego i żeglugowego, głównie poprzez preferencyjne finansowanie z państwowych banków.
🔸 Ogromne subsydia kierowane do przemysłu stalowego w Chinach dodatkowo sztucznie obniżały koszty blach stalowych – kluczowego komponentu, który może stanowić nawet jedną czwartą kosztów budowy statków.
➡️ Chiny – dziś bezdyskusyjny lider światowego przemysłu stoczniowego
Sektor stoczniowy Chin przeszedł niezwykłą metamorfozę. Dwadzieścia lat temu kraj ten był peryferyjnym graczem w globalnym przemyśle stoczniowym. Dziś dominuje w tej branży.
Udziały w globalnej produkcji statków komercyjnych (według tonażu) wyglądają obecnie następująco:
🔹 Chiny: 53% w 2024 vs 5% w 2000,
🔹 Korea Płd: 29% w 2024 vs ~35% w 2000,
🔹 Japonia 13% w 2024 vs ~40% w 2000,
🔸 USA: 0.1% (!) w 2024.
🔸 W centrum tej transformacji znajduje się China State Shipbuilding Corporation (CSSC), największa na świecie grupa stoczniowa.
🔸 Zasięg CSSC wykracza poza globalny handel – jest to również główna siła napędowa chińskiego dążenia do posiadania „marynarki światowej klasy”, coraz bardziej zdolnej do projekcji siły daleko od chińskich wybrzeży.
🔸 Chiny zbudowały swoją bazę przemysłu okrętowego na rozległym sektorze cywilnym, który znacznie przewyższa możliwości USA, dając im ogromną przewagę w zdolnościach stoczniowych.
🔸 W 2024 roku amerykańskie stocznie zbudowały jedynie pięć dużych statków handlowycho łącznej pojemności 76 000 ton brutto (GT). W tym samym roku jedna tylko chińska firma – państwowa CSSC – dostarczyła ponad 250 statków o łącznym tonażu 14 milionów GT. To dwa razy więcej niż cały amerykański przemysł stoczniowy wyprodukował od zakończenia II wojny światowej ‼️
🔸 W ciągu ostatnich dwóch dekad CSSC w alarmującym tempie produkowała nowoczesne okręty wojenne, przekształcając Marynarkę Wojenną Chińskiej Armii Ludowo-Wyzwoleńczej (PLAN) z niewielkiej siły przybrzeżnej w regionalnego giganta.
🔸 Działając pod ścisłą kontrolą najwyższych władz politycznych Chin, CSSC stała się sztandarowym przykładem realizacji strategii „fuzji wojskowo-cywilnej”(MCF), której celem jest zniesienie barier między sektorem komercyjnym a obronnym. Ta strategia podwójnego zastosowania widoczna jest oczywiście w wielu obszarach technologii w Chinach.
🔸 Napędzana tą inicjatywą CSSC celowo zaciera granice między budową statków cywilnych a wojskowych, wykorzystując swoją rozległą sieć handlową do wspierania modernizacji marynarki wojennej Chin.
🔸 Choć wiele uwagi poświęca się temu, jak MCF wspiera rozwój chińskiej armii, znacznie mniej mówi się o tym, w jaki sposób firmy spoza Chin przyczyniają się do funkcjonowania chińskiego ekosystemu przemysłu obronnego. Celowo nieprzejrzysta sieć budowy statków o podwójnym zastosowaniu utrudnia zagranicznym firmom ocenę, w jaki sposób ich zamówienia, transfery technologii i inne działania wspierają rozwój wojskowy Chin.
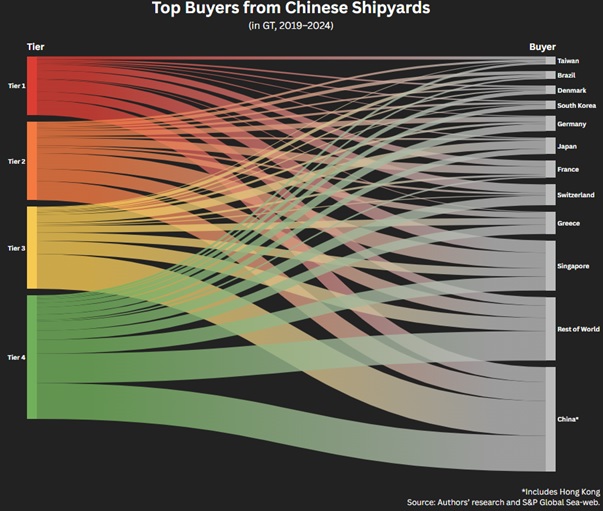
🔸 W latach 2019–2024 firmy zagraniczne (spoza Chin i Hongkongu) kupiły ponad 70% wszystkich statków wyprodukowanych w Chinach. Zagraniczne firmy zainwestowały miliardy dolarów i przekazały kluczowe technologie tym stoczniom o podwójnym zastosowaniu, przyspieszając modernizację chińskiej floty wojennej. Wspierając rozwój militarnej i gospodarczej potęgi Chin, ryzykują zmarginalizowanie konkurencyjności USA i ich sojuszników oraz zagrożenie dla pokoju i bezpieczeństwa w regionie Indo-Pacyfiku.
🔸 W czasie pokoju zamówienia na statki handlowe utrzymują linie produkcyjne w ruchu; w czasie recesji gospodarczej – zamówienia wojskowe mogą zrekompensować spadki; a w czasie wojny – linie cywilne mogą być szybko przekształcone w produkcję okrętów wojennych.
🔸 Chińskie starania o wykorzystanie powiązań między przemysłem cywilnym a obronnym nie są ani zaskakujące, ani wyjątkowe. W roku 2023 przychody CSSC z sektora obronności stanowiły 23% wszystkich przychodów. To nie jest jakiś wygórowany udział, niemniej wzrost skali działalności CSSC i jego dominująca pozycja tworzy naturalnie ryzyko dla bezpieczeństwa narodowego USA i nie tylko.
🔸 Na ogromnej bazie stoczniowej na wyspie Changxing w Szanghaju jednocześnie buduje się dziesiątki statków handlowych i okrętów bojowych. Podobna scena ma miejsce w bazie Longxue w Kantonie – największej w południowych Chinach. Obie placówki zarządzane są przez CSSC.
➡️ Podział chińskich stoczni
Aby wyjaśnić skalę zagrożeń, projekt Hidden Reach stworzył bazę 307 aktywnych chińskich stoczni. Na podstawie zdjęć satelitarnych i źródeł otwartych przypisano każdą stocznię do jednej z czterech kategorii (tierów), zależnie od jej powiązania z przemysłem obronnym.
Choć wszystkie stocznie działają zgodnie z wytycznymi państwa, te z wyższych poziomów są silniej powiązane z aparatem bezpieczeństwa narodowego.
Kategoria 1⃣: Poziom ryzyka - bardzo wysokie. Stocznie należące do CSSC, znane z produkcji okrętów wojennych dla chińskiej marynarki wojennej
Kategoria 2⃣: Poziom ryzyka - wysokie. Stocznie należące do CSSC, które głównie budują statki komercyjne, ale utrzymują bliskie powiązania z projektami wojskowymi, personelem oraz mechanizmami finansowania państwowego
Kategoria 3⃣: Poziom ryzyka - umiarkowane. Stocznie należące do innych państwowych firm, które mogą zostać zmobilizowane do wsparcia potrzeb wojskowych i bezpieczeństwa narodowego
Kategoria 4⃣: Poziom ryzyka - niższe. Prywatne lub zagraniczne stocznie, które mają ograniczone udokumentowane zaangażowanie wojskowe, ale podlegają chińskiej kontroli regulacyjnej i politycznej
🔸 Na pierwszy rzut oka prywatne stocznie z TIER 4 wydają się dominować (74% wszystkich). Ale po uwzględnieniu rocznej produkcji w tonach widać wyraźnie, że stocznie państwowe są znacznie bardziej wydajne. Szczególnie dominują stocznie należące do CSSC. Stocznie z poziomu 1 i 2 stanowią tylko 15% aktywnych stoczni, ale odpowiadają za 40% chińskiej produkcji handlowej (tonażowo). Prywatne stocznie, choć liczniejsze, odpowiadają jedynie za 36% produkcji.
🔸 Mimo widocznych powiązań stoczni TIER 1 z marynarką wojenną Chin, firmy zagraniczne złożyły tam zamówienia na 305 statków, generując dziesiątki miliardów dolarów przychodu.
🔸 Firmy z państw sojuszniczych USA – https://t.co/LQr0dPrFcK. Japonii, Korei Południowej, Francji, Grecji, Danii – zamawiały statki w TIER 1. Nawet dwie firmy z USA kupiły tam kadłuby.
🔸 Najbardziej uderzające jest to, że firmy z Tajwanu – mimo stałego zagrożenia ze strony Chin – również kupują w ryzykownych stoczniach. Evergreen Marine Corporation zbudował ponad 15% swojej floty w stoczniach produkujących też okręty wojenne dla PLAN.
🔸 Firmy zagraniczne dostarczyły również kluczowe technologie o podwójnym zastosowaniu poprzez wspólne przedsięwzięcia, licencje i zakupy. Umożliwiło to PLAN przezwyciężenie barier technologicznych, np. w napędach morskich.
🔸 Ponadto, główni chińscy producenci okrętów wojennych nadal korzystają z dostępu do rynków finansowych USA i ich sojuszników – nawet inwestorzy instytucjonalni z USA finansują CSSC i jej spółki zależne, mimo ich centralnej roli w chińskim ekosystemie wojskowym.
🔸 W 2024 roku chiński eksport statków handlowych przyniósł 43 miliardy dolarów. TIER 1 zdobywa kontrakty warte miliardy. Zyski te są inwestowane w rozbudowę CSSC, https://t.co/LQr0dPrFcK. w Szanghaju i Kantonie. Budowane są nowe suche doki, hale produkcyjne i centra badawcze.
➡️ Ryzyka strategiczne i implikacje globalne
Rosnąca dominacja Chin w globalnym przemyśle stoczniowym stanowi poważne wyzwanie gospodarcze i bezpieczeństwa narodowego dla USA i ich sojuszników. Chińska ekspansja marynarki wojennej, napędzana modelem produkcji o podwójnym zastosowaniu, zmniejsza przewagę sił morskich USA.
🔸 PLAN ma obecnie więcej okrętów niż Marynarka Wojenna Stanów Zjednoczonych i zmierza ku flocie 425 okrętów do 2030 roku, wspieranej przez bazę przemysłową, która może szybciej naprawiać i zastępować jednostki niż amerykańskie stocznie.
🔸 Gospodarczo polityki przemysłowe Chin wypierają stocznie USA i sojuszników. Japonia i Korea Południowa, niegdyś dominujące, tracą rynek nawet w sektorze zaawansowanym, jak tankowce LNG.
🔸 Europejscy producenci też odczuwają konkurencję – Chiny wchodzą na rynek luksusowych statków wycieczkowych.
🔸 Amerykański przemysł stoczniowy praktycznie zanikł – w 2024 roku jego udział w rynku globalnym wyniósł zaledwie 0,11%. Osłabienie tych zdolności zagraża gotowości wojskowej i wspiera ambicje Chin w zakresie globalnej projekcji siły.
🔸 Chiny to także kluczowy partner dla dostawców komponentów do statków – wielu zagranicznych producentów podzespołów dzieli się technologiami poprzez licencje, joint venture czy sprzedaż bezpośrednią. Część tych technologii wzmacnia także możliwości okrętów wojennych.
➡️ Rekomendacje od autorów materiałów CSIS dla USA
Rozbudowa chińskiej marynarki wojennej i dominacja w przemyśle stoczniowym to nieodłączne wyzwania. Reakcje polityczne muszą uwzględniać jednocześnie kwestie gospodarcze i bezpieczeństwa:
🔸 Nałożyć skalowalne opłaty portowe na statki zbudowane w Chinach. Dostosować je tak, aby bardziej obciążały statki z poziomu 1 i 2.
🔸 Przeciwdziałać strategii MCF Chin(Military-Civil Fusion – fuzja cywilno-wojskowa), odcinając dopływ zagranicznego kapitału i technologii do chińskich stoczni. Ponieważ głównie firmy spoza USA prowadzą interesy z chińskimi stoczniami, Waszyngton będzie musiał przekonać swoich partnerów do wspólnego międzynarodowego sprzeciwu wobec tej strategii Chin.
🔸 Wspierać "friendshoring" (czyli przenoszenie produkcji do krajów sojuszniczych) jako przeciwwagę dla Chin. Pomimo wyraźnych zagrożeń dla bezpieczeństwa narodowego wynikających z zakupu statków w Chinach, całkowite odejście od zamówień w chińskich stoczniach nie będzie możliwe, a przemysł stoczniowy USA nie jest obecnie wystarczająco rozwinięty.
W krótkiej i średniej perspektywie wysiłki powinny koncentrować się na przesunięciu udziałów rynkowych z chińskich stoczni Tier 1 i Tier 2 do Korei Południowej i Japonii — jedynych krajów, które obecnie posiadają zdolność przyjęcia przesuwających się łańcuchów dostaw.
🔸 Zerwać pozostałe powiązania finansowe i biznesowe USA z CSSC. Zaostrzyć ograniczenia, by zapobiec wspieraniu ekspansji PLAN.
🔸 Wzmacniać krajowy przemysł stoczniowy USA w kluczowych obszarach. Stany Zjednoczone nie są obecnie przygotowane do konkurowania na globalnym rynku stoczniowym, ale istnieją jasne przesłanki strategiczne do utrzymania krajowego przemysłu stoczniowego. Zdolność do budowy, utrzymania i obsługi floty handlowej może zapewnić zdolności transportu morskiego na potrzeby bezpieczeństwa narodowego — zwłaszcza w czasie wojny.
CSIS podsumowuje: Realizacja tych celów nie będzie łatwa, a podjęcie działań wiąże się z kosztami. Jednak brak reakcji grozi całkowitym oddaniem tej branży Chinom i rezygnacją z możliwości zakłócenia procesu modernizacji militarnej Pekinu.


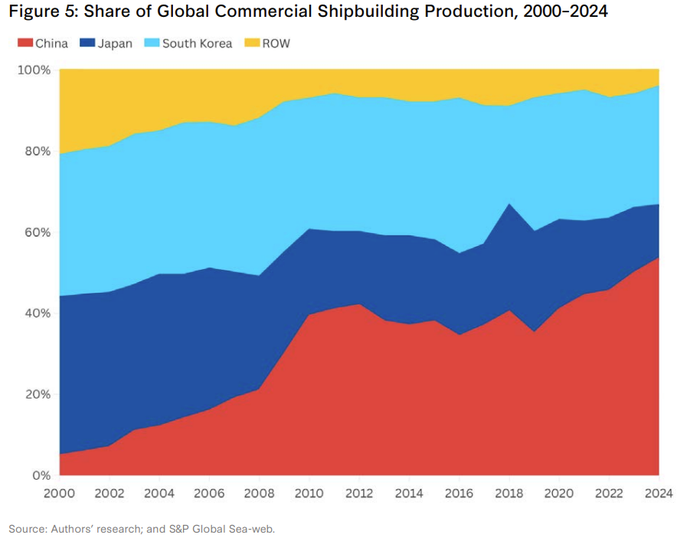
#ShipWar Dziś wchodzą w USA, zapowiedziane pół roku temu, opłaty portowe na statki wybudowane w Chinach lub będących własnością 🇨🇳 operatorów. Jest i ruch w drugą stronę.
👇 o kluczowych powodach, dlaczego Amerykanie to robią... I dlaczego cholernie potrzebują sojuszników.
🚢 Ship Wars
Chiny – zdecydowany lider przemysłu stoczniowego. Duży problem dla Amerykanów 🇺🇸 ⚡️ 🇨🇳
Nie można zaprzeczyć, że administracja Trumpa właściwie identyfikuje różne globalne zagrożenia dla USA i dalszej dominacji Amerykanów w aspekcie gospodarczym, geopolitycznym oraz militarnym.
Niestety "identyfikuje" też sporo wyimaginowanych problemów, a sposób adresowania tych właściwych i tych wymyślonych przez administrację jest bardzo chaotyczny i jednocześnie radykalny, a często po prostu jest bez sensu. W rezultacie administracja stawia własną gospodarkę na krawędzi recesji.
O ile poprzednia administracja też rozumiała, gdzie leżą słabości USA w konfrontacji z Chinami (zagrożenie #1), to mimo wszystko w wielu obszarach faktycznie podchodziła do problemu zbyt opieszale i łagodnie jak na skalę wyzwania. Z kolei obecna podchodzi na tyle drastycznie, że próbując wywrócić układany przez dekady stolik podcina bez sensu dwie nogi - i do tego robi to w jednym czasie: krajową gospodarkę oraz sojusze. A jeśli te odpadną, to prawdopodobnie nie tylko uniemożliwi to naprawienie strategicznej sytuacji USA, ale jeszcze może ją pogorszyć.
Przemysł stoczniowy jest jednym z tych zagrożeń, które są właściwie zidentyfikowane, jako strategiczny problem dla Stanów Zjednoczonych i który Amerykanie próbują teraz adresować. Ponad 300 stoczni rozsianych wzdłuż chińskiego wybrzeża produkuje co roku ponad połowę światowych statków handlowych. Te stocznie budują jednostki napędzające globalny handel, ale wiele z nich zajmuje się także budową szybko rozwijającej się chińskiej marynarki wojennej. Z kolei przemysł stoczniowy w USA praktycznie się nie liczy.
⚠️ Poniższy materiał jest streszczeniem i głównymi wnioskami płynącymi z opracowań Center for Strategic and International Studies (CSIS):
1. Ship Wars: Confronting China’s Dual-Use Shipbuilding Empire;
2. Murky Waters: Navigating the Risks of China’s Dual-Use Shipyards
➡️ Chińskie stocznie - polityczna ofensywa Pekinu
Wzrost Chin jako globalnej potęgi w przemyśle stoczniowym nabrał tempa na początku lat 2000., napędzany przez istotne zmiany polityczne:
🔸 W 2002 roku Zhu Rongji, ówczesny premier Chin i główny architekt polityki gospodarczej, odwiedził siedzibę CSSC, gdzie zadeklarował, że Chiny będą dążyć do „stania się największym krajem stoczniowym... do 2015 roku”.
🔸 W następnym roku Rada Państwowa opublikowała „Zarys rozwoju gospodarki morskiej”, który wyznaczył podstawy dla powstania trzech głównych klastrów przemysłu stoczniowego: w rejonie Bohai, Szanghaju i Kantonie (Guangzhou). Regiony te do dziś pozostają filarami chińskiej produkcji stoczniowej.
🔸 Od 2003 roku Chiny opublikowały co najmniej 25 ogólnokrajowych planów dotyczących sektora stoczniowego. Każdy kolejny Plan Pięcioletni – powszechnie uważany za główny dokument kierunkowy polityki gospodarczej – zawierał zapisy mające na celu wzmocnienie przemysłu stoczniowego. Chiński plan „Made in China 2025”również wskazał budowę statków jako jeden z priorytetów strategicznych.
🔸 Ten wzrost uwagi politycznej przełożył się na ogromne wsparcie finansowe i regulacyjne dla chińskich stoczni. Według szacunków akademickich, w latach 2006–2013 rządowe subsydia dla sektora stoczniowego wyniosły 91 miliardów dolarów, co stanowiło aż 46 procent całkowitych przychodów tej branży w tym okresie. Te działania bezpośrednio przyczyniły się do zwiększenia udziału Chin w światowym rynku o szacunkowe 42 punkty procentowe – głównie kosztem stoczni w Korei Południowej i Japonii.
🔸 Bezpośrednie wsparcie państwa kontynuowano również w latach 2010., mimo że globalny rynek stoczniowy mocno ucierpiał po kryzysie finansowym z lat 2007–2008. Badania przeprowadzone przez CSIS szacują, że w latach 2010–2018 chiński rząd zapewnił co najmniej 132 miliardy dolarów dla sektora stoczniowego i żeglugowego, głównie poprzez preferencyjne finansowanie z państwowych banków.
🔸 Ogromne subsydia kierowane do przemysłu stalowego w Chinach dodatkowo sztucznie obniżały koszty blach stalowych – kluczowego komponentu, który może stanowić nawet jedną czwartą kosztów budowy statków.
➡️ Chiny – dziś bezdyskusyjny lider światowego przemysłu stoczniowego
Sektor stoczniowy Chin przeszedł niezwykłą metamorfozę. Dwadzieścia lat temu kraj ten był peryferyjnym graczem w globalnym przemyśle stoczniowym. Dziś dominuje w tej branży.
Udziały w globalnej produkcji statków komercyjnych (według tonażu) wyglądają obecnie następująco:
🔹 Chiny: 53% w 2024 vs 5% w 2000,
🔹 Korea Płd: 29% w 2024 vs ~35% w 2000,
🔹 Japonia 13% w 2024 vs ~40% w 2000,
🔸 USA: 0.1% (!) w 2024.
🔸 W centrum tej transformacji znajduje się China State Shipbuilding Corporation (CSSC), największa na świecie grupa stoczniowa.
🔸 Zasięg CSSC wykracza poza globalny handel – jest to również główna siła napędowa chińskiego dążenia do posiadania „marynarki światowej klasy”, coraz bardziej zdolnej do projekcji siły daleko od chińskich wybrzeży.
🔸 Chiny zbudowały swoją bazę przemysłu okrętowego na rozległym sektorze cywilnym, który znacznie przewyższa możliwości USA, dając im ogromną przewagę w zdolnościach stoczniowych.
🔸 W 2024 roku amerykańskie stocznie zbudowały jedynie pięć dużych statków handlowycho łącznej pojemności 76 000 ton brutto (GT). W tym samym roku jedna tylko chińska firma – państwowa CSSC – dostarczyła ponad 250 statków o łącznym tonażu 14 milionów GT. To dwa razy więcej niż cały amerykański przemysł stoczniowy wyprodukował od zakończenia II wojny światowej ‼️
🔸 W ciągu ostatnich dwóch dekad CSSC w alarmującym tempie produkowała nowoczesne okręty wojenne, przekształcając Marynarkę Wojenną Chińskiej Armii Ludowo-Wyzwoleńczej (PLAN) z niewielkiej siły przybrzeżnej w regionalnego giganta.
🔸 Działając pod ścisłą kontrolą najwyższych władz politycznych Chin, CSSC stała się sztandarowym przykładem realizacji strategii „fuzji wojskowo-cywilnej”(MCF), której celem jest zniesienie barier między sektorem komercyjnym a obronnym. Ta strategia podwójnego zastosowania widoczna jest oczywiście w wielu obszarach technologii w Chinach.
🔸 Napędzana tą inicjatywą CSSC celowo zaciera granice między budową statków cywilnych a wojskowych, wykorzystując swoją rozległą sieć handlową do wspierania modernizacji marynarki wojennej Chin.
🔸 Choć wiele uwagi poświęca się temu, jak MCF wspiera rozwój chińskiej armii, znacznie mniej mówi się o tym, w jaki sposób firmy spoza Chin przyczyniają się do funkcjonowania chińskiego ekosystemu przemysłu obronnego. Celowo nieprzejrzysta sieć budowy statków o podwójnym zastosowaniu utrudnia zagranicznym firmom ocenę, w jaki sposób ich zamówienia, transfery technologii i inne działania wspierają rozwój wojskowy Chin.
🔸 W latach 2019–2024 firmy zagraniczne (spoza Chin i Hongkongu) kupiły ponad 70% wszystkich statków wyprodukowanych w Chinach. Zagraniczne firmy zainwestowały miliardy dolarów i przekazały kluczowe technologie tym stoczniom o podwójnym zastosowaniu, przyspieszając modernizację chińskiej floty wojennej. Wspierając rozwój militarnej i gospodarczej potęgi Chin, ryzykują zmarginalizowanie konkurencyjności USA i ich sojuszników oraz zagrożenie dla pokoju i bezpieczeństwa w regionie Indo-Pacyfiku.
🔸 W czasie pokoju zamówienia na statki handlowe utrzymują linie produkcyjne w ruchu; w czasie recesji gospodarczej – zamówienia wojskowe mogą zrekompensować spadki; a w czasie wojny – linie cywilne mogą być szybko przekształcone w produkcję okrętów wojennych.
🔸 Chińskie starania o wykorzystanie powiązań między przemysłem cywilnym a obronnym nie są ani zaskakujące, ani wyjątkowe. W roku 2023 przychody CSSC z sektora obronności stanowiły 23% wszystkich przychodów. To nie jest jakiś wygórowany udział, niemniej wzrost skali działalności CSSC i jego dominująca pozycja tworzy naturalnie ryzyko dla bezpieczeństwa narodowego USA i nie tylko.
🔸 Na ogromnej bazie stoczniowej na wyspie Changxing w Szanghaju jednocześnie buduje się dziesiątki statków handlowych i okrętów bojowych. Podobna scena ma miejsce w bazie Longxue w Kantonie – największej w południowych Chinach. Obie placówki zarządzane są przez CSSC.
➡️ Podział chińskich stoczni
Aby wyjaśnić skalę zagrożeń, projekt Hidden Reach stworzył bazę 307 aktywnych chińskich stoczni. Na podstawie zdjęć satelitarnych i źródeł otwartych przypisano każdą stocznię do jednej z czterech kategorii (tierów), zależnie od jej powiązania z przemysłem obronnym.
Choć wszystkie stocznie działają zgodnie z wytycznymi państwa, te z wyższych poziomów są silniej powiązane z aparatem bezpieczeństwa narodowego.
Kategoria 1⃣: Poziom ryzyka - bardzo wysokie. Stocznie należące do CSSC, znane z produkcji okrętów wojennych dla chińskiej marynarki wojennej
Kategoria 2⃣: Poziom ryzyka - wysokie. Stocznie należące do CSSC, które głównie budują statki komercyjne, ale utrzymują bliskie powiązania z projektami wojskowymi, personelem oraz mechanizmami finansowania państwowego
Kategoria 3⃣: Poziom ryzyka - umiarkowane. Stocznie należące do innych państwowych firm, które mogą zostać zmobilizowane do wsparcia potrzeb wojskowych i bezpieczeństwa narodowego
Kategoria 4⃣: Poziom ryzyka - niższe. Prywatne lub zagraniczne stocznie, które mają ograniczone udokumentowane zaangażowanie wojskowe, ale podlegają chińskiej kontroli regulacyjnej i politycznej
🔸 Na pierwszy rzut oka prywatne stocznie z TIER 4 wydają się dominować (74% wszystkich). Ale po uwzględnieniu rocznej produkcji w tonach widać wyraźnie, że stocznie państwowe są znacznie bardziej wydajne. Szczególnie dominują stocznie należące do CSSC. Stocznie z poziomu 1 i 2 stanowią tylko 15% aktywnych stoczni, ale odpowiadają za 40% chińskiej produkcji handlowej (tonażowo). Prywatne stocznie, choć liczniejsze, odpowiadają jedynie za 36% produkcji.
🔸 Mimo widocznych powiązań stoczni TIER 1 z marynarką wojenną Chin, firmy zagraniczne złożyły tam zamówienia na 305 statków, generując dziesiątki miliardów dolarów przychodu.
🔸 Firmy z państw sojuszniczych USA – https://t.co/LQr0dPrFcK. Japonii, Korei Południowej, Francji, Grecji, Danii – zamawiały statki w TIER 1. Nawet dwie firmy z USA kupiły tam kadłuby.
🔸 Najbardziej uderzające jest to, że firmy z Tajwanu – mimo stałego zagrożenia ze strony Chin – również kupują w ryzykownych stoczniach. Evergreen Marine Corporation zbudował ponad 15% swojej floty w stoczniach produkujących też okręty wojenne dla PLAN.
🔸 Firmy zagraniczne dostarczyły również kluczowe technologie o podwójnym zastosowaniu poprzez wspólne przedsięwzięcia, licencje i zakupy. Umożliwiło to PLAN przezwyciężenie barier technologicznych, np. w napędach morskich.
🔸 Ponadto, główni chińscy producenci okrętów wojennych nadal korzystają z dostępu do rynków finansowych USA i ich sojuszników – nawet inwestorzy instytucjonalni z USA finansują CSSC i jej spółki zależne, mimo ich centralnej roli w chińskim ekosystemie wojskowym.
🔸 W 2024 roku chiński eksport statków handlowych przyniósł 43 miliardy dolarów. TIER 1 zdobywa kontrakty warte miliardy. Zyski te są inwestowane w rozbudowę CSSC, https://t.co/LQr0dPrFcK. w Szanghaju i Kantonie. Budowane są nowe suche doki, hale produkcyjne i centra badawcze.
➡️ Ryzyka strategiczne i implikacje globalne
Rosnąca dominacja Chin w globalnym przemyśle stoczniowym stanowi poważne wyzwanie gospodarcze i bezpieczeństwa narodowego dla USA i ich sojuszników. Chińska ekspansja marynarki wojennej, napędzana modelem produkcji o podwójnym zastosowaniu, zmniejsza przewagę sił morskich USA.
🔸 PLAN ma obecnie więcej okrętów niż Marynarka Wojenna Stanów Zjednoczonych i zmierza ku flocie 425 okrętów do 2030 roku, wspieranej przez bazę przemysłową, która może szybciej naprawiać i zastępować jednostki niż amerykańskie stocznie.
🔸 Gospodarczo polityki przemysłowe Chin wypierają stocznie USA i sojuszników. Japonia i Korea Południowa, niegdyś dominujące, tracą rynek nawet w sektorze zaawansowanym, jak tankowce LNG.
🔸 Europejscy producenci też odczuwają konkurencję – Chiny wchodzą na rynek luksusowych statków wycieczkowych.
🔸 Amerykański przemysł stoczniowy praktycznie zanikł – w 2024 roku jego udział w rynku globalnym wyniósł zaledwie 0,11%. Osłabienie tych zdolności zagraża gotowości wojskowej i wspiera ambicje Chin w zakresie globalnej projekcji siły.
🔸 Chiny to także kluczowy partner dla dostawców komponentów do statków – wielu zagranicznych producentów podzespołów dzieli się technologiami poprzez licencje, joint venture czy sprzedaż bezpośrednią. Część tych technologii wzmacnia także możliwości okrętów wojennych.
➡️ Rekomendacje od autorów materiałów CSIS dla USA
Rozbudowa chińskiej marynarki wojennej i dominacja w przemyśle stoczniowym to nieodłączne wyzwania. Reakcje polityczne muszą uwzględniać jednocześnie kwestie gospodarcze i bezpieczeństwa:
🔸 Nałożyć skalowalne opłaty portowe na statki zbudowane w Chinach. Dostosować je tak, aby bardziej obciążały statki z poziomu 1 i 2.
🔸 Przeciwdziałać strategii MCF Chin(Military-Civil Fusion – fuzja cywilno-wojskowa), odcinając dopływ zagranicznego kapitału i technologii do chińskich stoczni. Ponieważ głównie firmy spoza USA prowadzą interesy z chińskimi stoczniami, Waszyngton będzie musiał przekonać swoich partnerów do wspólnego międzynarodowego sprzeciwu wobec tej strategii Chin.
🔸 Wspierać "friendshoring" (czyli przenoszenie produkcji do krajów sojuszniczych) jako przeciwwagę dla Chin. Pomimo wyraźnych zagrożeń dla bezpieczeństwa narodowego wynikających z zakupu statków w Chinach, całkowite odejście od zamówień w chińskich stoczniach nie będzie możliwe, a przemysł stoczniowy USA nie jest obecnie wystarczająco rozwinięty.
W krótkiej i średniej perspektywie wysiłki powinny koncentrować się na przesunięciu udziałów rynkowych z chińskich stoczni Tier 1 i Tier 2 do Korei Południowej i Japonii — jedynych krajów, które obecnie posiadają zdolność przyjęcia przesuwających się łańcuchów dostaw.
🔸 Zerwać pozostałe powiązania finansowe i biznesowe USA z CSSC. Zaostrzyć ograniczenia, by zapobiec wspieraniu ekspansji PLAN.
🔸 Wzmacniać krajowy przemysł stoczniowy USA w kluczowych obszarach. Stany Zjednoczone nie są obecnie przygotowane do konkurowania na globalnym rynku stoczniowym, ale istnieją jasne przesłanki strategiczne do utrzymania krajowego przemysłu stoczniowego. Zdolność do budowy, utrzymania i obsługi floty handlowej może zapewnić zdolności transportu morskiego na potrzeby bezpieczeństwa narodowego — zwłaszcza w czasie wojny.
CSIS podsumowuje: Realizacja tych celów nie będzie łatwa, a podjęcie działań wiąże się z kosztami. Jednak brak reakcji grozi całkowitym oddaniem tej branży Chinom i rezygnacją z możliwości zakłócenia procesu modernizacji militarnej Pekinu.

Writing < 1k word gen/explicit OC/Fanfic drabbles for my next 10 followers! Follow and comment "Fic me!"🤤 to claim yours! #fanfic #fic #writingcommissions #shipping #shipwar #reylo #Kylo #Buffy #BTVS #StarTrek #Voyager #TWD #Ao3 #wattpad #literotica #eroticfiction #spicybooks

#ShipWar | The drive to revive US shipbuilding under Trump isn’t about chasing a bygone era of commercial dominance that never truly existed.
It’s about confronting a stark national security crisis.
@prakharkgupta writes
https://t.co/l4u1mU99Jl






Last Seen Hashtags on Sotwe
دوري_الدرجة_الثانية_بنادي_عبري
Seen from United States
teenage asian
Seen from India
mgai(**)**********+filter:native_video
Seen from Germany
creampie compilation
Seen from Germany
OrdóñezPongaLaCara
Seen from United States
DemetÖzdemir
Seen from Turkey
incest dad daughter
Seen from Turkey
newfielife
Seen from United States
wetdiaper
Seen from Italy
Blowjob car
Seen from Egypt
Most Popular Users

Elon Musk 
@elonmusk
241.4M followers

Barack Obama
@barackobama
118.8M followers

Cristiano Ronaldo
@cristiano
114.5M followers

Donald J. Trump
@realdonaldtrump
111.9M followers

Narendra Modi
@narendramodi
107.1M followers

Rihanna
@rihanna
98.7M followers

NASA
@nasa
92.3M followers

Justin Bieber
@justinbieber
91.8M followers

KATY PERRY
@katyperry
90M followers

Taylor Swift
@taylorswift13
84M followers

Lady Gaga
@ladygaga
75.5M followers

Virat Kohli
@imvkohli
73.4M followers

Kim Kardashian
@kimkardashian
70.8M followers

YouTube
@youtube
68.7M followers

Neymar Jr
@neymarjr
66.4M followers

Bill Gates
@billgates
65.2M followers

Selena Gomez
@selenagomez
63.1M followers

The Ellen Show
@theellenshow
62.2M followers

CNN
@cnn
61.7M followers

X
@x
60.7M followers