La carrera por la Inteligencia Artificial quizá no se esté decidiendo en Silicon Valley, se esté decidiendo en las aulas.
Gráfico de PISA 2025.
China alcanza 612 puntos y Estados Unidos 463
#ArtificialIntelligence#AI#Education#STEM#China#Asia#Technology
@DotCSV Y agrego algo: en este escenario la figura del curador va a cobrar cada vez más relevancia. El valor ya no está en quién genera más, sino en quién sabe separar lo que sirve de lo que no.
@DotCSV En la empresa aplicamos la misma regla con la IA: un resultado vale cuando alguien lo verificó. Producir respuestas ya no es el cuello de botella; validarlas sí. ¿Cuánto creés que va a tardar la comunidad en revisar todo lo anunciado?
@iProfesional El cambio de fondo: si el cliente le pide a un asistente que compre por él, ya no te elige una persona mirando tu vidriera; te elige un agente leyendo tu catálogo. La pyme que tenga precios, stock y fichas técnicas ordenados va a vender. La que no, directamente no va a aparecer.
El consumidor de EE.UU. está mandando una señal antes de las fiestas.
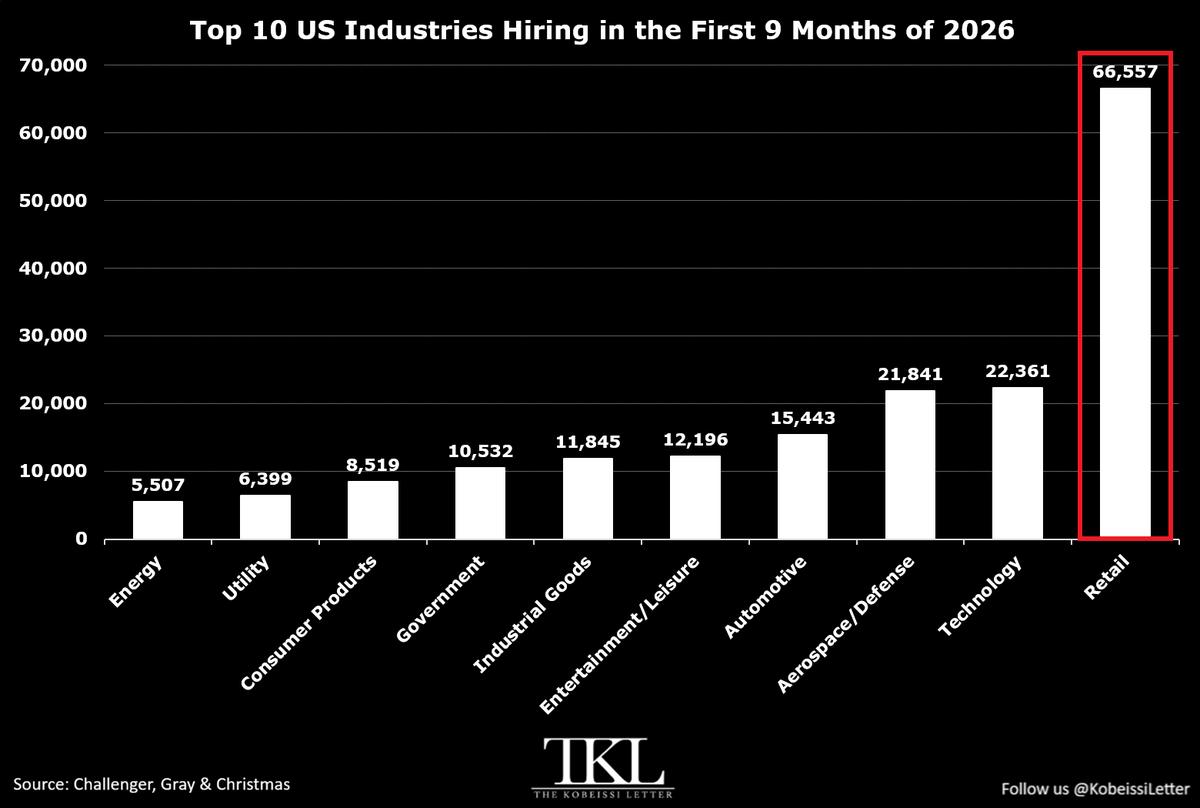
En septiembre, las empresas de EE.UU. anunciaron que van a contratar 90.787 personas. Es el septiembre más bajo desde 2011 y un 23% menos que en 2025. Las contrataciones de temporada anunciadas suman 62.000, contra 100.800 del año pasado. (Fuente: The Kobeissi Letter)
Mi lectura: si el retail norteamericano no contrata para su temporada alta, es porque espera vender menos. Si exportás o dependés de precios internacionales, prestale atención a este dato.
¿Ya estás planificando el fin de año pensando en una demanda más floja?
US seasonal hiring is off to a weak start:
US-based employers announced plans to hire 90,787 workers in September, the weakest September total since 2011.
This marks a -23% decline from the 117,313 recorded in September 2025.
Retail led all industries last month, with 65,150 announced hires, followed by Aerospace and Defense at 5,300.
However, announced seasonal hiring is muted so far this year, with a combined 62,000 seasonal hires, compared with 100,800 announced by seasonal employers last September.
Year-to-date, US hiring plans have totaled 210,612 workers, the 2nd-lowest total for the first 9 months of the year in at least 10 years.
Retail leads all sectors with 66,557 announcements so far in 2026, followed by Technology, at 22,361, and Aerospace and Defense, at 21,841.
Hiring demand remains muted.
Las tecnológicas ya no solo consumen energía: están decidiendo qué energía se construye.
Según la Agencia Internacional de Energía, el sector tech firmó cerca del 40% de todos los contratos corporativos de compra de energía renovable de 2025. Y solo los acuerdos de los datacenters cubren alrededor de la mitad de lo que el sector consume hoy.
Mi lectura: quien compra la energía a largo plazo define dónde se invierte. Para la pyme, la luz sigue siendo una factura; para los grandes ya es estrategia.
¿Sabés cuánto pesa la energía en los costos de tu empresa?
The tech sector isn’t just consuming energy – it’s also shaping supply
It made up around 40% of all corporate power purchase agreements for renewables signed in 2025
Data centre deals alone covered about half of the sector’s current electricity use 👉 https://t.co/oPlklGL7zE
El CEO de AT&T dijo que Starlink Mobile no iba a poder atravesar paredes. La respuesta de SpaceX: comprar espectro en la banda de 800 MHz.
Traducido: hasta ahora, el celular satelital funcionaba bien al aire libre. Con banda baja, la señal entra en casas y edificios. Es la misma banda con la que las operadoras siempre cubrieron las zonas rurales.
Mi lectura: el anuncio es para EE.UU., pero lo interesante es Sudamérica. Si los reguladores de la región habilitan algo parecido, el campo, las rutas y los pueblos sin antena pasan a tener cobertura sin que nadie levante una torre.
¿Las operadoras de la región lo ven venir?
Fuente: @SawyerMerritt / @Starlink
AT&T CEO: Starlink Mobile won’t be able to penetrate walls.
SpaceX: We’ve acquired 800 MHz spectrum, which will allow Starlink Mobile to provide better indoor coverage, including signals that can penetrate walls and other obstacles.
People are underestimating Starlink Mobile.
@aswadbinazraq@SawyerMerritt Capacity yes, but penetration goes the other way: higher frequencies lose more through walls and glass. Low band is what makes indoor coverage from orbit viable
Lo de Rotemberg se ve todos los días en la pyme. Cambiar precios cuesta, y no por el cartel: cuesta por la reacción del cliente. Un aumento grande de golpe te hace perder clientes que varios ajustes chicos no te hacen perder. Gran serie para conocer a los economistas argentinos que hicieron escuela afuera.
La IA gasta cada vez menos energía por tarea. Y aun así va a consumir cada vez más.
Según la Agencia Internacional de Energía (IEA), las mejoras de eficiencia están bajando a un ritmo récord la electricidad que necesita cada tarea de IA. Pero el uso se dispara, y los agentes de IA están creciendo: algunas tareas consumen cientos o miles de veces más energía que una consulta simple.
Con los costos pasa lo mismo. Preguntarle algo a la IA sale casi gratis. Delegarle un proceso entero con un agente es otra cuenta, y conviene medirla antes de escalar.
¿Ya usás algún agente de IA en tu empresa, o por ahora solo le hacés preguntas?
Efficiency gains are cutting the power needed per AI task at a record pace.
But usage is surging, & more energy-intensive applications like AI agents are on the rise – with some tasks using hundreds or thousands of times more energy than simple queries → https://t.co/oPlklGL7zE
El mundo no está usando menos electricidad. Está usando cada vez más, y más rápido.
La Agencia Internacional de Energía (IEA) proyecta que la demanda eléctrica global crezca en 2026 más rápido que el promedio 2015-2025 (en su gráfico, cerca de 3,6% contra ~3% anual) y que se acelere todavía más en 2027. Los motores: industria, aire acondicionado, autos eléctricos y datacenters.
Mi lectura: para la pyme industrial, la energía deja de ser un costo fijo y pasa a ser una variable estratégica. Va a competir mejor el que asegure energía firme y a buen precio.
¿Sabés cuánto pesa la energía en el costo final de lo que vendés?
Global electricity demand is set to grow at a faster pace in 2026 than the recent average – and accelerate further in 2027.
Industry, air conditioning, EVs & data centres continue to drive up demand amid energy market turmoil.
More 👉 https://t.co/dqNyiy0hwW
Estados Unidos acaba de aprobar su primer reactor nuclear modular comercial. Y no es casualidad.
El 29 de septiembre, el regulador nuclear de EE.UU. (NRC) le dio a TVA el permiso para construir un SMR de 300 MW en Tennessee. Lo aprobó en 14 meses, cuatro antes de lo previsto.
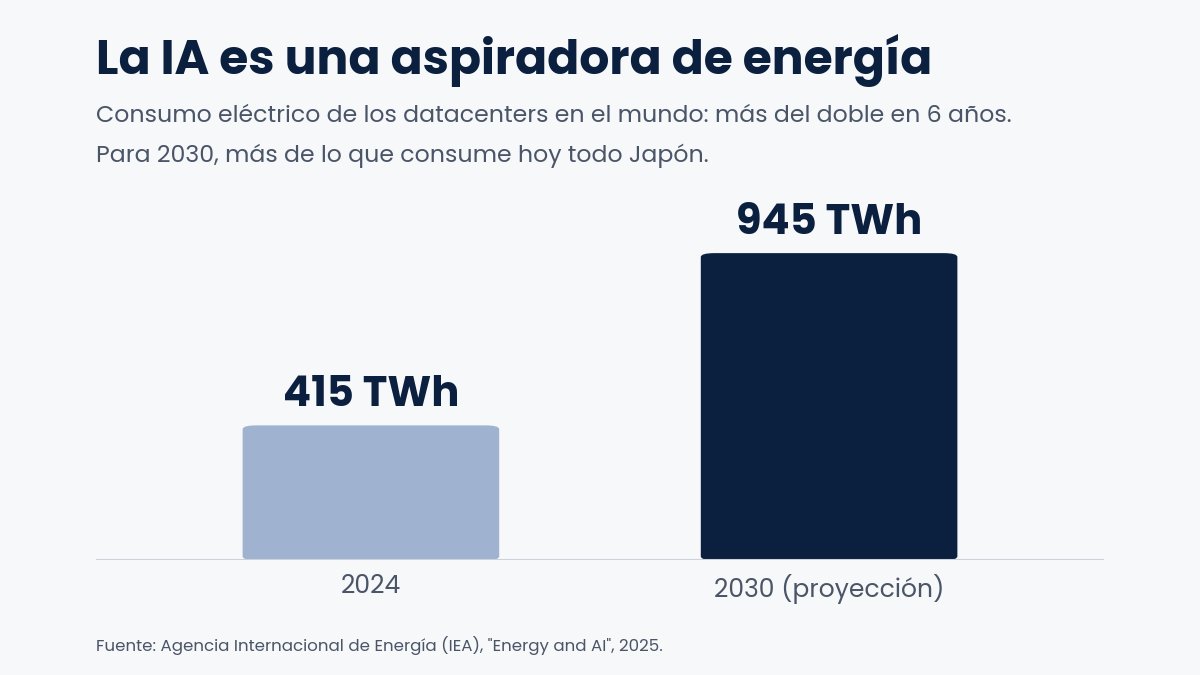
¿Por qué tanta prisa? Según la Agencia Internacional de Energía, los datacenters van a más que duplicar su consumo eléctrico de aquí a 2030: de 415 a 945 TWh. Más de lo que consume hoy todo Japón.
La IA es una aspiradora de energía. Y necesita algo que el sol y el viento no dan solos: energía firme, las 24 horas.
Por eso mi apuesta son los SMR, los reactores nucleares modulares pequeños: se fabrican en serie, se instalan cerca de donde se consume y no dependen del clima. Google ya firmó por 500 MW con Kairos Power.
La carrera ya no es solo por los chips. Es por quién tenga energía firme, barata y cerca.
¿Estarías a favor de un SMR cerca de tu ciudad?
@iProfesional Para el que produce, unos meses de dólar calmo son una ventana para invertir en productividad: máquinas, procesos, IA. La bicicleta rinde hasta que deja de rendir; la eficiencia queda.
@SFGaliani Desde la empresa se ve igual: mientras la tasa es baja, endeudarse parece gratis. Hasta que el banco empieza a dudar de vos y la tasa sube justo cuando más la necesitás. La confianza es la variable que no aparece en la fórmula.
@DotCSV Lo mismo veo en las pymes: la planilla de cálculo no mató al contador, multiplicó los análisis que hacemos. Cuando algo se abarata, se usa mucho más. La pregunta es quién se entrena para jugar con la máquina al lado.
10 empresas ya valen el 42% de toda la bolsa de EE.UU.
Según The Kobeissi Letter, las "AI Big 10" (las 7 Magníficas + Broadcom, AMD y Micron) llegaron a un récord del 42% de la capitalización bursátil. En la burbuja puntocom, tecnología, medios y telecomunicaciones tocaron el 41%. Japón, en los 80, el 44%.
Mi lectura: nunca tanta plata apostó a una sola tecnología. Para una pyme, la oportunidad no está en adivinar si es burbuja, sino en usar hoy lo que esa inversión ya abarató.
¿Vos qué pensás: burbuja o cambio de era?
BREAKING: The "AI Big 10" now accounts for a record 42% of US stock market cap.
This includes Magnificent 7 stocks as well as Broadcom, $AVGO, AMD, $AMD, and Micron, $MU.
This figure has more than doubled since the 2022 bear market low.
By comparison, during the 2000 Dot-Com Bubble, the Technology, Media & Telecom (TMT) sector peaked at 41%, while the Nifty Fifty peaked at 40% in the 1970s.
Furthermore, Japan’s equity market bubble in the 1980s peaked at 44%.
In the past, only railroad stocks have significantly exceeded this concentration, accounting for 63% of US market cap at their highest point in the 1900s.
The dominance of Big Tech is extraordinary.
La diversificación se está muriendo.
De cada US$1 invertido en el S&P 500, unos 41 centavos van a solo 10 empresas. Nvidia sola se lleva 8. Las otras 402 empresas del índice suman apenas 23.
Hoy "comprar el índice" es, en buena medida, apostar a la IA y a Big Tech.
¿Lo tenés en cuenta cuando pensás en diversificar?
Diversification is dying.
For every $1 invested in the S&P 500, ~41 cents now goes to just the 10 largest stocks.
Nvidia, $NVDA, alone accounts for 8 cents, followed by Apple, $AAPL, at 7 cents, Microsoft, $MSFT, and Alphabet, $GOOGL, at 6 cents each, and Amazon, $AMZN, at 4 cents.
The next 5 mega-cap names, Broadcom, $AVGO, Meta, $META, Tesla, $TSLA, Micron, $MU, and AMD, $AMD, represent another 10 cents combined.
By comparison, the next 10 largest firms account for just 10 cents combined.
The top 10 stocks now represent almost 2x the allocation of 402 other companies in the index, which together account for just 23 cents of every $1.
Big Tech effectively is the market.