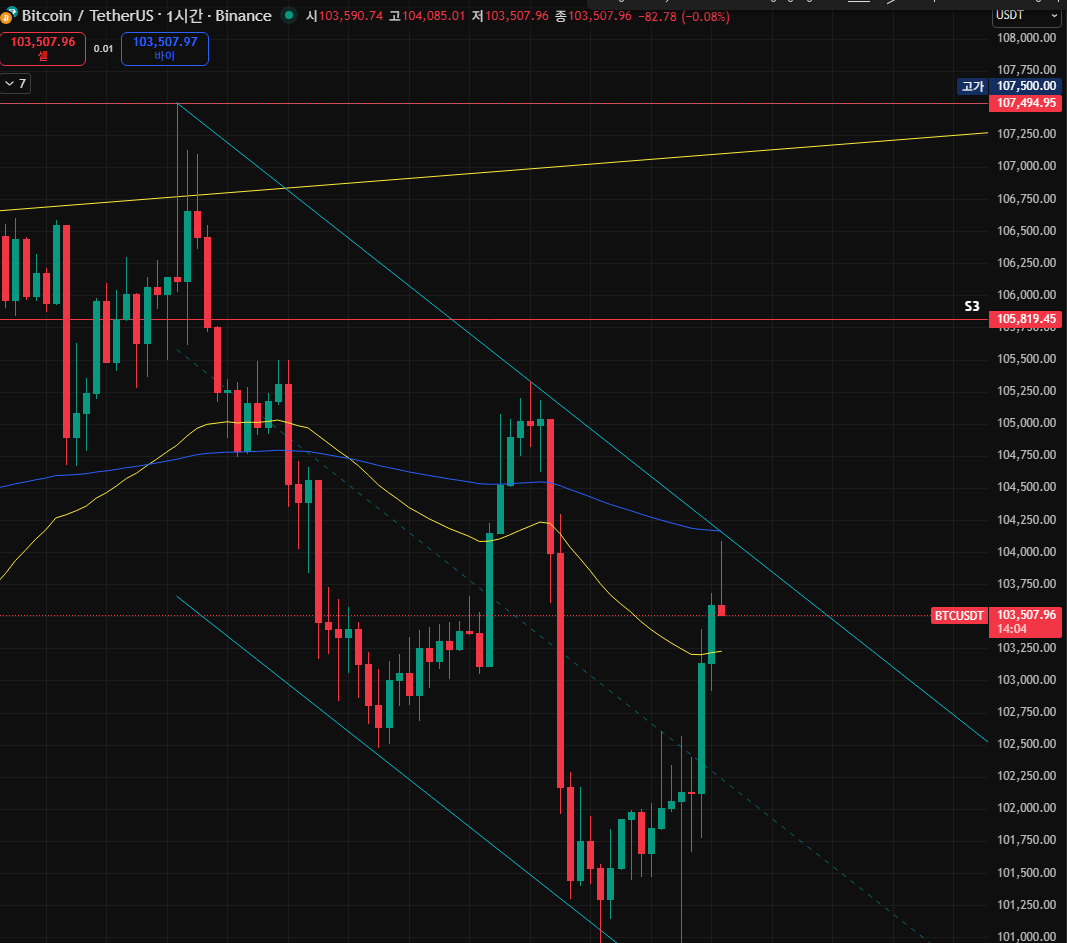
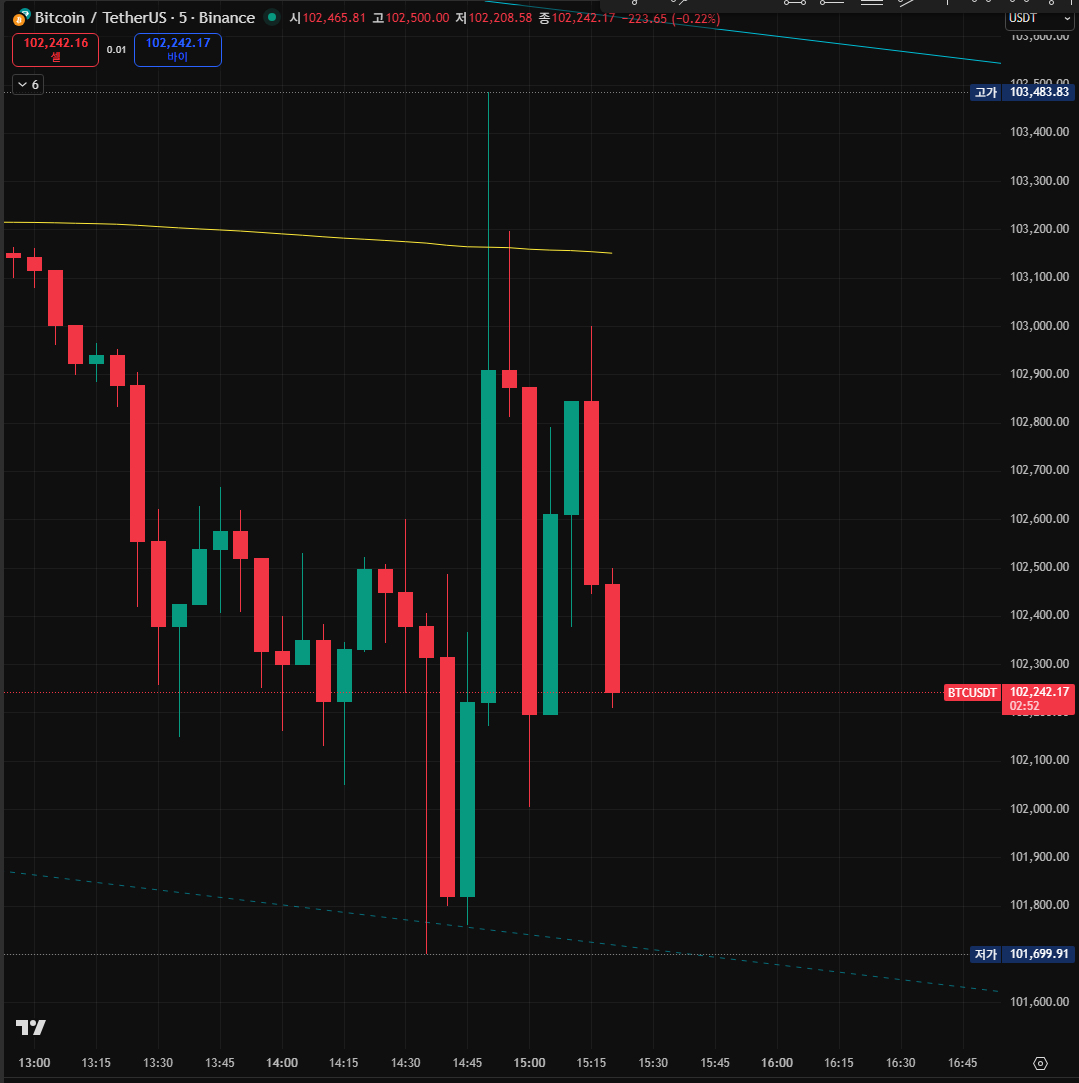
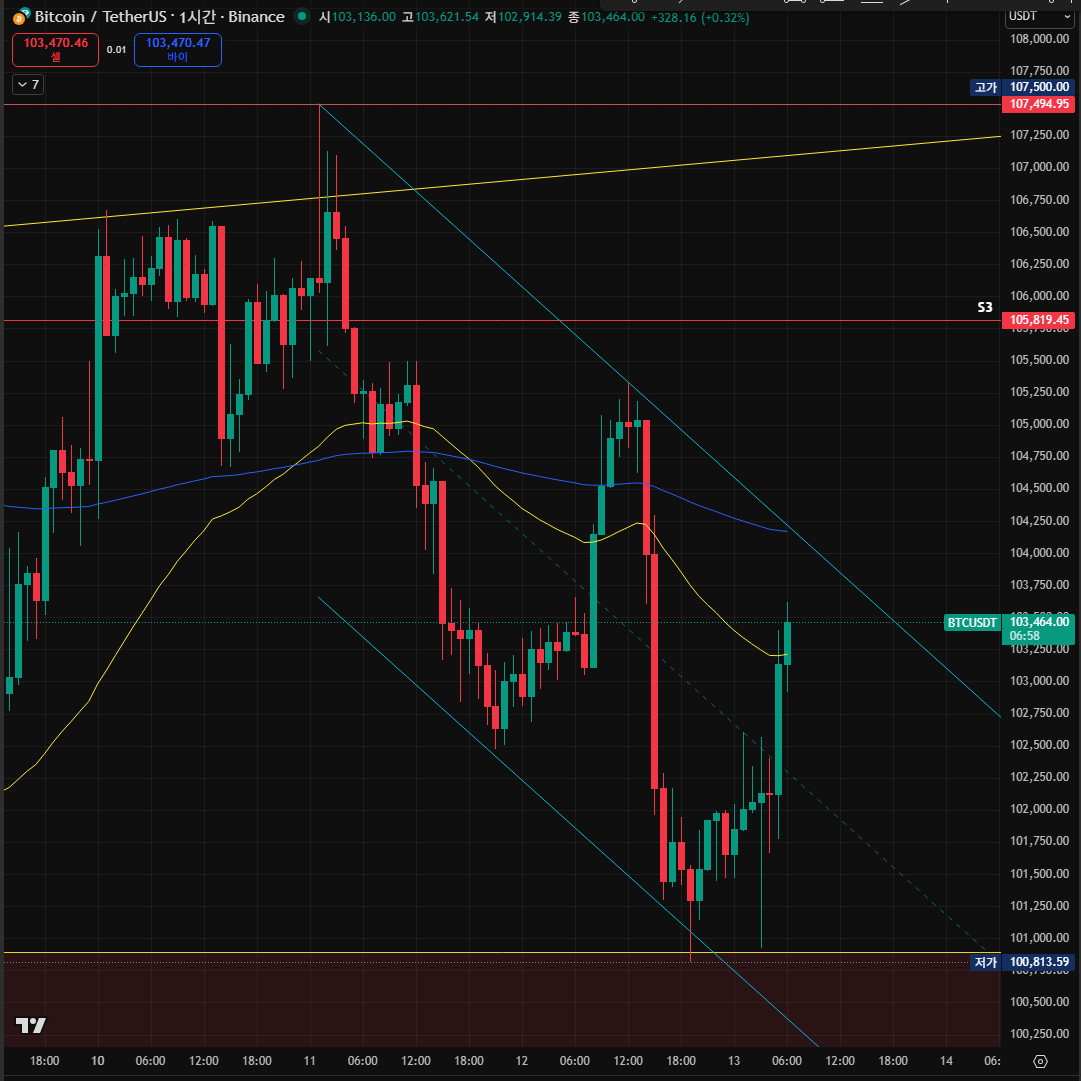
이제 더 이상 양치기 소년이 되어 믿지 않는 재료들.
하지만 가격 날아가면 이것 때문에 올랐다 할 재료들.
셧다운이 끝나면 날아갈 것이다.
TGA 유동성 시중 방출로 날아갈 것이다.
금리인하 하면 날아갈 것이다.
QT 종료 하면 날아갈 것이다.
SLR 규제 완화 하면 날아갈 것이다.
파월이 사임하거나 새로운 연준의장이 뽑히면 날아갈 것이다.
트럼프가 코인으로 더 해먹어야 하니 가만 안 있을 것이다.
스테이블코인 시장을 키워서 미국 단기채 수요를 만들어야 하기 때문에 코인 시장을 완전 죽일 수 없다. 결국 활성화 시킬 것이다.
알트 ETF 계속 상장하니 주식 통로로 자금 들어와서 날아갈 것이다.
기관들이 계속 사주는 재무전략 DAT로 날아갈 것이다.
스트레티지 세일러 형님이 가만히 안 있을 것이다.
톰 리 아저씨가 연말 ~ 내년 초 더 간다고 했고 그가 이사회 의장으로 있는 비트마인이 이더리움 계속 담고 있다.
블랙록이 토큰화 중요하다고 말했다. 그들이 IBIT 수수료 장사 하고 IBIT 기반 옵션 한도가 늘어났다.
JP 모건이 IBIT 기반 상품 만들었는데 뭘 하려고 하니 의도가 있을 것이다.
코인베이스가 12월 17일 뭐 한다고 운을 자꾸 띄우는데 이유가 있을 것이다.
ICO 해야 하는데 성공하려면 코인 시장이 좋아야 한다.
또 뭐가 있을까요?
QT 조기 종료 이후에도 왜 유동성이 부족한가?
-
미국 레포 시장이 잠시 안정되는 듯했지만, 다시 긴장 신호가 빠르게 커지고 있습니다.
정부가 재개방되면서 재무부 TGA에서 대규모 현금이 시장으로 유입될 것이라는 기대가 있었고, 실제로 SOFR 금리도 한때 IOR과의 스프레드가 거의 사라질 정도로 안정세를 보였습니다.
하지만 며칠 지나지 않아 SOFR이 다시 가파르게 오르면서 IOR 대비 약 8bp까지 벌어지는 모습이 나타났습니다.
이건 단기 자금시장의 유동성이 여전히 원활하지 않다는 신호로 보입니다.
골드만삭스 레포 데스크는 최근 시장 상황을 해석하며 몇 가지 중요한 관찰을 제시했습니다.
먼저 연준 관계자들은 최근 준비금 상태를 두고 “풍부하지는 않지만 약간 충분한 수준”이라는 애매한 표현을 사용하고 있습니다.
그러나 이런 표현의 핵심은 사실상 “준비금 보충 Reserve Management Purchases, 즉 Fed의 대차대조표 재확대가 가까워졌다”는 의미로 읽힐 수밖에 없습니다.
과거 뉴욕 연준 직원이었던 마크 카바나도 같은 전망을 내놓은 바 있고, 실제로 QT가 예상보다 두 달 앞당겨 종료된 점을 보면 Fed 내부에서도 준비금 부족에 대한 경계가 커지고 있는 것으로 보입니다.
또한 단기금리 중 하나인 EFFR 연방기금금리)
이 IOR 수준에 근접하거나 그 위로 올라가려는 움직임은 과거 2018~2019년의 사례를 떠올리게 합니다.
당시에도 같은 패턴을 보인 뒤 QT가 속도 조절에 들어갔고, 결국 2019년 9월에는 레포 시장이 붕괴하면서 연준이 급하게 유동성을 재주입한 바 있습니다.
지금도 EFFR이 IOR 수준까지 밀려오고 있어 준비금 부족이 다시 구조적으로 드러나는 과정으로 해석됩니다.
SRF 상설 레포 기구 사용 증가 역시 같은 메시지를 보내고 있습니다.
SRF는 은행들이 유동성이 부족할 때 연준으로부터 즉시 자금을 빌릴 수 있는 장치인데, 이 사용량이 늘어난다는 것은 시장 내 준비금이 충분하지 않다는 직접적인 증거입니다.
특히 연말은 계절적으로 유동성 수요가 커지는 구간이기 때문에 SRF 사용은 앞으로 더 증가할 가능성이 큽니다.
QT가 공식적으로 종료됐다고 해도 실제로는 12월 1일까지 유동성 축소가 계속되는 구조라는 점도 문제를 키우고 있습니다.
시장은 지금 이 순간에도 준비금이 빠져나가는 상황을 맞이하고 있고, 이 때문에 단기 자금시장 전반에 압력이 가중되고 있습니다.
종합하면 현재의 시장은 QT 종료만으로는 해결되지 않는 유동성 긴축 국면을 지나고 있습니다.
준비금은 5년 내 최저 수준에 있으며, SOFR EFFR 등 단기금리들은 빠르게 긴장을 반영하고 있고, SRF 사용이 다시 늘어나는 모습은 시장이 연준의 추가적인 유동성 공급을 요구하고 있다는 명확한 신호입니다.
연준은 QT ~ 중단 ~ 준비금 보충이라는 전환을 가능한 한 부드럽게 진행하고 싶어 하지만, 과거 사례를 보면 이런 전환은 항상 시장 스트레스가 일정 수준 폭발한 이후에야 본격적으로 이루어졌습니다.
결국 지금 가장 중요한 질문은 “무엇이 먼저 깨지면서 연준을 움직이게 만들 것인가”라는 점입니다.
Since the 10th October flash crash, no bullish news has been able to push the Bitcoin price higher.
Looks like something big broke that day.
This whole market just feels dead.
11월이 왔는데도 하락.
셧다운이 종료되어도 하락.
매수세가 너무 없다. 과연 버티는 것이 맞는 것인가 하는 의문이 계속 든다.
비트코인 사이클의 모든 규칙이 다 망가졌다.
365일선 아래에서 주봉마감하면 사이클 끝난다는 규칙만이 살아있는 규칙이라면?
손절의 결심이 필요한지 고민이다.
🇺🇸💧 미국 정부 재개방 이후 전망
“유동성 홍수(Liquidity Flood)” 시나리오
⸻
🔹 즉각적 영향 (향후 수일~수개월)
💸 TGA(재무부 일반계정) 지출 재개
•정부 지출 재개 → 유동성 급증
•효과는 수일~수개월 지속
🧊 QT 종료(12월)
•양적긴축 멈춤 → 연준 대차대조표 재확대 가능성
•실질적으로 완만한 QE 효과
💱 달러 약세 전환
•달러 유동성 증가 → DXY 약세 가능성 높음
⸻
🔹 단기 조치 (연말)
🛟 연말 자금경색 방지
•연말 금융기관 결제수요 대비해 “임시 유동성 공급”
•주요 툴:
•🔁 기간부 대출(Term Funding)
•🔂 SRF
→ 연말 유동성 쇼크 방지용 ‘세이프티 밸브’ 준비
⸻
🔹 2026년 1분기: 유동성 폭발 구간
💥 SLR 개편(은행 레버리지 규제 완화) — 결정적 트리거
•은행의 국채 매입 여력 확대
•→ 📉 국채금리 하락
•→ 📈 은행 대차대조표 재레버리징
•→ 💧💧💧 “초대형 유동성 바주카” 발사
📜 Crypto CLARITY Act 진행
•2026년 Q1부터 실질적 규제확정 절차 착수
•→ 기관 돈이 크립토로 진입하기 위한 제도적 문 열림
⸻
🔹 추가 부양 요소
🇺🇸 미국 국내
•💵 경기부양금 가능성
•🧱 “Big Beautiful Bill” 재정확장 추진
🌏 글로벌
•🇨🇳 중국: 대차대조표 확대 지속 (사실상 완만한 QE)
•🇪🇺 유럽: 재정 지출 확대 가능성
⸻
🔹 핵심 추진 배경
🎯 정치적 목표
•중간선거 전 경기 부양 → 유권자 만족 최대화
🏦 부채 구조 문제
•미국 정부는 계속 차환(re-financing) 해야 함
•→ 국채 수요 유지 필요 → 유동성 공급 불가피
⸻
🧠 최종 결론
🌊 “유동성 홍수(Liquidity Flood)”는 피할 수 없다.
모든 정책 신호가 **하나의 방향 — ‘리스크 자산 펌핑’**을 가리킨다.
🔥 정부 지출
🔥 QT 종료
🔥 SLR 완화
🔥 글로벌 동반 부양
🔥 달러 약세
➡️ 시장은 2026년 Q1을 향해 단계적으로 유동성 급증 구간 진입 중
# 2025년 비트코인 시장의 진실 - 기관의 전략적 물타기
## 핵심 주장: 이것은 셰이크아웃 해
**모두가 기대했던 것**
- 반감기 이후 해
- 4년 주기의 마지막 해
- 큰 상승 예상
**실제로 일어난 것**
- 완전한 횡보장
- OG(초기 투자자) 매도
- 모두가 “시장 끝났다”고 확신 (역대 최장 기간 지속)
## 기관들의 실제 목표
**그들이 원하는 것**
1. 통제할 수 없는 시장에는 진입하지 않음
1. 개인 투자자들을 부자로 만들고 싶지 않음
1. 완전한 지배력 확보
**스마트 머니의 전략**
- 일반적인 상식을 이용해 우리를 오도
- 잘못된 결정을 내리도록 유도
## 의심스러운 데이터들
### 비정상적으로 강한 가격
**5개월간 $100K 이상에서 통합**
- 사상 최대 규모의 OG 지갑 매도 압력
- 그럼에도 ATH 대비 단 17% 하락
**이것이 분배 고점처럼 보이는가?**
- 진짜 고점은 폭력적이고 포착 거의 불가능
- 그런데 $100K 이상에서 5개월간 청산 기회 제공?
- 70% 조정 기다렸다가 여유롭게 재매수 가능?
**절대 그렇게 쉽지 않다**
## 실제로 일어나고 있는 것
### 전략적 소유권 이전
**OG → 기관으로 의도적 물량 이동**
**기관 입장의 논리**
- 수십억 달러 보유한 개인들이 시장과 포지션에 영향 줄 수 있는 시장 진입 거부
- 모든 것에서 전체 공급 통제 원함
**OG 입장의 논리**
- 시장 붕괴 없이 대규모 매도 가능한 최적 시기
- 대량 매수 대기열이 존재
- 이보다 나은 청산 기회 없음
**의도적 설계 가능성**
- OG들이 이를 조율하는 대형 플레이어들과 접촉했을 가능성
### 기관의 행동 패턴
- 고점 매수 안 함
- 바닥에서 매수 후 물량 확보 완료 시 가격 조작
- 절대 지지 않음
**$100K를 바닥으로 만드는 중**
- 물량 확보 완료 후 영구적 방어 가능성
- 이 과정 완료 후에는 매도 압력 거의 사라질 것
- 교환하려던 코인들은 이미 $100K 이상에서 거래 완료
## 기관들이 활용하는 일반 통념
**투자자들을 속이기 위해 사용 중인 것들**
1. 4년 주기
1. 반감기 이후 해
1. 비트코인의 주식 시장 후행
1. OG 매도
**진짜 목적**
- 비트코인을 의도적으로 억제
- 기관들에게 물량 확보 시간 제공
- 동시에 “끝났다”고 확신시켜 개인 투자자 떨어내기
## JP모건 같은 기관들의 논리
**그들이 진입 결정 후**
- 바로 70% 하락을 감수하기 위해 진입한 게 아님
- 완전한 물량 확보 후 시장 통제 목적
## 결론
**데이터 분석 결과**
- 대규모 매도 압력에도 17%만 하락 = 강력한 매수세 존재
- 기관들의 전략적 매집 진행 중
- 개인 투자자 떨어내기 + 동시에 OG로부터 물량 흡수
- 물량 확보 완료 후 진짜 상승 시작 예상
**이것은 분배가 아니라 대규모 누적 속으로의 분배**