Proviamo a unire i puntini tra le sparate di Borghi, Bagnai e Savona degli ultimi giorni.
(Thread lungo e inadatto ai social per persone pazienti che vogliono capire dove ci portano le intenzioni del governo.
Spoiler: fuori dall'euro).
[1/]
@alberto88ca@rosanna_357@_xenio_@claudioborghi@ladydd69 Guardi che TUTTE le banche centrali (ECB, FED , BOE) finanziano il sistema solo a fronte di collaterale (non fosse stato così Lehman non sarebbe fallita). Il punto del mio tweet era: L'unico collaterale che può dare un governo sono le tasse future (ricchezza privata). Non crede?
li mettiamo in ordine, li infiliamo su un grafico, mettiamo le freccette e osserviamo che: i tassi dei nostri titoli di stato a lungo termine camminano insieme ai tassi di interesse applicati a chi si vuole comprare casa. Il grafico che segue è garantito al limone 3/
noi(io e gatta) più che volenterosi ci alziamo presto per abitudine. Farlo in modo semplice non è facile, è una relazione non lineare ma mostrarla su twitter non sarebbe efficace. Quindi dobbiamo farlo in modo "lineare".
Quindi, prendiamo i dati dalla Banca Centrale Europea 2/
@claudioborghi@CottarelliCPI Lei o è un bugiardo o non sa l'aritmetica.
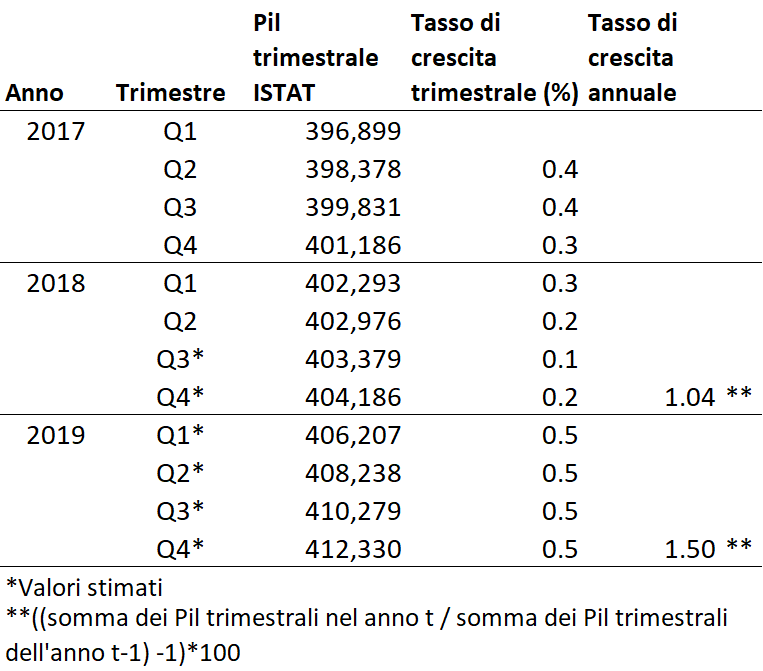
Confonde la crescita nel corso d'anno con la crescita media dell'anno (1,5%). NON si calcola come 0,5%*4!
@StefanoFassina Siamo noi i padroni del nostro destino. Le vere riforme non sono a debito. Costano di più in termini di consenso, ma sono più eque nei confronti delle future generazioni. Se il mercato ha uno sguardo al futuro più della classe politica, il problema è la seconda. Non il mercato.
@AngeloCiocca Il rispetto lo si guadagna con la serietà e la coerenza tra il pensiero le parole e il comportamento. Non con ste sceneggiate ridicole. Sì vergogni
@claudioborghi Se un partito ha promesso A e B, e un altro B e C, nel programma di governo (contratto) andava B. Su questo ha assolutamente senso il suo ragionamento. Su A e C non sarei così sicuro di dire che il popolo ha voluto così...
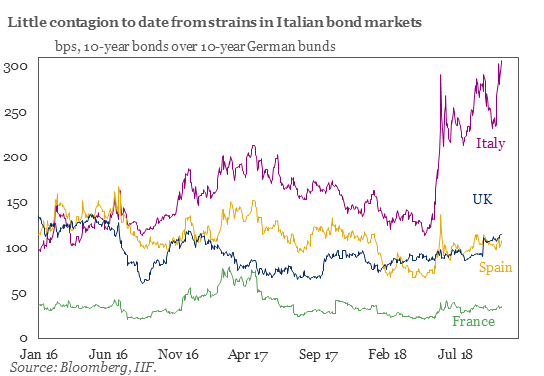
Yields on Italian sovereigns have spiked again amid budget concerns; in the event of broader bond market turbulence, concern about still-high eurozone bank-sovereign linkages could reignite.