Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
Lucra🌿
@inveserr
Bangkok
Joined March 2019
164
Following
152
Followers
694
Posts
inveserr
retweeted
ธนกร วัฒนกุล
@dolhdnoa
5 days ago
สำหรับใครที่สนใจการลงทุนในหุ้น หรือเพิ่งเริ่มต้นศึกษาเรื่องนี้ ผมได้รวบรวมความรู้พื้นฐานมาเป็นคู่มือฉบับอ่านง่าย ใช้เวลาอ่านเพียงไม่กี่นาทีครับ ก่อนหน้านี้ผมเคยแบ่งปันเอกสารความรู้เกี่ยวกับการลงทุนหุ้นฟรี และได้รับคำถามจากหลายคนที่เพิ่งเริ่มต้นว่า บางเนื้อหายังเข้าใจยากอยู่ ผมจึงตั้งใจจัดทำ คู่มือการลงทุนหุ้นช่วงปลายปี ขึ้นมาใหม่ โดยเน้นอธิบายด้วยภาษาที่เข้าใจง่าย เหมาะสำหรับผู้เริ่มต้นศึกษา ตลอดระยะเวลาที่ทำงานด้านการเทรดและการลงทุน ผมได้เรียนรู้ว่าการมีความรู้และการบริหารความเสี่ยงเป็นสิ่งสำคัญมาก วันนี้จึงอยากนำประสบการณ์เหล่านั้นมาแบ่งปัน เพื่อให้คนที่สนใจสามารถเริ่มต้นเรียนรู้ได้ง่ายขึ้น หากสนใจคู่มือฉบับนี้ ฝากกดติดตามไว้ได้ครับ และสามารถส่งข้อความมาสอบถามเพื่อขอรับเอกสารได้ฟรี ไม่มีค่าใช้จ่ายครับ
See More
inveserr
retweeted
CryptoDuck
@CryptoDuck_TH
about 1 month ago
กำหนดการ The New $AERO ของ
@aeroxyz
ออกแล้วครับ (แปลงเป็นเวลาไทย) 🗓️ 15 ต.ค. (7 โมงเช้า) จะมีการจ่ายรางวัลงวดสุดท้ายของคนที่ล็อคใน Maxi Relays หลังจากวันนี้เตรียม withdraw lock ออกมาได้เลย 🗓️ 16 ต.ค. ก่อนถึงวันนี้ ใครยังมี $xVELO หรือ $VELO นอกเชน OP Mainnet (ยกเว้น Ink) เช่น Mode / Lisk / Metal / Superseed / Unichain / Fraxtal / Celo / Soneium ให้ bridge กลับไปที่ OP Mainnet 🗓️ 21 ต.ค. ก่อนถึงวันนี้ veNFT ทุกตัวควร withdraw lock หรือ unlock ออกมาจากทุกโปรโตคอลให้หมด (ใครตั้งขาย veNFT บน Vexy แอดว่าก็ควรถอนออกมาก่อน) 🗓️ 22 ต.ค. เวลา 7 โมงเช้า เข้าสู่ Aero โฉมใหม่ และเปิด Upgrade portals ให้คนถือ $AERO, $VELO, veNFT ได้อัปเกรด (กรณี veNFT ที่โหวตรอบสุดท้ายจะดีเลย์เล็กน้อย เริ่มอัปเกรดได้ตอน 8 โมงเช้า) 🔸 The new AERO supply (2.11B total) แตกเป็น 94.5% สำหรับ Aerodrome และ 5.5% สำหรับ Velodrome 🔸 ถือ AERO แปลง 1:1 / ถือ VELO แปลง 1 ต่อ ~0.044 🔸 ยังไม่มี deadline อัปเกรดได้เรื่อยๆ 🔸 เว็บโฉมเก่าจะยังมีอยู่ เพื่อรองรับระหว่างการเปลี่ยนผ่าน ดูเพิ่ม: https://t.co/Q78DKXbZ7A
See More
inveserr
retweeted
カピバラボーイ, น้องคาปิบาร่า 🌿♎
@bankorado
9 months ago
https://t.co/H2FVHBIoXJ
inveserr
retweeted
KAPI
@prayutnahee55
4 months ago
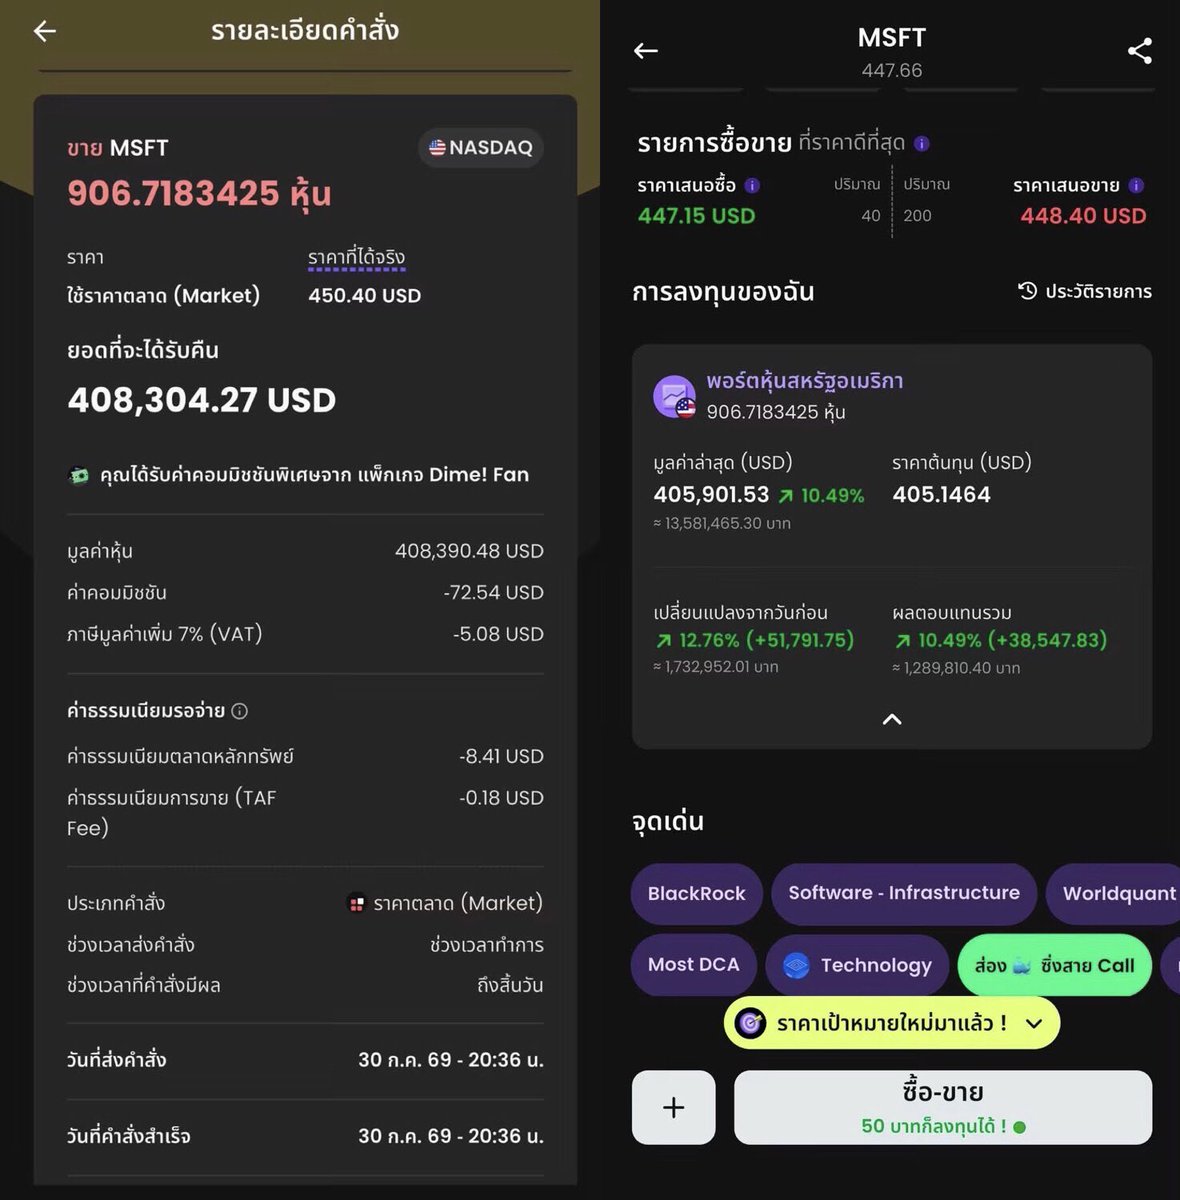
ใครที่ยังสงสัยว่า หากเราซื้อหุ้นอเมริกาผ่าน Dime แล้วเวลามีกำไรหรือได้ปันผล สรรพากรจะหักเงินเราอัตโนมัติเลยไหม หรือเราต้องไปยื่นเอง วันนี้ผมสรุปมาให้ฟังแบบเข้าใจง่ายที่สุดครับ สรุปคำตอบแรก : Dime ไม่ได้หักภาษีฝั่งไทยให้อัตโนมัติ เรามีหน้าที่นำข้อมูลไปกรอกยื่นภาษีประจำปีด้วยตัวเอง แต่ขั้นตอนไม่ได้ยากอย่างที่คิดนะครับ 1. เงินปันผล โดนหักที่อเมริกา + ยื่นฝั่งไทยเมื่อโอนกลับ - ฝั่งอเมริกา : โดนหักภาษี ณ ที่จ่ายทันที 15% อัตโนมัติ โดย Dime จะยื่นฟอร์ม W-8BEN ให้เราตั้งแต่เปิดบัญชี เงินที่เข้าแอปจะเป็นยอดสุทธิ - ฝั่งไทย : จัดอยู่ในรายได้มาตรา 40(4)(ข) หากโอนเงินปันผลกลับเข้าไทย ต้องนำยอดนั้นมารวมคำนวณภาษีเงินได้ประจำปี คิดตามอัตราก้าวหน้า 0-35% ข้อดีคือ : สามารถนำหลักฐานภาษี 15% ที่จ่ายให้อเมริกา มาใช้เป็น เครดิตภาษี เพื่อหักลบกับภาษีไทยได้ตามอนุสัญญาภาษีซ้อน ทำให้ไม่ต้องเสียภาษีซ้ำซ้อน ประมาณว่าหักลบได้สูงสุดไม่เกินยอดภาษีไทยที่ต้องจ่ายจากเงินปันผลนั้น 2. กำไรจากการขายหุ้น ยื่นเองฝั่งไทยเมื่อโอนกลับ - ฝั่งอเมริกา : ไม่เก็บภาษีกำไร Capital Gains จากการขายหุ้นของนักลงทุนต่างชาติ - ฝั่งไทย : จัดอยู่ในรายได้มาตรา 40(8) หากโอนกำไรกลับเข้าไทย ต้องนำยอดกำไรไปกรอกยื่นภาษีประจำปีออนไลน์ ยื่นช่วง ม.ค. - เม.ย. ผ่านเว็บ e-Filing ของกรมสรรพากร เอกสารที่ใช้ : ช่วงต้นปี ม.ค. - ก.พ. Dime จะส่งเอกสาร Offshore Tax Report มาให้ทางอีเมล หรือกดดาวน์โหลดในแอป จะมีตัวเลขสรุปกำไร/ขาดทุนนำไปกรอกได้เลยครับ ข้อสำคัญที่ต้องรู้ เกี่ยวกับกฎหมายภาษีใหม่ตั้งแต่ปี 2567 สรรพากรจะคิดภาษีก็ต่อเมื่อมีการ โอนเงินกลับเข้าประเทศไทย เท่านั้น หากเงินกำไรหรือปันผลยังเป็น USD อยู่ในพอร์ต Dime ก็ยังไม่ต้องยื่นภาษีครับ แต่หากโอนกลับเข้าไทยวันไหน ไม่ว่าจะโอนกลับในปีเดียวกันหรือข้ามปี หากเป็นรายได้ที่เกิดขึ้นตั้งแต่ปี 2567 เป็นต้นไป จะต้องนำมารวมยื่นภาษีในปีที่โอนกลับครับ
See More
Who to follow
Raws
@rawaso
บริการงานพิมพ์
Toeng.eth
@ToengNapol
ToengNapol.eth(💙,🧡) 6DX7RQW6
LazyINT
@LazyINT
I'm LazyINT .Sui .Eth .SKR .HL 😂 Crypto bro, AI bro, Reply guy, NFT Collector, Gamefi, Apetimism Maxi 🐵, PrepDex & Polymarket Bot 🤖
inveserr
retweeted
JRT Synth Desk
@JRTDesk
7 months ago
ถ้าให้เตือน.. จากประสบการณ์ของผมที่ผ่านมากับตัว และจากที่เห็นตัวอย่างของคนอื่นๆ ในชีวิต.. สิ่งที่จะเตือนคงไม่ใช่พวกเรื่องจิตวิทยา ไม่ใช่เรื่อง FOMO ไม่ใช่เรื่อง cut loss ที่หลายๆ คนคงได้เรียนรู้กันมาตั้งแต่เนิ่นๆ แล้ว.. แต่อยากเตือนเรื่องที่นักลงทุนบางทีไม่รู้ตัวเองว่าไม่รู้... . . 📖 กำไรจากโชค vs กำไรจากฝีมือ บางทีคนเราแยกมันกันไม่ออก.. ปี 2003, 2009, 2013, 2019, 2020, 2021, 2023, 2024 เป็นปีที่ทุกคนได้กำไรมาง่ายๆ แล้วทุกคนก็คิดว่าตัวเองเก่ง ซึ่งความจริงคือในตลาด bull แบบนั้นให้ลิงมาหลับตาเลือกหุ้นมั่วๆ ก็ยังกำไรได้ วิธี check ตัวเองแบบที่ sophisticated investors ใช้คือดู risk-adjusted return ไม่ใช่ absolute return ทำได้ 30% แต่ตลาดขึ้น 40% และ drawdown 50% ระหว่างทาง… ถือว่าแพ้ลิง กำไรที่ทำซ้ำไม่ได้ในสภาพตลาดต่างกัน คือโชค.. ไม่ใช่ทักษะ.. ทักษะคือสิ่งที่ยังทำงานได้ในตอนที่ตลาดที่ไม่เป็นใจ เช่น... คนที่ short ตลาดได้กำไรตอน 2008 ทั้งๆ ที่ทุกคนรอบข้างบอกว่าบ้า นั่นคือทักษะ.. คนที่ hedge ตอน COVID แล้วยัง positive return ช่วงนั้น นั่นคือทักษะ.. คนที่ทำ 15% ต่อปีสม่ำเสมอ 10 ปีติด ทั้งปีที่ตลาดขึ้นและปีที่ตลาดลง.. นั่นคือทักษะ เทียบกับคนที่ทำ 80% ในปี 2020 แล้วติดลบ 60% ในปี 2022... average ออกมาอาจยังบวกอยู่ แต่นั่นไม่ใช่ทักษะ นั่นคือ beta ที่ leverage สูงกลายมาเป็น alpha ปลอมๆ . . 📖 Transaction Cost กิน portfolio แบบที่ไม่รู้ตัว... ทุกคนรู้ค่า commission แต่ commission คือส่วนที่เล็กที่สุดของต้นทุนจริงๆ บางคนอาจจะคิดว่ 「เฮ้ย! ผมไม่ใช่ trader นะ..ไม่ได้ trade บ่อย เรื่องนี้ไม่เกี่ยวกับผม..」 ลองนึกดูว่าปีที่ผ่านมา rebalance กี่ครั้ง ขายตัวที่ไม่ชอบแล้วซื้อตัวใหม่กี่ครั้ง เห็นข่าว แล้วขยับ position กี่ครั้ง? คนที่คิดว่าตัวเองเป็น investor ไม่ใช่ trader บางที trade บ่อยกว่าที่คิด.. แค่ไม่ได้นับเพราะแต่ละครั้งมี「เหตุผล」ที่ดูดี ซึ่ง transaction cost ไม่ได้เกี่ยวกับความถี่ในการ trade... มันเกี่ยวกับทุกครั้งที่มีการเคลื่อนไหวเงินใน portfolio สิ่งที่ใหญ่กว่า commission และบางทีคนมองไม่เห็นคือ implementation shortfall.. ราคาบนจอคือราคาก่อนที่เราจะกด execute... พอกด order จริงๆ สิ่งที่เกิดขึ้นคือ... ถ้า order เล็ก ได้ราคาใกล้เคียงจอ แต่ถ้า order ใหญ่... ตลาดขยับหนีระหว่างที่ order กำลัง fill ราคาที่ได้จริงคือค่าเฉลี่ยของทุก partial fill ที่แย่ลงเรื่อยๆ ตามขนาด order และยังมีต้นทุนที่ไม่มีใครนับคือ bid-ask spread หุ้นที่ spread 0.5% ดูเหมือนไม่มาก แต่ถ้า trade เข้าออก 20 ครั้งต่อปี ลองคูณดูครับ กี่ % ก่อนที่จะนับ commission.. นักลงทุนส่วนใหญ่ไม่เคยนั่งคำนวณ all-in cost per trade จริงๆ commission + spread + slippage + opportunity cost ของเงินที่จมระหว่าง settle บางคนพอนับครบแล้วพบว่าจ่ายค่า cost of activity ปีละ 3-5% โดยไม่รู้ตัวมาหลายปี.. แนะนำว่าก่อนจะ trade ถามตัวเองว่า edge ของ trade นี้มากกว่า all-in (ไม่ใช่ all-in แบบนั้นนะ) cost ไหม ถ้าตอบไม่ได้... นั่นคือคำตอบแล้ว และถ้าคิดว่า limit order แก้ปัญหานี้ได้... มันแก้ได้แค่ครึ่งเดียว.. limit order แก้เรื่อง slippage ตอนเข้า แต่ยังมีเรื่อง adverse selection ที่ผมเคยพูดถึงอยู่ limit order ที่ fill มี performance แย่กว่า limit order ที่ไม่ fill โดยเฉลี่ย.. และ limit order ไม่ได้แก้เรื่อง spread ตอนออก ไม่ได้แก้เรื่อง bid-ask ตอน rebalance ไม่ได้แก้เรื่องต้นทุนรวมทั้งปี การได้ราคาเข้าที่ต้องการเป๊ะๆ ไม่ได้แปลว่า trade นั้นถูก มันแค่แปลว่าจ่ายน้อยลงในขั้นตอนเดียวของกระบวนการที่มีต้นทุนหลายชั้น . . 📖 กำไรที่หายไปมากที่สุดในชีวิตนักลงทุนไม่ได้หายเพราะตลาด... แต่มักจะหายเพราะสมองสั่งให้ทำอะไรบางอย่าง DALBAR ศึกษาพฤติกรรมนักลงทุนในอเมริกาย้อนหลัง 20 ปี (ตัวเลขในบางช่วงเวลา จาก report ตอนราวๆ 2015~2016) พบว่า S&P 500 ให้ผลตอบแทนเฉลี่ย 10.35% ต่อปี แต่นักลงทุนในกองทุนหุ้นกลุ่มเดียวกันได้เฉลี่ยแค่ 4.25% ต่อปี ไม่ใช่เพราะเลือก fund ผิด... แต่เพราะซื้อหลังจากตลาดขึ้นแล้ว และขายหลังจากตลาดลงแล้ว ซ้ำแล้วซ้ำเล่า.. ทุกรอบ . . ช่องว่าง 6% ต่อปีเรียกว่า behavior gap และมันเกิดจาก mechanism เดียวกันหมดทุกคน... เหมือนที่มีคนเคยวิจัยพบว่าการเตะประตูลูกโทษ..พบว่าผู้รักษาประตูที่เก่งๆ ระดับโลกมักจะพุ่งไปซ้ายหรือขวา 94% ทั้งที่ข้อมูลชัดเจนว่าการยืนอยู่กลางประตูให้ผลดีกว่าทางสถิติ เหตุผลคือ..การยืนเฉยๆ แล้วโดนยิง รู้สึกแย่กว่า.. การที่พุ่งไปผิดทิศทางแล้วโดนยิง ทั้งที่ผลเหมือนกัน... แต่ action ทำให้รู้สึกว่า「กูทำหน้าที่แล้ว」 สมองนักลงทุนมักทำแบบเดียวกันทุกครั้งที่ตลาดผันผวน ความรู้สึกไม่สบายใจทำให้ครั่นเนื้อครั่นตัวสั่งสมองว่า「ต้องทำอะไรสักอย่าง」เพื่อลดความรู้สึกนั้น ผลคือขายตอนพัง ซื้อตอนฟื้นแล้ว และเสีย 6% ต่อปี ทุกปี ไม่รู้ตัว การไม่ทำอะไรคือการตัดสินใจที่ยาก.. เพราะมันสู้กับธรรมชาติของมนุษย์โดยตรง ⚠️แต่นั่นไม่ได้แปลว่าห้ามทำอะไรทั้งนั้น… นักลงทุนที่ดีทำน้อยกว่า แต่ทำตาม rule ตามแผนที่วางไว้ล่วงหน้า.. ไม่ใช่ตาม feeling ที่เกิดขึ้นตอนนั้น hedging ที่ดีถูก setup ก่อนที่ตลาดจะพัง rebalancing ที่ดีถูก trigger โดย threshold ไม่ใช่โดยความกลัว.. ถ้าตัดสินใจทำอะไรบางอย่างเพราะ「ตอนนี้รู้สึกว่าควรทำ」... นั่นแหละคือ 6% ที่หายไปทุกปี . . . และที่อยากจะเตือนอีกอย่าง.. คือเตือนสำหรับ AUM ในแต่ละ bracket.. 📖 ต่ำกว่า 500,000 บาท ศัตรูไม่ใช่ตลาด... ศัตรูคือ opportunity cost ของเวลา portfolio 300,000 บาท research ทำการบ้าน due diligence อย่างหนัก 15 ชั่วโมงต่อสัปดาห์ (จริงๆ น้อยมากสำหรับผม แต่กับคนส่วนใหญ่ ผมว่าเยอะ..) ทำได้ดีมากคือ 25% ต่อปี กำไร 75,000 บาท ค่าแรงชั่วโมงละ 96 บาท ต่ำกว่า minimum wage บางประเทศ 15 ชั่วโมงต่อสัปดาห์เดียวกัน ถ้าเอาไปพัฒนาทักษะอาชีพ เรียนภาษา สร้าง side income... โอกาสที่ income จะขึ้น 100,000-300,000 ต่อปีมีสูงกว่ามาก.. ใครที่อยู่ bracket นี้.. portfolio management ไม่ใช่เรื่องสำคัญสุดที่ต้องทำในชีวิต แต่คนชอบทำผิดพลาดเดียวกันแทบทุกคน... เพราะการดู portfolio ทำให้รู้สึก productive กว่าการพัฒนาตัวเอง ทั้งที่ผลตรงข้ามกันโดยสิ้นเชิง แนะนำว่า.. ลงทุนใน index แล้วไปเพิ่ม income ก่อน แล้วค่อยกลับมาเรียนรู้เรื่องการลงทุนอย่างจริงจัง ตอนที่มันจะ matter จริงๆ . . 📖 500,000 ถึง 5,000,000 บาท ผมคิดว่าปัญหาคือเรายังไม่รู้หรอกว่าตัวเองมี edge จริงหรือเปล่า.. และเราจะไม่มีทางรู้... จนกว่าจะผ่านไปอย่างน้อย 5~7 ปีในสภาพตลาดหลายรูปแบบ ใน statistics ถ้าเรามี edge จริง 55% ต่อ trade ซึ่งถือว่าดีมากแล้ว.. เราต้องการ trade อย่างน้อย 200~300 ครั้งในสภาพตลาดที่หลากหลาย เพื่อให้ค่าสถิติมีนัยสำคัญพอที่จะแยก skill ออกจาก luck ได้ คนที่ทำได้ดีใน 1~2 ปี แล้วคิดว่าตัวเองมี edge... กำลังสับสน noise กับ signal สถาบันส่วนใหญ่ต้องการ track record 3~5 ปีก่อนที่จะเชื่อ manager คนไหน แต่นักลงทุนรายย่อยมักใช้เวลาแค่ 6 เดือน ก่อนจะ size up และยังมีปัญหาอีกชั้นหนึ่งที่ซ่อนอยู่... research มากขึ้น ทำให้ความมั่นใจเพิ่ม แต่ accuracy ไม่ได้เพิ่มตาม Philip Tetlock ศึกษา expert predictions มากกกว่า 20 ปี พบว่า ยิ่ง expert มีข้อมูลมากขึ้น.. ยิ่งมั่นใจมากขึ้น.. แต่ความแม่นยำแทบไม่เปลี่ยนเลย นักลงทุนรายย่อยก็เหมือนกัน... ยิ่ง research หนัก ยิ่ง overconfident ยิ่ง size ใหญ่ขึ้น และยิ่งเจ็บหนักขึ้นตอนที่ผิด ลองดู portfolio ตัวเองตอนนี้... trade ที่ size ใหญ่ที่สุดคือ trade ที่ research มากที่สุดใช่ไหม? แล้วมันเป็น trade ที่ดีที่สุดด้วยไหม? ถ้าคำตอบคือไม่เสมอ นั่นคือตัวพิสูจน์ว่า confidence กำลัง override judgment ทางออกที่ใช้ได้จริงคือ rule-based position sizing ที่ไม่ขึ้นกับว่าวันนั้น「มั่นใจ」แค่ไหน เพราะวันที่มั่นใจที่สุดสามารถเป็นวันที่การตัดสินใจแย่ที่สุด . . 📖 5,000,000 ถึง 30,000,000 บาท Sequence of Returns (เคยพูดถึงเรื่องนี้ไปแล้ว..) คือระเบิดเวลาที่เราอาจจะไม่รู้ตัว.. portfolio 20 ล้าน ถอนปีละ 1 ล้านเพื่อใช้ชีวิต average return 7% ต่อปี คนที่โชคร้าย ปีแรกตลาดพัง 40%... เหลือ 12 ล้าน ถอน 1 ล้าน เหลือ 11 ล้าน ปี 2 ฟื้น 67%... กลายเป็น 18.4 ล้าน ถอน 1 ล้าน เหลือ 17.4 ล้าน คนที่โชคดี.. ปีแรกได้ 67%... portfolio โตไปเป็น 33.4 ล้าน ถอน 1 ล้าน เหลือ 32.4 ล้าน ปีสองพัง 40%... เหลือ 19.4 ล้าน ถอน 1 ล้าน เหลือ 18.4 ล้าน return เดียวกันทุกปี แค่ลำดับต่างกัน แต่ผลลัพธ์ต่างกันเกือบ 1 ล้านในแค่ 2 ปี... ในระยะ 20 ปี ความต่างนี้กำหนดว่า portfolio จะอยู่รอดหรือหมดก่อนตาย.. แนะนำ ให้มี cash buffer 2~3 ปีแยกออกมาต่างหาก.. ไม่ใช่เพราะกลัวตลาด แต่เพราะกลัว timing ที่ดวงซวย.. . . 📖 30,000,000 ถึง 100,000,000 บาท พอถึงจุดนี้ คนรอบข้างเริ่มได้ประโยชน์จากเงินของเรามากกว่าที่เราคิด.. fee ที่จ่ายอยู่ไม่ได้มีแค่รูปแบบเดียว...และไม่ได้มาในรูปแบบที่เห็นได้ชัดเจนเสมอไป... กองทุนที่ผู้จัดการเลือกหุ้นให้.. management fee 1-2% ต่อปี ก่อนที่จะได้กำไรบาทแรก กองทุนที่ไปลงทุนใน fund อื่นอีกที.. fee ซ้อน fee โดยที่เอกสารไม่ได้บอกตรงๆ ว่ารวมกันแล้วเท่าไหร่ structured product ที่ธนาคารหรือสถาบันเสนอ.. margin ซ่อนอยู่ใน pricing ตั้งแต่วันแรก ตอนที่ธนาคาร structure มันขึ้นมา insurance-linked investment.. fee ซ่อนในรูป mortality charge, admin charge และ surrender period ที่ทำให้ออกไม่ได้หลายปี ที่ปรึกษาการลงทุนทั่วไป.. retainer รายปีบวก commission จากสิ่งที่แนะนำให้ซื้อ ซึ่ง incentive มันไม่ได้อยู่ฝั่งเดียวกับเราเสมอไป และที่ซับซ้อนที่สุดคือ private bank... นอกจาก advisory fee รายปีแล้ว ยังมี retrocession fee.. เวลา private banker แนะนำ fund A แทน fund B... บางครั้งไม่ใช่เพราะ fund A ดีกว่า แต่เพราะ fund A จ่าย retrocession ให้ bank สูงกว่า retrocession คือเงินที่ fund house จ่ายกลับให้ bank ทุกครั้งที่ลูกค้าซื้อ fund นั้น หักจาก management fee ของ fund โดยอัตโนมัติ ลูกค้าไม่เห็นตัวเลขนี้ในเอกสารไหนเลย.. บวกกับ spread จาก FX ที่ทำผ่าน bank บวกกับ margin จาก structured note ที่ bank ออกเอง ⚠️ Switzerland บังคับให้ disclose retrocession ต่อลูกค้าตั้งแต่ปี 2012?? (ถ้าผมจำปีไม่ผิด แต่ประมาณแถวๆ นั้นแหละ) แต่หลายประเทศใน Asia ยังไม่บังคับ... พอรวมทุกทางแล้วคำนวณจริงๆ... AUM 50 ล้าน จ่าย fee รวมทุกรูปแบบ 2% ต่อปี คือ 1,000,000 บาทต่อปี ใน 20 ปีคือ 20 ล้านบาทที่ออกจาก portfolio บวก compounding ของเงิน 20 ล้านนั้นที่หายไปด้วย.. Morningstar ศึกษาพบว่า expense ratio คือ single best predictor ของ future performance ในทุก category ทุก time horizon ไม่ใช่ manager เก่งแค่ไหน ไม่ใช่ strategy ดีแค่ไหน เพราะ fee คือ return ที่แน่นอน... alpha คือ return ที่ไม่แน่นอน คำถามที่ต้องถามก่อนลงทุนใน product ไหนก็ตาม.. 「ใครได้เงินจาก product นี้บ้าง และได้เท่าไหร่ ก่อนที่เราจะได้อะไร」 ถ้าตอบไม่ได้ชัดๆ... อย่าเพิ่งลงนาม และสำหรับ private banker โดยเฉพาะ.. ถามตรงๆ เลยว่า.. 「ธนาคารได้ retrocession หรือ referral fee จาก product ที่แนะนำให้ฉันซื้อไหม? และเท่าไหร่?」 ถ้าตอบไม่ได้ หรือตอบแบบ deflect เลี่ยงๆ... นั่นคือคำตอบแล้ว และ deal ที่คนเสนอมาให้ที่ bracket นี้... กฎที่ใช้เสมอโดยไม่มีข้อยกเว้น ถ้า deal ต้องการคำตอบเร็ว ตอบว่า「ไม่」เสมอ.. deal ที่ดีจริงๆ ไม่มีวันหมด deadline มันรอเราได้ครับ... จุดนี้ถูกต้องเลย... ต้องเปลี่ยน angle ทั้งหมด ถ้ามี access อยู่แล้ว ปัญหาจริงๆ ไม่ใช่เรื่อง tool แต่คือเรื่องที่ลึกกว่า เขียนใหม่แบบนี้... . . 📖 100,000,000 ถึง 1,000,000,000 บาท ถือหุ้น mid-cap ไทย market cap 3,000 ล้าน และถือ position 300 ล้าน คือ 10% ของ market cap ตอนที่อยากขาย เราไม่ได้ขายกับตลาด.. เราขายให้ตลาด.. นี่คือสิ่งที่เกิดขึ้นจริงๆ แม้จะใช้ Big Lot หรือ algorithm execution แล้วก็ตาม... ปัญหา 1.. Information Leakage ทุกครั้งที่โทรหา broker เพื่อจัด Big Lot trade... มีคนบน desk นั้นรู้ว่าเรากำลังจะขาย และ desk นั้นอาจมี position เองด้วย หรือมีลูกค้าอื่นที่อยากรู้ข้อมูลนี้.. ทางฝั่งผมที่อยู่อเมริกาเรียกว่า「getting shopped」ข้อมูลว่ามีคนต้องการขาย block ใหญ่รั่วออกไปตลาดก่อนที่ deal จะเสร็จ.. ราคาขยับลงก่อน เราขายได้ในราคาที่แย่กว่าที่ควร ซึ่งไม่แน่ใจว่าที่ไทยมีคำเรียกมั๊ย? solution คือ เลือก broker ที่มีกำแพงจริงๆ ระหว่าง execution desk กับ proprietary trading และไม่บอกรายละเอียดทั้งหมดให้ broker รู้ล่วงหน้ามากเกินจำเป็น.. ปัญหาที่ 2.. Adverse Selection ใน Big Lot Big Lot แก้เรื่อง market impact ได้... แต่สร้างปัญหาใหม่ counterparty ที่ยอมรับซื้อ block ใหญ่จากเรา... เค้าต้องการอะไรจาก trade นี้? ถ้า position นี้ดีจริง เค้ายินดีซื้อในราคาตลาด.. แต่ถ้าเค้าเป็น sophisticated buyer เค้ารู้ว่าเรากระตือรือร้นอยากขาย.. และจะ negotiate ต่อรองราคาให้ต่ำกว่าตลาดเสมอ.. พูดง่ายๆ คือ.. คนที่เต็มใจเป็น counterparty ใน Big Lot มักรู้บางอย่างที่เราไม่รู้ หรือเห็น value ต่างจากเรา ใน options pricing มีคำสำหรับเรื่องนี้เรียกว่า adverse selection premium และมันแพงกว่า slippage ปกติมาก ปัญหาที่ 3.. Liquidity Illusion หุ้นที่ trade วันละ 50 ล้านบาทดูมีสภาพคล่องดี แต่ถ้าถือ position 300 ล้าน... true liquidity ของเราคือกี่วันกว่าจะออกได้โดยไม่กระทบราคา? คำตอบคือนานกว่าที่คิดมาก.. โดยเฉพาะถ้าตลาดกำลังพัง.. เพราะในวันที่อยากขายที่สุด volume มักหดลงพร้อมกัน.. position ที่ดูเหมือน liquid บน spreadsheet กลายเป็น illiquid ตอนที่ต้องการ exit จริงๆ ยิ่งถือมาก ทางออกยิ่งยาก แต่ตอนเข้าซื้อ ตลาดยินดีขายให้ทุกบาท ความสะดวกในการเข้า... ซ่อน pain (in the ass) ของการออกไว้เสมอ และ tool ที่มีอยู่แก้ได้แค่บางส่วน... ส่วนที่แก้ไม่ได้คือการที่ position ใหญ่เกินไปตั้งแต่แรก . . 📖 1,000,000,000 ถึง 10,000,000,000 บาท 94% ของ family wealth จะหายไปในรุ่นลูกรุ่นหลาน.. ไม่ได้หายเพราะ investment Family wealth ข้ามรุ่น 70% จะหายไปใน generation 2 และ 90% หายไปใน generation 3 (จากที่เคยมีการ research โดย Williams Group ที่อ้างถึงกันบ่อย.. แต่ก็ไม่ได้ publish peer-reviewed research) ซึ่งพอดูว่าหายเพราะอะไร... มีแค่ 3% ที่เป็น financial planning ผิดพลาด และ 3% เป็น investment ผิดพลาด ที่เหลืออีก 94% มาจากการสื่อสารที่ล้มเหลวในครอบครัว ทายาทที่ไม่ได้รับการเตรียมความพร้อม และ lack of trust และ shared mission.. ภาษาไทยมีคำว่า「ไม่เกินสามชั่วคน」 ภาษาอังกฤษมีคำว่า「shirtsleeves to shirtsleeves in three generations」 ภาษาจีนมีคำว่า「富不过三代」 ทุกวัฒนธรรมมีสุภาษิตเรื่องนี้... เพราะมันเกิดขึ้นซ้ำๆ มาตลอดประวัติศาสตร์ กับทุกๆ วัฒนธรรมสังคม.. แล้ว solution จริงๆ คืออะไร? คนส่วนใหญ่ได้ยินคำตอบสามอย่างคือ ธรรมนูญครอบครัว.. trust.. family office.. ทั้งสามอย่างมีประโยชน์... แต่ทั้งสามอย่างเป็น structural solution สำหรับปัญหาที่แท้จริงซึ่งเป็น human problem คือ… structure ช่วยได้ แต่ไม่ใช่คำตอบทั้งหมด สิ่งที่ได้ผลจริงมีห้าอย่าง.. (ที่ผมนึกออกคร่าวๆ ตอนนี้นะ). - หนึ่ง.. ให้ทายาทจัดการเงินจริงๆ ตั้งแต่ผู้ก่อตั้ง (ผู้นำตระกูล) ยังอยู่.. วิธีที่ล้มเหลวที่สุดคือการให้ลูกหลานรับเงินก้อนใหญ่โดยไม่เคยจัดการอะไรจริงๆ จังๆ มาก่อน วิธีที่ได้ผลคือแบ่งเงินส่วนหนึ่งออกมาตั้งแต่เนิ่นๆ ให้ทายาทบริหารจริงๆ เจ็บจริงๆ ผิดพลาดจริงๆ ในขณะที่ผู้ก่อตั้งยังอยู่และยังแก้ไขได้ เพราะ ความผิดพลาดที่เกิดขึ้นตอน portfolio 10 ล้านสอนได้มากกว่าคำแนะนำทุกอย่างรวมกัน และดีกว่าปล่อยให้ทายาทเรียนรู้ด้วย portfolio 1,000 ล้านหลังจากที่ไม่มีใครแก้ไขได้แล้ว - สอง.. พูดเรื่องเงินในครอบครัวให้เร็ว.. ดีกว่ารอพูดตอนที่รู้สึกสบายใจ ครอบครัวใน Asia ส่วนใหญ่เก็บเรื่องความมั่งคั่งเป็นความลับจากลูกหลาน.. เจตนาดี.. กลัวลูกเสีย.. กลัวลูกไม่ตั้งใจเรียน.. กลัวลูกรู้สึกว่าไม่ต้องพยายาม.. แต่ผลที่เกิดขึ้นจริงคือลูกหลานได้รับเงินโดยไม่มี context ไม่รู้ว่าเงินมาจากไหน.. ไม่รู้ว่ามันใช้เวลากี่ปี ไม่รู้ว่ามีภาระอะไรติดมาด้วย และไม่มีเวลาเตรียมตัวรับมัน.. การพูดถึงความมั่งคั่งของครอบครัวอย่างตรงไปตรงมา รวมถึงที่มา มูลค่าโดยประมาณ structure และ expectation คือสิ่งที่ทำให้ทายาทกลายเป็น steward ไม่ใช่แค่ผู้รับมรดก.. - สาม.. แยกให้ออกระหว่าง ownership, management และ benefit ปัญหาใหญ่ที่สุดของ family business คือการที่สามอย่างนี้ปนกันผสมกันมั่วไปหมด.. ทุกคนที่เป็นเจ้าของรู้สึกว่าตัวเองมีสิทธิ์จัดการ.. ทุกคนที่จัดการรู้สึกว่าตัวเองควรได้รับผลประโยชน์มากกว่า.. ทุกคนที่ได้รับผลประโยชน์รู้สึกว่าตัวเองควรมีสิทธิ์ออกเสียงในการจัดการ.. สามอย่างนี้ต้องแยกออกจากกันอย่างชัดเจนตั้งแต่ต้น และต้องทำตั้งแต่ผู้ก่อตั้งยังอยู่ เพราะหลังจากไม่อยู่แล้ว ไม่มีใครที่ทุกคนเคารพพอที่จะ enforce ได้ - สี่.. Trust ที่ดีไม่ใช่แค่ภาษีและมรดก... มันคือ governance tool คนส่วนใหญ่ set up trust เพื่อประหยัดภาษีหรือเพื่อส่งต่อมรดก แต่ trust ที่ทำหน้าที่ได้จริงในระยะยาวคือ trust ที่มี clear mandate ว่าจะบริหาร wealth เพื่ออะไร เพื่อรักษา lifestyle ของทายาท? เพื่อสนับสนุน education เท่านั้น? เพื่อการกุศล philanthropic purpose? เพื่อรักษา business ให้อยู่ในครอบครัว? trust โดยไม่มี mandate ที่ชัดเจนคือแค่ภาชนะที่ใส่ความขัดแย้งไว้ข้างใน.. และปล่อยให้ลูกหลานแม่งถกเถียงทะเลาะกันในรุ่นต่อไป - ห้า.. Family Office และความเชื่อที่ว่า「เราทำเองได้」 family office ที่ run ได้ดีต้องการงบดำเนินการปีละ 30~50 ล้านบาทขึ้นไป (ผมประเมินคร่าวๆ สำหรับขั้นต่ำ สุดๆ นะครับ..) เพราะต้องการ CIO, legal, tax, accounting, reporting และ compliance จริงๆ ไม่ใช่แค่คนช่วย admin ถ้า AUM ต่ำกว่า 500-700 ล้าน cost อาจกิน return ไปมากกว่าที่ประหยัดได้ ทางเลือกที่ดีกว่าคือ multi-family office ที่ share ต้นทุนกับครอบครัวอื่น.. แต่ปัญหาที่พบบ่อยกว่าคือ... คนที่ลงทุนเก่ง มักคิดว่าตัวเองไม่ต้องการ structure อะไรเลย logic ฟังดูสมเหตุสมผล ..「กูสร้างความมั่งคั่งนี้ขึ้นมาเองได้ แสดงว่ากูรู้เรื่องการลงทุนดีกว่าคนที่จะมา manage ให้」(ผมเองก็มี logic นี้) และ logic นั้น... ถูกบางส่วน แต่มีสิ่งที่ logic นั้นมองข้ามไปสามเรื่อง เรื่องแรก… ทักษะในการสร้างความมั่งคั่ง ≠ ทักษะในการรักษามัน การสร้างความมั่งคั่งต้องการ concentrated bet, high conviction, risk tolerance สูง… การรักษาความมั่งคั่งต้องการ diversification, governance, downside protection… สองอย่างนี้ไม่ใช่แค่ต่างกัน... มันขัดแย้งกันโดยธรรมชาติ คนที่รวยจากการ concentrate ใน position เดียวหรือไม่ก่ตัว.. มักเจ็บสุดตอนที่ต้อง diversify ออก.. เพราะสมองมันบอกว่านี่คือสิ่งที่ทำให้รวย ทำไมต้องขาย.. แต่ position ที่สร้างความมั่งคั่งได้ ไม่จำเป็นต้องเป็น position ที่รักษาความมั่งคั่งได้.. เรื่องสอง… ไม่มีใคร check bias ของเราเลย.. ทุก fund manager ระดับโลกมีคนที่บอกว่า「คิดผิดแล้ว」ได้ investment committee, board, LP ที่ถามคำถามยากๆ.. คนที่ run เองมักไม่มีสิ่งนี้.. และยิ่งประสบความสำเร็จมากเท่าไหร่ คนรอบข้างยิ่ง push back น้อยลงเท่านั้น.. นั่นไม่ใช่สัญญาณว่าเราถูกเสมอ มันคือสัญญาณว่าคนรอบข้างเลิกพยายามบอกเราแล้ว (ผมเองก็เจอปัญหานี้) solution จริงๆ คือสร้าง investment committee ที่มีคนนอกครอบครัวอย่างน้อยหนึ่งคน ที่ได้รับอนุญาตให้ไม่เห็นด้วยกับเรา และไม่กลัวที่จะทำ.. เรื่องสาม… Key Person Risk.. ถ้าเราคือคนที่รู้ทุกอย่างเกี่ยวกับ portfolio... รู้ว่าเงินอยู่ที่ไหน structure เป็นยังไง relationship กับใครบ้าง.. แล้ววันนึงเราไม่อยู่หรือไม่สามารถสื่อสารได้กะทันหัน.. ครอบครัวจะรู้ได้ยังไงว่าต้องทำอะไร? นี่คือ single point of failure ที่โหดกว่าการลงทุนผิดพลาด.. solution คือมี documented investment policy statement ที่ละเอียดพอที่คนอื่นจะ run ต่อได้ และ update ทุกปี ไม่ใช่ทำครั้งเดียวแล้วลืม.. แต่ไม่ว่าเนาจะเลือก structure ไหน... สิ่งที่สำคัญกว่า structure เสมอคือ คนที่นั่งอยู่ในนั้น มี incentive ตรงกับคุณไหม รวมถึงตัวเราเองด้วย... เพราะบางทีคนที่ incentive ไม่ตรงกับ long-term wealth preservation มากที่สุด คือคนที่สร้างมันขึ้นมา และยังอยากเล่นเกม offensive ต่อไป . . 📖 10,000,000,000 บาทขึ้นไป ที่ bracket นี้มีปัญหาที่ไม่เหมือน bracket ไหน... คือไม่มีใคร push back เรา.. ไม่ใช่เพราะทุกคนเห็นด้วยจริงๆ แต่เพราะทุกคนที่เข้าถึงเราได้มักกลัวว่าจะมีบางอย่างที่จะเสียถ้าเราไม่พอใจ ที่ปรึกษาเห็นด้วยเพราะ retainer.. ลูกน้องเห็นด้วยเพราะ bonus.. ครอบครัวเห็นด้วยเพราะมรดกที่รอรับ.. ผลคือข่าวร้ายมาถึงเราช้าลงเรื่อยๆ good news วิ่งมาหาเราเร็วขึ้นเรื่อยๆ และเราตัดสินใจจากข้อมูลที่ถูก filter มาหลายชั้นแล้ว โดยที่รู้สึกว่ากำลัง well-informed อยู่ นี่คือ echo chamber ที่สร้างขึ้นโดยไม่ได้ตั้งใจ และมันอันตรายกว่า market crash และยังมีอีกเรื่อง... ความแตกต่างระหว่าง 10,000 ล้านกับ 13,000 ล้าน เปลี่ยนชีวิตได้จริงๆ อีกเท่าไหร่? แต่ความแตกต่างระหว่าง 10,000 ล้านกับ 3,000 ล้าน เปลี่ยนได้มาก ไม่ใช่แค่ตัวเลข asymmetry นี้หมายความว่าเป้าหมายที่แท้จริงไม่ใช่ maximize return อีกต่อไป มันคือ minimize catastrophic downside แต่คนส่วนใหญ่ยัง play offensive เพราะนั่นคือสิ่งที่พาพวกเขามาถึงตรงนี้ สมองมันจำไม่ได้ว่าเกมเปลี่ยนแล้ว.. นั่นคือ sunk cost fallacy version ที่รวยที่สุด . . 📚คำเตือนพวกนี้.. ส่วนหนึ่งมาจากหนังสือ.. งานวิจัย.. data.. จากการทำพลาดเองด้วยตัวเองในบาง bracket ที่พูดถึง.. และจากประสบการณ์ของคนบางคนที่รู้จัก.. ไม่มีใครเรียนรู้เรื่องพวกนี้จากการอ่านอย่างเดียว บางทีมันต้องเจ็บก่อน.. เจอก่อนถึงจะรู้.. แต่ให้ดีสุด พยายามเรียนรู้ให้ได้จากประสบการณ์ของคนอื่น ดีกว่าเจอเองเจ็บเอง.. เงิน 500,000 พังเพราะ stock picking ผิด เงิน 5,000,000 พังเพราะ sizing ผิด เงิน 50,000,000 พังเพราะ sequence ผิด เงิน 500,000,000 พังเพราะ structure ผิด เงิน 5,000,000,000 พังเพราะ governance ผิด เงิน 50,000,000,000 พังเพราะ... ลืมว่าตัวเองกำลังเล่นคนละเกมแล้ว แต่สิ่งที่เหมือนกันทุก bracket.. ความผิดพลาดที่แพงในชีวิตนักลงทุนทุกคน คือไม่เคยรู้สึกว่ากำลังทำความผิดพลาดตอนที่กำลังทำมัน.. มันรู้สึกว่าเป็นการตัดสินใจที่ดีที่สุดด้วยข้อมูลที่มีอยู่ตอนนั้น.. ด้วยความมั่นใจที่สุด นั่นแหละคือ「สิ่งที่ไม่รู้ว่าไม่รู้」😅 P.S. คำเตือนสุดท้ายคือ..『อย่าติดหี…』 https://t.co/MTMjGgBXwR
See More
inveserr
retweeted
Galadriel
@Galadriel_TX
7 months ago
CLARITY Act จริง ๆ คืออะไร ถ้าเล่าแบบตรงไปตรงมา มันไม่ใช่เรื่องคริปโตอย่างเดียว แต่มันคือเรื่องที่ว่าใครจะเป็นคนออกแบบ กติกาของเงินในโลกยุคใหม่ ตอนนี้สหรัฐฯ อยู่ในสถานการณ์แปลกมากเพราะเป็นศูนย์กลางคริปโตโลก แต่กฎหมายกลับไม่ชัดเจน ส่งผลให้ทั้งคนเก่ง ทั้งบริษัท ทั้งเงินทุนเริ่มย้ายออกไปประเทศอื่น โดยเฉพาะไปที่สิงคโปร์และอาบูดาบี CLARITY Act คือความพยายามจะจัดระเบียบ อะไรคือ securities จะขึ้นอยู่กับ SEC ส่วนอะไรที่เป็น commodities จะขึ้นอยู่กับ CFTC เพื่อให้ทุกคนรู้ว่าเล่นเกมนี้ต้องเล่นยังไง แต่จุดที่น่าสนใจคือ ความเห็นของ Scott Bessent รมต.คลังสหรัฐฯ เขาบอกว่าความมั่นคงทางเศรษฐกิจคือความมั่นคงของชาติ นี่เป็นคำที่มีน้ำหนักมาก แปลความหมายจริง ๆ เขากำลังบอกว่าถ้าสหรัฐฯ ไม่ควบคุมกติกานี้ ประเทศอื่นจะเป็นคนตั้งกติกาแทน ใครตั้งกติกา คนนั้นได้อำนาจ แล้วทำไมต้องรีบ ถ้าหลังปี 2026 อำนาจในสภาเปลี่ยน กฎหมายนี้อาจไม่ผ่านอีกเลย นี่คือสิ่งที่เรียกว่า “window of opportunity” ซึ่งในประวัติศาสตร์มันเปิดไม่นาน อีกด้านที่น่าสนใจมาก Bessent วิจารณ์คนในวงการคริปโตเอง เขาเรียกว่าเป็นพวก “nihilist” แปลว่าคนที่ไม่ต้องการกฎหมายเลย ตรงนี้สะท้อน conflict ใหญ่มาก ฝั่งหนึ่งเชื่อใน freedom แบบสุด อีกฝั่งเชื่อว่าถ้าไม่มีกฎ ระบบจะโตไม่ได้ นี่ไม่ใช่แค่ debate ทางกฎหมาย แต่มันคือ debate ทางปรัชญาความเชื่อในระบบการเงิน decentralize เชื่อไหมว่า .. ตลาดไม่ได้กลัว regulation ตลาดกลัวความไม่แน่นอน เพราะถ้าไม่รู้กติกา เงินก้อนใหญ่จะไม่กล้าเข้ามาสักที ดังนั้นถ้ากฎหมายชัด เงินสถาบันจะไหลเข้าตลาดคริปโตมากกว่านี้ เรื่องนี้ไม่ใช่แค่กฎหมายคริปโตหรือการกำกับดูแลบริษัทแต่มันคือการแย่งสิทธิ์ในการออกแบบอนาคตของระบบการเงินโลก และ CLARITY Act คือหมากหนึ่งในเกมนั้น
See More
inveserr
retweeted
Aero
@aeroxyz
8 months ago
It's a great day to trade the S&P 500 on
@base
.
inveserr
retweeted
peterpriew 🔴✨🥷
@PriewPeter
8 months ago
🥳 สมัครเองได้แค่ 10% พิเศษ exclusive boost สมัครผ่านลิงก์ผมได้ 15% Cashback 🔥 . ใช้บัตร
@ether_fi
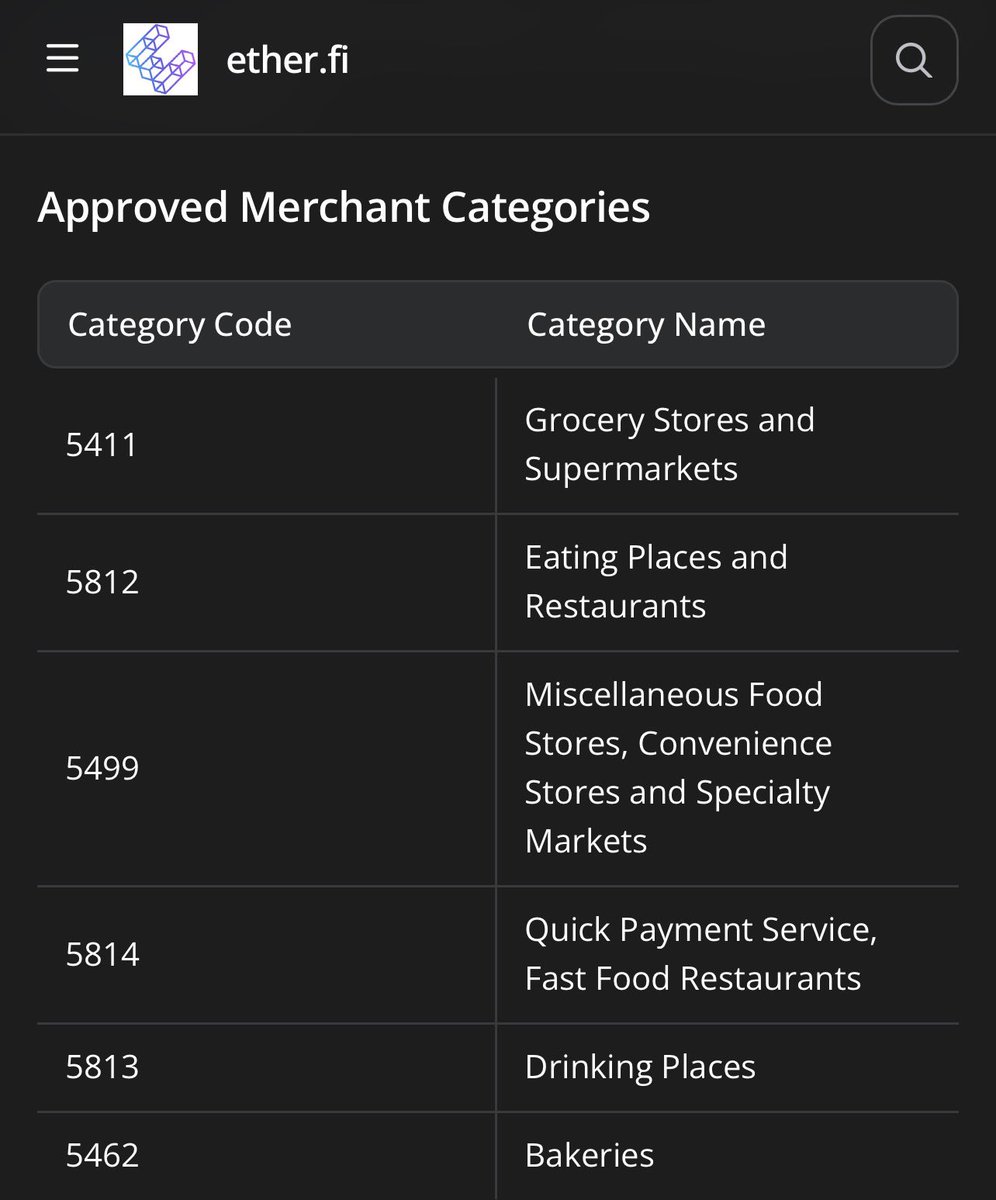
Cash กิน ใช้ชีวิตปกติ = ได้ Cashback กลับมาเป็น $ETH 💳 New users รับพิเศษ 15% Cashback เพียงสมัครผ่าน Link ของผมครับ (ในคอมเมนต์นะครับ) . แถมได้ลุ้นกินฟรีด้วยครับ เพียงโพสต์มื้ออาหารของเราพร้อมแฮชแทก #DineDifferent 😋 วันนี้มากิน Yayoi กับเมนู Mixed Toji 🇯🇵 . 🍽️ หมวดร้านอาหาร + ตัวอย่างในไทย (พร้อม Tips ใช้จริง) . 1️⃣ Supermarket (5411) 🛒 . → Lotus’s, Big C, Tops, Makro . ⚠️ Makro ต้อง “ออนไลน์” เท่านั้น (หน้าร้านยังไม่รองรับ) . 2️⃣ Restaurant (5812) 🍜 . → MK, Sizzler, Yayoi, After You . 3️⃣ Convenience (5499) 🏪 . → 7-11, Lawson, FamilyMart . ⚠️ 7-11 ต้องขั้นต่ำ 200 บาท ถึงจะใช้บัตรได้ . 4️⃣ Fast Food (5814) 🍔 . → McDonald’s, KFC, Burger King . 5️⃣ Cafe / Drinks (5813) ☕ . → Starbucks, Café Amazon . ✅ Cafe Amazon = ผมใช้ประจำ . 6️⃣ Bakery (5462) 🥐 . → BreadTalk, Yamazaki . #EtherFi #CryptoCard #Cashback #DeFi #PassiveIncome #USDC #Web3 #dinedifferent #กินแล้วได้เงินคืน #peterpriew #CryptoSociety #เรียนรู้แบ่งปันเติบโต
See More
inveserr
retweeted
peterpriew 🔴✨🥷
@PriewPeter
8 months ago
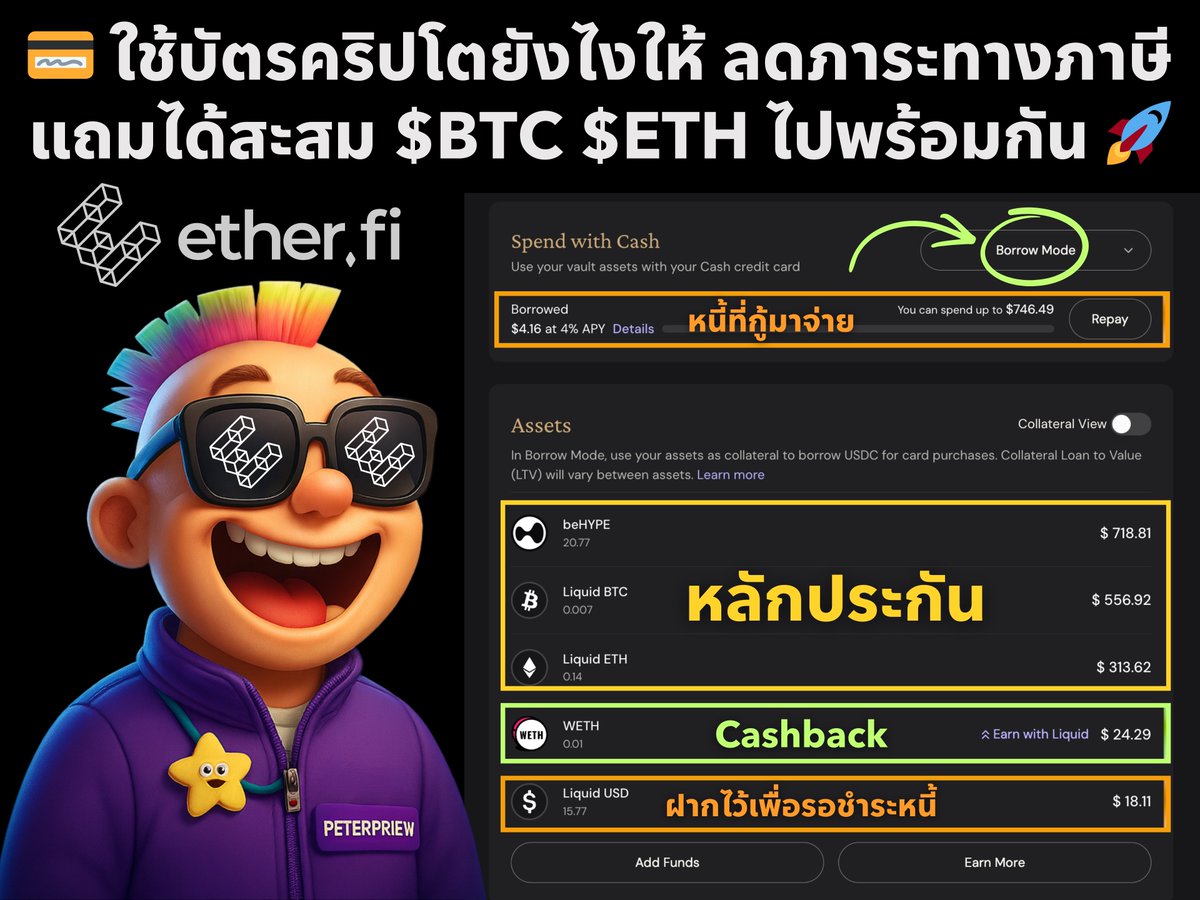
💳 ใช้บัตรคริปโตยังไงให้ ลดภาระทางภาษี แถมได้สะสม $BTC $ETH ไปพร้อมกัน 🚀 1/7 วันนี้ผมจะมาแชร์กลยุทธ์การใช้บัตร
@ether_fi
ฉบับสายวางแผนกึ่ง Passive Income ที่ผมใช้อยู่จริง บอกเลยว่าโหมดนี้เปลี่ยนโลกการใช้จ่ายของผมไปเลย . ❌ ผมเลิกจ่ายสด แล้วเปลี่ยนมาใช้ Borrow Mode ✅ หลายคนถามว่ามีบัตรแล้วทำไมไม่รูดจ่ายปกติ ? . ทำไมต้องกู้ให้เสียดอกเบี้ย 4% ? . คำตอบสั้นๆ คือ "เพื่อลดภาระทางภาษี (Tax Efficiency)" และ "ไม่เสียโอกาสถือสินทรัพย์" ครับ มาดูไส้ในที่ผมเซ็ตไว้กัน 👇 (มีต่อ)
See More
inveserr
retweeted
Jadz | TP SQUAD
@justjadz
9 months ago
🚨 เข้าไปเช็คกันด้วยนะคัฟชาวกุ้ง openclaw
inveserr
retweeted
CEO InternTH
@0xInternCEO
9 months ago
ระวังตกรถหากไม่ลองเล่น Robinhood Chain 💚 ตอนนี้เปิดให้ลอง Testnet แล้วสำหรับ
@RobinhoodApp
Chain เป็น L2 บน Ethereum + ใช้เทคโนโลยีของ
@arbitrum
เน้นเรื่อง RWAs เทรดหุ้น, ETF 24/7 ทำตามนี้เลย ใครทำไม่เป็นเดี๋ยวมาเขียน Guide 👇🏻 https://t.co/NwhTzKv7Ya
See More
inveserr
retweeted
Killstory
@killstoryyy
10 months ago
เพิ่งอ่านรายงาน Big Ideas 2026 ของ
@ARKInvest
จบ และคิดว่าเป็นประโยชน์เลยเอามาแชร์ให้อ่านกันครับ (อยากให้ไปอ่านเอกสารในต้น Post กันด้วยดีมากๆ) 1. The Great Acceleration ARK มองว่าเราไม่ได้เจอเทคโนโลยีเปลี่ยนโลกทีละตัว แต่เจอพร้อมกัน 5 ตัว (AI, Blockchain, Robotics, Energy, Multiomics) จะเห็นได้ว่า AI เป็นตัวเร่งให้ทุกอย่างโตเร็วขึ้นแบบก้าวกระโดด 2. AI Infrastructure ต้นทุนความฉลาดของ AI กำลังถูกลงอย่างมาก ปีที่ผ่านมาค่า Inference หรือการประมวลผลของ AI ลดลงกว่า 99% แปลว่าจากนี้เราจะเห็น AI เข้าไปสิงอยู่ในทุกที่เพราะต้นทุนมันแทบจะเป็นศูนย์ โดยเงินลงทุนทางด้าน AI Infrastructure กำลังไหลไปที่ Data Center (ปล. Google ก็พึ่งเปิดตัว Data Center ในไทย) ARK คาดว่าตัวเลขการลงทุนจะพุ่งไปแตะ $1.4 Trillion ภายในปี 2030 ใครที่ถือหุ้นกลุ่มโครงสร้างพื้นฐานหรือชิป น่าจะยังเห็น Demand ที่แข็งแกร่งต่อไปอีกยาว 3. The AI Consumer Operating System พฤติกรรมผู้บริโภคกำลังเปลี่ยน เรากำลังจะเลิกเข้าแอปฯ แล้วหันมาสั่งงานผ่าน AI Agent แทน ARK ทำนายว่า AI จะไม่ได้แค่คุยเก่ง แต่จะเริ่ม "ซื้อของ" แทนเราได้ นี่คือโอกาสใหม่ของตลาด E-commerce มูลค่าหลายแสนล้าน 4. AI Productivity รายงานระบุตัวเลขที่น่าตกใจมาก คือต้นทุนการพัฒนาซอฟต์แวร์ลดลงถึง 91% ภายในเวลาแค่ 8 เดือน เมษาถึงธันวา 2025 จาก $3.50 เหลือแค่ $0.32 ต่อ 1 ล้าน Token นี่คือเหตุผลว่าทำไมเราถึงเห็น Apps และ Services ใหม่ๆ ผุดขึ้นมาเป็นดอกเห็ด คนทำงานที่ใช้สมองเป็นหลัก หรือ Knowledge Worker จะไม่ได้ตกงาน แต่จะกลายเป็น "ผู้คุมกองทัพ AI" มูลค่าทางเศรษฐกิจที่จะถูกปลดล็อกออกมาจากการที่คนกับ AI ทำงานร่วมกัน อาจสูงถึงหลายล้านล้าน Dollar 5. Bitcoin มาฝั่ง Crypto บ้าง ตอนนี้ $BTC ไม่ใช่แค่เรื่องของรายย่อย แต่เป็นสินทรัพย์ระดับสถาบันเต็มตัว ตัวเลขที่น่าสนใจคือ ในปี 2025 ETF และบริษัทต่างๆ ถือครอง Bitcoin รวมกันถึง 12% ของ Supply ทั้งหมดแล้ว 6. Tokenized Assets (RWA) นี่คือ Big Wave Trend ของจริง ARK มองว่าสินทรัพย์ในโลกจริงจะถูกย้ายขึ้นมาอยู่บน Blockchain มากขึ้นเรื่อยๆ จากมูลค่าตลาดหลักหมื่นล้าน จะกระโดดไปเป็นหลัก $11 Trillion ภายในปี 2030 ใครมองหา Use Case จริงของ Crypto ต้องจับตา RWA ให้ดี 7. Decentralized Finance (DeFi) เทรนด์ปีนี้คือ Application over Chain คนจะเลิกสนใจว่าใช้ Chain อะไร แต่จะสนว่า App ไหนใช้งานลื่นและค่าธรรมเนียมถูก รายได้ของ DeFi กำลังทำจุดสูงสุดใหม่ แย่งส่วนแบ่งตลาดจากพวก Centralized Exchange ไปเรื่อยๆ 8. Multiomics เมื่อมนุษย์เริ่ม Hack ร่างกายตัวเองได้ ลืมภาพการกินยาแก้ปวดไปได้เลย อนาคตเรากำลังพูดถึงการ "ตัดต่อยีน" เพื่อรักษาโรคที่เคยรักษาไม่ได้ ARK บอกว่าตลาด "ยืดอายุขัย" (Longevity) มีมูลค่ามหาศาลระดับ $1.2 Quadrillion หรือ พันล้านล้านดอลลาร์ซึ่งมหาศาลมากเพราะทุกคนยอมจ่ายไม่อั้นเพื่อแลกกับเวลาที่เหลืออยู่ อนาคตจะมี AI ด้านการ Research ยา ปกติการคิดยาใหม่ใช้เวลาเป็นสิบปีและเงินมหาศาล แต่ AI จะเข้ามาลดเวลาและต้นทุนลงฮวบฮาบ ARK ประเมินว่ายาที่คิดค้นโดย AI จะสร้างกระแสเงินสดได้มากกว่ายาแบบเดิมถึง 4 เท่า แถมยังมีโอกาสรักษาโรคหายขาด ได้มากกว่าแค่ประคองอาการ 9. Reusable Rockets SpaceX ทำให้ต้นทุนส่งของขึ้นอวกาศถูกลง 95% เหลือต่ำกว่า $1,000 ต่อกิโลกรัม ลองนึกภาพว่าค่าส่งของไปดวงจันทร์เริ่มถูกลงเรื่อยๆ จนธุรกิจต่างๆ กล้าขึ้นไปลงทุน ARK มองว่ารายได้จาก Satellite Connectivity หรือการเชื่อมต่อดาวเทียมจะแตะ $1.6 Billion ต่อปี เร็วๆ นี้ 10. Robotics Humanoid) ไม่ได้มาเล่นๆ แต่มาเพื่อทำงานแทนคนทั้งในโรงงานและ "ในบ้าน" ARK ประเมินโอกาสทางธุรกิจนี้ไว้สูงถึง $26 Trillion และตอนนี้ต้นทุนหุ่นยนต์เริ่มถูกลงจนจุดคุ้มทุนมันสั้นกว่าการจ้างคนในหลายๆ งานแล้ว 11. Energy Distribution พลังงานยุค AI AI ใช้พลังงานไฟฟ้ามากก็จริง แต่เทคโนโลยีพลังงานก็วิ่งตามทัน ต้นทุน Battery และ Solar cell ลดลงต่อเนื่องตามกฎ Wright’s Law ARK เชื่อว่าถ้าไม่มีกฎระเบียบมาขัดนิวเคลียร์ยุคใหม่ (SMR) และพลังงานทางเลือกจะทำให้ค่าไฟถูกลงกว่านี้ได้อีก 40% 12. Autonomous Vehicles นี่คือบ่อน้ำมันใหม่ของยุคหน้า โดย ARK ให้มูลค่ากิจการของอุตสาหกรรม Robotaxi ไว้ที่ $34 Trillion ในปี 2030 เพราะรถยนต์ทั่วไปจอดเฉยๆ 95% ของเวลา แต่ Robotaxi วิ่งทำเงินตลอดเวลา ค่าโดยสารจะถูกกว่ารถที่คนขับเองจนคนเลิกซื้อรถส่วนตัว 13. Autonomous Logistics การส่งของด้วย Drone ถูกกว่า ใช้คนขับรถกระบะหลายเท่าตัว ARK คาดว่ารายได้จากการขนส่งอัตโนมัติจะพุ่งไปแตะ $ 480B โดยสรุป ถ้าถอยออกมามองภาพกว้างจากรายงาน Big Ideas 2026 ทั้งหมด เราจะเห็น "แก่น" เรื่องเดียวที่ซ่อนอยู่ นั่นคือ "ต้นทุนของความเป็นไปไม่ได้กำลังลดลงจนเหลือศูนย์" ถ้าเป็นเมื่อก่อน - การจ้างผู้ช่วยส่วนตัวฉลาดๆ = แพง (ตอนนี้ AI ทำให้ฟรี) - การสร้าง Asset การเงินระดับโลก = ยาก (ตอนนี้ Crypto ทำได้ในคลิกเดียว) - การรักษาโรคร้ายที่รักษายาก = เป็นไปไม่ได้ (ตอนนี้ Multiomics กำลังจะทำได้) - การมีคนขับรถส่วนตัว = หรูหรา (ตอนนี้ Robotaxi จะทำให้ถูกกว่านั่งรถเมล์) บ่งบอกเลยว่าสำหรับ คนและธุรกิจที่ยังยึดติดกับ Model การสร้างมูลค่าแบบเก่า (ขายแรงงาน, เก็งกำไรผ่านตัวกลาง, ผูกขาดความรู้) จะถูก Disrupt อย่างรุนแรง ปี 2026 ไม่ใช่ปีของการนั่งดู แต่เป็นปีของการกระโจนเข้าไปเป็น ผู้เล่นในระบบเศรษฐกิจใหม่นี้ครับ ขอให้ทุกคนโชคดีกับการเปลี่ยนผ่านครั้งใหญ่นี้ครับ
See More
inveserr
retweeted
Mr.Tᵏᵏᵍ ⚡️
@MrT09613720
10 months ago
@JamesAbruzy
+++++ study $MU $COHR $NBIS $ANET
inveserr
retweeted
CBENZ シ゚
@Crypto_Benz
10 months ago
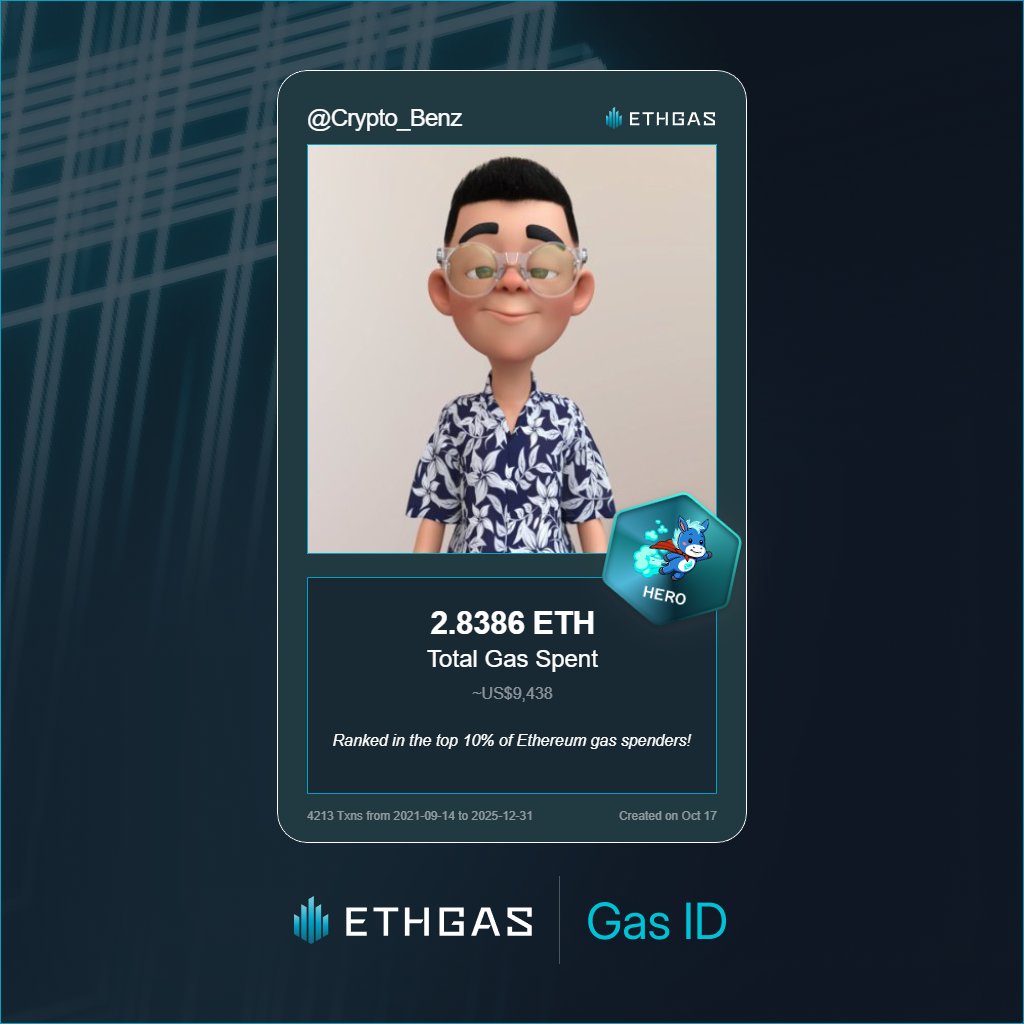
🚨 ด่วน! $GWEI มาแล้วจ้าาาาา 🔥 ⛽ ETHGas (
@ETHGasOfficial
) เพิ่งประกาศเปิด "Genesis Harvest" อย่างเป็นทางการ! 💰 โปรเจคนี้ระดมทุนได้ $12M จาก Polychain พื้นฐานโปรเจกต์คือสร้างตลาด blockspace บน Ethereum ให้ predictable มากขึ้น ช่วยให้ทำธุรกรรมเร็วแบบ instant + gasless ในอนาคต (เคย ) 📸 Snapshot / Airdrop จะมีช่วง 19 ม.ค. นี้ ใครสะสม Beans เยอะมีลุ้น! ✨ วิธีเข้าร่วม 1. เข้า https://t.co/xeRQ2loQTf 2. Connect X + Wallet (ที่ใช้แก๊สหนักสุด) 3. Gen Gas Report + ทำเควสทั้งหมด 4. Invite เพื่อนยิ่งเยอะยิ่งแจก Beans เพิ่มโหด ใครยังไม่เข้า..รีบเลยด่วนๆๆ! 💥 ถึงกระทิง 🐂 ไม่รู้จะมาไม่มา ... แต่เริ่มมีแอร์ดรอปมาเรื่อยๆ แล้ว 👀 #ETHGas #GWEI #AirdropSeason #Ethereum #GaslessFuture
See More
inveserr
retweeted
p3ddr0 ☕ FIRE
@p3ddr0x1
11 months ago
สาระ "ภาษีคลิปโต ต้องรู้" ในทุก ๆ ต้นปี สิ่งหนึ่งที่เราไม่รู้ไม่ได้เลยคือ ภาษี ไม่ว่าจะทำอะไร และยิ่งเป็นชาว web3 เรามา recap ข่าวเก่ากันหน่อย เมื่อปี 2025 (2568) นั้น 1⃣ ข่าดี เทรดคลิปโต กำไรไม่ต้องเสียภาษี 5 ปีเต็ม โดยออกมาตรการ "ยกเว้นภาษีจากกำไร ( Capital Gain ) โดยเงื่อนไข ต้องเทรดผ่านเว็บเทรดที่ได้รับใบอนุญาต จาก ก.ล.ต. ไทย เท่านั้น "ระยะเวลา ตั้งแต่ 1 ม.ค 2568 ถึง 31 ธ.ค. 2572" หมายเหตุใครเทรดนอกกระดานไทย หรือเทรดในกระดานต่างประเทศที่ไม่ได้ขออนุญาตในไทย ยังคงต้องนำกำไรมาคำนวณภาษีตามปกติอยู่นะครับ 2⃣ รายได้ไม่ถึงเกณฑ์เสียภาษี แต่ "ต้องยื่นแบบ" นะ หลายคนเข้าใจผิดว่า "ถ้าคำนวณแล้วไม่ต้องจ่ายเงินภาษีเพิ่ม ก็ไม่ต้องยื่น" จริง ๆ แล้วกฎหมายดูที่ "รายได้รวม" ครับ ถ้าถึงเกณฑ์นี้ต้องยื่นทันที >< 3⃣ คริปโต ไม่ได้มีแค่กำไรจากการเทรด สรรพากรแยกประเภทรายได้ดิจิทัลไว้ไม่เหมือนกัน ซึ่งส่งผลต่อการหักค่าใช้จ่ายครับ ☑️กำไรจากการเทรด (มาตรา 40(4)) หักค่าใช้จ่ายไม่ได้เลย (แต่ตอนนี้มีมาตรการยกเว้นภาษีตามข้อ 1 เข้ามาช่วย) ☑️ สายขุด หรือ สาย Staking คริปโต (มาตรา 40(8)) ข่าวดีคือคุณสามารถ "หักค่าใช้จ่ายตามจริง" ได้ เช่น ค่าไฟ ค่าการ์ดจอ ค่าเสื่อมอุปกรณ์ ซึ่งช่วยลดภาษีได้เยอะมาก ☑️ รับเงินเดือนเป็นคริปโต (มาตรา 40(1) หรือ (2)) ถือเป็นค่าจ้าง หักค่าใช้จ่ายแบบเหมาได้ 50% แต่ไม่เกิน 1 แสนบาท 4⃣ กฎเหล็กเรื่อง "ขาดทุน" หักกลบได้ปีต่อปีเท่านั้น ถ้าคุณเทรดแล้วมีทั้งกำไรและขาดทุนในปีเดียวกัน ทำได้เอากำไรมาลบขาดทุนในปีภาษีเดียวกันได้ (เฉพาะใน Exchange ไทย) เพื่อจ่ายภาษีเฉพาะส่วนต่างที่เหลือ ทำไม่ได้ถ้าปีนี้ขาดทุนยับเยิน จะเก็บผลขาดทุนไปลบกำไรของปีหน้า "ไม่ได้" ครับ สรรพากรให้นับปีต่อปี จบแล้วจบเลย 5⃣ สิทธิลดหย่อนอื่น ๆ -ลูกคนที่ 2 -เลี้ยงดูพ่อแม่ -ประกันสุขภาพพ่อแม่
See More
inveserr
retweeted
FIRE อีก 12 ปีเกษียณ
@retire2038
11 months ago
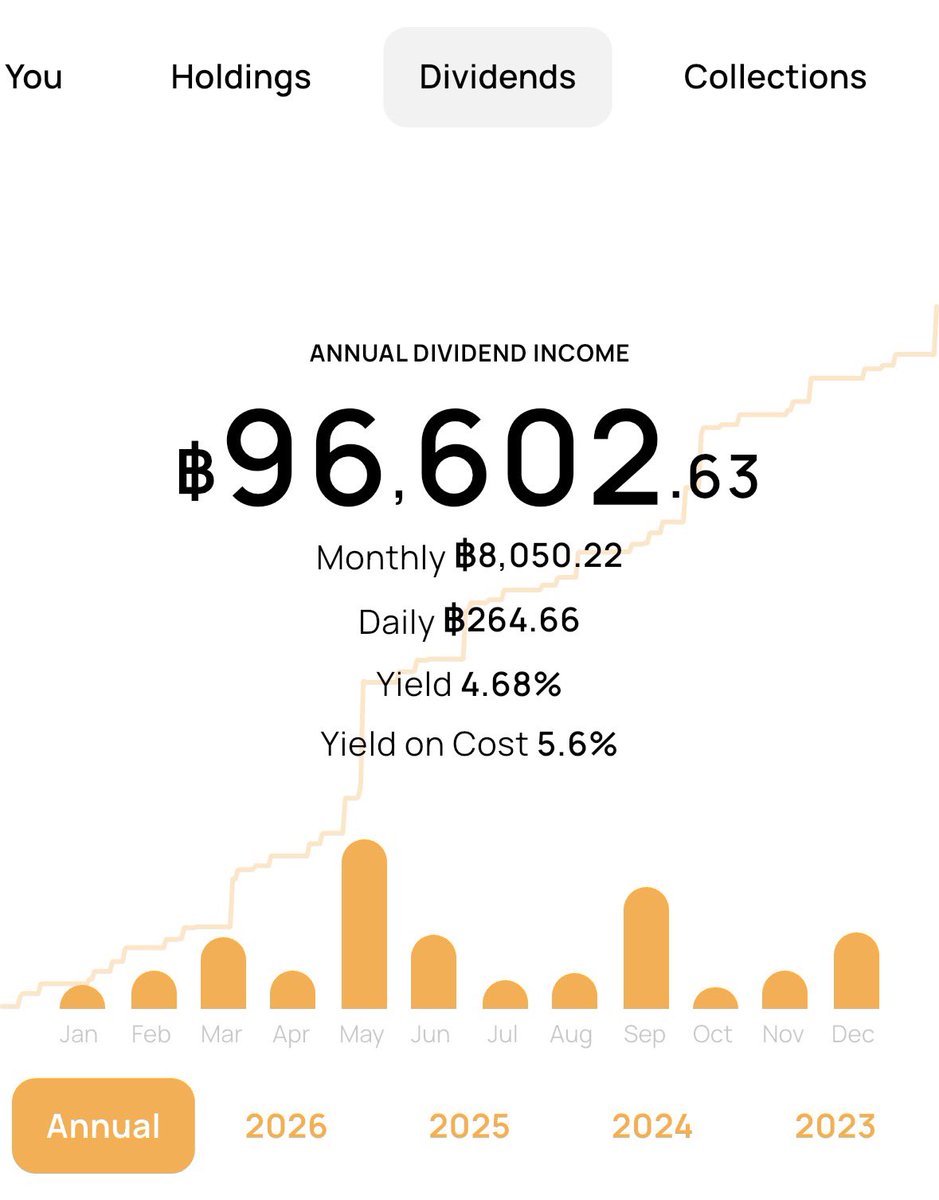
บันทึกการลงทุน มกรา 2026 เงินปันผล 96,000 / ปี (เป้าปีนี้คือ 120,000) เราเป็นสายปันผล 50 เติบโต 50 พอร์ตเกษียณไม่หวือหวา ไปเรื่อยๆ ช้าๆ ให้ใจนิ่ง ส่วนถ้าอยากซิ่งไปลองพอร์ตหวย โดพามีน
Lucra🌿
@inveserr
11 months ago
https://t.co/SRc1NZxv8y
inveserr
retweeted
peterpriew 🔴✨🥷
@PriewPeter
11 months ago
ใครมีเงินบน zkSync Lite สมัยล่าแอร์ดร อปแรกๆ อย่าลืมไปโอนออกครับ เผื่อใครลืม 🤗
inveserr
retweeted
CEO InternTH
@0xInternCEO
about 1 year ago
หัวเรือ
@base
ยังมาออกเหรียญ $jesse ที่ @baseapp แบบนี้ต้องไปเล่นให้เยอะๆบ้างแล้ว ล่าสุด
@jessepollak
จะ launch token ที่ Base app โดยใช้ account jesse.base.eth แบบนี้สร้าง Hype $base ไปอีก จากเวลาคือวันที่ 26 พฤศจิกายน 2025 เวลา 11:09 น. ตามเวลาไทย
inveserr
retweeted
Base
@base
about 1 year ago
> be jesse pollak > unbox dGEN1 phone > supportingbuilders.jpg > realize it works with @baseapp > start talking to yourself via
@xmtp_
> lose your mind about open protocols > mfw crypto is the best industry in the world
base's tweet video.
Last Seen Users on Sotwe
H_FC
Seen from
Singapore
অপূর্ব
Seen from
Brazil
A___22
𝐐uân 𝐆𝐄𝐍-𝐙 🎖️
Seen from
Vietnam
Trai Đẹp Cu To
Seen from
Vietnam
Mr.Joel_PreggoArt
Seen from
United States
Elon Musk
Seen from
United States
Ünlüler ifşa
Seen from
Switzerland
احسان
SharonWinner🧝♀️
Seen from
Netherlands
Trends for you
1
Colts
Under 10K tweets
2
Anthony Richardson
Under 10K tweets
3
Fiona
Under 10K tweets
4
Shane Steichen
Under 10K tweets
5
Al Michaels
Under 10K tweets
6
#TheTraitorsUS
Under 10K tweets
7
#911onABC
Under 10K tweets
8
#zzzSpecialProgram
Under 10K tweets
9
Marlin Klein
Under 10K tweets
10
#INDvsHOU
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
240.5M followers
2
Barack Obama
@barackobama
118.7M followers
3
Cristiano Ronaldo
@cristiano
114.4M followers
4
Donald J. Trump
@realdonaldtrump
111.8M followers
5
Narendra Modi
@narendramodi
107M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.2M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90M followers
10
Taylor Swift
@taylorswift13
84M followers
11
Lady Gaga
@ladygaga
75.5M followers
12
Virat Kohli
@imvkohli
73.4M followers
13
Kim Kardashian
@kimkardashian
70.8M followers
14
YouTube
@youtube
68.7M followers
15
Neymar Jr
@neymarjr
66.3M followers
16
Bill Gates
@billgates
65.2M followers
17
Selena Gomez
@selenagomez
63M followers
18
The Ellen Show
@theellenshow
62.1M followers
19
CNN
@cnn
61.7M followers
20
X
@x
60.6M followers
Olivia
Online
✨
⭐
💫