PENJELASAN XAUUSD PAKAI BAHASA AWAM
1. Kalau kamu beli emas sekarang, bayar hari ini, lalu terima emasnya hari ini, itu namanya transaksi spot
2. Tapi kalau kamu butuh emasnya 6 bulan lagi, takutnya harga udah naik. Lalu dibuatlah kesepakatan. Kamu bayar pake harga sekarang, emasnya diantarkan 6 bulan lagi. Ini namanya kontrak forward
3. Nah, masalahnya kalau harganya naik jauh, pedagang yang rugi. Untuk mengantisipasi si pedagang gak curang atau kabur, ada pihak penengah dan penjamin. Namanya bursa. Jadi perdagangan dilakukan di bursa. Ini namanya perdagangan FUTURES
4. Biar terstandar di bursa, setiap perdagangan emas standarnya 100 oz (sekitar 3.1 kg). Masalahnya kalau segitu, harganya mahal banget. Kamu gak punya cash segitu. Maka kamu sebagai konsumen, cukup setor uang jaminan, sisanya memakai buying power dari bursa. Jadi misal dengan 5% atau 10% dari harga emas aja kamu sudah bisa beli 1 unit emasnya. Tapi konsekuensinya harga emas berubah dikit, untung/rugimu jadi berkali lipat. Ini namanya margin dan leverage. Kalau kerugianmu sudah mendekati senilai modal jaminanmu, namanya margin call
5. Lalu kontraknya jatuh tempo nih. 6 bulan yang dijanjikan segera datang. Kalau kamu masih pegang posisinya, maka emasnya akan dikirim ke tempatmu (trading yang beneran begini ya guys). Ini juga berlaku di minyak, dan komoditas lainnya
6. Karena jatuh tempo dari kontraknya ini berkala, dan ribet kalau setiap bulan (atau setiap 3 bulan) harus ngirimin barang si emas, minyak, atau komoditas lainnya, maka ada entitas yang bikin produk yang ngikutin pergerakan harga emas tanpa serah terima barang dan jatuh tempo. Kalau di forex ini namanya CFD (contract for difference). Kalau di crypto ini namanya perpetual futures.
7. Ukuran dari CFD atau perpetual futures ini lebih fleksibel. Kamu bisa masuk dengan jumlah lebih kecil. Tapi ada biaya tambahan. Nahan posisi ada biaya inapnya.
Kalau di CFD namanya swap. Biasanya per malam ditagihnya.
Kalau di perpetual futures, namanya funding fee.
Funding fee sistemnya lebih kompleks dari swap karena ngikut dinamika yang pasang posisi long dan short (nanti kita bahas terpisah)
Nah, inilah konsep XAUUSD di emas.
Kerangka berpikir yang sama juga bisa diaplikasikan di perak (XAGUSD), minyak (USOIL), dan komoditas lainnya
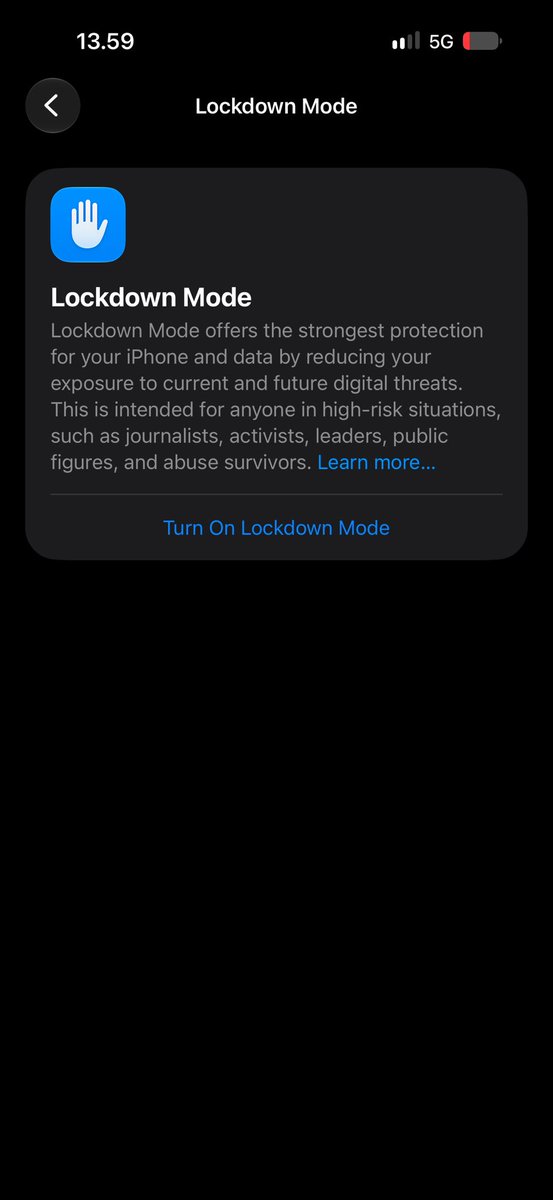
iPhone itu punya fitur anti sadap. Namanya Lockdown Mode.
Lockdown Mode diperkenalkan Apple pada 6 Juli 2022 dan hadir di iOS 16. Sasarannya bukan maling HP biasa, tapi spyware kelas berat yang biasa dipakai untuk mengincar orang penting.
Cara mengaktifkannya:
Settings - Privacy & Security - Lockdown Mode - Turn On. iPhone akan restart, dan HP Anda resmi jadi pertapa.
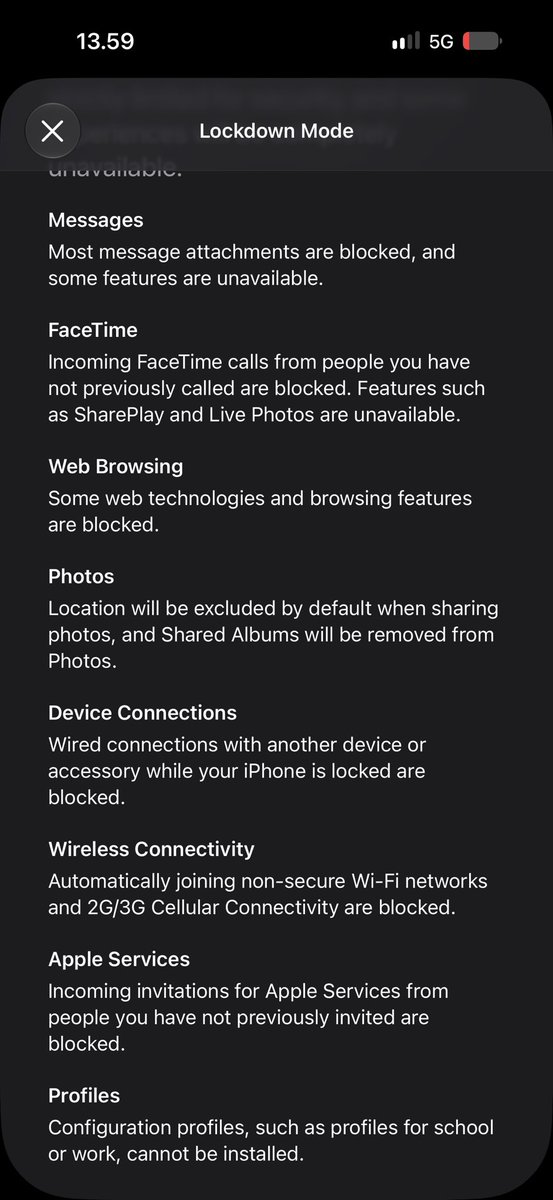
Begitu aktif, Anda kehilangan beberapa kemampuan:
- Lampiran di iMessage diblokir, kecuali foto
- Preview link hilang
- Sebagian fitur web dimatikan, jadi situs tertentu terasa lambat
- FaceTime dari orang yang belum pernah Anda hubungi diblokir
- iPhone menolak koneksi kabel ke komputer atau aksesori saat terkunci
- Profil konfigurasi dan MDM tidak bisa dipasang
Kenapa Apple repot bikin fitur ini? Karena ada Pegasus kuda bersayap spyware buatan NSO Group dari Israel. Pegasus bisa masuk ke iPhone tanpa korban mengklik apa pun. Namanya zero-click. Anda sedang tidur, tapi HP Anda sudah curhat ke orang lain.
Pada 23 November 2021 Apple menggugat NSO Group di pengadilan Amerika. Apple minta NSO dilarang selamanya memakai software, layanan, dan perangkat Apple. Di hari yang sama Apple menyumbang 10 juta dolar AS, sekitar Rp160 miliar, untuk lembaga riset anti spyware, dan berjanji menyumbangkan ganti rugi apa pun yang dimenangkan dari gugatan itu.
Lalu pada 13 September 2024 Apple malah minta gugatannya dihentikan. Alasannya, sidang bisa memaksa Apple membuka informasi keamanan yang justru berguna bagi pembuat spyware lain. Kadang menang itu artinya tidak jadi bertanding.
Apple juga menantang para peretas. Siapa pun yang bisa membobol Lockdown Mode bisa dapat hadiah sampai 2 juta dolar AS, sekitar Rp32 miliar. Hadiah ini termasuk yang terbesar di industri.
Kelebihan Lockdown Mode:
- Celah serangan spyware jauh lebih sempit
- Cocok untuk orang yang berisiko diincar
- Gratis, tinggal aktifkan
Kekurangannya:
- HP jadi kurang praktis
- Beberapa website dan aplikasi bisa error
- Kiriman file dari teman bisa tidak masuk
- Untuk orang biasa sering terasa berlebihan
Jadi apakah perlu mengaktifkannya?
Setidaknya sekarang kamu tahu iPhone punya pintu besi. Tinggal dikunci kalau perlu.
Bagaimana Singapura Hidup dari Indonesia ?
Pencerahan terbaru dari mantan Dubes dan Menteri Lutfi
Transfer Pricing, Tax Treaty dsbnya dijelaskan dengan mudah untuk kita yang awam..
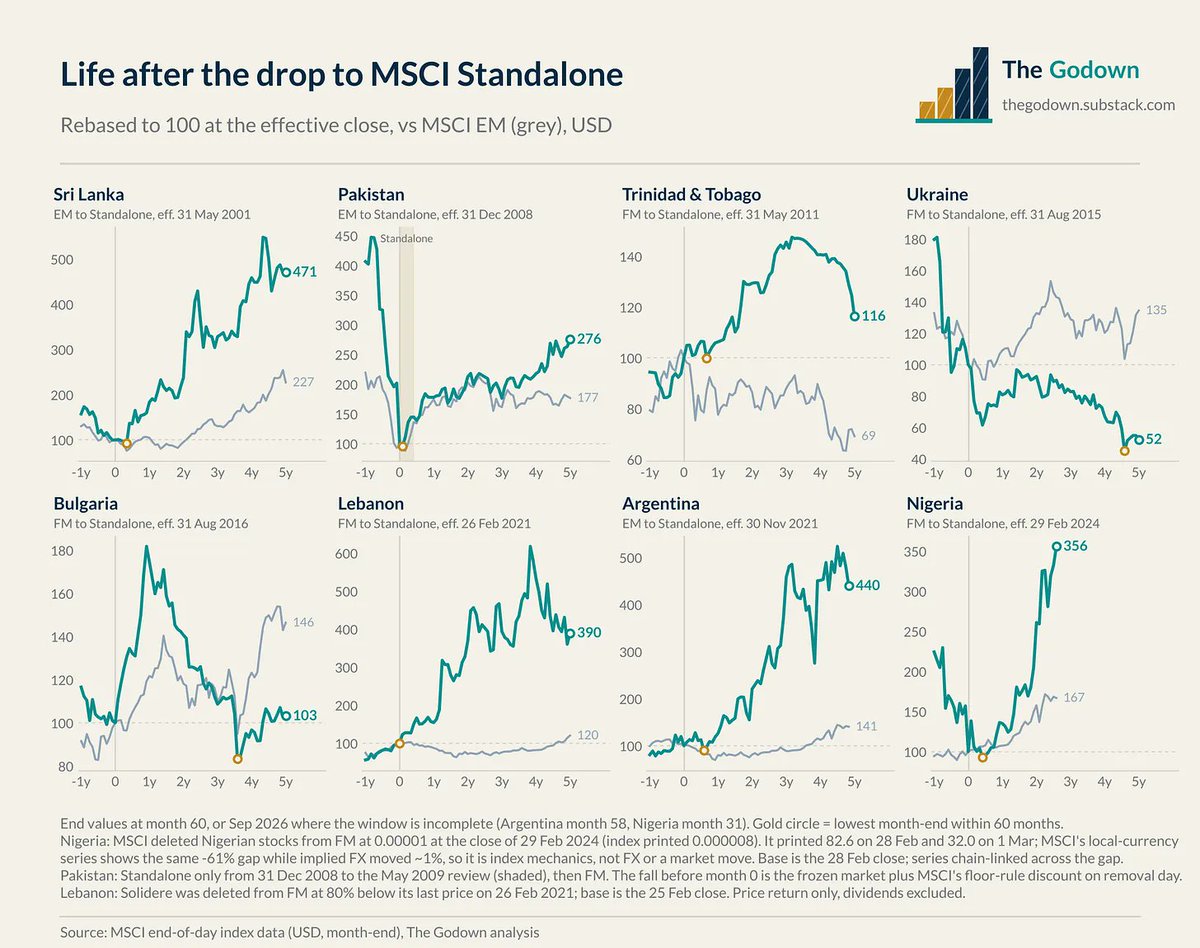
MSCI may dump Indonesia to “Standalone.” History says that’s not always a graveyard.
Markets cut before, rebased to 100 on the effective date vs MSCI EM (USD):
Sri Lanka 471 vs 227. Argentina 440 vs 141. Nigeria 356 vs 167. Pakistan 276 vs 177.
(Ukraine was the ugly exception.)
Apa artinya kalau yield SBN menyentuh 7,4%?
SBN itu instrumen yang risiko gagal bayarnya secara teori nol karena dijamin penuh oleh undang-undang negara, plus pajaknya cuma 10%. Dengan yield 7,4%, setelah dipotong pajak kamu bisa mengantongi imbal hasil bersih sekitar 6,6% per tahun sambil tidur nyenyak tanpa perlu pusing memikirkan laporan keuangan atau perang harga kompetitor.
Sekarang coba bandingkan dengan pasar saham. Di dunia investasi ada istilah equity risk premium.
Logika dasarnya sederhana: kalau instrumen bebas risiko saja berani kasih 7,4%, kenapa uang besar harus mau masuk ke saham yang penuh risiko kalau imbal hasilnya pas-pasan?
Coba hitung earnings yield (kebalikan dari PER: 1 dibagi PER):
> Saham dengan PER 20 kali itu earnings yield-nya cuma 5%.
> Saham dengan PER 15 kali cuma menghasilkan earnings yield sekitar 6,6%.
Secara akal sehat, investor institusi mana yang mau menaruh dana triliunan di saham bervaluasi mahal dengan return 5%–6% yang penuh risiko fluktuasi, sementara surat utang negara menyajikan 7,4% tanpa risiko?
Inilah alasan kenapa ketika yield obligasi melonjak naik, IHSG sering kali terasa berat napasnya. Saham-saham ber-PER tinggi yang selama ini dijual dengan narasi masa depan muluk-muluk bakal kena hantam duluan karena terjadi re-rating valuasi. Dana asing dan big money lebih memilih parkir di instrumen obligasi yang bunganya lagi gurih-gurihnya.
Lalu apakah ini kiamat buat investor ritel? Justru sebaliknya
Buat investor kecil yang sabar, angka 7,4% ini harus dijadikan patokan minimal (hurdle rate) baru di kepala. Kalau ada emiten yang mau kamu beli tapi dividend yield-nya cuma 2% dan PER-nya sudah di atas 20 kali, mending tutup aplikasi sekuritasmu atau titip sendal dulu.
Saat likuiditas tersedot ke obligasi, harga saham-saham bagus dengan fundamental solid sering kali ikut terbanting murah tanpa alasan rasional.
Tugas kita tinggal menunggu di bawah: cari perusahaan dengan neraca kas tebal, laba konsisten, dan dividend yield yang mampu mengalahkan yield SBN dengan margin of safety yang tebal. Di pasar modal, kesabaran menunggu harga diskon itu separuh dari kemenangan
Spy Shows Where Governments Hide The Truth 🤫📺🔥
1. The Americans ⭐️ 9.4/10
2. Slow Horses ⭐️ 9.3/10
3. Fauda ⭐️ 9.2/10
4. Homeland ⭐️ 9.1/10
5. The Bureau ⭐️ 9.1/10
6. The Night Manager ⭐️ 9.0/10
7. Tehran ⭐️ 8.9/10
8. Bodyguard ⭐️ 8.8/10
9. The Night Agent ⭐️ 8.7/10
10. Condor ⭐️ 8.6/10
11. The Little Drummer Girl ⭐️ 8.6/10
12. The Honourable Woman ⭐️ 8.5/10
13. Berlin Station ⭐️ 8.4/10
14. The Looming Tower ⭐️ 8.3/10
15. A Spy Among Friends ⭐️ 8.3/10
16. The Old Man ⭐️ 8.2/10
17. Lioness ⭐️ 8.1/10
18. The Capture ⭐️ 8.1/10
19. Secret City ⭐️ 8.0/10
20. The Diplomat ⭐️ 8.0/10
Video itu cuma panjangnya 4 menit.
Kalau dilakukan setiap hari sebagai rutinitas selama seminggu
-5kg turun berat badan, video diet Jepang.
Sekarang lagi ngehits banget di Jepang.
ayoo lakuin ini. Gak ada efek samping sama sekali.
Konon lagu ini adalah saksi bisu jutaan janji setia
era 90-an? lya gak sih?
Apakah lagu ini juga pernah menjadi soundtrack kisah cintamu? Tulis di komentar!😁
Bagus banget!
Video ini menjelaskan bahwa kehidupan itu sebenarnya permainan strategis. Bukan sesederhana rajin, kerja keras, atau punya bakat. Pemenang itu yang paham aturan permainan dan bisa beradaptasi.
Tonton deh.
Thank me later!
Ada isu kereta (KRL) buatan INKA cabang Banyuwangi yang dikirim pakai truk gak boleh lewat jalan tol Probolinggo. Ada yang bisa jelaskan? Apa harus ada izin dulu?
Dikirim lewat rel kepentok lebar terowongan, mau lewat laut dermaganya gak support, sekarang mau lewat jalur darat ada kendala juga.
Kenapa saat pabrik INKA cabang Banyuwangi diresmikan tidak sekalian disiapkan akses yang bagus?
CARA NGECILIN PERUT BUNCIT YANG ILMIAH & PRAKTIS
Saya bantu buatin panduan ilmiah & praktis buat kamu dan siapapun yang pengin mengecilkan perut buncit.
✅️ Silakan disimpan.
🔥A Thread🔥
Dapet bocoran dari temen ku yg pernah kerja di Sh*lin 🤭
katanya kalo mau buat ayam ala sh*lin kuncinya cuma satuu…
dan bener dong berhasil!!!
rasa sama persis 💯 malah lebih puas bisa sesuain tebel tipis dagingnnya 🥹
Setiap kali Rupiah tertekan dan yield SBN naik, satu istilah langsung muncul di timeline Taper Tantrum 2013. Memang wajar mencari pola dari sejarah.
Tapi kalau setiap gejolak langsung diasumsikan persis sama seperti 2013, risikonya justru membuat kita terlalu menyederhanakan situasi yang sebenarnya sudah banyak berubah.
Secara mekanisme, memang ada kemiripan. Dolar menguat, yield UST naik, capital outflow dari emerging markets terjadi, Rupiah tertekan, dan SBN ikut terkoreksi. Siklus seperti ini bukan hal baru bagi negara berkembang yang terintegrasi dengan pasar global seperti Indonesia.
Masalahnya, memahami mekanisme tanpa membaca konteks bisa membuat diagnosis jadi kurang tepat. Gejalanya mungkin mirip, tapi struktur masalahnya belum tentu sama. Di pasar, perbedaan konteks sering kali jauh lebih penting daripada kemiripan headline.
Perbedaan paling mendasar ada pada rezim suku bunga global. Tahun 2013 terjadi saat dunia baru keluar dari era suku bunga ultra rendah pasca-krisis 2008. Pasar saat itu masih percaya bahwa setelah fase normalisasi selesai, dunia akan kembali ke lingkungan likuiditas murah dan suku bunga rendah. Karena itu, arus dana asing ke emerging markets akhirnya pulih cukup cepat.
Hari ini situasinya berbeda. Pasar justru mulai menerima bahwa suku bunga dolar yang lebih tinggi kemungkinan menjadi baseline baru, bukan fase sementara. Artinya biaya pendanaan global memang sudah berubah secara struktural. Konsekuensinya terasa ke mana-mana: refinancing utang lebih mahal, tekanan terhadap kurs lebih persisten, dan ruang bernapas emerging markets menjadi lebih sempit dibanding dekade 2010-an.
Perbedaan kedua adalah struktur pasar SBN Indonesia sendiri. Dulu kepemilikan asing di SBN mendekati 39%. Sekarang jauh lebih rendah. Ini sisi baik sekaligus tantangan.
Sisi baiknya, Indonesia tidak terlalu rentan terhadap sudden stop seperti dulu karena pasar lebih ditopang investor domestik. Tapi di sisi lain, mekanisme recovery otomatis juga tidak sekuat era sebelumnya. Ketika sentimen global membaik, arus masuk asing mungkin tidak akan sebesar dulu. Artinya pasar obligasi domestik sekarang lebih bergantung pada kapasitas investor lokal dalam menyerap supply SBN yang terus meningkat.
Perbedaan berikutnya adalah adanya faktor domestik yang membuat situasi sekarang lebih kompleks. Tahun 2013 mayoritas tekanan datang dari eksternal. Hari ini, tekanan global bertemu dengan kekhawatiran domestik: arah fiskal yang dipersepsikan lebih menantang, kebutuhan pembiayaan yang besar, serta komunikasi kebijakan yang dinilai pasar belum cukup konsisten untuk membangun keyakinan jangka panjang.
Ini bukan berarti Indonesia berada dalam kondisi krisis. Fundamental makro Indonesia masih jauh dari situasi ekstrem seperti 1998. Rasio utang pemerintah masih relatif terkendali, pasar domestik besar, dan pengalaman menghadapi tekanan eksternal juga jauh lebih matang dibanding dua dekade lalu.
Tetapi justru karena kondisinya lebih kompleks, pendekatannya juga perlu lebih hati-hati. Menggunakan playbook 2013 secara mentah bisa berbahaya. Strategi “tinggal tunggu Fed pivot lalu semuanya pulih” mungkin tidak lagi sesederhana dulu. Pasar sekarang lebih sensitif terhadap kualitas kebijakan domestik, konsolidasi fiskal, dan kredibilitas respons otoritas.
Karena itu, yang perlu dihindari bukan optimisme maupun pesimisme berlebihan, melainkan penyederhanaan yang terlalu cepat. Analogi sejarah tetap berguna, tapi hanya kalau dipakai untuk memahami perbedaan, bukan sekadar mencari kemiripan.
Setiap episode tekanan punya DNA sendiri. Tugas investor maupun policymaker adalah membaca struktur masalahnya dengan teliti, bukan langsung menyalin template dari krisis sebelumnya.
Pasar sering bergerak dalam narasi yang emosional. Tapi keputusan yang baik biasanya lahir dari pembacaan yang tenang, disiplin, dan mau melihat detail di balik kepanikan.