@FrugalisteFutee Il fait qu’il soit maintenu si rien n’a fuité…
Huang incarne Nvidia …
J’ai allongé une solide ligne à 170 mais stop serré et surveillée comme du lait sur le feu.. les prochains jours seront cruciaux
Bonjour à tous en ce mardi !
Hier on évoquait justement : mardi, on va vite savoir si on est "juste" dans une phase de respiration. Nous y sommes.
Le marché a racheté la tech hier, et l'Asie prolonge cette nuit. À Séoul, l'élan à l'ouverture a été tel que la Bourse a activé un coupe-circuit à l'achat pendant 5 minutes.
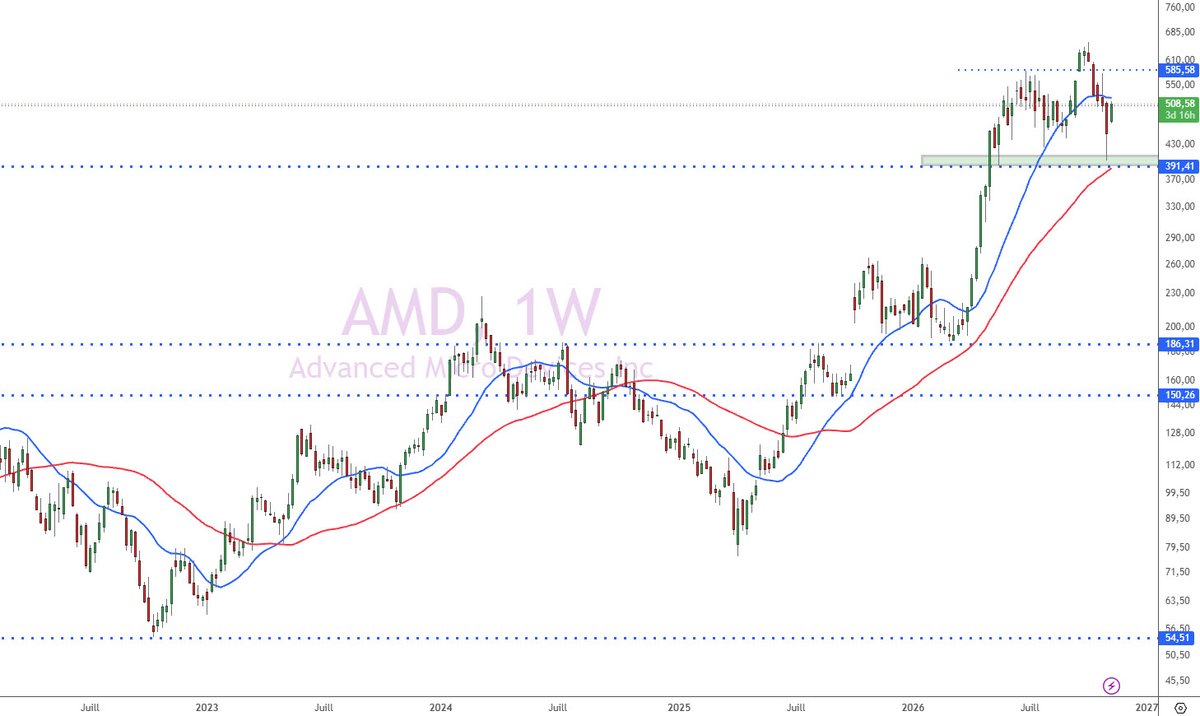
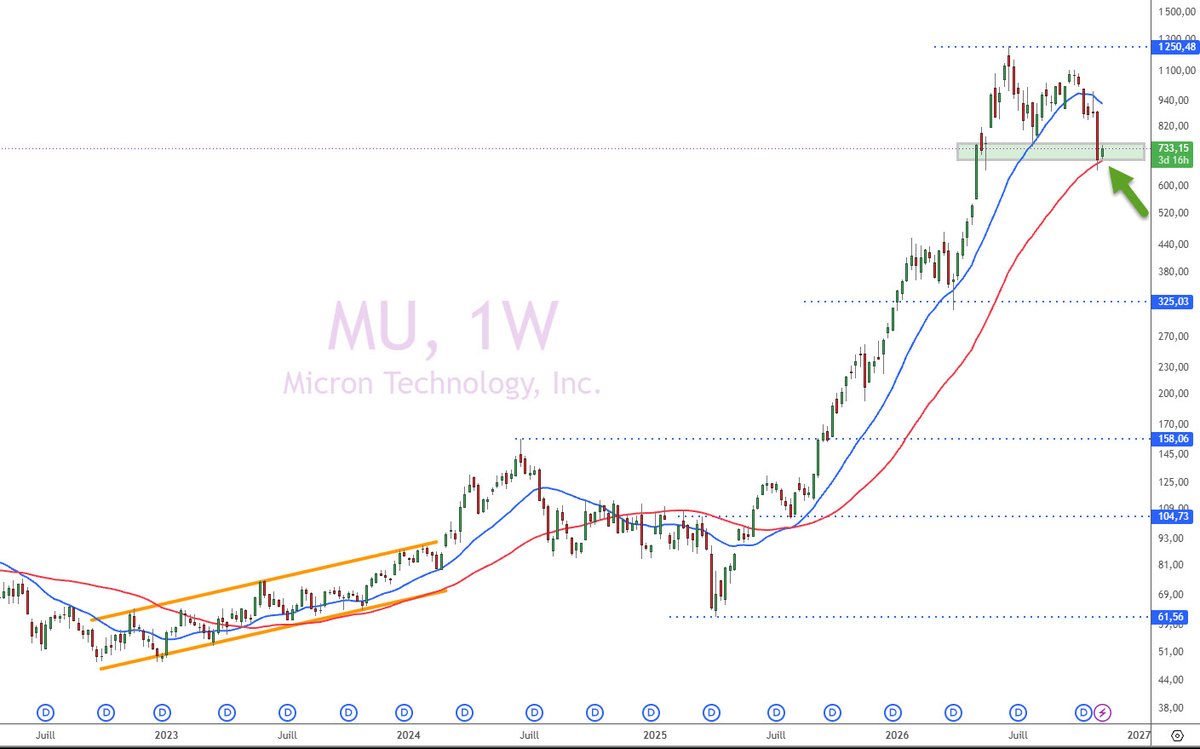
Comme je l'expliquais hier ici avec mes 4 graphiques sur les valeurs IA : https://t.co/6EwQAvLQqs et ce weekeend dans le débrief hebdo https://t.co/A80oKd5k1P : on part toujours des unités de temps longues. Cette 1ère zone a tenu. Elle devra tenir dans la durée.
Ma règle du jour : avec l'inflation US , on laisse passer 15 minutes avant de juger, on active le stratagème de l'impulsion si ça doit être fait et je ne cours jamais après coup par émotivité sans rien n'avoir prépare derrière un mouvement de publication de cette ampleur.
Let's Go !
🚨 Inflation US : le dernier juge avant la Fed
À 14h30, l'inflation d'octobre aux US ,
Consensus : +0,2 à +0,3 % sur un mois pour l'indice global, +0,2 % pour la sous-jacente. Après un mois de septembre brûlant à +0,6 % et +0,3 %.
C'est la dernière inflation publiée avant la réunion de la Fed de décembre.
Même un chiffre sage laisserait 2026 comme une année de progrès limités vers les 2 %, et garderait une nouvelle hausse de taux sur la table.
LA question n'est plus de savoir si la Fed remonte ses taux en décembre. C'est de savoir si ce sera la dernière fois.
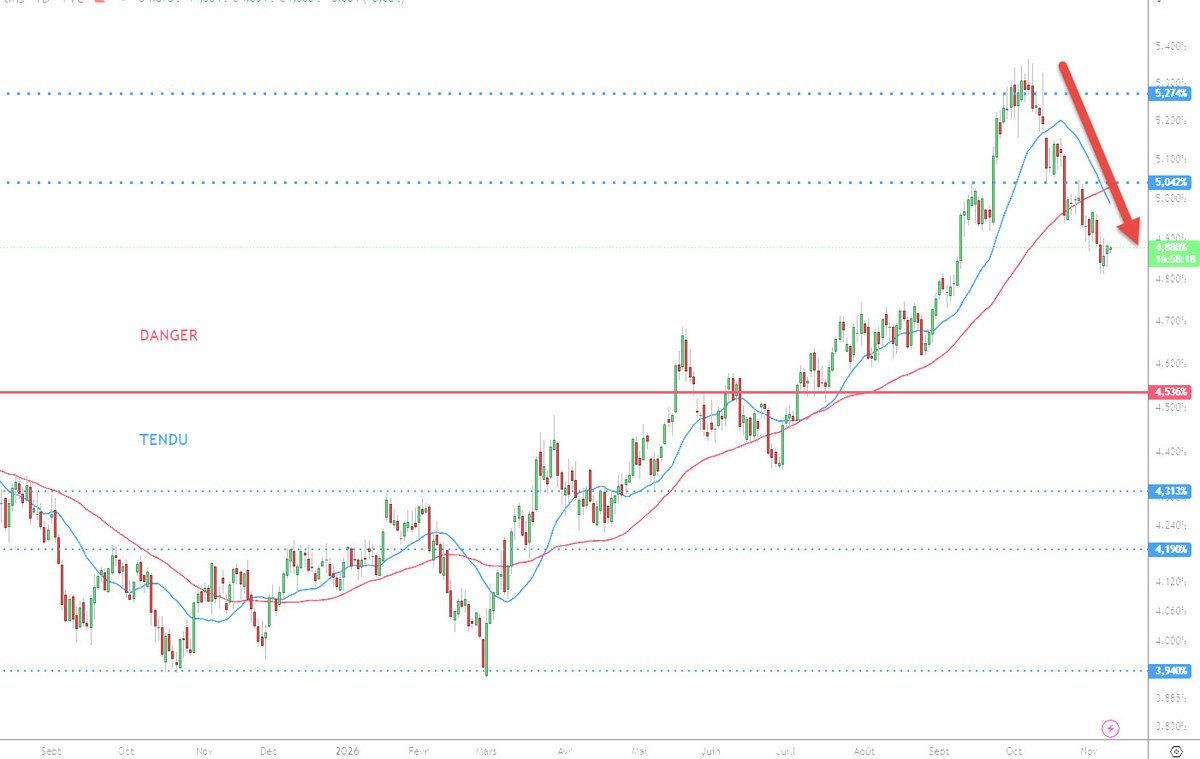
Autre détail qui compte : le 10 ans US est à 4,88 %. Le rebond d'hier s'est fait sans aucune détente des taux. Et 42 Md$ de titres à 10 ans sont adjugés ce soir.
Le rapport sera ici à 14h30 : https://t.co/zMkpwrw8DG
🔍 Focus IMPORTANT : pourquoi on ne regardera que le chiffre mensuel
Cette fois, pas de glissement annuel officiel.
Les prix d'octobre 2025 n'ont jamais été collectés à cause du shutdown de l'an dernier. Le BLS ne peut donc pas comparer sur 12 mois.
Les économistes calculent eux-mêmes un chiffre autour de 4 % sur un an pour l'indice global, et 2,8 % pour la sous-jacente, gonflés par l'effet de base. Mais ce sont des calculs officieux.
En clair : tout se jouera sur le mensuel, et surtout sur la sous-jacente. Attention aux titres qui annonceront un chiffre annuel « officiel » : il n'existera pas.
🛢️ Iran : Trump joue l'apaisement
Après avoir reçu le Premier ministre du Qatar, principal médiateur, Trump parle d'une dynamique positive vers la fin du conflit.
Pour lui, la guerre est militairement quasi terminée, et une reprise des frappes est assez improbable. Les alliés du Golfe préfèrent le statu quo.
Mais le blocus naval reste en place, et Washington se dit prêt à repartir si la situation change. En face, Téhéran exige que les États-Unis acceptent ses conditions. L'île de Qeshm, dans le détroit d'Ormuz, a encore été visée dans la nuit de dimanche à lundi.
Le Brent revient vers 90 $.
En clair : le marché efface la prime de risque sur des mots, pas sur un accord signé. Bonne nouvelle pour l'inflation, tant que ça tient.
🇯🇵 BoJ : décembre se précise
Le compte rendu des opinions de la réunion d'octobre est tombé cette nuit.
Plusieurs membres veulent accélérer le rythme des hausses vers le taux neutre. L'un d'eux le situe nettement au-dessus de 1 %.
Pour rappel : le taux est à 1,25 %, au plus haut depuis 31 ans, et un membre votait déjà pour 1,5 % en octobre. Le marché vise maintenant une hausse à 1,5 % les 17 et 18 décembre.
Détail intéressant : certains membres s'interrogent sur la durée de la demande liée à l'IA, qui porte aujourd'hui l'économie japonaise.
Pédagogie : quand la BoJ accélère, le yen se renforce, et l'argent emprunté au Japon pour investir ailleurs coûte plus cher. C'est le carry trade. Un sujet à garder en tête jusqu'en décembre.
🇨🇳 Chine : 1 000 milliards d'excédent, un mois plus tôt
L'excédent commercial chinois dépasse les 1 000 Md$ sur 10 mois, à 1 040 Md$. Le cap est franchi un mois plus tôt qu'en 2025, année du record à près de 1 200 Md$.
En octobre : exportations +35,2 % sur un an, importations +41,6 %. Les exportations de circuits intégrés bondissent de 137 %.
Le moteur, c'est la course mondiale aux infrastructures IA. À côté, les ventes de voitures en Chine reculent pour le 12ème mois de suite.
L'excédent avec l'Europe atteint 311 Md$ sur 10 mois, contre 242 Md$ un an plus tôt.
Pourquoi c'est central : l'économie chinoise tient par l'export, et l'export tient par l'IA. Si le cycle IA ralentit, c'est un pilier qui tremble. Et un tel excédent nourrit les frictions avec Bruxelles comme avec Washington, à une semaine du face-à-face Xi-Trump à l'APEC.
📊 Saison des résultats
88 % des sociétés du S&P 500 ont publié. 84 % battent les attentes de bénéfices, mais d'à peine 2,7 % en moyenne. C'est la surprise la plus faible depuis fin 2022.
Croissance des bénéfices : +31,4 % sur un an.
Fait marquant : les 7 Magnifiques affichent désormais une croissance inférieure à celle des 493 autres valeurs.
La leçon : on bat les attentes, mais de moins en moins. Le marché paie les perspectives, plus le trimestre.
⚡ Constellation Energy : la preuve par les chiffres
Bénéfice ajusté de 5,06 $ par action, contre 3,89 $ attendus. Chiffre d'affaires de 9,55 Md$. Objectif annuel relevé à 12,50-12,80 $, deuxième hausse cette année.
Le producteur nucléaire a signé environ 8 500 MW de contrats longue durée en 2026, dont des accords avec Google et Amazon ce trimestre. Et près de 3 Md$ d'actions rachetées depuis mars.
Pourquoi c'est central : ce sont les premiers chiffres concrets sur la demande d'électricité liée à l'IA depuis la victoire démocrate aux midterms. La peur d'un coup de frein sur les data centers ne se voit pas, pour l'instant, dans les contrats. Prochain test : les règles de raccordement des data centers au réseau.
📺 The Trade Desk : quand la barre est au plancher
Chiffre d'affaires de 736 M$, contre 651 M$ attendus, mais stable sur un an.
Prévision pour le 4ème trimestre : au moins 755 M$, contre 692 M$ attendus, et un Ebitda d'au moins 280 M$, contre 197 M$.
En parallèle : 15 % des effectifs supprimés, environ 575 postes, et 731 M$ ajoutés au programme de rachat.
La direction reste prudente : elle n'attend pas la hausse saisonnière habituelle au 4ème trimestre.
La leçon : une valeur laminée qui publie « moins pire que prévu » peut s'envoler. Ça ne fait pas une tendance. La croissance, elle, n'est pas revenue.
🎮 Take-Two : GTA VI est prêt
Rockstar a terminé le développement de GTA VI, qui sort le 19 novembre. Selon le PDG, les précommandes dépassent très largement les attentes initiales. Sensor Tower en compte 7,7 millions en numérique, soit plus de 750 M$.
Le trimestre, lui, est creux : réservations nettes à 1,6 Md$, en baisse de 18 %. Objectif annuel maintenu entre 8 et 8,2 Md$, avec 3,35 à 3,5 Md$ attendus sur octobre-décembre. Plus du double.
En clair : tout se joue dans 9 jours. Le prochain trimestre sera celui de GTA, et rien d'autre.
🚀 Rocket Lab : record, mais Neutron glisse
Chiffre d'affaires record de 268 M$, +73 % sur un an, 6ème trimestre record d'affilée. Carnet de commandes à 3,57 Md$, +52 % en un trimestre.
Plus de 515 M$ de contrats signés pour Neutron, 16 missions déjà réservées, et un prix de base relevé à 70 M$, contre 55 M$.
Mais la perte par action est plus large que prévu, et le premier vol de Neutron n'est plus visé avant 2027.
En clair : la demande est là, le calendrier glisse. Pour une valeur de croissance, c'est le calendrier que le marché regarde.
🛢️ Occidental : la dette d'abord
Bénéfice ajusté de 1,91 $ par action, très au-dessus du consensus. Dette ramenée à 10 Md$, après 10,4 Md$ remboursés depuis janvier. Cash-flow libre de 2,8 Md$.
Objectif : plus de 4 Md$ de cash-flow annuel supplémentaire d'ici 2030, pour accélérer les retours aux actionnaires. Conférence ce soir à 19h.
🏦 Banques européennes : l'Italie bouge
Crédit Agricole propose de fusionner sa filiale italienne avec Banco BPM, dont il détient près de 30 %. Objectif : créer la 3ème banque d'Italie.
UniCredit publie un bénéfice trimestriel en hausse de 24 %, bien au-dessus des attentes, relève son objectif annuel et prépare sa stratégie sur Commerzbank.
Pédagogie : la consolidation bancaire reste un des grands thèmes européens. Les taux élevés gonflent les marges, et les banques ont les moyens de grossir.
📌 En bref
- Nvidia : le titre reste à l'écart du rebond, l'enquête sur Jensen Huang pèse toujours. Résultats le 17 novembre
- Onto Innovation : chiffre d'affaires record de 410 M$, +88 % sur un an
- Zeta Global : chiffre d'affaires de 493 M$, +46 %
- AST SpaceMobile : chiffre d'affaires de 42 M$, sous les 46 M$ attendus
- SAP relevé à surpondérer par J.P. Morgan
🌍 Autres marchés
Bitcoin autour de 75 000 $ ... cette zone DOIT TENIR ! Il attend le CPI comme tout le monde
Or vers 4 140 $
VIX repassé sous 20, une première depuis le début du décrochage
Euro vers 1,12 $
Yen soutenu par le ton de la BoJ, vers 157,7 pour un dollar.
Bourses indiennes fermées aujourd'hui pour Diwali.
📅 Agenda du jour
Matin : résultats Infineon, Vodafone, Henkel
14h30 : inflation US d'octobre
Avant l'ouverture US : On Holding, Sea Limited, D-Wave, eToro, TransDigm
19h : adjudication de 42 Md$ de titres US à 10 ans
19h : conférence Occidental
Après la clôture US : CoreWeave, Rigetti
Mercredi : RWE, Siemens Energy
Jeudi : Cisco, Applied Materials, Siemens, Allianz
Je vous souhaite une très bonne journée !
Force et Honneur 💪
Ps : hier vous avez tout déchiré sur mon brief mood matinal et je vous en remercie d'y préter autant d'attention🙏
@L_ThinkTank Et en terme de blessés ? Peut être même les blessés suffisamment grave pour les mettres hors d’état de combattre ?
C’est quelque chose qui en plus a un impact sur l’opinion publique et le moral des troupes
🔴 Qui réfléchit chez Airbus ?
Le GCAP réunit le Royaume-Uni, l'Italie et le Japon depuis 2022. Les rôles sont répartis, les budgets engagés, la mise en service fixée à 2035.
Berlin frappe à la porte. Et le patron d'Airbus Defence and Space, l'Allemand Michael Schoellhorn, pose déjà ses conditions : l'Allemagne ne se contentera pas d'être « un sous-traitant qui fabrique la queue ou les ailes ». Elle veut le fuselage central, les commandes de vol et l'avionique.
Le cœur de l'avion, donc. Dans un programme qu'elle n'a pas fondé.
À Tokyo, la réponse d'un responsable du ministère de la Défense tient en une phrase : si Londres veut l'Allemagne, qu'il lui cède sa propre part. « À ce stade, c'est impossible. »
Pendant neuf ans de SCAF, on a présenté Dassault comme l'intransigeant de l'histoire. On devine mieux aujourd'hui à quoi ressemblaient les exigences d'en face.
https://t.co/xlCuFuKjtT