La crisis de vivienda en España: lo que creo que puede funcionar para solucionarla... y lo que probablemente no sirva o sea directamente contraproducente. En siete minutos y medio.
Dentro video 👇
🏡 El debate sobre la prórroga de los alquileres es tramposo: se dice que “quién se va a negar a congelarle la renta a un inquilino”. Ahora bien, ese relato oculta la otra cara de la moneda: el efecto insiders-outsiders. Es decir, que el problema de la vivienda no solo es de ese inquilino que verá su renta congelada o aumentada. Es también de todas aquellas personas que quieren alquilar y no pueden en un mercado blindado. Ningún discurso político habla de eso, curiosamente, de la gente fastidiada por no poder alquilar, cambiar de piso, de residencia, o emanciparse porque no hay pisos suficientes, ni se liberan.
El Gobierno nunca habla de eso, y por ese motivo, sostener las políticas basadas en parches es contraproducente. Primero, porque no se hace absolutamente nada para arreglar el problema de fondo. Segundo, porque solo beneficia en muy corto plazo al que ya tiene un techo, no al que no puede tenerlo. Esa gente existe. Es más: a la larga pierden todos los inquilinos, porque lo precios van a seguir subiendo fruto de la brutal demanda frente a una pírrica oferta. A ello se le añade la batalla legal a la que se enfrentan muchos inquilinos que han pedido la prórroga, algo jaleado desde la tribuna del Congreso.
En definitiva, las medidas orientadas a defender al vulnerable, en verdad, están haciéndole todavía más daño: los caseros ya no quieren alquilar a esos perfiles.
Ayer en @Lanoche_24h.
¿cómo ha evolucionado el nivel de vida en españa desde 2008?
https://t.co/84QIWM9ym3
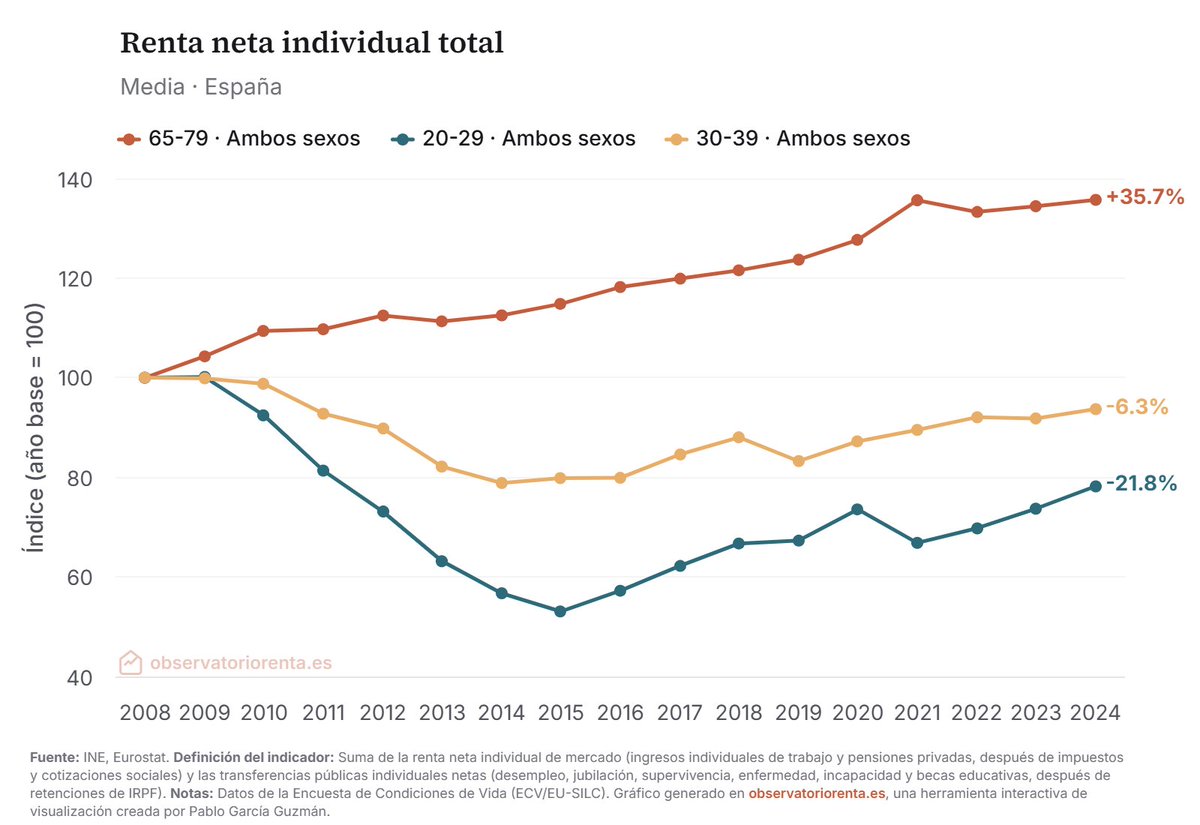
depende de a quién mires y cómo lo midas. en promedio, la renta individual ha aumentado un 5% en términos reales. pero esta evolución agregada enmascara la aparición de una de las brechas generacionales más grandes de europa: la renta de los mayores entre 65 y 79 años ha aumentado un 36%, mientras que la de los jóvenes entre 20 y 29 años ha caído un 22%.
¿de dónde sale esto, y por qué este contraste casi nunca aparece así en el debate público?
estos datos provienen de la encuesta de condiciones de vida, una gran operación estadística que lleva desde 2004 preguntando a miles de hogares españoles sobre sus ingresos y situación económica. la ecv es el recurso más valioso que tenemos en españa para entender la distribución de la renta, pero los resultados son a menudo poco accesibles. en la práctica, casi todo el mundo acaba consumiendo lo mismo: dos o tres indicadores agregados en tablas predefinidas que, en muchos casos, dejan fuera matices clave y no capturan toda la riqueza de la encuesta.
por eso hoy lanzo https://t.co/84QIWM9ym3: una plataforma para explorar estos datos de forma sencilla, con documentación clara sobre cómo se construye cada indicador y variables adicionales que normalmente quedan enterradas en los microdatos.
volvamos a la brecha generacional. cuando hablamos de cómo evoluciona la renta de los jóvenes (o de cualquier grupo de edad), el indicador estándar que se suele utilizar es la renta disponible equivalente del hogar: se suman los ingresos de todos los miembros del hogar, se ajustan por el tamaño y la composición de la familia mediante una escala de equivalencia y el resultado se imputa por igual a cada uno de sus integrantes.
de este modo, a un joven cuya situación económica no le permite independizarse se le atribuye la renta de sus padres. cuando la emancipación se retrasa sistemáticamente (como está sucediendo en españa), esto introduce una distorsión importante: la renta equivalente de los jóvenes sigue la trayectoria de la renta del resto de grupos de edad, aunque su renta individual (lo que obtienen por sí mismos por su participación en el mercado de trabajo y el sistema público de protección social) tenga una evolución completamente distinta. efectivamente, atendiendo a su renta disponible equivalente, los jóvenes entre 20 y 29 años sólo habrían perdido un 2% de renta desde 2008: menos de una décima parte de lo que indica la evolución de la renta individual.
en la plataforma puedes explorar estas comparaciones y muchas más: desgloses por sexo, educación y múltiples grupos de edad, diferentes definiciones de renta, indicadores adicionales como la tasa de emancipación o el riesgo de pobreza, y cuatro tipos distintos de visualización. al igual que en el resto de mis apps, puedes exportar cualquier gráfico a una versión estática para compartir.
si lo usas y encuentras algo interesante (o un error), escríbeme! 👉 https://t.co/84QIWM9ym3
El debate sobre la sostenibilidad del sistema público de pensiones en España suele girar en torno a variables como la fecundidad, la inmigración, el crecimiento económico o el nivel de los salarios.
Durante estas vacaciones de Navidad, he escrito una breve nota, “Pensiones contributivas: Cuando la TIR no cuadra” y que he colgado aquí:
https://t.co/yUiv6vm9vB
explicando que el problema fundamental al que nos enfrentamos es otro, más simple y, a la vez, más incómodo: la tasa interna de retorno (TIR) que ofrece el sistema público de pensiones contributivo en España es demasiado alta en relación con el crecimiento de sus ingresos.
Un sistema de reparto solo puede ser sostenible si la rentabilidad implícita que promete a los cotizantes es coherente con el crecimiento conjunto de la población y de las cotizaciones sociales (y sí, esta TIR tiene todo el sentido del mundo en un sistema de reparto sin componente alguno de capitalización).
Cuando esa coherencia se rompe, ninguna combinación realista de mayor productividad, mayor empleo o mayor inmigración puede cerrar la brecha de manera permanente. El problema no es demográfico en sí mismo, ni salarial en sentido estricto, sino actuarial.
Es más, centrar la atención en la TIR sostenible del sistema permite apartar el foco del déficit del sistema contributivo, que suele ocupar el centro del debate en España. Aunque este déficit es presupuestariamente de primera importancia, no es el problema en sí, sino un síntoma del problema subyacente.
Fijarnos en exceso en el déficit del sistema contributivo conduce con frecuencia a propuestas de solución erróneas, como propugnar reducciones de gasto en otras partidas (habitualmente etiquetadas como “despilfarro”) para cubrir dicho déficit.
Argumentar que reducir el “despilfarro” soluciona el problema es totalmente y absolutamente erróneo porque ignora el principio más básico de la economía: el coste de oportunidad. Este se define como el valor de la mejor alternativa a la que renunciamos al destinar recursos a un uso en lugar de otro.
Supongamos que España logra reducir el gasto público en partidas distintas de las pensiones en un x % del PIB, donde x % es la cifra que cada cual considere pertinente o factible.
La pregunta clave es por qué ese x % debería destinarse a cubrir el déficit de pensiones contributivas y no a educación, sanidad, infraestructuras, vivienda o a una reducción de impuestos. La lógica del Estado de bienestar es redistribuir por renta y necesidades, no por edad.
El problema fundamental no es, por tanto, el déficit, sino que cuando comparamos la TIR del sistema en España con la TIR que lo haría sostenible. El resultado es preocupante: la TIR del sistema en España está entre un 1,5 % y un 2,2 % anual por encima del nivel de sostenibilidad.
O dicho de manera más clara: no, los pensionistas contributivos actuales no están cobrando lo que pagaron en cotizaciones sociales. Están disfrutando de una TIR excesiva, que se traduce en pensiones entre un 45% y un 65% del valor actuarial justo que correspondería al valor actual de sus cotizaciones sociales pasadas (y, claro, ya considerando el riesgo de mortalidad).
El objetivo de esta nota no es proponer soluciones cerradas, sino aclarar el diagnóstico de nuestros problemas de pensiones. Sin un ajuste de la TIR del sistema, el debate sobre las pensiones seguirá girando en círculos, algunos de ellos profundamente absurdos (como discutir si existe o no suficiente despilfarro en las administraciones públicas para cerrar el déficit del sistema) y otros meros actos de virtud performativa (¿son las pensiones las que “merecen” nuestros mayores?).
VIDEO | Shireen Abu Akleh was a respected Christian Palestinian-American journalist and a prominent correspondent for Al Jazeera Arabic. Over a 25-year career, she earned widespread recognition for her in-depth reporting on the Israeli-Palestinian conflict. She was tragically killed by Israeli forces.
The video below documents the moment when Israeli authorities assaulted both Christian and Muslim Palestinians as they carried her casket.
Los cayetanos "emprendedores" van a gentrificar y encarecer otro producto más.
El sucio dinero no va a dejar ningún reducto barato de felicidad al Pueblo.
Si queréis Pizza id a una pizzeria de barrio.
No a las Hamburguesas Lotus, Kebab Gourmet, Afterwork y Slices de Pizza. NO.