Pocztówki z Waszyngtonu czyli obraz światowej gospodarki i rynków wyłaniający się z serii konferencji i spotkań towarzyszących zjazdom Word Bank and IMF.
🔹Po pierwsze dało się wyczuć zmianę dotychczasowego paradygmatu. Dużo mniej było już krytyki agendy prezydenta Trumpa. Ustąpiła ona miejsca opiniom dużo bardziej konstruktywnym sugerującym jeśli nie ostateczny sukces gospodarczy administracji Trumpa to przynajmniej podzielającym trafność diagnozy problemów gospodarczych.
🔹Spotkania Word Bank/ IMF i formułowane na nich tezy wielokrotnie miały własności antyindykatorów. Wielu inwestorów twierdzi wręcz, że formułowane na równolegle odbywających się konferencjach baków inwestycyjnych rekomendacje to najszybciej i najgorzej starzejące się pomysły inwestycyjne. Wiosną panowało powszechne przekonanie co do dramatycznej sytuacji w gospodarce światowej i destrukcyjnym wpływie taryf. Scenariusz, który się zrealizował był dużo bardziej łagodny, co zresztą znalazło odzwierciedlenie w kolejnych rekordach indeksów giełdowych.
🔹Teraz obaw było już dużo mniej i dało się wyczuć, że jest pewien potencjał do pozytywnego zaskoczenia wynikami makro choćby w 2026 roku. Skąd zaskoczenie to ma przyjść? W 2025 roku amerykańska gospodarka była tzw. one trick pony – jedyne co się kręciło to inwestycje w AI. Pozostałe sektory wykazywały wręcz pewne charakterystyki recesyjne. PKB (jako agregat) był na plusie, ale są i były obawy o amerykański rynek pracy. W 2026 roku mamy obserwować rozlanie się boomu AI na inne sektory (i wreszcie wzrost produktywności). Swoje zrobić tez powinny niższe stopy, bo Fed będzie stopy ciął właśnie ze względy na asymetryczne ryzyko pogorszenia sytuacji na rynku pracy i niepełne zrozumienie skutków jakie rewolucja AI może ze sobą (choćby na rynek pracy) nieść.
🔹W dyskusjach często pojawiała się kwestia zagrożenia jakie niesie ze sobą boom AI i ryzyka, że AI to bańka inwestycyjna. Oczywiście w scenariuszy pęknięcia bańki mielibyśmy do czynienia z negatywnym/recesyjnym wpływem na gospodarkę, w tym na konsumpcję. Pamiętajmy, że (zaskakująco) mocny amerykański konsument w 2025r. to w dużej mierze wynik efekt majątkowego powiązanego ze wzrostem indeksów giełdowych.
🔹Co do konstruktywnych ocen agendy Trumpa, w nurt ten wpisuje się ocena skutków wprowadzenia taryf. Powszechne były opnie, że skutek gospodarczy jest umiarkowany, a akcentowany był pozytywny skutek fiskalny (>300mld USD annualizowane). Nie ma natomiast jasności co do wpływu taryf na inflację. Może wzrośnie w 2026, ale będzie to jedynie jednorazowe przesunięcie poziomu cen w górę. Nie powinno to wpłynąć na trajektorię polityki stóp Fed.
🔹Patrząc na dyskusje co do cen ropy naftowej i energii dochodzimy do wniosku, że niższe ceny surowców energetycznych powinny dodatkowo wspierać konsumenta w 2026 roku. Przekonały nas analizy, że należy liczyć się z dalszym, wiedzionym wyższa podażą surowca (a nie niższym popytem) spadkiem cen ropy. Nie widzimy też akceptacji dla sankcji ze strony administracji amerykańskiej - znów chodzi przede wszystkim o ochroną konsumenta przed wyższymi cenami energii.
🔹Odnieśliśmy wrażenie, że dużo więcej optymizmu pojawiło się w kwestii tego, ze to Stany ostatecznie wygrają konfrontację technologiczną i gospodarczą z Chinami. Może nie ma tu jeszcze pełnej pewności, ale obawy ustąpiły miejsca ostrożnemu optymizmowi.
🔹Stany prowadza politykę tzw. deriskingu, a nie decouplingu. Dobrze wytypowały obszary, które są istotne z perspektywy bezpieczeństwa narodowego ( technologicznego i militarnego) w dłuższym okresie i w tych obszarach będą systematycznie dążyć do zastąpienia chińskich produktów produkcją krajową. Amerykański rynek kapitałowy wydaje się oferować niemal nieskończone środki do finansowania przedsięwzięć związanych z AI i quantum computing (właściwie w każdej fazie rozwoju tych technologii). Po stronie Chin akcentowane były 1) największy ekosystem przemysłowy z którym zintegrowane będzie genAI 2) dostępność energii elektrycznej (kompleksy >100GW) 3) Zdolność do zaszkodzenia USA poprzez choćby ograniczenie eksportu metali ziem rzadkich.
🔹Europa wydaje się być niekomfortowo dla niej samej wpleciona w konflikt/ konkurencję US-Chiny. Jak na razie głównym celem UE okazały się być stabilizacja i gwarancje bezpieczeństwa ze strony UE za co (wysoką) ceną była zgoda na cła dla europejskiego eksportu do USA. Europa zalewana będzie tanim eksportem dóbr przemysłowych z Chin, co przełoży się na wydłużenie okresu niskiej inflacji. Potencjał do pozytywnych zaskoczeń dla Europy wszyscy wiążą z uruchomieniem niemieckiego pakietu fiskalnego. Pytanie czy wydarzy się to już w 2026r.
🔹Ciekawe opnie słyszeliśmy w odniesieniu do gospodarki francuskiej. Inwestorzy nie panikują 1) To ECB jest wszechmogący i powstrzyma ewentualną wyprzedaż francuskich obligacji. 2) Obecny 5% deficyt nie jest taki straszny, bo wszystkie siły polityczne widzą konieczność konsolidacji fiskalnej w dłuższym terminie (konsensusu taki nie wydaje się być jasny choćby w Polsce) 3) Inwestorzy liczą, ze francuska prawica przesunie się w stronę mainstreamu, tak jak to miało miejsce choćby we Włoszech.
🔹Dolar – inwestorzy przekonani byli co do dalszej deprecjacji amerykańskiej waluty. Podkreślano, że oddech jaki złapał greenback bierze się z problemów strefy euro oraz z tego, że administracja amerykańska wydaje się ostatnio mniej akcentować potrzebę osłabienia dolara. Naszym zdaniem temat osłabienia dolara jednak powróci w kolejnych miesiącach.
🔹Wyczuć dał się duży optymizm co do aktywów Emerging Markets. Sprzyjać temu ma słabszy dolar i spadające stopy w USA, które zwiększają tez przestrzeń do luzowania właśnie w EMach.
🔹Polska – dominował raczej pozytywny sentyment co do naszego kraju. Dobre wyniki PKB, spadająca inflacja. Kwestia rosnącego długu publicznego nie rezonowała tak jak w dyskusjach krajowych. „Zagranica” posiada zaledwie 12% wyemitowanych polskich SPW i nie widzi większych powodów do obaw. Podkreślanie, że duża część deficytu budżetowego to efekt wydatków na zbrojenia jest dobrze odbierany przez inwestorów – doskonale wiedzą oni, ze wydatki te mają charakter dyskrecjonalny i w przypadku realizacji pozytywnych scenariuszy geopolitycznych (chodzi o Ukrainę) nie zostaną automatycznie odnowione.
🔹Sporo mówiło się w kuluarach o Węgrzech. Wysokie rentowności węgierskich obligacji zachęcają inwestorów (obligacje węgierskie znalazły się kilkukrotnie w grupie tzw. top trades na 2026r.) , ale prawdziwym tematem jest temat wyniku wyborów w 2026 (wiosna), który mógłby mieć wpływ geopolityczny nie tylko na nasz region, ale na całą dynamikę polityczną UE, a nawet wpływ USA na kontynent.
🔹Poza wspomnianymi już rozważaniami dotyczącymi skutków gospodarczy i rynkowych AI b. dużo miejsca zajęły dyskusje o… złocie. Skupiano się nawet nie tyle na prognozach, co na samym wyjaśnieniu fenomenu dotychczasowych wzrostów cen tego kruszcu. Przekonuje nas najbardziej teoria według której ten relatywnie mały rynek ze sztywną podażą zaburzony został przez pojawienie się nowych źródeł popytu. Najpierw banków centralnych, a potem inwestorów próbujących ograniczyć swoją ekspozycję na aktywa dolarowe (i ewentualne sankcje, restrykcje). Skala tego ostatniego nie musiała być wcale duża, żeby wywołać wzrosty cen złota. Rynek złota traktujemy jednak jako swego rodzaju ciekawostkę, gdyż nie będzie on miał istotnych implikacji dla sfery realnej gospodarki, tak samo jak implikacji takich nie miałby chociażby rekordowy wzrost cen kolekcjonerskich znaczków pocztowych.
@NawrockiKn Panie Prezydencie, dlaczego rodzice z jednym dzieckiem są wyłączeni z programu? Decyzja o jednym dziecku to często decyzja finansowa dla osób pracujących w dużych miastach.
Nie da się od lat w Polsce 🇵🇱:
• Zrestrukturyzować górnictwa - tysiące wynagradzanych jak ministrowie niepotrzebnych pracowników mogą spalić opony i nie zagłosować na rządzących - koszt 9 mld zł rocznie
• Posprzątać w PZPN - UEFA i FIFA wyrzucą nas z rozgrywek, w których się ośmieszamy. Lepiej to zostawić bo 18 członków zarządu opracuje plan naprawczy na jednej z biesiad.
• Zreformować spółdzielni mieszkaniowych - wg mafii spółdzielczej atak na mieszkalnictwo. Miliony Polaków płacą więc horendalne czynsze i utrzymują zabetonowane od lat lokalne układy.
• Przenieść rolników do ZUS więc płacą 238 zł miesięcznie i drenują resztę społeczeństwa na miliardy - mogą rozrzucić obornik i również nie zagłosować na rządzących
• Podnieść i zrównać wieku emerytalnego, żeby za 20 lat system nie eksplodował
• Stworzyć polityki energetycznej, która w ramach narzuconych przez regulacje EU da nam tanią energię i przewagi konkurencyjne.
• Zbudować silnego rynku kapitałowego poprzez kampanie edukacyjne i zachęty podatkowe.
• Uwolnić banków ziemi i zwiększyć podaży mieszkań poprzez wprowadzenie podatku od niesprzedanych w określonym czasie (od zakupu działki) mieszkań
• Zreformować służby zdrowia w taki sposób, żeby zwiększone nakłady zmniejszały kolejki, zwiększały jakość świadczonych usług a nie były zagospodarowywane w 80% na pensje lekarzy.
• Zamienić ogródków działkowych na ogólnodostępne parki i budownictwo społeczne. Mamy ogrodzone twierdze w centrach miast a tysiące obywateli droższe mieszkania, dłuższe dojazdy i brak dostępnych terenów zielonych.
• Zreformować edukacji w taki sposób, żeby przyszłe pokolenia umiały wypełnić PIT, zdrowo się odżywiać, pracować w grupie i rozwijać przedsiębiorczość a nie wkuwać na pamięć dopływy Odry.
Ludzie mamy XXI wiek. Miliony osób zgineły, żebyśmy mogli żyć w tym pięknym i wolnym kraju 🇵🇱. Weźcie się do roboty!
Nie jest mi do śmiechu, ale stawiam tezę, że Chińczycy wygrają rywalizację o AI tak samo, jak osiągnęli przewagę w OZE, EV, UAV, czyli w obszarach, na które ostrzył sobie zęby Zachód.
#DeepSeek#Chiny#AI
🇺🇸 Project Stargate: plan zbudowania infrastruktury pod AI za 500 mld $ w ciągu 4 lat, startując od 100 mld. Projekt będzie rozwijany obok wielu innych inwestycji w AI
🇵🇱 29 mln zł straty @IDEAS_NCBR było nie do przełknięcia i ministerstwo nauki
zrobiło o to prawdziwą szopkę 💪
Twierdzenie, że dopłaty do kredytów nie przełożą się na wzrost cen nieruchomości (relatywnie) jest ekonomiczną herezją. Każdy kto tak twierdzi kłamie lub jest niedouczony👇.
Każda stymulacja popytu (jeżeli podaż nie jest doskonale elastyczna) prowadzi do relatywnego wzrostu cen.
Niezależnie od tego czy ceny nieruchomości spadają czy rosną na rynku przed wprowadzeniem dopłat. Bez nich spadałyby mocniej lub rosły wolniej.
W związku z tym uzasadnione jest twierdzenie, że niezależnie od sytuacji rynkowej na dopłatach zyskają sprzedający a straci każdy kupujący bez dopłat (czyli wiekszość). W niektórych scenariuszach stracą nawet otrzymujący dopłaty.
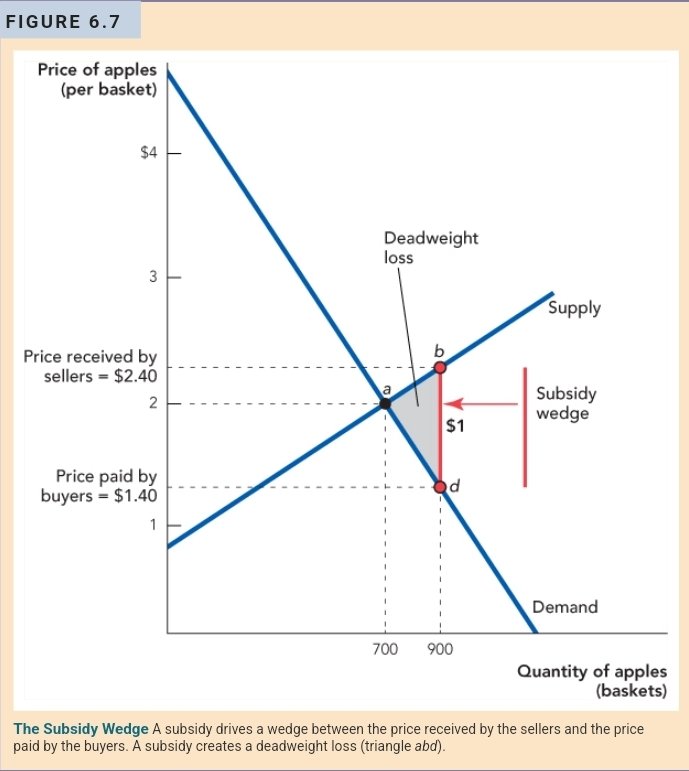
*Poniżej ilustracja mikroekonomiczna dopłat na przykładzie jabłek.
A - Początkowa cena = 2
Dopłata = 1
B- Cena po dopłatach 2,4
D- Cena płacona przez konsumenta (który dostał dopłatę) = 1,4
Warto zwrócić uwagę, że korzyści dla otrzymujących dopłaty na nieruchomości mogą nie być dodatnie (tzn. jeżeli wartość dodatkowego kredytu do spłaty poprzez wzrost cen jest wyższa niż dopłata do odsetek kredytu w programie).
Cena, którą płaci każdy wzrosła w tym przykładzie z 2 do 2,4 (o 20%).
Odpowiedź na to kto zyskał w przykładzie jest oczywista. Zbigniew Kowalski (deweloper).
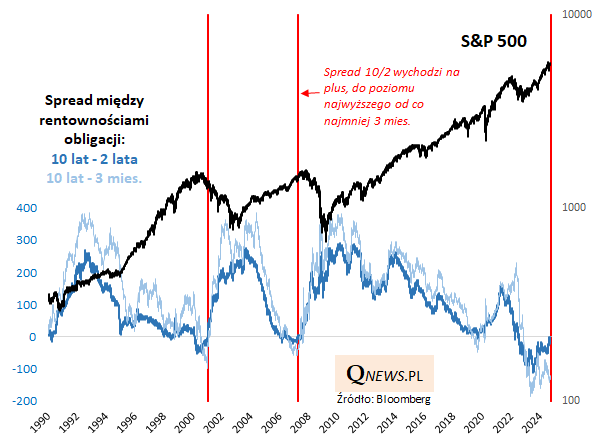
Krzywa rentowności obligacji w USA częściowo powraca do normalności po uporczywej inwersji. Ale czy to na pewno pozytywny sygnał? https://t.co/94MpD0UtJK
In Argentina, President Milei ended rent controls and cut housing regulations.
The result?
Housing supply up 212%
Rental prices are down 26%
Mortgage costs are down 30%
Nie poprzemy kredytu 0%.
Nie poprzemy, bo to jest propozycja dla deweloperów, a nie dla ludzi potrzebujących mieszkania.
I to jest propozycja, która doprowadzi do jednego: do wzrostu cen mieszkań. Na to nie ma zgody @PL_2050.
Znacie efekty wprowadzonego przed wyborami przez PIS programu „Bezpieczny kredyt 2%”? Średni wzrost cen mieszkań w Polsce o 13%! W Warszawie o 21%, w Krakowie o 29%!
I co? Mamy powtórzyć ten scenariusz? Co to za państwo, które zamiast uczyć się na własnych błędach, bezrefleksyjnie je powiela?
Dziś potrzebujemy programu, który naprawdę będzie wspierał Polki i Polaków chcących kupić własne mieszkanie. Musi być to propozycja w której pojawią się różne formy wsparcia budownictwa społecznego. Musimy zacząć budowaċ mieszkania, które mają szansę kupić nie tylko najbogatsi z nas.
#GPW#Trump#scenariusz
👉Jak zacząłem redagować poranny wpis, W20 był na małym minusie, a PLN bez reakcji.
Skonczyliśmy -3,3% na W20, z widocznie oslabiającą się zlotówką, a to na tle nautralnego lub pozytywngo otoczenia w regionie i na świecie…
📌Jaki może być w kontekście „pewnego już zwycięstwa Trumpa” bazowy scenariusz dla naszego rynku?
Opcji jest wiele, ale gdybym miał to rozegrać z perspektywy dużego kapitału, zacząłbym od przyłożenia dyskonta do naszego rynku.
Przyłożyć je, czyli sprzedawać trzeba szybko, najlepiej w taki sposób jak zaczeli to robić dziś, czyli gdy wiekszość PL rynku nie wie o co chodzi i zadaje sobie pytanie czemu nasz rynek spada.
Kampania w USA bedzie przyśpieszać, a zamach zapewne ją zradykalizuje.
Wojna będzie istotnym tematem, a przedsmak jak bezwzględnie Trump i jego otoczenie może traktować EU i UKR na potrzeby polityki wewnętrznej już mieliśmy.
Czyli czeka nas zapewne sporo newsflowu do wyborów ze strony otoczenia i przyszłego prezydenta USA, odbieranego tym razem serio, skierowanego do wewnątrz, ale destabilizująca sytuację w regionie, z największym rykoszetem w nasz
rynek, odbierany jako frontowy.
Drugim krótkoterminowo negatywnym czynnikiem dla naszego rynku, może być radykalizacja wojny na UKR, do momentu wyborów w USA.
Trump zapowiedział, że wymysi ustępstwa, w tym tyretorialne ze strony UKR i tym chce zakończyć wojnę…i może mu się to udać.
Jeśli UKR i RUS mu uwierzą, to czeka nas 3,5 miesiąca pośpechu na froncie, żeby z jednj strony zagarnąć, z drugiej odzyskać jak najwięcej i poprawić swoją pozycję negocjacyjną gdy Trump obejmie władzę.
Może to być najbardzej krwawy okres wojny, do tego na zmianie Bidena, co dodakowo podbije notowania republikanów.
📌Wracając do kapitału zagranicznego, zagrałbym ten scenariusz, przyłożyłbym dyskonto i poczekał na wspomniany newsflow i radykalizacje na fronce, co bedzie wzmagało niepewność na PL rynku i dopiero na fatalnym sentymencie, zapewne jeszcze przed wyborami zaczałbym kupować, licząc na bardziej wyważoną niż ta zapowiadana na potrzeby kampanii politykę zagraniczną USA, z niemałą opcją na to, że Trumpowi uda się zakończyć wojnę, co może wywołać euforię na GPW.
Oddaje ten scenariusz w ręce czasu i rynku…
Czy AI przeradza się w bańkę inwestycyjną? Rzeczywistość vs. liczby według Sequoia 🧵👇
Poniżej ciekawy cytat z artykułu z WSJ z 31 maja :
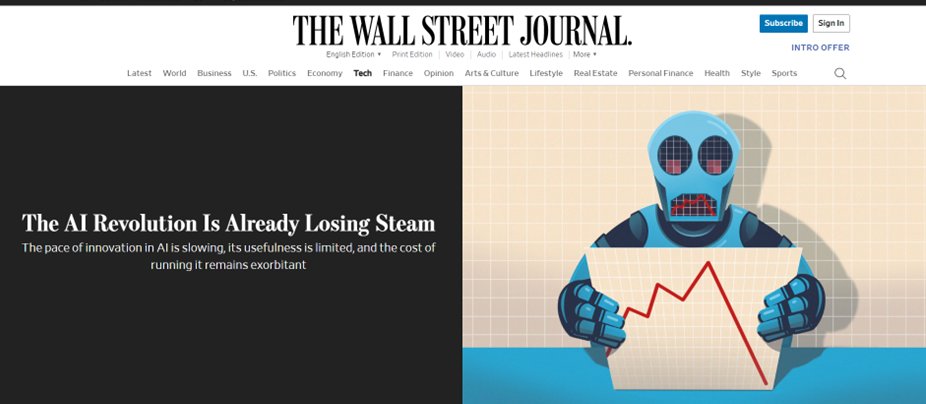
"Sztuczna inteligencja jest nadal rujnująco droga w utrzymaniu (...). Firma VC Sequoia obliczyła, że branża AI wydała 50 miliardów dolarów na chipy Nvidii w 2023 roku, ale przyniosła tylko 3 miliardy dolarów przychodów. Ta różnica jest alarmująca" ~WSJ
Jakie z tego płyną wnioski? Zapraszam na nitkę z przemyśleniami🧵
🇵🇱 Będzie on czy nie będzie, ale ogólnie to jest niepojęte, że u nas politycy marnują czas i energię na dyskutowanie o tak złym programie jak Kredyt 0%, podczas gdy na świecie toczy się prawdziwa rewolucja, która wymaga kapitału, wymaga innowacji, wymaga uwagi.
Z perspektywy przyszłości naszej gospodarki, która będzie powiązana z jej innowacyjnością, zdecydowanie lepiej moim zdaniem byłoby przeznaczyć te miliardy, które miałyby wesprzeć w/w program, na rozwijanie w kraju "fabryk AI" i koniecznej im infrastruktury, a następnie też dotowanie w pewnym stopniu start-upom czy projektom z pomysłem dostępu do mocy obliczeniowych. Zamiast dotować darmowy kredyt, wesprzyjmy na poważnie innowacje (moce, dane, R&D). Z któregoś ziarna coś może wykiełkować. Inaczej skażemy się głównie na branie z zewnątrz i kopiowanie.
Takie krajowe czy współfinansowane przez podatników centra danych dedykowane pod sztuczną inteligencję będą budowane przez coraz większą grupę krajów. Dobrze by to nie były u nas jednak projekty czysto państwowe, bo z tego zapewne nic nie wyjdzie. Ale na świecie jest sporo renomowanych firm-operatorów centrów danych, którzy tworzą infrastrukturę, a klient zapełnia ją swoim hardware.
Istnieją oczywiście w Polsce nowe projekty centrów danych, nawet pojawiają się o nich wzmianki w globalnych raportach. Świat idzie jednak w takim kierunku, że zapotrzebowanie na centra danych i moce obliczeniowe pod AI będzie rosło prawdopodobnie szybciej niż planujemy budować. A że my mamy też inne zaległości... to powinniśmy nie tylko budować, ale i wymiernie pomagać potencjalnym innowatorom w dostępie do tych mocy, do danych, jak i do prac R&D.
A może jednak dominuje u nas myślenie, że to tylko chwilowa moda. Że to, iż przychody NVIDII ze sprzedaży hardware do centrów danych prawdopodobnie przekroczą w tym roku 100 mld USD, czyli w jeden rok wyniosą blisko 2 razy tyle, ile łącznie przez dziewięć lat 2014-22, to jakaś aberracja. A największe firmy świata inwestują ot tak dziesiątki miliardów... w jakąś stochastyczną papugę.
Za kilka lat, kiedy politycy zorientują się, że to całe AI to jednak jest przepotężny twór i ma istotny wpływ na ekonomię oraz jej konkurencyjność, będzie już za późno, żeby zacząć wtedy pracę u podstaw, na którą ostatni czas jest teraz.
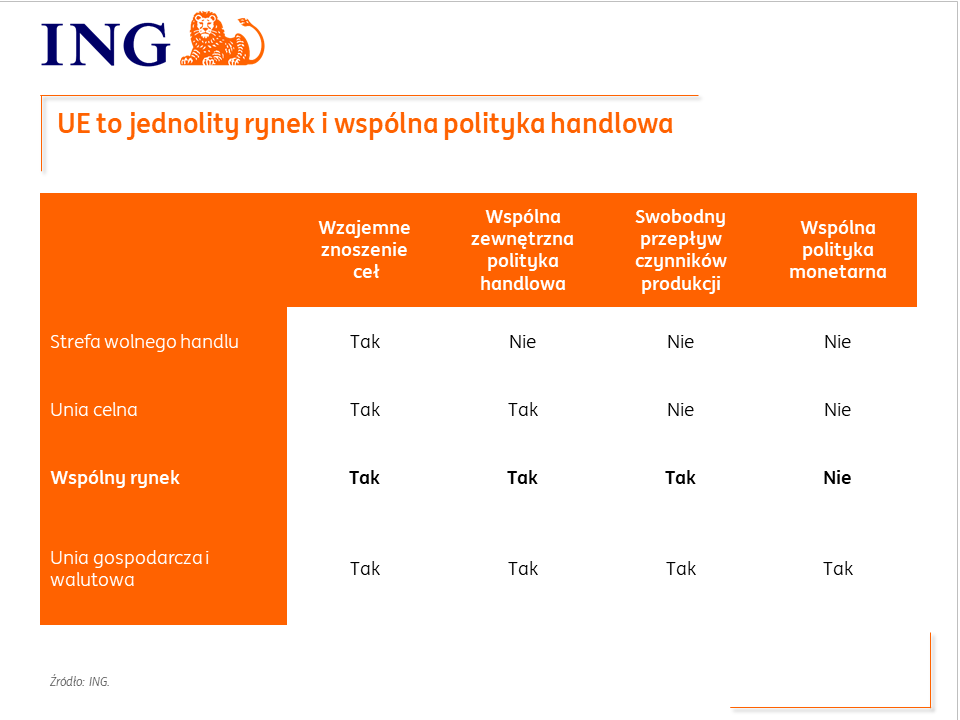
Przedstawiamy raport "Polska 20 lat w UE, instytucje ważniejsze od funduszy." Członkostwo to w naszej ocenie przede wszystkim zmiana instytucjonalna. Pozwoliła ona uwolnić potencjał polskiej gospodarki, wykorzystać jakość kapitału ludzkiego i dostęp do rynków, ale też stymulowała inwestycje krajowe i zagraniczne. 1/9
📊 Najważniejsze liczby oraz wybrane ciekawostki ze sprawozdania finansowego 11 bit studios za 2023 rok:
🔹52,27 mln zł przychodów ze sprzedaży (74,21 mln zł w 2022).
🔹7,59 mln zł zysku operacyjnego (19,98 mln zł w 2022).
🔹0,52 mln zł zysku netto (22,89 mln zł w 2022).
🔹Istotny wpływ na wynik miało niegotówkowe przeszacowanie wartości pakietu Starward Industries.
🔹Dobrą sprzedaż wciąż odnotowuje pierwszy Frostpunk, a także Moonlighter i Childrenof Morta.
🔹54,3 mln zł posiadanych aktywów finansowych na koniec roku.
🔹Nakłady na produkcję gier w 2023 przekroczyły 58,2 mln zł.
🔹Poza The Thaumaturge w tym roku zadebiutuje jeszcze: Indika (2 maja), Frostpunk 2 (25 lipca), The Alters (kilka tygodni po FP2) oraz Creatures of Ava.
🔹Wishlista FP2 przekroczyła już poziom 2 mln.
🔹15 kwietnia rozpoczęły się tygodniowe testy wersji beta FP2 (dla posiadaczy wersji Deluxe).
🔹Zespoły produkcyjne gier własnych liczą odpowiednio: FP2 - 80 osób, TA - 50 osób i P8 - 50 osób.
🔹Łączny koszt tych 3 produkcji może przekroczyć 150 mln zł (nie licząc marketingu).
🔹Premiera P8 jest planowana przed końcem 2025 roku.
🔹Kontynuowane są prace nad serią książek w uniwersum Frostpunka.
🔹Od 1Q23 dostępna jest również planszowa wersja Frostpunka.
🔹W 1Q24 osiągnięto recoup z The Invincible.
🔹Łączne przychody ze sprzedaży This War of Mine wraz z dodatkami wynoszą już prawie 140 mln zł.
🔹W przypadku Frostpunka jest to blisko 220 mln zł (na koniec 2023).
🔹Główne rynki pod kątem przychodów to: USA (72,6%), Japonia (10,1%), Wielka Brytania (7,6%) i Polska (5,1%).
🔹W zeszłym roku studio zatrudniło 84 nowych pracowników i współpracowników.
🔹Konferencja wynikowa tym razem odbędzie się po wakacjach (po premierach gier własnych).
📌 Jeśli ten wpis był dla Ciebie przydatny, to:
🔁 Udostępnij go dalej
👀 Zostaw follow, aby nie przegapić kolejnych
📩 Dołącz do darmowego newslettera z pełnym podsumowaniem tygodnia w polskim gamedevie (link w profilu)