#ANOTA: Un buen banco no es el que mejor te sirve el café ni el que te permite chatear cómodamente en sus oficinas. Un buen banco es el que cuida tu plata.
Es aquel donde cada crédito pasa por un análisis riguroso antes de aprobarse. Muchas veces un proceso tedioso, sí, pero necesario para prestar a quien demuestra capacidad de pago y evitar que tus ahorros financien negocios inviables o favores entre amigos.
Porque detrás de cada crédito hay dinero de los ahorristas. Y la confianza se sostiene con prudencia, solvencia y una gestión responsable.
El café es un detalle. La seguridad de tu plata es lo esencial. ☕️
@JaviEstratega Y si no se aguanta un desplome de 10-12% que fue en el caso de los fondos mutuos más afectados, el mercado bursátil (fondos mutuos, de inversión, bonos, acciones, etc) no es para esas personas. CDA hasta el límite del FGD y a dormir tranquilo
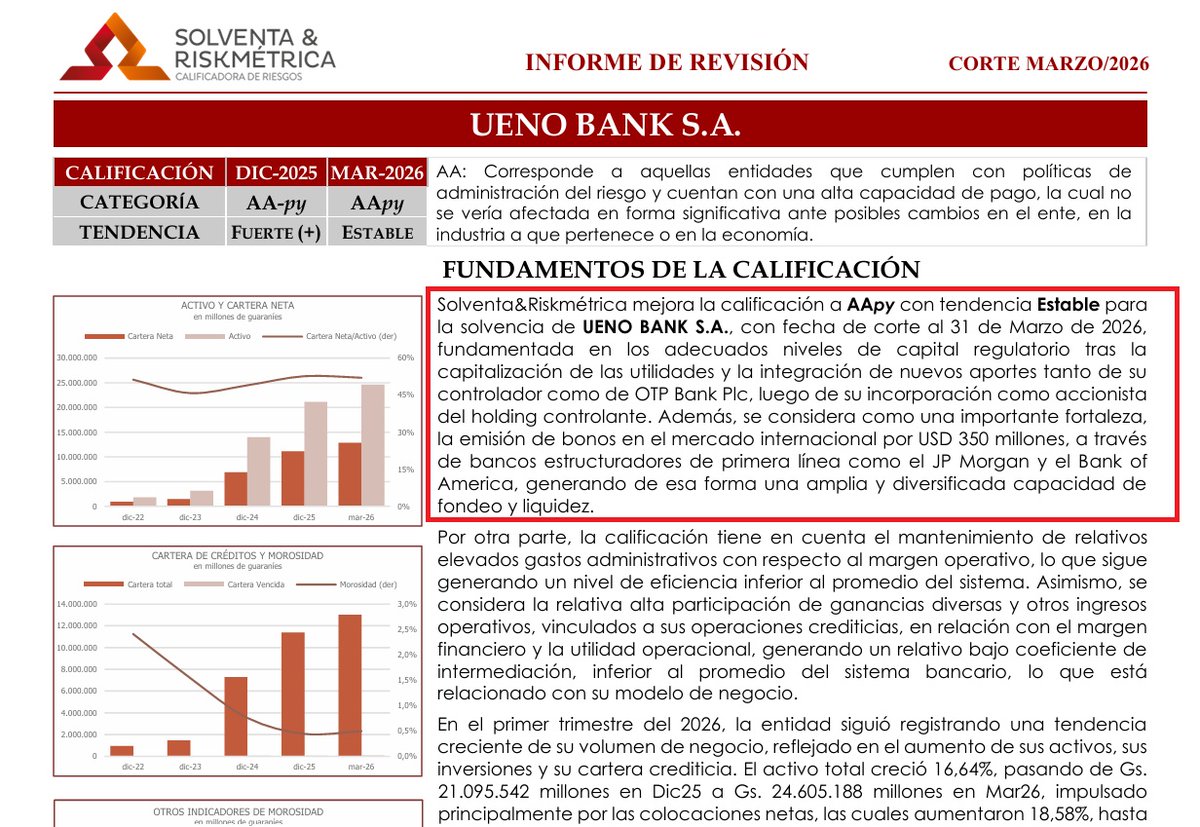
#CALIFICACIÓN | De AA con tendencia estable a D en apenas meses. El caso #UenoBank obliga a revisar con rigor las #calificaciones de riesgo y toda la cadena de controles en la que confían ahorristas e inversores.
En su informe con corte a #marzo de 2026, Solventa & Riskmétrica elevó la nota de AA−py a AApy, destacando el capital regulatorio, los aportes de accionistas y el acceso al financiamiento internacional.
En #noviembre la rebajó a Dpy, tras la resolución del banco por una grave insuficiencia de solvencia.
¿Qué riesgos no se identificaron, cuáles se subestimaron y cuánto dependía aquella evaluación de balances que después fueron ajustados?
Una calificación es una opinión técnica, no una garantía de pago. Pero esa aclaración no elimina la #obligación de explicar cómo una evaluación favorable terminó tan lejos de la situación patrimonial constatada por el supervisor. El desenlace exige examinar metodologías, información disponible, alertas y oportunidad de las revisiones.
El impacto tampoco quedó limitado a los depositantes. Alcanzó a inversores de fondos en guaraníes y dólares que mantenían títulos vinculados al banco. Las cuotapartes de esos fondos no tienen la cobertura del Fondo de Garantía de Depósitos.
#Aclaración: no existe un descuento único y automático para todos. El deterioro de las inversiones afectadas se refleja en el valor de las #cuotapartes; el monto y el plazo del rescate dependen de la valoración de la cartera, la liquidez disponible y las condiciones aplicables a cada fondo. Tener un patrimonio separado protege frente a obligaciones de la administradora, pero no elimina las pérdidas de las inversiones.
Para el #inversor un aprendizaje: mirar solamente la tasa es insuficiente. Un rendimiento mayor suele asumir más riesgo, aunque la tasa por sí sola tampoco permite medirlo. Hay que conocer al emisor, la concentración de la cartera, los vencimientos, la posibilidad real de retirar el dinero y las garantías existentes. Y acá hago una crítica a las casas de bolsas y los #asesores que salvo casos especiales, no dedican tiempo a sus clientes para explicar estas cosas.
El #BCP debe revisar el rigor y la independencia de las calificadoras, la gestión de posibles conflictos de interés y la calidad de las auditorías internas y externas. También debe examinar su propia #supervisión: qué información recibió, qué observó y cuándo actuó.
La educación financiera es necesaria. La responsabilidad de detectar y comunicar riesgos a tiempo también corresponde a quienes califican, auditan, administran, comercializan y supervisan.
El inversor necesita información confiable antes de comprometer su dinero; una explicación en #video o #comunicados posterior a un problema grave como este, llega demasiado tarde y hace perder la confianza en un mercado bursátil que apenas se estaba empezando a desarrollar.
@Danisalerno9@rociodelpalmar@criptoboi El universo de nuestro mercado bursátil es pequeño, prácticamente solo renta fija, muchas opciones no hay. Y ellos ofrecían una “rentabilidad objetivo” de 5 y algo, súmale su 2,5% de administración que se descuenta del rendimiento del fondo y eso es es lo mínimo que buscan
@Danisalerno9@rociodelpalmar@criptoboi Tenes toda la razón. Pero acordate que las calificaciones son “comprables” por un lado. Por otro, el ofrecer retornos más altos les hace tomar más riesgos indefectiblemente. Y más altos con relación a los demás fondos mutuos, que en un 60-80% se solapan en los mismos instrumentos
@rociodelpalmar@criptoboi o no pasas el test del sueño (no te saca el sueño tu pérdida o tus inversiones según A. Damodaran) entonces la bolsa de valores no sea para vos.
@rociodelpalmar@criptoboi de intereses. Tu asesor tiene que ser imparcial y no depender que le compres tal o cual producto. Y el perfil de riesgo del inversor tiene que ser un proceso más riguroso, ser realistas honestos y sinceros a la hora de responder el cuestionario. Si no soportas una caída de 15%
#ANÁLISIS | Una de las principales razones por las que diseñé dias atrás esta infografía con las hojas de vida de las cabezas de #UenoBank es porque ya advertía lo que ahora sus abogados están saliendo a decir que sus clientes fueron “engañados” o que “no sabían” que los balances estaban siendo maquillados. Que aprobaban un crédito por un monto y se giraba otro mucho mayor.
#Falacia total. Es imposible que esta gente, experta en manejo financiero, con experiencia como supervisores del propio Banco Central y directivos de bancos, haya tenido semejante información delante durante años sin darse cuenta.
La vox populi financiera hace años era que lo de Ueno era un castillo de naipes. Y ellos ahora, fingiendo demencia.
Si al mirar sus balances mensuales uno notaba rarezas: márgenes financieros que solo se sostenían con pestañas de “otros ingresos” que nadie sabía de dónde venían. Calificaciones de riesgo que un mes señalaban “pérdidas extraordinarias en la cartera de tarjetas por la agresiva política comercial del reintegro”, cuyos porcentajes no aguantaban ninguna lógica financiera.
Y, mágicamente, en el siguiente informe de calificación o auditoría esas alertas no solo desaparecían: las calificaciones de riesgo mejoraban con una nueva nota o perspectiva.
Acá nadie debe fingir demencia. No resulta creíble que todos los directamente involucrados se presenten como ajenos a lo que ocurría, y menos estos tipos que en su hoja académica te mostraban especializaciones en las mejores escuelas de administración, finanzas y dirección jurídica bancaria del mundo.
Y, finalmente, debo decir que me asusta cómo calificadoras de riesgo como Solventa y Riskmétrica, que son del plano local —y sería ilógico que desconocieran todo este ruido—, evaluaron a esta empresa. Deben explicar los fundamentos de las notas que le otorgaron y cómo consideraron esas señales.
También me asusta que una auditora como PwC, de prestigio internacional, haya podido aceptar estados contables con tantas rarezas, por no decir presunto maquillaje. Debe explicar qué revisó, qué observó y qué respaldo encontró.
El Ministerio Público debe tener el foco no solo en los responsables directos, sino también en estos actores secundarios, cuyos informes ayudaban a generar esa ilusión de un banco “sistémico”, y determinar qué responsabilidades pudieron tener.
La responsabilidad penal la determinará la Justicia. Pero la experiencia, las calificaciones y las auditorías que servían para generar confianza también deben servir hoy para exigir explicaciones. #Paraguay
@rondon_EA26@pedrovaldez97@joelmauriciog Y tiene que haber un equilibrio, cuando tenes un problema que uendi o quien sea el bot no entiende? No se puede delegar todo a la IA. Espectacular es mientras funciona. Y lo que hacen es cubrirse, si bien sabemos que los bancos para los lavadores dan instrucciones y se libera
Caso ueno: en estos días muchas personas necesitan información clara sobre sus depósitos, deudas y fondos. Para aportar claridad y evitar que se tomen decisiones por rumores, dejo en un hilo lo que fuimos explicando, en base a lo publicado por el BCP y las instituciones. 🧵
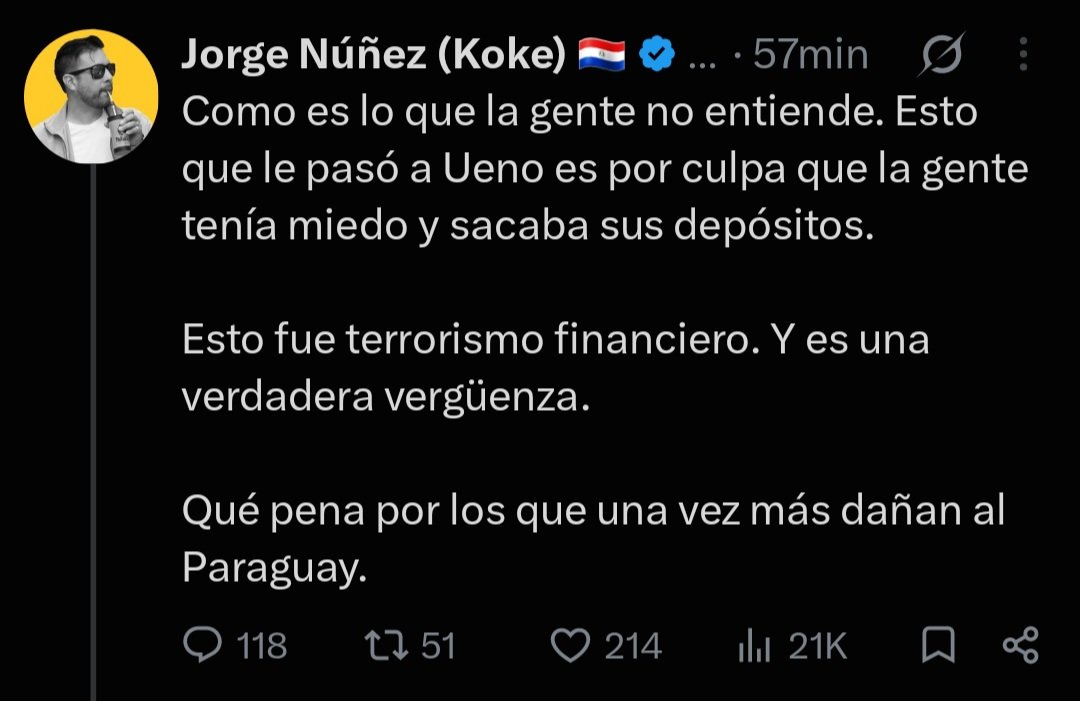
#ElDato | Para mi sorpresa, veo posteos de gente diciendo que #UenoBank quebró porque los ahorristas retiraron masivamente su dinero. Sí, entre agosto y septiembre (último boletín publicado) hubo una #reducción de la cartera de depósitos de unos US$ 15,9 millones, pero ese monto representó apenas el 0,55% del total.
No compren la fantasía de que esa reducción tumbó al banco. El grave problema de #solvencia fue por la timba de #Créditos entre empresas vinculadas del mismo grupo, que sobrepasaron todos los límites ante la mirada pasiva de un regulador que publicaba los balances todos los meses, conocía esta situación y hoy #finge sorpresa.
- El directorio del BCP sabía.
- La Superintendencia sabía.
- Santiago Peña sabía.
- Cualquier ciudadano que descargaba el boletín financiero mensual sabía.