*La lluvia no ha sido suficiente...para limpiar nuestras almas / Librarian of course...Todos esos momentos se perderán en el tiempo, como lágrimas en la lluvia.
Se abrió el proceso contra las AFP que pedimos por oficio.
Ahora exigimos compensaciones.
Que Kast y Quiroz enfrenten a sus amos de las AFP.
Para los superricos hicieron una ley. Hagan una para compensar a quienes están por jubilar.
Que las AFP devuelvan la plata! Mañana, junto al Senador @daniel_nunez_a presentaremos un proyecto de ley que obliga a las AFP a restituir a los trabajadores los fondos afectados por las pérdidas. Las AFPs deben pagar sus apuestas hechas con plata ajena.
Más de US$700.000 presupuestados en 2022 para José Ramón Correa; unos $5 millones mensuales para el exsenador Patricio Walker y más de US$250.000 pagados en 2023 al estudio de Eduardo Lagos y Mario Vargas. Son cifras reveladas por Mongabay y Reportea sobre @ConoceDominga: el primer monto era una proyección, no un desembolso acreditado. Entre los asesores aparecen también Aldo Cornejo, Gabriel Silber y Osvaldo Andrade. Alejandro Ruiz, exministro del Tribunal Ambiental, reconoció que Andes Iron le paga desde 2023, aunque intervino en medios como experto sin revelar ese vínculo. @FiscaliadeChile investiga reservadamente pagos a Lagos y Vargas; no se ha acreditado corrupción de Andes Iron. El problema documentado es la falta de transparencia pública sobre contratos, remuneraciones y eventuales conflictos de interés alrededor de un proyecto sometido durante años a decisiones administrativas y judiciales. La confidencialidad contractual no elimina esas interrogantes.
https://t.co/ixg9jPlLFD
🚨 Acá el link directo para hacerse parte de la acción contra las AFP por la irresponsable administración que ha producido pérdidas de miles de millones de dólares a las y los afiliados
https://t.co/keAyANlNJs
#ToleranciaCero | El minuto de confianza de @tv_monica por las pérdidas del Fondo E: "Aquí no es que paga Moya: aquí paga la confianza en el sistema y chilenos de carne y hueso que, con lagunas, bajos sueldos y gastos cada vez mayores a medida que envejecen, llegarán con mucha más dificultad, si lo logran, a fin de mes"
💻https://t.co/HSb8KtrAvK
[La advertencia del Banco Central sobre "la apuesta" de las AFP en swaps] En mayo el Banco Central advertía sobre el riesgo de la exposición de los fondos de pensiones a la "apuesta" de swaps con tasas de largo plazo. Mientras el sector financiero gana, cientos de miles de afiliados ven como desaparecen sus ahorros previsionales. El sistema de cuentas individuales no puede revertir el deterioro del sistema financiero mundial. Solo un sistema basado en la seguridad social puede mejorar las pensiones que se pagan hoy en Chile.
🎙️ #AlPanPan | El exsuperintendente de Pensiones, Osvaldo Macías, cuestionó las decisiones de inversión de las AFP en el fondo E y sostuvo que se traspasó el límite de la prudencia en la gestión de los recursos.
Además, calificó como injusto que las pérdidas recaigan sobre los afiliados y no sobre las administradoras, apuntando a un problema de diseño del sistema de pensiones.
Macías también planteó la necesidad de revisar los bonos e incentivos de los ejecutivos de las AFP, especialmente cuando estos podrían estar asociados a ganancias de corto plazo. @mirnaschindler
▶️ https://t.co/9MiHnkv5ye
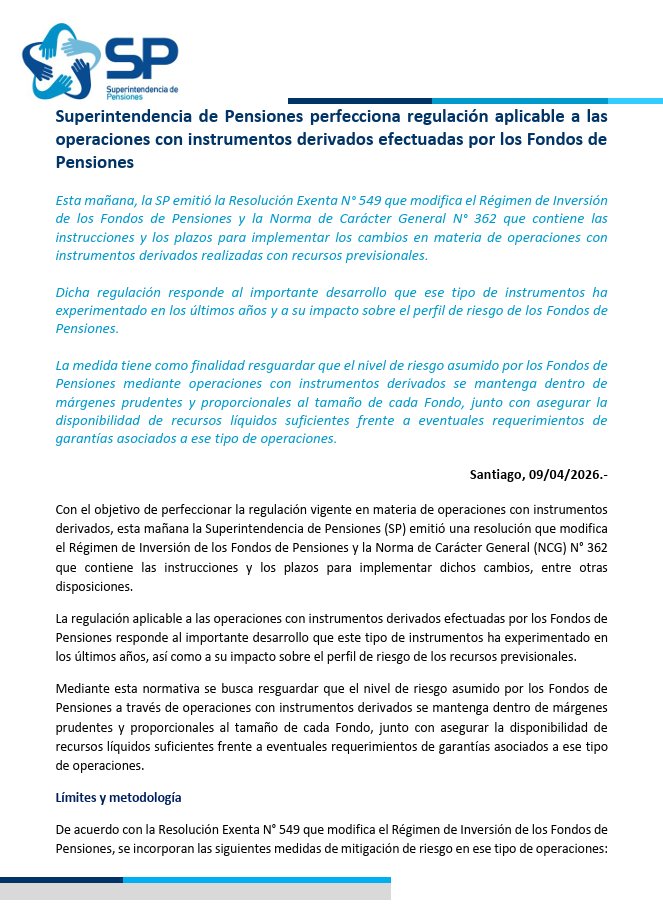
El 9 de abril de 2026, la Super de Pensiones informó a las AFP el riesgo que estaban corriendo al comprar "DERIVADOS"
Les dió 210 días para echar pie atrás, vender los "activos" BASURA y volver a situar el nivel de riesgo de los fondos D y E en niveles de seguridad
Las AFP, lejos de disminuir en el acto el nivel de exposición, esperaron para salir con ganancias
En el camino, la FED subió las tasas y los activos "BASURA" se fueron al piso
Resultado: Pérdida contable de 7.700 millones de USD, 10% de pérdida del fondo E en lo que va del 2026
كثير من الناس لا يفهمون فرنسا، ولم يقرأوا شيئاً عن تاريخها، ولذلك يتعاملون مع المظاهرات الحالية في باريس وكأنها بداية انهيار الحضارة الأوروبية، أو مقدمة لحرب أهلية بين المهاجرين والسكان الأصليين، وبين البيض وغير البيض.
هذه التصورات السخيفة ليست سوى إسقاطات أيديولوجية يروّج لها بالدرجة الأولى اليمين الأمريكي والأنجلو ساكسوني، الذي يعاني من جهل فادح بتاريخ أوروبا، ولا يفهم طبيعة المجتمعات الأوروبية وثقافتها السياسية وتاريخ الحراك الشعبي فيها.
هناك حقيقة أساسية يجب فهمها، وهي أن فرنسا ليست الولايات المتحدة، والفرنسيين ليسوا الأمريكيين أو الكنديين أو الأستراليين.
فرنسا تملك واحدة من أكثر الشعوب وعياً سياسياً، ومن أعرق ثقافات الحراك الشعبي والنضال الاجتماعي في العالم. وتاريخها ليس مجرد تاريخ من المظاهرات السلمية، بل تاريخ حافل بالثورات والانتفاضات والإضرابات التي أسقطت ملوكاً وحكومات، وأعادت تشكيل النظام السياسي الفرنسي مراراً.
ولا أتحدث هنا فقط عن الثورة الفرنسية عام 1789، التي أطاحت بالنظام الملكي القديم وغيّرت تاريخ أوروبا بأكمله.
في عام 1830، أسقط الفرنسيون الملك شارل العاشر بعد ثلاثة أيام من الانتفاضة الشعبية في باريس. وفي عام 1848 أطاحوا بملكية يوليو وأعلنوا الجمهورية الثانية. وفي عام 1871 انتفضت باريس مجدداً وأقامت الكومونة، التي انتهت بمواجهات دموية قُتل خلالها آلاف الفرنسيين.
وفي عام 1936، اجتاحت فرنسا موجة هائلة من الإضرابات العمالية التي أجبرت السلطة وأرباب العمل على تقديم تنازلات تاريخية، بينها إقرار أسبوع العمل من 40 ساعة والإجازات السنوية المدفوعة.
أما المثال الأكثر إثارة فهو ما حدث في مايو 1968، عندما بدأت الاحتجاجات من الجامعات الفرنسية، قبل أن تتحول إلى انتفاضة شعبية انضم إليها نحو 10 ملايين عامل، وشلّت فرنسا اقتصادياً واجتماعياً وسياسياً.
تخيلوا أن هذه الانتفاضة كادت تطيح بحكم شارل ديغول نفسه، الرجل الذي قاد فرنسا الحرة خلال الحرب العالمية الثانية وأصبح بطلاً قومياً في نظر ملايين الفرنسيين. ومع ذلك، لم يتردد الفرنسيون في النزول إلى الشوارع ضده، حتى اضطر إلى حل الجمعية الوطنية وإجراء انتخابات جديدة، قبل أن تنتهي رئاسته عام 1969.
ثم جاءت إضرابات عام 1995 التي شلّت وسائل النقل ومؤسسات الدولة، واحتجاجات الطلاب عام 2006 التي أجبرت الحكومة على التراجع عن قانون العمل الجديد، وانتفاضة السترات الصفراء عام 2018 التي هزّت باريس لأشهر بسبب الضرائب على الوقود والضغوط الاقتصادية، وصولاً إلى المظاهرات المليونية ضد إصلاح نظام التقاعد عام 2023.
كل هذا التاريخ، ثم يخرج علينا أمريكي لم يقرأ كتاباً عن فرنسا ليخبرنا أن المظاهرات الحالية تعني أن الأوروبيين على وشك الدخول في حرب أهلية بين البيض والمهاجرين!
المشكلة أن الأمريكيين والأنجلو ساكسون عموماً ينظرون إلى المجتمعات الأوروبية من خلال ثقافتهم السياسية الخانعة للمؤسسة الحاكمة، وهي ثقافة أكثر بروداً وخضوعاً للسلطة، ولا تملك تاريخاً من النضال الشعبي الجذري يقترب من التاريخ الفرنسي.
فالحقوق التي يعتبرها الأوروبيون بديهية، والتي انتزعتها شعوبهم عبر أجيال من الإضرابات والمواجهات مع الحكومات وأرباب العمل، لا تزال في الولايات المتحدة نفسها موضع جدل سياسي، أو امتيازات لا يستطيع ملايين الأمريكيين الحصول عليها.
الأمريكي يقبل أن يعيش في دولة يدفع فيها ضرائب هائلة، ثم يضطر إلى دفع عشرات آلاف الدولارات للتعليم الجامعي، وقد يجد نفسه غارقاً في الديون بسبب فاتورة علاج طبي. أما الفرنسي، فلا يقبل بسهولة أن تتراجع الدولة عن مسؤولياتها في توفير الرعاية الصحية والتعليم والخدمات العامة والحماية الاجتماعية، لأنه يعتبر هذه الحقوق جزءاً من العقد الاجتماعي الذي انتزعته الأجيال السابقة بالنضال.
وهذا هو الفرق الجوهري بين الثقافتين. الفرنسيون لا يرون أن عليهم شكر حكوماتهم على الحقوق الاجتماعية التي يتمتعون بها، بل يرون أن الحكومات ملزمة بتوفيرها مقابل الضرائب التي يدفعونها، وأن عليهم النزول إلى الشوارع إذا حاولت السلطة الانتقاص منها.
وهذه الثقافة لا تقتصر على فرنسا، فإيطاليا أيضاً تملك تاريخاً هائلاً من الإضرابات والحركات العمالية والانتفاضات الشعبية، وكذلك العديد من الدول الأوروبية التي اعتادت شعوبها على مواجهة الحكومات في الشوارع دفاعاً عن مصالحها.
¿Se puede perseguir a los gerentes de las AFP que perdieron US$7.700 millones del Fondo E? La respuesta es Sí. La impunidad corporativa es un mito. Aquí explico con los artículos exactos cómo se les puede perseguir. Abro hilo 🧵 👇🏻
Insólito. El SII -organismo fiscalizador-, se reúne con los asesores tributarios de las grandes empresas y recibe sus peticiones antes de dictar sus circulares y resoluciones. Es decir, no bastó con el traje a la medida de la Megareforma Tributaria; ahora las normas del SII son intervenidas por quienes hacen dinero con la elusión de impuestos de las grandes fortunas.
El Equipo de @ContrapoderCH verificó que el asesor de Cancillería, activista venezolano y abogado, Santiago Acosta, no ha validado su título en Chile, pese a estar contratado como "experto", por más de $4 millones. Solo cuenta con calificación de enseñanza media.
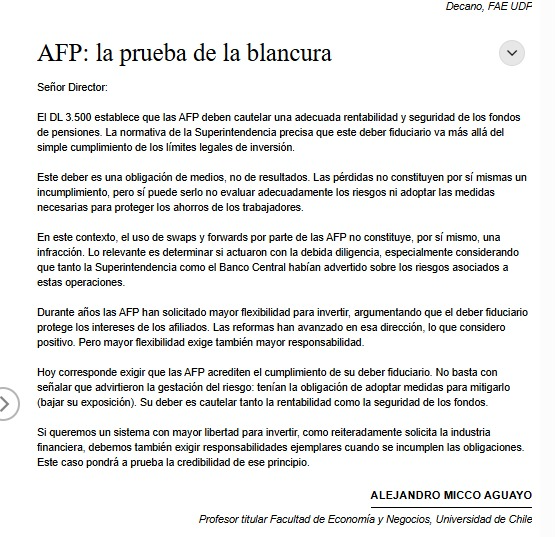
Los parlamentarios solicitaron a la Fiscalía Nacional investigar una eventual administración desleal de los ahorros previsionales y determinar las responsabilidades de las administradoras y de quienes tomaron las decisiones.
Lee la nota completa en el link 🔗https://t.co/POrGiwmxSk
Liberar a Maturana sin haber cumplido ni la mitad de su pena, sin pedir perdón y negando los hechos, es impunidad. Todo mi apoyo a la senadora Fabiola Campillai. Quien mutila desde el poder del Estado debe cumplir su condena completa. @DignidadFabiola
🚨¿QUIÉN QUEMÓ EL METRO?
El único canal que se atrevió a mostrar las imágenes de los incendios del Metro fue LA RED.
En las imágenes se le ve la cara muy definida al hombre que quema el Metro y nunca fue enjuiciado, pero sí pagaron con cárcel los que no quemaron nada.
¿Quién será el?
¿Ahora se entiende por qué hicieron desaparecer ese canal?
Hoy Bloomberg afirma algo gravísimo: fueron las propias AFP chilenas las que advirtieron en privado al regulador sobre el riesgo de los derivados y pidieron que se las frenara, mientras al mismo tiempo tomaban posiciones cada vez más agresivas.
Y no fue la única alerta. Hubo una seguidilla de avisos que no detuvieron esta carrera irresponsable:
🔹 Oct 2025: el superintendente de Pensiones, Osvaldo Macías, se declara “muy preocupado” porque los fondos podían asumir más riesgo del prudente.
🔹 Nov 2025: el Banco Central advierte que estas posiciones hacen a los fondos vulnerables a las tasas de EE.UU.
🔹 Dic 2025: el regulador pide información sobre estos contratos. Además, el propio regulador reconoce que venía supervisando mal los swaps: los medía por su valor nominal y no por su riesgo real.
🔹 Fines de 2025: envía a las AFP un borrador de restricciones, con siete días para responder.
🔹 Abr 2026: recién entonces se dictan las normas basadas en riesgo, lo que siempre debió existir, con 210 días para ajustarse.
Para entonces el daño estaba hecho. Salir de esas posiciones significó consolidar pérdidas que hoy han reducido casi 10% los fondos de quienes están a punto de jubilar.
El regulador llegó tarde. Pero la responsabilidad principal es de las AFP: sabían el riesgo, lo advirtieron, y aun así siguieron apostando.
La verdad incómoda del Fondo E. Contradiciendo todas las excusas que León Fernández de Castro (presidente de las Asociación de AFP ) ha expuesto en medios de prensa, la AFP HABITAT en su página web informa a sus afiliados que si quieren invertir sus aportes en el Fondo E deben considerar: "1) No querer asumir riesgos con tus ahorros, ideal si estás más próximo a pensionarte o ya te encuentras pensionado y 2) Medir la rentabilidad del fondo con un horizonte a corto plazo".
Las noticias sobre el fiasco de los fondos de pensiones chilenos se vuelven cada vez más extrañas. Según Bloomberg, algunos ejecutivos de las propias Administradoras de Fondos de Pensiones chilenas (AFP) pidieron al regulador que les pusiera límites, más de un año antes de que llegaran las pérdidas.
Para contexto, las siete AFP chilenas, que administran los ahorros de jubilación de la mayoría de los chilenos, usaron contratos llamados swaps que les daban ganancias si las tasas de interés de EE.UU. bajaban, y pérdidas si subían. La apuesta salió mal, y las tasas subieron. Según Bloomberg, el valor de esas posiciones pasó de una ganancia de US$1,400 millones a una pérdida de unos US$7,700 millones, y el Fondo E, el más conservador, cayó 10.4% entre enero y septiembre. Los detalles están en mi publicación original, abajo.
La petición fue en privado, y su argumento era que reducir sus posiciones por cuenta propia significaba renunciar a una rentabilidad que sus competidores seguirían obteniendo. Querían que el freno fuera para todos.
Mi primera reacción fue pensar que era una excusa bastante pobre. Si administras ahorros para la jubilación y una posición te parece demasiado riesgosa, tu responsabilidad es actuar con prudencia, aunque el competidor siga ganando. Pero al revisar las reglas aparece un problema más preocupante, y es que había incentivos para mantenerse cerca de los demás, aunque eso no significara mantener un riesgo apropiado para los afiliados.
La ley chilena exige que la rentabilidad de cada fondo, medida cada mes sobre los últimos 36 meses, no quede por debajo de un umbral ligado al promedio de los fondos del mismo tipo. Si queda por debajo, la AFP debe poner la diferencia de su propio bolsillo en el fondo de los afiliados, en un plazo de cinco días.
No cualquier rezago activa la obligación, porque hay un margen. En la práctica, esto significa que una AFP puede tener que poner dinero en el fondo aunque este haya ganado, si ganó claramente menos que el promedio de las otras AFPs. En cambio, si todas pierden por igual, ninguna queda por debajo del promedio y la garantía no se activa. Es decir, el incentivo de las AFPs es copiar la estrategia de los demás.
Por ejemplo, si un fondo de pensiones considera excesiva su exposición a las tasas y decide reducirla, pero las tasas siguen bajando, sus homólogos ganarán más y el fondo se acercará al mínimo exigido. Si en cambio conserva una exposición parecida a la de los demás, reduce el riesgo de quedarse atrás, aunque todos estén más vulnerables a una subida de tasas.
Esa lógica también aparece en la política de inversión pública de al menos una AFP, que da seguimiento al desempeño relativo y a la rentabilidad mínima. Eso no significa que solo miraran a sus homólogos, porque también miden riesgo absoluto, pero sí que la comparación con los demás formaba parte de sus criterios de gestión.
Pero no nos confundamos. El riesgo de perder dinero y el riesgo de rendir menos que tus competidores son cosas distintas. Puedes reducir el segundo copiando sus posiciones mientras aumentas el primero.
Igual, esto no explica toda la historia. Una regla que incentiva a parecerse al promedio también podría mantener a todos cerca de una cartera prudente. Para entender por qué terminaron con tanta exposición, hay que mirar qué hacían exactamente las AFP con los swaps de tasas.
El Banco Central describe posiciones en las que los fondos recibían tasa fija a largo plazo en dólares y mantenían posiciones contrarias a plazos más cortos, y advirtió que esa combinación los exponía a subidas de las tasas a largo plazo. Recordemos que un contrato a diez años es mucho más volátil a los cambios en las tasas de interés que uno a un año.
La hipótesis que me parece más plausible combina tres cosas. La expectativa, que resultó errónea, de que las tasas de interés de EE.UU. iban a bajar; la posibilidad de añadir exposición con derivados sin comprar bonos equivalentes; y la presión de competir contra AFP homólogas que estaban siendo más rentables. No hay una cronología comprobada de quién inició la estrategia, con qué análisis, ni cuánto pesó la rentabilidad mínima en cada decisión. Varias AFP pudieron llegar a la misma conclusión al mismo tiempo, y que sus resultados se parezcan no demuestra que se copiaran.
Tampoco aceptaría sin más el argumento de que no podían reducir sus posiciones. Para evaluarlo, habría que responder tres preguntas sencillas. Primero, qué tan cerca estaba cada AFP del mínimo legal en ese momento, es decir, cuánto rezago podía soportar. Segundo, qué habría pasado con su rentabilidad frente a la de sus homólogos si hubiera reducido el riesgo y las tasas hubieran seguido bajando. Y tercero, qué escenarios negativos evaluó antes de decidir, por ejemplo, qué le pasaba al fondo si las tasas subían en lugar de bajar. Con esas respuestas se sabría si no podían reducir o si no quisieron.
El regulador también tiene preguntas que responder. En abril incorporó límites de pérdida estimada bajo estrés y exigencias de liquidez. Las AFP, por su parte, deben explicar cómo funcionaron sus propios límites y comités mientras la exposición crecía.
Lo que todavía no logro explicar, ni entender, es qué hicieron con sus propias posiciones las AFP que pedían al regulador que frenara la estrategia. ¿Las redujeron, las mantuvieron o siguieron aumentándolas mientras esperaban?
Mi tesis es que un sistema puede incentivar a cada administrador a protegerse del riesgo de quedar rezagado sin proteger a los afiliados del riesgo que todos toman juntos. Habría que revisar las reglas, pero también las decisiones de quienes administran el dinero.
Perder en compañía no devuelve el dinero. Para quien está cerca de jubilarse, da igual que todas las AFP hayan perdido lo mismo, porque es su ahorro el que se redujo.
Y ver un riesgo no sirve de nada si nadie actúa mientras todavía se gana. La Administración de Riesgos se prueba justo ahí, cuando frenar significa ganar menos que los demás.