@OzgeAlper1@Meral94H Başkasının şubeleri kötülüyolarda sahiplerinin şubelerinin mağduriyetini konuşan yok dinliyorum bakalım daha neler sallayacaklar 😂
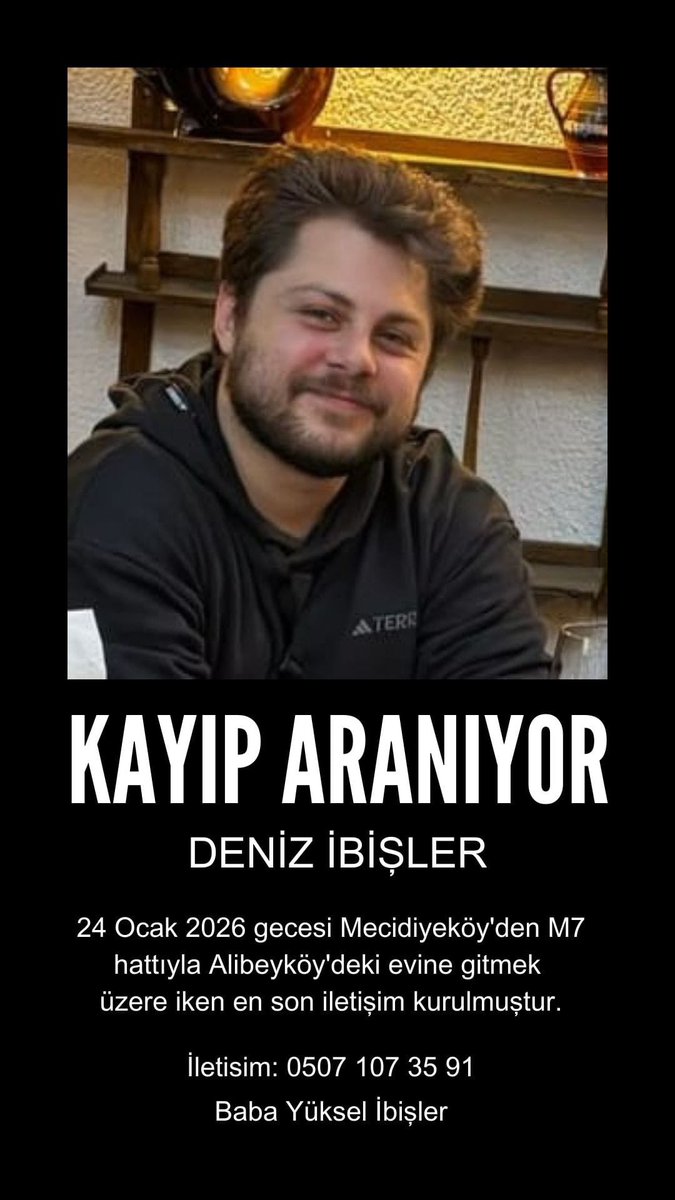
🚨 İSTANBUL’DA KAYIP ALARMI: DENİZ İBİŞLER HER YERDE ARANIYOR
İbişler, 24 Ocak gecesi Mecidiyeköy’den M7 metro hattına binerek Alibeyköy’deki evine gitmek üzere yola çıktı. Ailesiyle en son bu saatlerde iletişim kuruldu, ardından kendisinden bir daha haber alınamadı.
Ailesi ve yakınları endişe içinde.
Deniz İbişler’i gören, yerini bilen ya da en ufak bir bilgiye sahip olanların,
📞 0507 107 35 91 numaralı telefondan babası Yüksel İbişler ile iletişime geçmesi rica ediliyor.
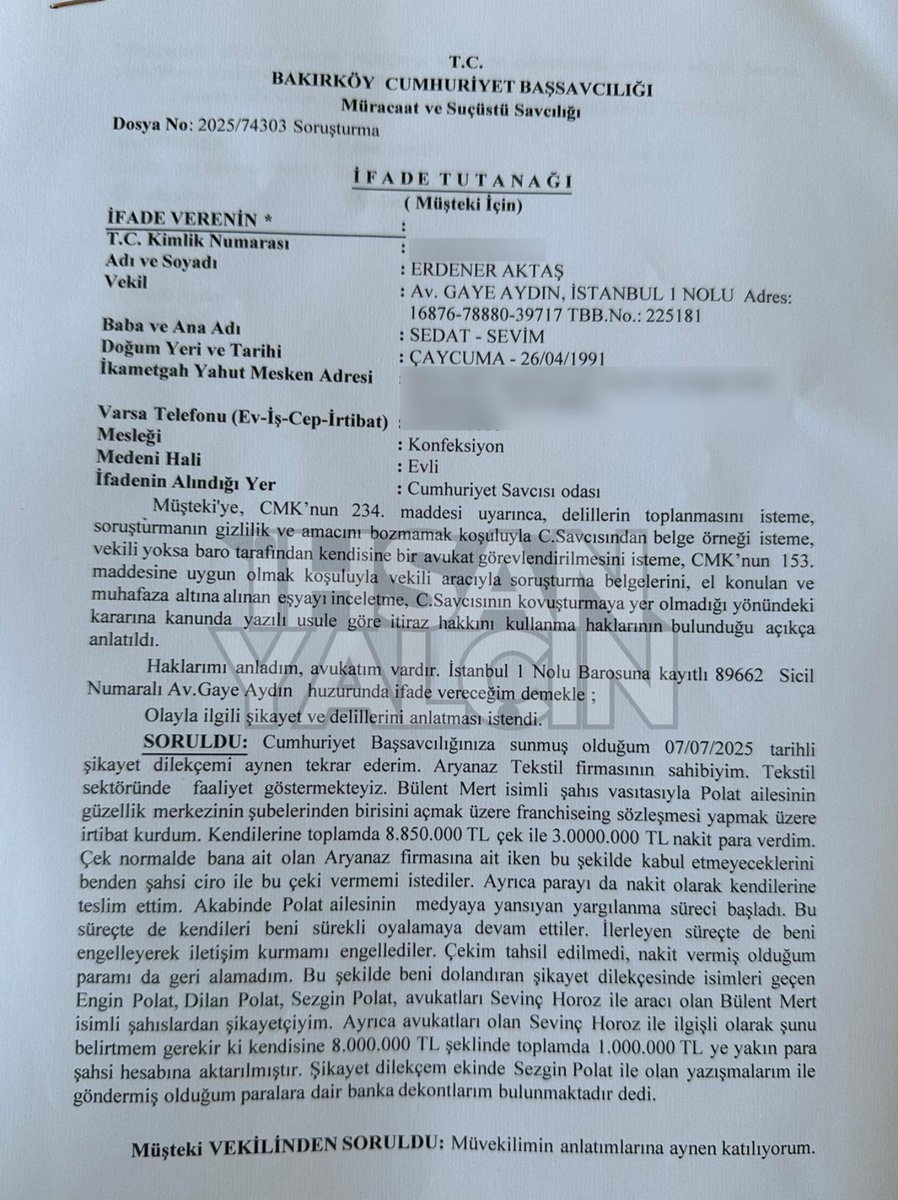
SONDAKİKA | İşte, mağdur olduğunu belirten Dilan Polat Güzellik Merkezi şube sahiplerinden birinin savcıya verdiği ifade. İddialar vahim! #DilanPolat#EnginPolat#Dolandırıcılık
'Kara Para Aklama' suçlamasıyla yargılanan Polatlarla ilgili skandallar bitmiyor! Şimdi de Dilan Polat Güzellik Merkezi şubeleri ayakta. Bir dönem Polat ailesinin yakınında olan isimler artık onlardan şikayetçi. Yöneltilen suçlama ise Nitelikli Dolandırıcılık! İşte bu şikayet sonrası da Polatlar hakkında yeni bir soruşturma başlatıldı. #dilanpolat #enginpolat #dolandırıcılık #soruşturma #yargı #soruşturma
📢"Sana Bir Güzellik(!) Yapacağım" haber belgeseli yayında. İzlemek için ⬇️
https://t.co/0rkeCNUS3X
@IhsanYlcn Siz gerçekten bu şekilde mi haber yapıyorsunuz? Yazık!! Tamamen algıyı değiştirip insanlara farklı izlenim veriyorsunuz. doğru habercilik önemli !!!!
Dilan-Engin Polat dosyasından bir örgüt çıkacak ama o örgüt Polat Ailesi olarak değil şantaj, tehdit, komplo, sahte delil üretme, yargıyı yanıltma gibi içinde Avukatların, Gazetecilerin, twitir fenomenlerinin hatta bazı ulusal kanallardaki yorumcuların yer aldığı bir örgüt olarak tarihe geçecek…!
@holiday404040 Ulan varoş ben ortaya iddaa atmıyorum sen atıyorsun asıl sen ispatla bu söylediklerini! Devlet çıkıp dememiş evet suçlular kara para var şu kadar ceza almışlar diye. Ama sen maşallah yargı dağıtıyorsun anca konuşuyosunuz kıskançlar😂😂
@holiday404040 En son ürünlerinde uyuştrcu var dendi ve ürünler satışa açıldı! Kara para deniyor ama hala sadece bir iddaaa! Hala delil yok hüküm yok! Ne konuşuyosun sen varoş
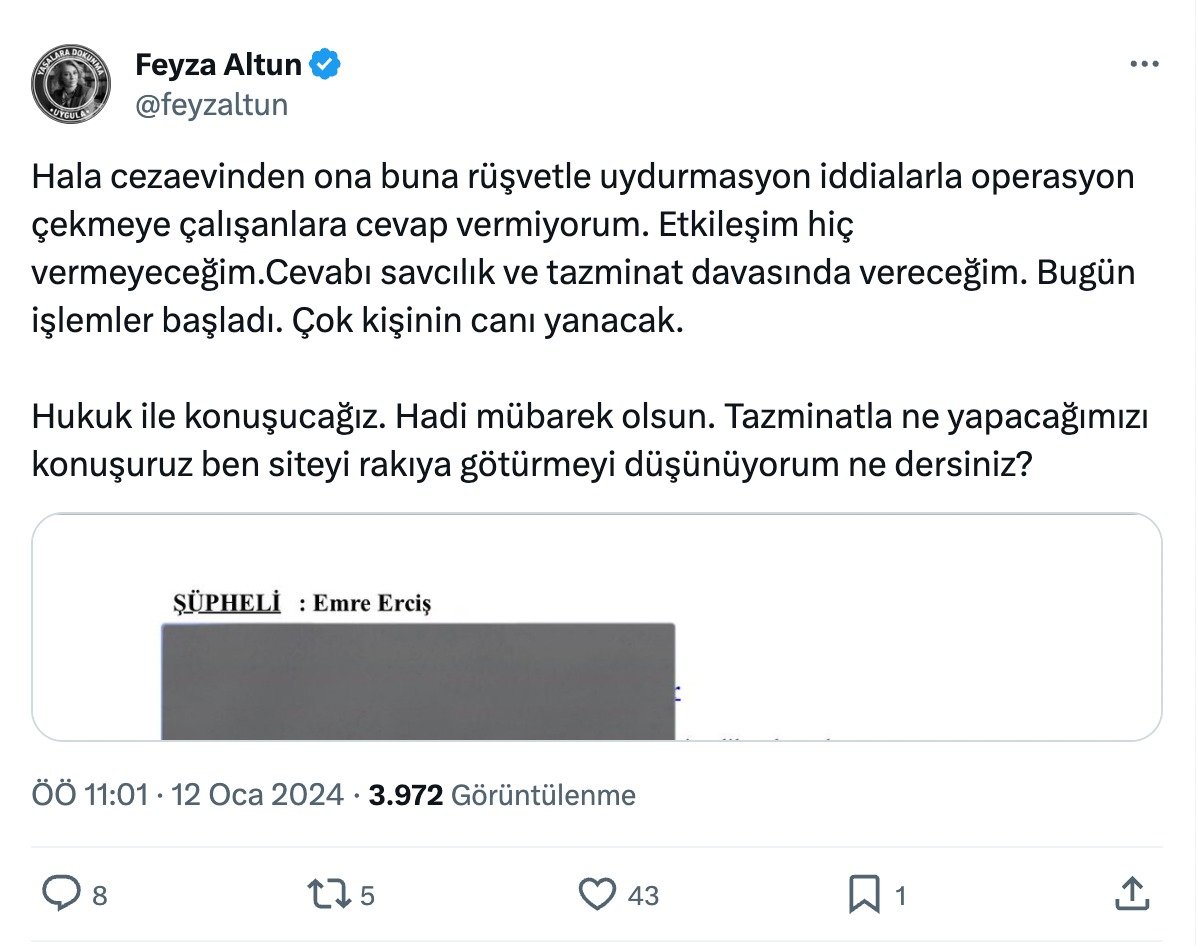
Sn Feyza Altun, size en ufak bir hakaret etmedim, belden aşağı vurmadım (ki vurmak istersem elimde çok malzeme var), küfür etmedim, ajanslar üzerinden size kimseyi yönlendirmedim. Sizden ricam lütfen ajanslar üzerinden bana hakaret ettirmeyin size yakışmıyor. Eğer bel altı vuracaksak vallahi de billahi de tallahi de siz zararlı çıkarsınız. Sizi son kez bir insan evladı gibi uyarmak istedim.
VARAN 1: SN FEYZA ALTUN'UN EŞİ SN İLKER SUNGURLAR'IN 2019 YILI VERGİ BEYANNAMESİ VE SOMUT ŞÜPHELER:
BİR TAŞLA İKİ KUŞ MU VURULDU...
Sn İlker Sungurlar'ın 2019 Yılı Kurumlar Vergisi Beyannamesi'nin 'KESİNTİ YOLUYLA ÖDENEN VERGİLERE İLİŞKİN LİSTE' başlığı altında Denizbank ve Yapı Kredi Bankasına para yatırdığı ve toplamda 750 BİN 469 TL 1 KURUŞ faiz geliri elde ettiği beyan edilmiş durumda. 2019 Yılı Vergi Beyannamesi'nin 'GELİR TABLOSU' Faliyet Karı ve Zararı başlığı altında bulunan (F) 'Diğer Faaliyetlerden Olağan Gelir ve Karlar' başlığı 3 numaralı 'Faiz Gelirleri' karşılığı olarak beyan edilen meblağ 512 BİN 76 TL 97 KURUŞ olarak bildirilirken, 238 BİN 392 TL matrah farkı yani EKSİK MATRAH BEYANI yapılmış durumda.
Sn İlker Sungurlar'ın 2019 Yılı Kurumlar Vergisi Beyannamesi'nin 'KESİNTİ YOLUYLA ÖDENEN VERGİLERE İLİŞKİN LİSTE' başlığı altında, Sn Sungurlar'ın Denizbank ve Yapı Kredi Bankası'na yatırdığı paranın faiz olarak almış olduğu 750 BİN 469 TL 1 KURUŞ'un vergisini bankalar 113 BİN 836 TL 79 KURUŞ'u devlete vergi olarak ödediği görünmekte. Buraya kadar bir sorun yok fakat sorun beyannamenin 'EKLER' kısmında yer alan 'TEK DÜZEN HESAP PLANI AYRINTILI BİLANÇO VE AYRINTILI GELİR TABLOSU' başlığı altında bulunan (H) 'Diğer dönem varlıklar' maddesi 4 numaralı 'Peşin Ödenen Vergiler ve Fonlar' kısmında başlıyor. İlker bey, beyannamesinde 89 BİN 580 TL 51 KURUŞ'u 'Peşin Ödenen Varlıklar' olarak gösteririken 89 BİN 580 TL 51 KURUŞ'un içerisinde beyannamenin 'MAHSUP EDİLECEK VERGİLER' başlığı altında yer alan 'Ödenecek Geçici Vergi' karşılığı olan 58 BİN 606 TL 79 KURUŞ geçici vergi olamakla birlikte kalan tutarı (30 BİN 973 TL 72 KURUŞ) bankaya yatırılan vadeli mevduat gereği bankanın devlete ödemiş olduğu stopajdır. Oysa ki; beyannamede 30 BİN 973 TL 72 KURUŞ gösterilmesi gerekirken bu meblağ 113 BİN 836 TL 79 KURUŞ olarak gösterilip 82 BİN 863 TL 7 KURUŞ eksik vergi ödenmiş durumda. Yani devlet VERGİ ZİYAI'NA uğratılmış durumda.
Sn Sungurlar'ın 2019 Yılı Kurumlar Vergisi Beyannamesi'nin 'TEK DÜZEN HESAP PLANI AYRINTILI BİLANÇO VE AYRINTILI GELİR TABLOSU' başlığı altında yer alan (D) 'Alınan Avanslar' karşılığı olarak 3 MİLYON 603 BİN 974 TL 15 KURUŞ görülmekte. Yani, İlker bey hizmet vermiş, parasını almış ama fatura kesmek yerine almış olduğu bu parayı avans hesabında bekletmiş ve 2020 yılında faturalandırmış. 2019 yılında faturası kesilerek vergisinin devlete verilmesi gereken 3 MİLYON 603 BİN 974 TL 15 KURUŞ, İlker beyin kasasında 1 yıl bekletilerek 2020 yılında faturalandırılıp devlete verilmesi gereken vergi 1 yıl ötelenmiş. İlker bey, bu parayı neden 1 yıl kasasında tuttu? Bu sorunun cevabını vergi mefettişlerine vermek zorunda.
EN ÖNEMLİ SOMUT ŞÜPHE:
İlker beyin şirket beyannamesinin 'GELİR TABLOSU' başlığı altında yer alan bilgilere göre 2019 yılında 23 MİLYON 829 BİN 156 TL 27 KURUŞ Net Şatışlar geliri yer alırken bu Net Satışlar gelirinin 22 MİLYON 738 BİN 399 TL 63 KURUŞ'u Satışların Maliyeti olarak gösterilmiş durumda.
Hizmet işi veren bir şirkete ait satışların %95'inden fazla bir meblağlık maliyeti olamaz ve ticaretin olağan durumuna aykırıdır. Burada İlker bey'e sorulması gereken soru şudur:
SORU 1: Sahte ve Muhteviyatı itibariyle yanıltıcı belge kullanılarak satışların maliyeti yükseltilip vergi ziyaına sebebiyet verilmiş midir?
SORU 2: Şirket, her hangi bir kar dağıtımı yapmayıp bu sahte belgelerle örtülü bir kar dağıtımı yapmış mıdır?
SORU 3: Kar dağıtımı yasal şekilde yapılmış olsaydı maliyet olarak gösterilen meblağ için stopaj ödenecek ve şirket ortağı gelir vergisi ödemek zorunda kalacaktı. Acaba yapılan bu örtülü kar dağıtımı, devlete stopaj ve gelir vergisi ödememek için mi yapıldı?
NOT: Yarın 2020 yılı beyannamesini yazacağım ve Pazartesi belgeleri gerekli yerlere teslim ederek şirket ve yöneticileri hakkında suç duyurusunda bulunacağım...
VARAN 2: SN FEYZA ALTUN'UN EŞİ SN İLKER SUNGURLAR, OTO GALERİCİLİK ÜZERİNDEN VERGİ Mİ KAÇIRIYOR?
Öncelikle dün akşam yazacağımı ifade edip yazamadığım için özür dilerim, çünkü durum çok karışık!!!
Alıntıladığım twitimde, Sn İlker Sungurlar'ın sahibi olduğu şirketin 2019 yılına ait vergi beyanlarına yönelik devletin uğradığı zararlar hakkındaki somut şüpheleri ve çelişkileri yazmıştım, şimdi sırada 2020 yılı var...
2020 yılına ait verileri incelerken aslında 2019 yılına ait bir detay daha ortaya çıktı. O detay da İlker beyin ortak olduğu başka bir şirketin olması ve ortağı olduğu bu şirketten 'Hizmet Alımı' adına kesmiş olduğu milyonlarca liralık faturalar ve ortağı olduğu şirketin matrah ve tahakkuk beyanları. Bu konuyu sonraki günlerde tüm detaylarıyla yazacağım.
Gelelim 2020 yılına ait vergi beyanına. 2020 yılına ait beyanlarda bir çok somut şüphe ve çelişki mevcut. Çok uzun olacağından bu yazımda ilk somut şüphe ve çelişkiyi açıklayarak sonraki twitlerimde devam edeceğim.
2020 yılına ait beyannamenin 'GELİR TABLOSU' başlığı altında yeralan (D) şıklı, 'Satışların Maliyeti' kısmında 2019 yılında 22 MİLYON 738 BİN 398 TL 63 KURUŞ olarak gerçekleşirken 2020 yılında 'Satışların Maliyeti' 23 MİLYON 735 BİN 233 TL 93 KURUŞ olarak beyan edilmiş durumda.
(D) şıklı, 'Satışların Maliyeti' kısmında bu veriler mevcut iken, aynı kısmın 2. maddesi olan 'Satılan Ticari Mallar Maliyeti' olarak 2019 yılına ait gösterilen meblağ 0 TL.
İlker bey, 2019 yılında 22 MİLYON 738 BİN 398 TL 63 KURUŞ, 'Satışların Maliyeti' olarak gösterirken, yine 2019 yılında bu satışların maliyetiyle alakalı olarak, 'Satılan Ticari Mallar Maliyeti' ni 0 TL olarak beyan etmiş durumda.
Peki bu ne demek?
Bu şu anlama geliyor, İlker bey, 2019 yılında sadece 'HİZMET SATIŞINDA BULUNMUŞ' durumda. Kağıt üzerinde burada bir sorun yok, sorun 2020 yılına ait vergi beyannamesinde başlıyor!
İlker bey, 2020 yılına ait vermiş olduğu beyannamesinde, (D) şıklı 'Satışların Maliyeti' ni 23 MİLYON 735 BİN 233 TL 93 KURUŞ beyan ederken hemen altında yer alan 2. madde, 'Satılan Ticari Mallar Maliyeti' ni 13 MİLYON 478 BİN 73 TL 46 KURUŞ olarak beyan ediyor. Bu meblağ bize İlker beyin 2020 yılında hem hizmet işi yaptığını hem de fiziki anlamda bir mal alım ve satışı yaptığını göstermekte.
Peki İlker beyin alış ve satışını yaptığı bu mallar ne?
Bu sorunun cevabı, İlker beyin 2020 yılına ait bildirdiği 'ALIŞ FATURALARI'nda saklı. İşte o faturalara göre İlker bey, yaklaşık 15 MİLYON TL tutarında 2. el araç alımı ve satımı gerçekleştiriyor!
İşte tam burada önemli detaylar ve sorular ortaya çıkıyor.
İlker beyin 2020 yılına ait beyannamesinin, 'TEK DÜZEN HESAP PLANI AYRINTILI BİLANÇO VE AYRINTILI GELİR TABLOSU ( TL )' başlığı altında yeralan, 'DURAN VARLIKLAR' bölümü, (D) şıkkı, 5 numaralı, 'TAŞITLAR' kısmına baktığımızda şirkete ait taşıtlar bedelinin 2019 yılında 4 MİLYON 203 BİN 506 TL 68 KURUŞ olduğu 2020 yılındaysa 139 BİN 706 TL 70 KURUŞ olduğu görünmekte.
Yani İlker bey, 2020 yılında yaklaşık 15 MİLYON TL'lik 2. el araç alımı yapmış, aldığı bu araçları, 'ŞİRKET AKTİFİ' olarak kaydetmesi gerekirken bu araçları bu şekilde kaydetmeyip 'TİCARİ MAL' olarak şirket kayıtlarına almış fakat almış olduğu bu 2. el araçları şirketin 'MADDİ DURAN VARLIĞI' olarak kaydetmeyerek bir galerici gibi alış ve satışı yapmış.
İşte tam burada şu sorular cevap bulması gerekiyor...
SORU 1: İlker beyin 2. el olarak satın almış olduğu bu araçlar ticaret için kullanılacak araçlar mı? Yoksa lüx araçlar mı?
SORU 2: İlker beyin %100 hisseyle sahibi olduğu şirketinin 'KURULUŞ' aşamasında beyan ettiği 'AMAÇ ve KONU-MADDE 3' başlığı altında yeralan (G) maddesinde, 'Konuları ile ilgili yurtiçi ve yurtdışı yolcu ve kargo taşımacılığının yapılabilmesi için her türlü MOTORLU, motorsuz, kara, deniz ve hava yolları ile demir yolu nakil araçlarının ve vasıtalarının alınması, kiralanması, kiraya verilmesi, satılması, işletilmesi gibi hususları ifa edebilir.' yazmaktadır. Oysa bir şirketin 2. EL MOTORLU ARAÇ ALIMI ve SATIMI yapabilmesi için bu işlemi şirketin 'AMAÇ KONU-MADDE 3' kısmında belirtmesi gerekir. İlker bey, bu faaliyeti belirtmediği halde nasıl 2. el araç alışı ve satışı yapmıştır?
SORU 3: İlker bey ve şirketinin 2. el motorlu kara taşıtı ticareti yani alım ve satışını yapabilmesi için asgari 80 metrekare kapalı alana sahip olması lazım. Yine Ticaret Sicil Gazetesi'nde şirkete ait bilgilere baktığımızda söz konusu şirketin böyle bir alana sahip olmadığı gibi her hangi bir şube açılışı yapmadığıda görülmekte. İlker bey ve şirketinin 2. el Motorlu Araç Ticareti yapmak için istenen şartlar arasında yeralan böyle bir alana sahip olmadığı halde bu ticareti nasıl yapmıştır?
SORU 4: Bir şirketin, 2. El Motorlu Kara Taşıtı alış ve satış faaliyetinde bulunabilmesi için istenen şartlar arasında, Ticaret Bakanlığı'ndan 'YETKİ BELGESİ' alması gerekir. İlker beyin ve şirketinin böyle bir 'YETKİ BELGESİ' var mı? Varsa hangi yılda alınmıştır?
SORU 5: Ticaret Bakanlığı'ndan alınması gereken, 'YETKİ BELGESİ' dışında aynı zamanda Motorlu Kara Taşıtları alış-satış sorumlularından en az bir tanesine ait olmak şartıyla, 'SEVİYE-5 MESLEKİ YETERLİLİK BELGESİ' istenilmektedir. İlker beyin veya yapmış olduğu 2. El Motorlu Taşıt alış-satış faaliyetinde yer alan sorumlular arasında, 'SEVİYE-5 MESLEKİ YETERLİLİK BELGESİ' olan şahıs var mıdır?
Muhatapları bu sorulara cevap verir mi bilmiyorum ama bende cevapları mevcut. Gönül, muhataplarının cevap vermesini ister ve o yüzden ben şimdilik sorularımı sormuş olayım.
NOT: 2020 yılı beyannamesindeki somut çelişkiler ve şüphelere yönelik sorularıma devam edeceğim...
Ben aslanlar gibi ifademi veririm Sn Feyza Altun. Ama lütfen sizde en azından size inananlar için hakkınızda yazdıklarıma bir cevap verin...! Gününüz güzel geçsin diyeceğim ama..... İnşaallah gün içinde kötü bir haber almazsınız. İçimde bir his var çünkü. Bu arada 'Etkileşim' demişken benim sizin gibi sosyal medyadan para kazanma seçeneklerim açık değil. 21 Ağustos 2023 tarihinde de 591105 faaliyet koduyla 'VİDEO İÇERİKLERİNİN YAPIM VE YAYIN FAALİYETLERİ (ÖRN.: FENOMENLER (İNFLUENCERLAR) VE VLOGGERLAR TARAFINDAN)' vergi mükellefi olmadım. 'Etkileşim' bana değil size para kazandırır, bence deneyin 🙃