Pourquoi la dette publique française n'est TOUJOURS pas un problème?
(sauf pour ceux qui y voient l'aubaine parfaite d'imposer aux Français leurs réformes fétiches)
Explications 🧶
Une OAT achetée aujourd'hui en direct rapporte plus qu'une OAT achetée il y a 5 ans, oui.
Mais un fonds euros acheté aujourd'hui, pas nécessairement. S'il est constitué de vieilles OAT, le rendement se fait sur ces vieilles OAT.
En plus, aujourd'hui, il y a un risque avéré sur la mise initiale (défaut de l'État). Ce qui était moins le cas il y a 5 ans.
Les fonds euros contiennent des obligations, dont la dette française. Contrairement aux unités de compte (UC) qui sont, en gros, des actions.
Si les taux explosent, l'État peut utiliser la loi Sapin 2 pour geler les retraits (max 6 mois consécutifs, en théorie) pour éviter que ton assureur fasse faillite.
Tu te retrouves avec un argent bloqué à rendement réel négatif (rongé par l'inflation). Et si l'État fait vraiment défaut, la garantie de revoir ta mise initiale disparaît avec lui.
FAUX.
Dette, spread : la grande confusion… de ceux qui dénoncent la confusion.🤡
1/ Les États-Unis empruntent plus cher que l'Allemagne, et alors ?
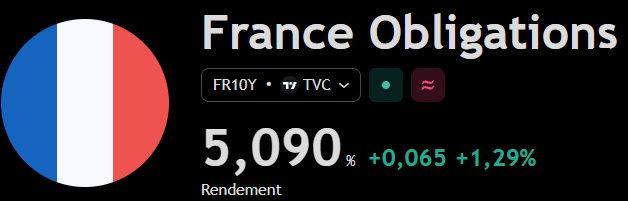
Les États-Unis empruntent dans leur propre monnaie, la monnaie de réserve du monde, avec une banque centrale qui leur appartient. La France emprunte dans une monnaie qu'elle ne contrôle pas. Comparer Washington à Paris, c'est comparer un homme qui imprime ses billets à un homme qui doit les emprunter à son voisin. La bonne comparaison est avec ceux qui partagent notre monnaie. Or la France emprunte aujourd'hui plus cher que l'Espagne et le Portugal. C'est ce chiffre-là qui devrait empêcher de dormir.
2/ Sur le stock et les flux, vous avez raison… et c'est bien le problème.
Le chiffre de 60 milliards appliqué d'un coup à toute la dette est faux, je vous l'accorde. Mais une dette de huit ans de durée moyenne qui se refinance peu à peu à des taux plus élevés n'a rien de rassurant : c'est un cliquet.
La charge d'intérêts de l'État passe de 52 milliards en 2025 à près de 73 milliards en 2027, sans aucune crise. Et il faut placer un record de 340 milliards l'an prochain. Le flux finit toujours par devenir le stock. C'est juste plus lent, donc moins visible. Prétendre le contraire est mentir.
3/ « Le spread reflète aussi la singularité allemande. »
Admettons. Mais alors expliquez-moi pourquoi Madrid et Lisbonne, qui se comparent au même Bund, paient moins que Paris?
La singularité, ici, elle est française. Pourquoi si ce n'est le prix du risque Monsieur? Juste la couleur de nos yeux?
4/ Un spread n'est pas une probabilité de défaut.
Exact. Et vous avez parfaitement raison de dire que les marchés peuvent provoquer la crise qu'ils craignent.
Mais c'est précisément le danger d'un pays qui n'a plus de banque centrale à lui.
Le Royaume-Uni, lui, peut dire « je paierai ». La France doit demander la permission à Francfort, et l'outil anti-fragmentation de la BCE est soumis à des conditions qu'un pays en procédure pour déficit excessif risque de ne pas remplir.
5/ « L'austérité aggrave le ratio de dette. »
Là, nous sommes d'accord, et je le dis depuis vingt ans. L'austérité dans l'euro, c'est la Grèce : un quart du PIB perdu, et une dette passée de 130 à plus de 175 % du PIB. Mais la conclusion n'est pas « ne faisons rien ». Toutes nos recherches depuis la rentrée vont vers cela.
6/ Le vrai sujet, que personne ne veut regarder.
La France n'a pas dégagé un seul excédent primaire depuis 2002. Elle dépense 57 % de son PIB, contre 50 % en Suède. Elle emprunte à 4,8 % pour une croissance nominale de 2 %. Quand le taux dépasse la croissance, la dette grossit toute seule, austérité ou pas : c'est de l'arithmétique. C'est la trappe à dette.
7/ Il n'y a pas deux options, il y en a trois.
L'austérité dans l'euro, c'est Athènes.
Ne rien faire, c'est Athènes aussi, avec cinq ans de retard.
Baisser la dépense ET retrouver le change, c'est 1958, la Suède en 1993, le Canada en 1995.
Ceux qui crient au loup se trompent sur les chiffres. Ceux qui disent qu'il n'y a pas de loup se trompent sur la forêt.
🔴 EN DIRECT
La préfecture de police de Paris invite les commerçants à recourir à des agents privés avant les prochaines manifestations
https://t.co/HRCc4P7uKN
La réponse du propagandiste préféré de la gauche est, à la surprise générale, de la propagande de mauvaise facture :
1] Les États-Unis ont une monnaie différente. Ça n'a aucun sens de calculer le spread sur la dette souveraine de pays qui ne partagent pas la même monnaie. Si on voulait fabriquer de la peur de toutes pièces, on calculerait le spread France-Suisse (460 points de base 😱😱😱😱😱) mais ça ne voudrait rien dire.
La France, l'Italie et l'Allemagne partagent une même monnaie dans une zone de libre circulation des capitaux. Mesurer la différence de confiance des investisseurs envers ces pays est donc totalement pertinent. Et quand le spread ne cesse de se creuser, il faut commencer à se poser des questions.
2] Le calcul n'est pas mensonger sur le long terme : si la situation budgétaire et économique de la France ne s'arrange pas, il n'y a aucune raison que les taux baissent, bien au contraire. La charge de la dette convergera vers ce montant.
3] Pourquoi le Bund est-il toujours considéré comme un actif refuge, et plus l'OAT ?
4] Quand on choisit de s'exposer à la volonté des marchés par un endettement massif, il ne faut pas venir pleurer ensuite que ces mêmes marchés décident de notre sort.
Et les marchés n'ont besoin de personne pour se rendre compte que la situation de la France est intenable, puisqu'on s'endette aujourd'hui pour payer les intérêts de notre dette.
5] Le vrai danger mortel, c'est de prétendre que tout va bien en creusant toujours plus notre dette.
Quand l'austérité nous sera imposée de l'extérieur, elle fera beaucoup plus mal.
Mais tout ça tu le sais très bien Matthieu, c'est ton business.
Cette réponse est vraiment de mauvaise qualité. Mon tweet répondait déjà à la plupart des points qu’elle soulève.
1⃣ Comparer le spread France/Allemagne au spread États-Unis/Allemagne n’a aucun sens. Les États-Unis empruntent en dollars, l’Allemagne en euros. Le spread États-Unis/Allemagne intègre l’écart d’inflation anticipée entre les deux monnaies (environ 0,5 point de plus aux États-Unis ces trois dernières années) ainsi que les politiques de deux banques centrales différentes (taux directeur de la Fed entre 3,75 % et 4 %, contre 2,5 % pour la BCE). Ces deux différences suffisent à expliquer une bonne partie du spread États-Unis/Allemagne, mais elles sont par construction incapables d’expliquer l’écart France/Allemagne.
C’est tout l’intérêt de comparer la France à l’Allemagne : neutraliser ces différences.
2⃣ « Le calcul des 60 milliards d’intérêts supplémentaires est mensonger : il applique instantanément le coût du spread à l’ensemble de la dette. »
Pas du tout. Mon tweet était très clair : j’ai écrit qu’il « finira par nous coûter 60 milliards ». Je n’ai jamais rien supposé d’instantané. C’est un pur homme de paille.
3⃣ et 4⃣ Une différence de liquidité entre les marchés obligataires allemand et français ? Ce sont deux des marchés les plus liquides qui soient. Certes, le Bund est un meilleur collatéral, mais précisément parce qu’il est moins risqué.
La différence de liquidité ne saurait générer un spread de 1,6 point. Surtout, cette différence de liquidité découle elle-même de l’écart de risque entre les deux pays. Donc oui, le spread ne s’interprète pas directement comme une probabilité de défaut : c’est un mélange de risque de défaut et de prime de liquidité ou de convenience.
Mais ces deux composantes reflètent bien in fine l’écart de risque entre les deux obligations. Les obligations françaises pourraient bénéficier des mêmes avantages que les allemandes si elles étaient aussi sûres.
On a l’impression de lire une grande contorsion sémantique : le spread ne viendrait pas de ce que la France est perçue comme plus risquée, mais de ce que l’Allemagne est jugée plus sûre (« actifs refuges », « utilisation comme garanties financières »). Tout cela procède du même risque sous-jacent.
La réponse du propagandiste préféré de la gauche est, à la surprise générale, de la propagande de mauvaise facture :
1] Les États-Unis ont une monnaie différente. Ça n'a aucun sens de calculer le spread sur la dette souveraine de pays qui ne partagent pas la même monnaie. Si on voulait fabriquer de la peur de toutes pièces, on calculerait le spread France-Suisse (460 points de base 😱😱😱😱😱) mais ça ne voudrait rien dire.
La France, l'Italie et l'Allemagne partagent une même monnaie dans une zone de libre circulation des capitaux. Mesurer la différence de confiance des investisseurs envers ces pays est donc totalement pertinent. Et quand le spread ne cesse de se creuser, il faut commencer à se poser des questions.
2] Le calcul n'est pas mensonger sur le long terme : si la situation budgétaire et économique de la France ne s'arrange pas, il n'y a aucune raison que les taux baissent, bien au contraire. La charge de la dette convergera vers ce montant.
3] Pourquoi le Bund est-il toujours considéré comme un actif refuge, et plus l'OAT ?
4] Quand on choisit de s'exposer à la volonté des marchés par un endettement massif, il ne faut pas venir pleurer ensuite que ces mêmes marchés décident de notre sort.
Et les marchés n'ont besoin de personne pour se rendre compte que la situation de la France est intenable, puisqu'on s'endette aujourd'hui pour payer les intérêts de notre dette.
5] Le vrai danger mortel, c'est de prétendre que tout va bien en creusant toujours plus notre dette.
Quand l'austérité nous sera imposée de l'extérieur, elle fera beaucoup plus mal.
Mais tout ça tu le sais très bien Matthieu, c'est ton business.
Dette publique, spread, la grande confusion.
Je profite de ce tweet de @sc_cath , parmi tant d’autres, pour répondre aux erreurs, confusions et mensonges qui se multiplient sur la dette et le spread avec l’Allemagne.
1/ Un spread de 1,6 point ne signifie absolument pas que la France risque de faire faillite.
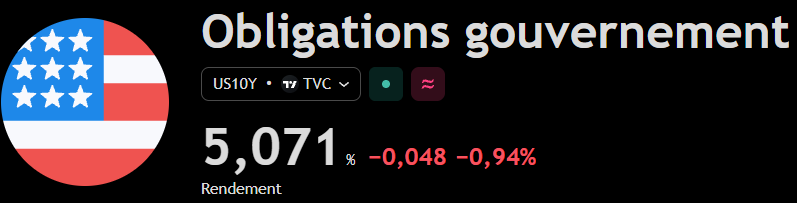
Les États-Unis empruntent eux à un spread de 1,7 point au-dessus de l’Allemagne, donc plus cher que la France : vont-ils aussi faire faillite ?
Faut-il considérer que tous les États qui empruntent plus cher que l’Allemagne, comme le Royaume-Uni ou l’Italie ou beaucoup d’autres, vont également faire faillite ?
2/ Le calcul des 60 milliards d’intérêts supplémentaires est mensonger : il applique instantanément le coût du spread à l’ensemble de la dette, alors que celle-ci a une durée de vie moyenne de plus de huit ans, donc ne se refinance que progressivement, et qu’elle a un taux moyen beaucoup plus faible.
Ils confondent le stock et les flux, les taux d’hier et ceux d’aujourd’hui, le spread et le coût réel du financement.
Trois confusions de base pour faire peur.
3/ Le spread franco-allemand ne mesure pas seulement la situation française. Il reflète aussi la singularité allemande.
Il peut augmenter soit en raison de la France, soit en raison de l’Allemagne. Or les obligations allemandes bénéficient d’un statut particulier : actifs refuges, grande liquidité, rôle de référence et utilisation comme garanties financières. C’est aussi cela que reflète l’évolution du spread.
4/ Plus largement, un spread n’est pas une probabilité de défaut. Il reflète des différences de liquidité, d’offre et de demande de titres, des mouvements de marché, le bilan économique de ce gouvernement, et des anticipations économiques.
Les marchés peuvent amplifier les crises et réagir à des anticipations qu’ils contribuent eux-mêmes à créer. À force d’annoncer la catastrophe, certains risquent de la provoquer.
5/ Le danger mortel, c’est d’instrumentaliser un spread pour imposer l’austérité.
L’austérité aggrave précisément le ratio d’endettement qu’elle prétend réduire. En étouffant la croissance, elle réduit les recettes fiscales et augmente le poids de la dette dans le PIB, même lorsque les dépenses diminuent.
Ils prétendent sauver la France de la crise par l’austérité. Ils vont provoquer la crise par l’austérité.
@LesEchos@LCI@Le_Figaro@BFMTV
Le propagandiste qui avoue ouvertement avoir profité des dernières crises de dettes souveraines vient nous expliquer qu'il n'y a aucun risque de défaut de paiement.
La réalité :
S'il n'existe pas de seuil magique déclenchant l'insolvabilité d'un État, la soutenabilité de la dette et de ses intérêts reste la clé de voûte : c'est elle qui détermine notre capacité même à emprunter.
Selon lui, la demande est trois fois supérieure à l'offre. Nous sommes en réalité plus proche de deux.
Mais que se passe-t-il quand les besoins d'emprunt explosent en même temps que les taux d'intérêt ?
"On ne va pas emprunter trois fois plus."
D'ici 2030, la France devra faire rouler 1 900 Mds € de dette (contractée à taux zéro ou négatifs entre 2016 et 2022) à des taux dépassant désormais les 5 %.
C'est au moins 100 Mds € d'intérêts supplémentaires par an. Si rien n'est fait, notre déficit annuel plongera à 9-10 % du PIB.
Nous devrons alors emprunter près de deux fois plus, avec des perspectives économiques encore plus dégradées qu'aujourd'hui. Qui voudra encore prêter à la France à ce moment-là ?
"La France était déjà à 1,7 % du PIB en intérêts de la dette, ce n'est pas la mort."
Avec quel stock de dette à l'époque ? Et quelle dynamique de taux ?
Sur un PIB stagnant, la charge des intérêts atteindra près de 5 % du PIB en 2030, et 6 % en 2032.
Cet énergumène fait du clientélisme : il vous vend du bon sentiment pour vous endormir, en attendant de profiter de la prochaine crise.
Dette publique française : "Il n'y a aucun risque de faillite de l'État français. (...) Certains utilisent ce sujet de la dette pour faire peur et imposer des mesures d'austérité" @MPigasse
📺 #LeGrandEntretien de @DariusRochebin