Ponad 27 tys. zł dla konsumenta w sprawie o SKD. SR w Kaliszu zakwestionował sposób ujęcia kosztów ubezpieczenia i wyliczenia RRSO. Rzetelna informacja o kosztach kredytu to obowiązek banku. Wyrok nieprawomocny. #SKD
Piątek 13-stego - dla nas nie jest pechowy❗️🔥Santander Consumer Bank musi zapłacić ponad 27 tys. zł! ⚖️
Wyrokiem z 13 listopada 2026 r. Sąd Rejonowy w Kaliszu (sygn. akt I C 1073/26) zasądził od Santander Consumer Bank 27 763,82 zł wraz z odsetkami i kosztami procesu.
W uzasadnieniu sąd odniósł się do dwóch istotnych kwestii.
📌Po pierwsze – termin na złożenie oświadczenia SKD. Sąd nie podzielił stanowiska banku, jakoby oświadczenie zostało złożone po terminie. Wskazał, że pojęcie wykonania umowy należy rozumieć jako jej wykonanie przez obie strony stosunku zobowiązaniowego, a nie wyłącznie przez bank.
📌Po drugie – wystarczy jedno naruszenie, aby konsument mógł skorzystać z sankcji kredytu darmowego. W tej sprawie sąd uznał za zasadny zarzut dotyczący nieprawidłowego ujęcia kosztów ubezpieczenia w całkowitej kwocie kredytu (art. 30 ust. 1 pkt 4 ustawy o kredycie konsumenckim), co przełożyło się również na nieprawidłowe obliczenie RRSO (art. 30 ust. 1 pkt 7).
Skutek? Konsument otrzymał informację o RRSO, która nie odzwierciedlała rzeczywistych kosztów kredytu. W efekcie oferta banku mogła wydawać się korzystniejsza od konkurencyjnych, choć w rzeczywistości taka nie była.❗️
Rzetelna informacja o kosztach kredytu to obowiązek banku, a nie kwestia jego dobrej woli.
Kolejny wyrok pokazuje, że nieprawidłowe przedstawienie kosztów kredytu może mieć dla banku bardzo konkretne konsekwencje.
Wyrok nieprawomocny.
Piątek 13-stego - dla nas nie jest pechowy❗️🔥Santander Consumer Bank musi zapłacić ponad 27 tys. zł! ⚖️
Wyrokiem z 13 listopada 2026 r. Sąd Rejonowy w Kaliszu (sygn. akt I C 1073/26) zasądził od Santander Consumer Bank 27 763,82 zł wraz z odsetkami i kosztami procesu.
W uzasadnieniu sąd odniósł się do dwóch istotnych kwestii.
📌Po pierwsze – termin na złożenie oświadczenia SKD. Sąd nie podzielił stanowiska banku, jakoby oświadczenie zostało złożone po terminie. Wskazał, że pojęcie wykonania umowy należy rozumieć jako jej wykonanie przez obie strony stosunku zobowiązaniowego, a nie wyłącznie przez bank.
📌Po drugie – wystarczy jedno naruszenie, aby konsument mógł skorzystać z sankcji kredytu darmowego. W tej sprawie sąd uznał za zasadny zarzut dotyczący nieprawidłowego ujęcia kosztów ubezpieczenia w całkowitej kwocie kredytu (art. 30 ust. 1 pkt 4 ustawy o kredycie konsumenckim), co przełożyło się również na nieprawidłowe obliczenie RRSO (art. 30 ust. 1 pkt 7).
Skutek? Konsument otrzymał informację o RRSO, która nie odzwierciedlała rzeczywistych kosztów kredytu. W efekcie oferta banku mogła wydawać się korzystniejsza od konkurencyjnych, choć w rzeczywistości taka nie była.❗️
Rzetelna informacja o kosztach kredytu to obowiązek banku, a nie kwestia jego dobrej woli.
Kolejny wyrok pokazuje, że nieprawidłowe przedstawienie kosztów kredytu może mieć dla banku bardzo konkretne konsekwencje.
Wyrok nieprawomocny.
Ponad 83 tys. z�� dla konsumenta i prawomocna wygrana w sprawie SKD. Banki mają obowiązek rzetelnie informować o warunkach kredytu. Naruszenie tych obowiązków musi mieć realne konsekwencje. ⚖️ #SKD
⚖️ SKD ZNOWU GÓRĄ! 🏆
Kolejny prawomocny wyrok korzystny dla konsumenta! 🔥
Sąd Okręgowy w Koszalinie, VII Wydział Cywilny Odwoławczy, w sprawie o sygn. akt VII Ca 228/26, wydał w dniu dzisiejszym wyrok zmieniający na korzyść konsumenta.
💰 Sąd zasądził na rzecz konsumenta 83 216,96 zł wraz z odsetkami ustawowymi za opóźnienie liczonymi od 21.05.2024 r.
Dodatkowo zasądzono koszty procesu za obie instancje.
✅ Wyrok jest prawomocny!
Kolejna sprawa pokazuje, że sankcja kredytu darmowego pozostaje skutecznym narzędziem ochrony konsumentów.
Bank ma obowiązek przestrzegać prawa. Sankcja za jego naruszenie musi być odczuwalna i odstraszająca. Jeśli łamanie prawa nadal się opłaca, ochrona konsumenta pozostaje fikcją. Dobrze, że sądy mówią o tym wprost. #SKD
MOCNE SŁOWA SĄDU POD ADRESEM BANKÓW! TAKICH USTNYCH MOTYWÓW ROZSTRZYGNIĘCIA POTRZEBUJEMY WIĘCEJ!
⚖️ SR w Mysłowicach, 3.11.2026 r., I C 592/26
💰 17 449,45 zł + odsetki od 15.01.2025 r. + koszty procesu.
Powództwo uwzględnione w całości! Wyrok nieprawomocny.
Ale szczególną uwagę zwracają ustne motywy rozstrzygnięcia.
Sąd wskazał, że:
❗ Umowa wpisuje się w praktykę zawierania umów w sposób krzywdzący dla konsumentów.
❗ Należy w końcu przerwać przyzwyczajenie banków do nadużywania swojej pozycji i naruszania prawa.
❗ Komunikacja stosowana przez bank może prowadzić do nieuprawnionego wpływania na sytuację klientów.
❗ Sankcje za takie naruszenia powinny być dolegliwe, a sankcja kredytu darmowego wcale nie jest dla banku szczególnie wysoka.
I właśnie ten ostatni argument zasługuje na szczególną uwagę.
Sankcja ma być realną konsekwencją naruszenia prawa, a nie kosztem, który bank może bez większego problemu wkalkulować w swoją działalność.
Sąd nie omówił szczegółowo poszczególnych zarzutów pozwu, ale jego ustne motywy stanowią niezwykle wyraźny głos w dyskusji o standardach ochrony konsumentów.
Banki muszą w końcu zrozumieć, że przewaga kontraktowa nie daje przyzwolenia na naruszanie prawa.
#SKD #PrawoBankowe #OchronaKonsumentów
Kolejna wygrana konsumenta w sprawie SKD. Według udostępnionego wpisu sąd zasądził blisko 78 tys. zł wraz z odsetkami i kosztami procesu. Warto sprawdzić swoją umowę kredytową — naruszenia obowiązków informacyjnych mogą mieć dla banku realne konsekwencje.
Kolejna wygrana w sprawie dotyczącej sankcji kredytu darmowego (SKD)!
30 października 2026 r. Sąd Rejonowy dla Łodzi-Śródmieścia w Łodzi zasądził na rzecz konsumenta 77 967,83 zł wraz z odsetkami ustawowymi za opóźnienie oraz kosztami procesu.
To kolejny wyrok potwierdzający, że sankcja kredytu darmowego jest realnym instrumentem ochrony konsumentów, a naruszenie przez bank obowiązków wynikających z ustawy o kredycie konsumenckim może prowadzić do konkretnych konsekwencji finansowych.
Wbrew twierdzeniom o niepewności dotyczącej SKD, sądy wydają kolejne rozstrzygnięcia uwzględniające roszczenia konsumentów. Obowiązki informacyjne banków nie mają charakteru wyłącznie formalnego, a ich naruszenie nie może pozostawać bez konsekwencji.
39 339,50 zł dla konsumenta i wyrok w nieco ponad 2 miesiące. Według opisu sprawy błędne określenie kwoty kredytu i RRSO uzasadniło zastosowanie SKD. Wyrok nieprawomocny, ale tempo postępowania zasługuje na uznanie. #SKD
Kolejna wygrana w sprawie SKD!⚖️
Wyrok uzyskany w nieco ponad 2 miesiące! 👏🏻 Tym razem przegrywa Erste Bank Polska.
Sąd Rejonowy w Jaworznie wyrokiem z 27 października 2026 r., sygn. akt I C 457/26, zasądził na rzecz powoda 39 339,50 zł wraz z odsetkami i kosztami procesu.
Sąd uznał, że oświadczenie o sankcji kredytu darmowego zostało złożone w terminie, a bank nieprawidłowo określił parametry umowy.📈
Przy obliczaniu RRSO jako kwotę kredytu należało uwzględnić wyłącznie kapitał rzeczywiście udostępniony konsumentowi. Błędne określenie tej kwoty przełożyło się na nieprawidłowe wyliczenie RRSO i całkowitej kwoty do zapłaty.
Sąd podkreślił również odstraszający charakter sankcji kredytu darmowego i uznał, że w tej sprawie spełnione zostały przesłanki do jej zastosowania.
Na szczególną pochwałę zasługuje tempo postępowania ‼️Pozew został złożony 17 sierpnia 2026 r., a wyrok zapadł już 27 października 2026r.— w nieco ponad dwa miesiące.
Kolejny przykład, że skuteczna ochrona praw konsumentów nie musi oznaczać wieloletniego procesu.
Wyrok jest nieprawomocny.
#SKD #ErsteBankPolska
Kolejna wygrana w sprawie SKD!⚖️
Wyrok uzyskany w nieco ponad 2 miesiące! 👏🏻 Tym razem przegrywa Erste Bank Polska.
Sąd Rejonowy w Jaworznie wyrokiem z 27 października 2026 r., sygn. akt I C 457/26, zasądził na rzecz powoda 39 339,50 zł wraz z odsetkami i kosztami procesu.
Sąd uznał, że oświadczenie o sankcji kredytu darmowego zostało złożone w terminie, a bank nieprawidłowo określił parametry umowy.📈
Przy obliczaniu RRSO jako kwotę kredytu należało uwzględnić wyłącznie kapitał rzeczywiście udostępniony konsumentowi. Błędne określenie tej kwoty przełożyło si�� na nieprawidłowe wyliczenie RRSO i całkowitej kwoty do zapłaty.
Sąd podkreślił również odstraszający charakter sankcji kredytu darmowego i uznał, że w tej sprawie spełnione zostały przesłanki do jej zastosowania.
Na szczególną pochwałę zasługuje tempo postępowania ‼️Pozew został złożony 17 sierpnia 2026 r., a wyrok zapadł już 27 października 2026r.— w nieco ponad dwa miesiące.
Kolejny przykład, że skuteczna ochrona praw konsumentów nie musi oznaczać wieloletniego procesu.
Wyrok jest nieprawomocny.
#SKD #ErsteBankPolska
Przegrana w I instancji nie musi oznaczać końca sprawy o sankcję kredytu darmowego. Jak pokazuje opisany wyrok, apelacja może całkowicie zmienić wynik sporu. ⚖️
Gratulacje dla pełnomocniczki!
#SKD#SankcjaKredytuDarmowego
Prawomocna wygrana w sprawie SKD! ⚖️ 25 155,74 zł od Banku Pocztowego💰
Sąd Okręgowy w Przemyślu wyrokiem z 13 października 2026 r., sygn. akt I Ca 434/25, zmienił zaskarżony wyrok Sądu Rejonowego w Przeworsku i zasądził na rzecz powoda 25 155,74 zł wraz z odsetkami oraz kosztami procesu.
Wyrok zapadł po przeprowadzeniu rozprawy apelacyjnej, na posiedzeniu niejawnym.
To kolejna prawomocna wygrana pokazująca, że niekorzystne rozstrzygnięcie sądu I instancji nie musi kończyć walki o prawa konsumenta.
Apelacja może mieć kluczowe znaczenie dla wyniku sprawy o sankcję kredytu darmowego. Warto konsekwentnie dochodzić swoich praw i poddawać rozstrzygnięcia sądu I instancji kontroli instancyjnej.
Wyrok jest prawomocny.
#SKD #BankPocztowy
Konsument nie powinien dopiero z zaświadczenia banku dowiadywać się, jaka kwota kredytu rzeczywiście trafiła do jego dyspozycji. Umowa ma jasno pokazywać, ile otrzymuje, a ile pochłaniają koszty. Przejrzystość to obowiązek banku. #SKD
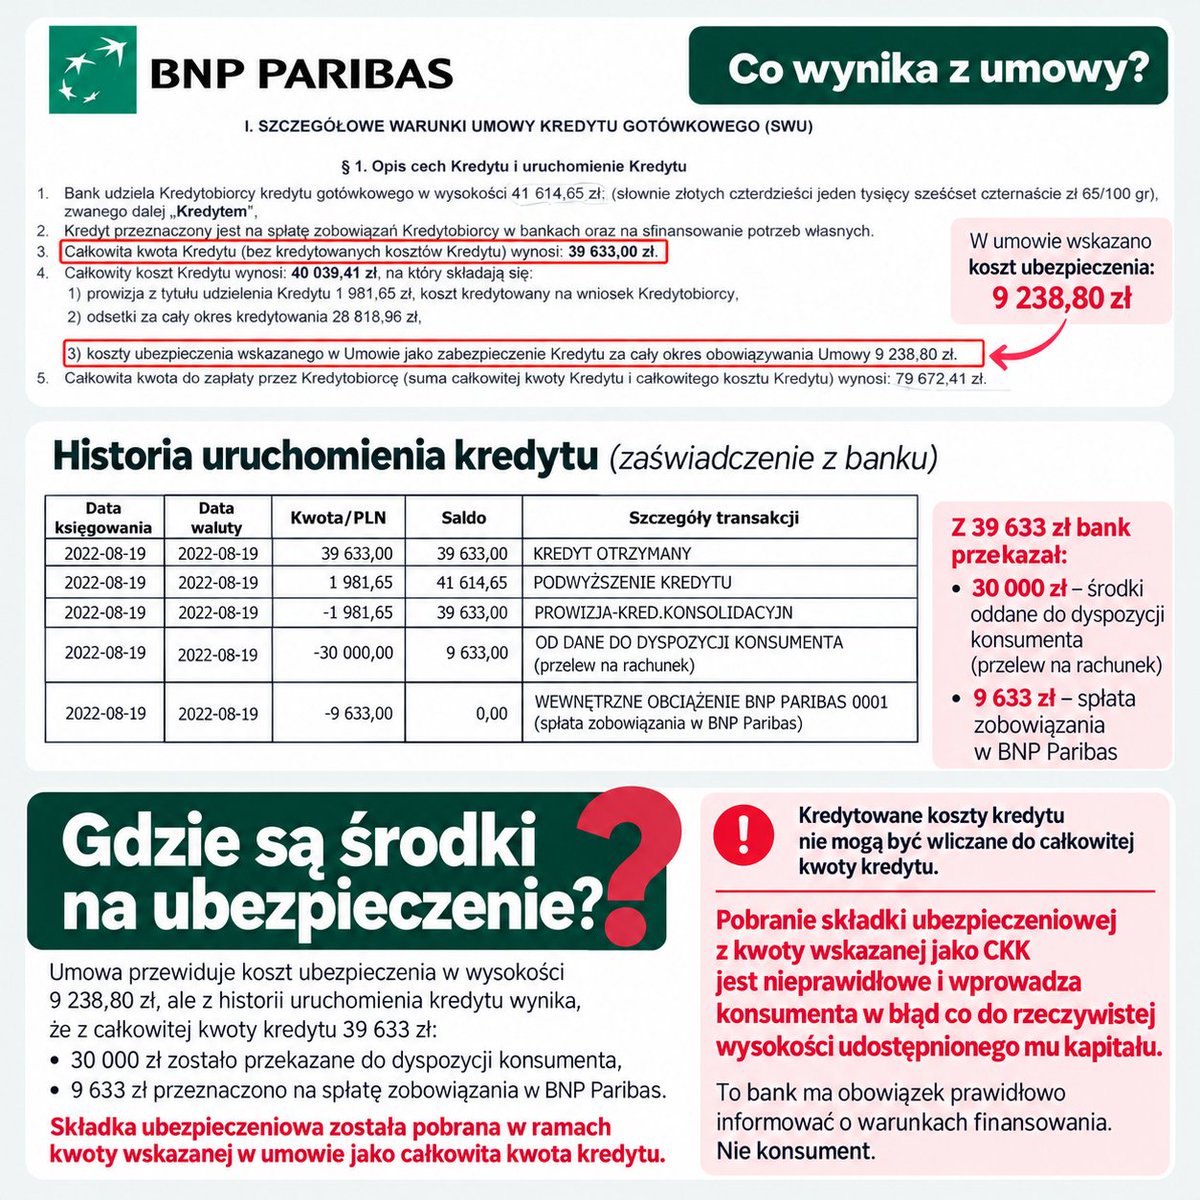
BNP PARIBAS – CZY TAK POWINNA WYGLĄDAĆ INFORMACJA O CAŁKOWITEJ KWOCIE KREDYTU?
Bank wskazał w umowie całkowitą kwotę kredytu (CKK) w wysokości 39 633 zł oraz koszt ubezpieczenia wynoszący 9 238,80 zł.
Nie poinformował jednak jednoznacznie, że składka ubezpieczeniowa zostanie pobrana ze środków wskazanych w umowie jako CKK.
Dopiero z zaświadczenia banku konsument dowiaduje się, że bank pobrał koszt ubezpieczenia z kwoty przedstawionej jako całkowita kwota kredytu!
To nie jest drobna nieścisłość.
❗ Kredytowane koszty kredytu nie mogą być wliczane do całkowitej kwoty kredytu.
Takie działanie prowadzi do nieprawidłowego wskazania CKK i wprowadza konsumenta w błąd co do rzeczywistej wysokości udostępnionego mu kapitału.
Konsument ma otrzymać prawidłową informację w umowie, a nie odkrywać rzeczywisty sposób finansowania kosztów dopiero po uzyskaniu zaświadczenia z banku.
To bank odpowiada za prawidłowość informacji. Nie konsument.
#SKD #BNPParibas #PrawoKonsumenckie #ochronakonsumenta
Bank jako profesjonalista powinien ponosić odpowiedzialność za błędy w umowach. Opisany wyrok pokazuje, że dochodzenie praw przez konsumentów może przynieść konkretne rezultaty. Gratulacje dla pełnomocniczki! ⚖️ #SKD
Kolejny wyrok w sprawie SKD, w którym sąd uwzględnił orzecznictwo TSUE i Sądu Najwyższego oraz uznał praktykę banku polegającą na naliczaniu odsetek od kosztów kredytu za nieprawidłową.
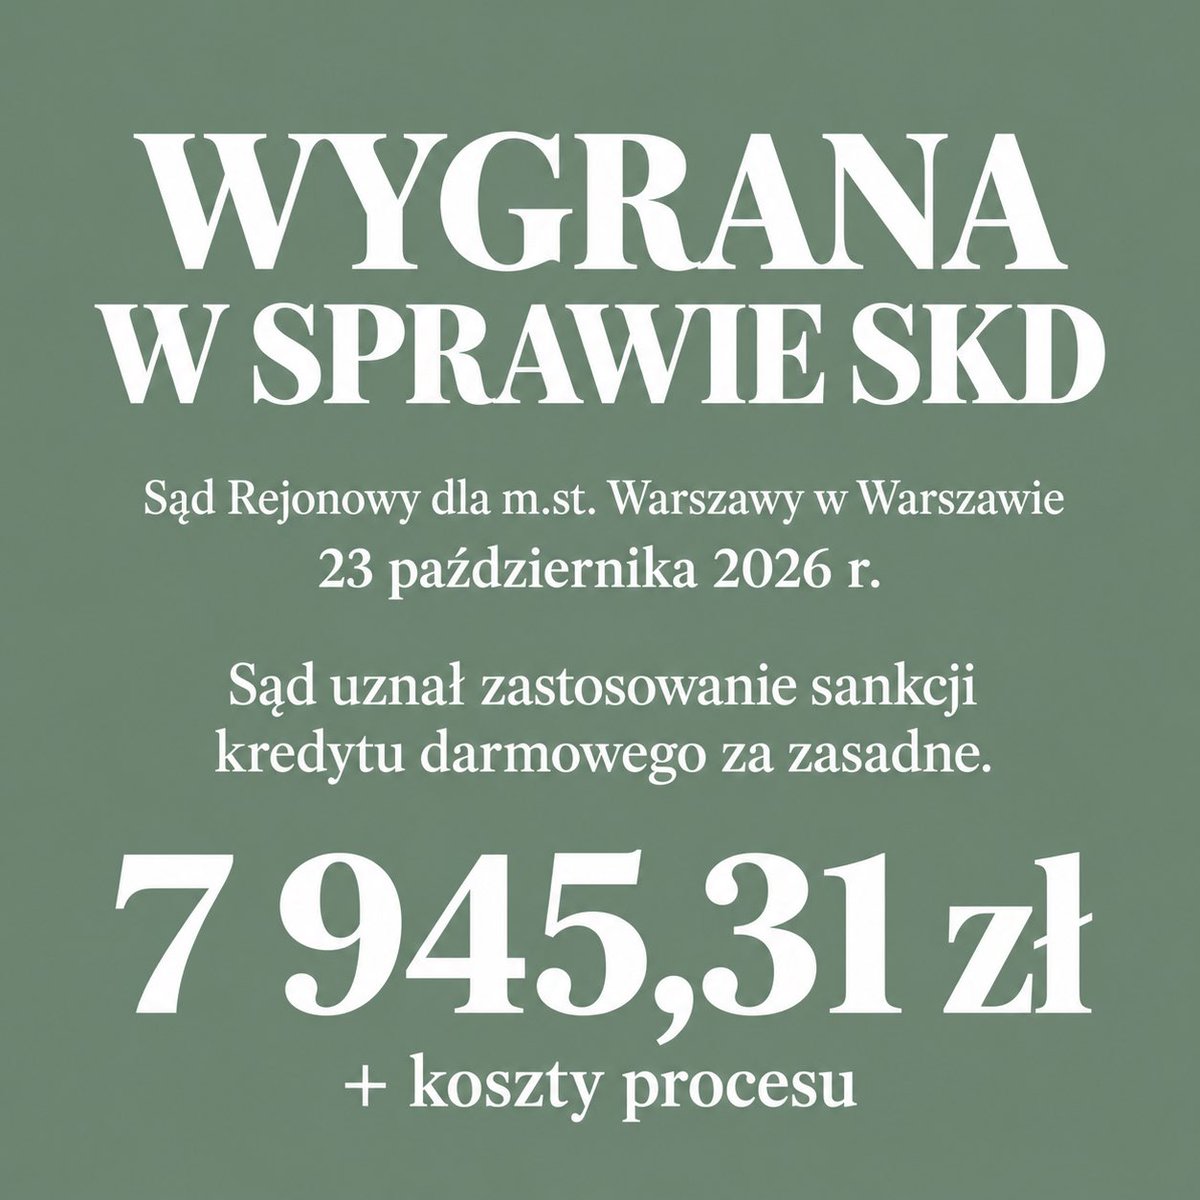
Sąd Rejonowy dla https://t.co/PMTkm7AQPx. Warszawy w Warszawie uznał zastosowanie sankcji kredytu darmowego za zasadne i zas��dził 7 945,31 zł oraz zwrot kosztów procesu.
Bank odpowiada za treść umowy i sposób naliczania należności. Konsument ma prawo dochodzić konsekwencji naruszeń — i skutecznie z tego prawa korzysta.
Zwrot części pieniędzy nie powinien zamykać dyskusji o całości roszczeń konsumenta. Warto sprawdzić, co bank rozliczył i czy istnieją podstawy do żądania zwrotu pozostałych kosztów kredytu, także w ramach SKD. #SKD#kredyty#konsumenci
Sposób rozliczenia banków z konsumentami po kwietniowym wyroku #TSUE to kolejny przykład, że z prostego tematu robi się rocket science.
Kombinacje interpretacyjne dot. wyroku C-744/24 polegające https://t.co/YVw5nrnbzv. na oddawaniu wyłącznie odsetek pobranych po 23 kwietnia tylko kompromitują sektor.
Oczywiście, że należy oddać wszystkie odsetki przed i po 23 kwietnia... mało tego w wielu sytuacjach, w których konsument złożył oświadczenie o #skd należy oddać wszystkie odsetki i inne koszty.
Czas start! który #bank jako pierwszy będzie całkowicie fair wobec swoich klientów?
#konsumenci #banki #skd #tsue
Ponad 25 tys. zł dla konsumenta i prawomocny wyrok w sprawie SKD. Gratulacje dla pełnomocników! 👏 Takie rozstrzygnięcia pokazują, dlaczego warto walczyć o przestrzeganie obowiązków informacyjnych przez banki. #SKD#PrawaKonsumenta
⚖️ Prawomocny wyrok w sprawie SKD przeciwko Erste Bank Polska SA!
🏛️ 25 651,20 zł zasądzone na rzecz konsumenta, wraz z odsetkami i kosztami procesu.
To kolejny ważny sygnał, że ochrona praw konsumentów ma realną moc! 💪
#SKD#PrawaKonsumenta
Bank może korzystać z prawników, ale konsument ma się tłumaczyć, dlaczego korzysta z ich pomocy? Jeśli sektor chce ograniczyć koszty sporów, warto zacząć od uczciwych umów i realnych propozycji ugodowych. Dostęp do profesjonalnej pomocy to prawo konsumenta. #CHF#SKD
Banki zamiast oddać pieniądze dobrowolnie wybierają spór z konsumentem, a potem dziwią się, że konsument angażuje pełnomocnika, który pobierze wynagrodzenie za swoją pomoc.
Potem ZBP angażuje Fundację WIB, która powstała z inicjatywy bankowców i jest z nią związana, do tego aby odwrócić perspektywę i policzyć ile kancelarie zarabiają na wygranych z bankami.
Model działania ZBP jest wręcz groteskowy, bo to dzięki opieszałości banków w polubownym rozwiązywaniu sporów z kredytobiorcami wykreował się rynek kancelarii, które zaczęły notorycznie wygrywać z bankami oddając konsumentom to co się należy.
A może sektor bankowy lubi masochizm i chce masowo przegrywać przez najbliższe lata? Ból przegranych w #CHF nie wystarcza i czekają na masowe porażki w #SKD
Kolejna prawomocna wygrana w sprawie SKD. Odsetki od kredytowanej prowizji i rzetelność informacji o kosztach kredytu mają znaczenie. Jak pokazuje opisany wyrok, przegrana w I instancji nie zamyka drogi do skutecznej ochrony konsumenta. Warto walczyć o swoje prawa.
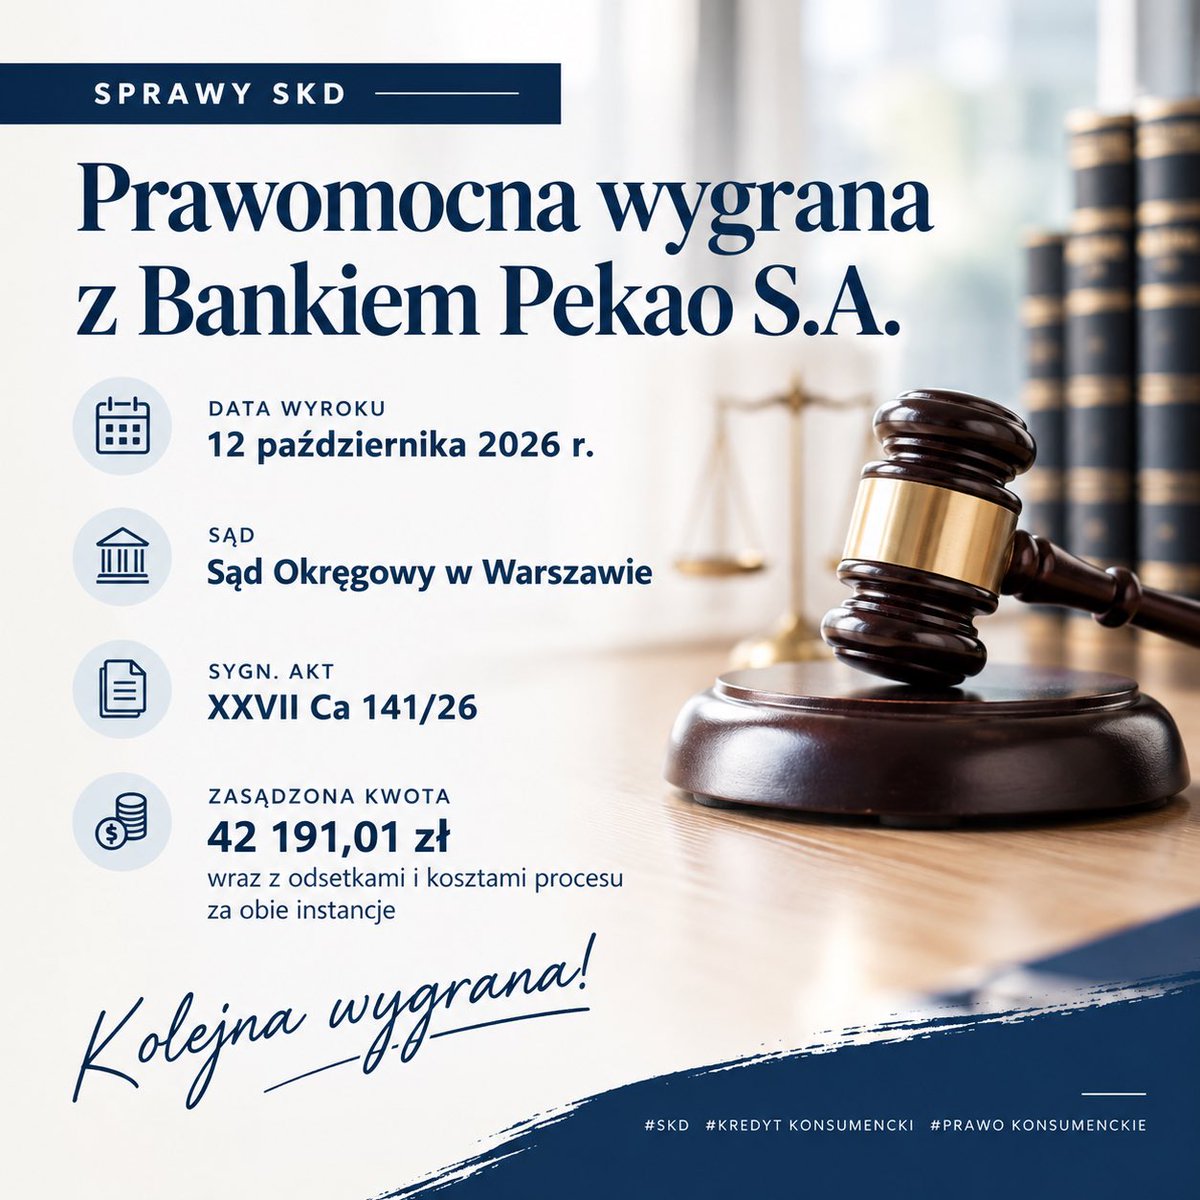
Prawomocna wygrana z Bankiem Pekao S.A.! ⚖️
Sąd Okręgowy w Warszawie wyrokiem z 12 października 2026 r., sygn. akt XXVII Ca 141/26, uwzględnił naszą apelację i zmienił zaskarżony wyrok, zasądzając na rzecz powódki 42 191,01 zł wraz z odsetkami oraz kosztami procesu za obie instancje.🔥
➡️Sąd wskazał, że w świetle wyroku TSUE C-744/24 bank nie był uprawniony do naliczania odsetek od kredytowanych kosztów. Odsetki od prowizji były nienależne, a ich uwzględnienie wpłynęło również na RRSO, wskazaną stopę oprocentowania i wysokość rat.
➡️Sąd uznał, że powyższe naruszenia uzasadniają zastosowanie sankcji kredytu darmowego.
➡️Istotne jest również stanowisko dotyczące terminu na złożenie oświadczenia o SKD. Sąd potwierdził, że roczny termin należy liczyć od wykonania umowy przez obie strony, a nie wyłącznie od wykonania jej przez bank.
Kolejna prawomocna wygrana pokazująca, że argumentacja dotycząca odsetek od kredytowanych kosztów oraz obowiązków informacyjnych banku może przesądzić o wyniku sprawy. A niekorzystny wyrok I instancji nie musi być końcem walki o prawa konsumenta.👨⚖️
128 810,95 zł plus odsetki dla kredytobiorców w sprawie SKD przeciwko Alior Bankowi. Według opublikowanego wpisu SO w Suwałkach wydał wyrok w zaledwie 2,5 miesiąca od pozwu. Wyrok nieprawomocny, ale tempo postępowania robi wrażenie. Takiej sprawności potrzeba w sądach!
Kolejne korzystne rozstrzygnięcie w sprawie SKD uzyskane w 2,5 miesiąca od złożenia pozwu‼️
8 października 2026 r. Sąd Okręgowy w Suwałkach, w sprawie przeciwko Alior Bank S.A., zasądził na rzecz powodów kwotę 128 810,95 zł wraz z odsetkami. Sygn. akt I C 649/26.
Sąd podzielił przedstawioną przez nas argumentację i uznał, że umowa zawiera naruszenia uzasadniające zastosowanie sankcji kredytu darmowego.
Na szczególną pochwałę zasługuje sprawność postępowania 🔥Pozew został złożony 24 lipca 2026 r., a już dziś – 8 października 2026r. zapadł wyrok. Oznacza to, że od wniesienia pozwu do rozstrzygnięcia minęło 2,5 miesiąca❗️
Wyrok jest nieprawomocny.
Bank uznaje powództwo, gdy sąd kieruje pytania do TSUE w sprawie SKD. Sąd: takie działanie może stanowić nadużycie prawa procesowego i nie wiązać sądu.
Skoro banki są pewne swoich racji, dlaczego tak bardzo obawiają się odpowiedzi TSUE? ⚖️
Banki nie chcą dopuścić do odpowiedzi TSUE na pytania dotyczące SKD. Gdy sąd je zadaje, bank uznaje powództwo i próbuje zamknąć sprawę.
I słusznie sądy zaczynają zwracać uwagę, że takie działanie może stanowić nadużycie prawa procesowego i być sprzeczne z zasadami współżycia społecznego.
Tylko jak to się ma do tego, że banki są instytucjami zaufania publicznego? Trudno budować zaufanie, kiedy zamiast pozwolić na wyjaśnienie wątpliwości przez TSUE, próbuje się po prostu zamknąć sprawę, która może mieć znaczenie dla tysięcy konsumentów.
Jeśli banki są pewne swoich racji, to czego tak bardzo boją się w odpowiedzi TSUE?
Kolejny ważny wyrok w sprawie sankcji kredytu darmowego ⚖️
SR dla Łodzi-Śródmieścia zasądził od mBanku ponad 93 tys. zł wraz z odsetkami i kosztami procesu.
Co ciekawe – od złożenia pozwu do wyroku minęły zaledwie 63 dni.
Wyrok nieprawomocny.
⁉️Jak szybko działają Sądy w sprawach z tytułu sankcji kredytu darmowego? ⁉️
Odpowiedź brzmi - błyskawicznie! ⏳️🚀
Od złożenia pozwu do wyroku Sądu I Insancji minęło zaledwie 63 dni!⏰️🛎
Sąd Rejonowy dla Łodzi - Śródmieścia w Łodzi Wydział XVIII Cywilny staje po stronie konsumenta w sprawie SKD przeciwko mBank S.A.🏆
W dniu 4 września 2026 r. Sąd w sprawie XVIII C 957/26 zasądził:
💰 należność główną w kwocie 93.754,86 zł
💰 odsetki ustawowe za opóźnienie od ww. kwoty
💰 koszty procesu.
📌 Wyrok I instancji - nieprawomocny.
(grafika stworzona przy użyciu AI)
Kolejny korzystny dla konsumenta wyrok w sprawie sankcji kredytu darmowego. ⚖️
Sąd Okręgowy w Lublinie uznał za zasadne zarzuty dotyczące naliczania odsetek od kredytowanych kosztów kredytu.
Tym razem w sporze z Konsumentem przegrywa SKOK.
Sąd Okręgowy w Lublinie podzielił zarzut błędnie naliczonych odsetek od kosztów, stosując sankcję kredytu darmowego.
Po wyroku TSUE C-744/24 orzecznictwo jest coraz częściej korzystne dla konsumentów.
#SKD#banki#kredytdarmowy
Kolejne korzystne wyroki w sprawach dotyczących sankcji kredytu darmowego ⚖️
Sąd Okręgowy w Warszawie zmienił wyroki I instancji i zasądził na rzecz kredytobiorców łącznie ponad 77 tys. zł wraz z odsetkami. Banki zostały również obciążone kosztami procesu za obie instancje.
3 Wygrane w Sądzie Okręgowym w Warszawie jednego dnia!
Dziś (27.08.2026) V Wydział Cywilny Odwoławczy:
1. zmienił wyrok I instancji i zasądził od banku PKO BP S.A. na rzecz naszego Klienta kwotę 15 922,17 zł z odsetkami - sygn. akt V Ca 987/26
2. zmienił wyrok I instancji i zasądził od banku Alior Bank S.A. na rzecz naszego Klienta kwotę 46 508,46 zł wraz z odsetkami - sygn. akt V Ca 1721/26
3. zmienił wyrok I instancji i zasądził od banku Erste Bank 15154, 26 zł wraz z odsetkami - sygn. akt V Ca 1901/26
Za każdym razem bank został w całości obciążony kosztami procesu za obie instancje.
Walczymy do końca! 💪
Kolejny wyrok pokazuje, że po C-744/24 SKD wcale nie „zniknęła”. Sądy nadal stosują sankcję kredytu darmowego, oceniając konkretne naruszenia umowy.
📌 SR w Olsztynie, I C 1624/24
📌 30 884,69 zł + odsetki + koszty
Orzeczenie nieprawomocne.
🔥 I mamy KOLEJNE zasądzenie SKD. Serio, trudno już nadążyć.
Tym razem Sąd Rejonowy w Olsztynie — 30 884,69 zł + odsetki + koszty procesu na rzecz konsumenta.
Ale najważniejsze jest uzasadnienie: sąd potwierdza, że przy naruszeniach wynikających z C-744/24 właściwą sankcją jest Sankcja Kredytu Darmowego.
Przypomnę tylko, że po wyroku TSUE mieliśmy słyszeć o „końcu SKD”. Tymczasem kolejne sądy robią coś wyjątkowo niewygodnego dla tej narracji: czytają C-744/24 i… zasądzają. 😉
📌 SR w Olsztynie
📌 25.08.2026 r.
📌 I C 1624/24
📌 30 884,69 zł + odsetki + koszty
📌 wyrok nieprawomocny
Ile jeszcze takich wyroków potrzeba, żeby przestać opowiadać, że TSUE „ograniczył SKD”?
#SKD #TSUE #C74424 #kredytkonsumencki