Every generation builds the infrastructure that defines it.
This generation runs on compute, and we’re building the foundation beneath it.
Powering Tomorrow's Economy.
자 시장이 어수선 할때 할건 뭐다??
주가창 보고 있을게 아니라 공부하고
다음 자금은 어디로갈까 고민하는것임
커먼~!
한장으로 끝내는,
"AI 인프라 순환" [ 9개의 섹터 ]
1. 연산 "GPU·가속기(순환의 진원지,공장의 일꾼들)"
2. 메모리 "HBM(일꾼 옆의 초고속 작업대)"
3. 네오클라우드 "GPU 임대업"
4. 인터커넥트·네트워킹 "GPU를 묶는 레이어
(일꾼들 묶기, 사내 통신망)"
5. 광통신 "옵틱스·트랜시버(공장 단지 간 고속도로)"
6. 전력 "발전·전력생산(발전소)"
7. 전력기기·전력화 "전기 배달·분배(송배전 장비)"
8. 냉각·열관리 "기계 식히기(소방수)"
9. 건설·부지·데이터센터 REIT "공장 짓고 땅 대주기(토대)"
1. 연산 "GPU·가속기(순환의 진원지,공장의 일꾼들)"
모든 게 여기서 시작됨
엔비디아가 기침하면 밸류체인 전체가 감기 걸리는 구조
쉬운설명 : 공장에서 실제로 일하는 일꾼들임
AI 학습·추론이라는 계산 노동을 직접 수행하는 두뇌
모든 수요가 여기서 출발하고, 나머지 8개 섹터는 전부 이 일꾼들을 더 많이, 더 빨리 굴리기 위해 존재함
🔸NVIDIA (NVDA)
단순히 칩만 파는 하드웨어 회사가 아니라, 전 세계 AI 개발자들이 초기에 코딩을 배울 때부터 쓰는 소프트웨어 플랫폼 'CUDA'의 독점 공급자
개발자들이 이미 이 생태계에 손이 익어버려서 다른 회사 칩으로 바꾸려면 집을 새로 지어야 하는 수준의 종속성(Lock-in)을 만들어냈음
최근에는 칩을 넘어 서버 랙 전체를 하나의 거대한 슈퍼컴퓨터 형태로 설계해 통째로 파는 전략을 취하고 있음
🔸Broadcom (AVGO)
빅테크(구글, 메타 등)가 "엔비디아 칩은 너무 비싸고 구하기 힘드니, 우리 서비스에 딱 맞춘 자체 칩을 만들래"라고 할 때 찾는 최고의 대안
칩의 핵심 두뇌 격인 지식재산권(IP)과 데이터를 초고속으로 전송하는 기술(SerDes)을 쥐고 있어서, 고객의 입맛대로 맞춤형 칩(ASIC)을 설계해 주는 독보적인 능력을 갖추고 있음
🔸AMD (AMD)
하드웨어 스펙 자체는 엔비디아의 최신 제품과 비벼볼 만할 정도로 칩을 잘 만듦
ADM의 전략은 '오픈소스와 가성비'
엔비디아의 폐쇄적인 소프트웨어 장벽을 깨기 위해, 누구나 자유롭게 개발에 참여할 수 있는 오픈소스 소프트웨어(ROCm) 생태계를 밀면서 틈새를 파고들고 있음
🔸Marvell (MRVL)
브로드컴과 유사하게 맞춤형 칩을 설계해 주기도 하지만, 특히 '데이터 이동의 달인' 임
AI 공장 내부에서 일꾼들이 계산한 엄청난 양의 데이터를 저장장치나 통신망으로 손실 없이 빠르게 전달하는 컨트롤러 칩과 광신호 처리 칩에 특화되어 있음
최근 젠슨황이 다음 1조달러클럽 기대주라고 해서 폭등중
🔸TSMC (TSM)
앞서 말한 모든 천재 설계자들이 설계도면을 들고 줄을 서야 하는 지구상 최고,최대의 초정밀 제조 공장임
단순히 미세한 회로를 그리는 것을 넘어, 성능이 다른 여러 칩(GPU, HBM 등)을 하나의 칩처럼 정밀하게 포장해 붙이는 '첨단 패키징(CoWoS)' 기술력에서 독점적 지위를 누리고 있음
2. 메모리 "HBM(일꾼 옆의 초고속 작업대)"
쉬운설명 : 일꾼(GPU) 바로 옆에 붙은 초고속 작업대임
계산할 데이터를 펼쳐놓는 공간인데, 일꾼이 빨라질수록 작업대도 넓고 빨라야 해서 GPU에 거의 한 몸처럼 붙어 다님
🔸SK하이닉스 (000660)
엔비디아의 가장 든든한 메모리 파트너
칩을 쌓아 올릴 때 액체 형태의 보호재를 주입해 굳히는 기술(MR-MUF)을 먼저 완성해서, 열을 잘 식히고 불량률이 낮은 HBM을 가장 안정적으로 대량 생산하는 궤도에 올랐음
🔸삼성전자 (005930)
메모리 개발, 칩 제조(파운드리), 그리고 최종 포장(패키징)까지 원스톱으로 한 집에서 다 해결할 수 있는 전 세계 유일의 종합 반도체 기업
비록 HBM 시장 초기 진입은 늦었지만, 공급망 전체를 쥐고 흔들 수 있는 덩치와 자본력을 갖추고 있음
🔸마이크론 (MU)
미국에 본사를 둔 유일한 메모리 대기업이라는 '지정학적 버프'가 가장 큰 무기
미국 정부의 전폭적인 지원을 받으며, 기술적으로는 전력 소모를 획기적으로 줄인 최신 세대 HBM 시장에 공격적으로 진입해 판도를 바꾸려 하고 있음
🔸한미반도체 (042700)
HBM을 만들려면 D램을 아파트처럼 수직으로 정밀하게 쌓아 올려야 하는데, 이때 열과 압력으로 칩을 단단히 붙여주는 'TC 본더'라는 핵심 장비를 독점적으로 공급
일꾼들의 작업대를 만드는 필수 공구 제작자인 셈
SK하이닉스 의존도가 높아 고객사 사정에 민감하긴 함
3. 네오클라우드 "GPU 임대업"
쉬운설명 : 비싼 일꾼(GPU)을 직접 사기 부담스러운 곳에 시간 단위로 빌려주는 임대업자
AI 랩이나 빅테크가 자기 용량을 넘어선 수요를 여기로 흘려보냄
가장 폭발적으로 성장하지만 빚으로 일꾼을 사서 빌려주는 구조라 가장 취약한 섹터이기도 함
🔸CoreWeave (CRWV)
스타트업이지만 NVIDIA 최고경영진의 두터운 신임을 받아 귀한 GPU 물량을 최우선으로 배정받는 특혜를 누림
이를 바탕으로 대기업보다 훨씬 빠르게 AI 학습용 클러스터를 구축해 시장을 선점했음
🔸Nebius (NBIS)
유럽 시장을 기반으로 활동하며, 단순히 GPU 기계만 빌려주는 게 아니라 AI 개발자들이 곧바로 코딩하고 모델을 돌릴 수 있도록 소프트웨어 환경까지 통째로 패키징해서 빌려주는 '풀스택 AI 플랫폼'을 지향함
🔸IREN (IREN) / Applied Digital (APLD) / Cipher Mining (CIFR)
이 세 회사는 과거 비트코인을 채굴하던 곳들임
채굴 공장을 돌리느라 이미 '막대한 전력 계약'과 '대규모 냉각 시설을 갖춘 부지'를 확보해 뒀다는 게 엄청난 무기
이제 채굴기 대신 GPU 서버를 채워 넣으면서 AI 인프라 기업으로 완전히 체질을 바꾸고 있음
리스크: 잔존하는 채굴 사업, 주식 희석
4. 인터커넥트·네트워킹 "GPU를 묶는 레이어(일꾼들 묶기, 사내 통신망)"
쉬운설명 : 일꾼이 수만 명이 되면 혼자 일하는 게 아니라 한 팀처럼 움직여야 함
그 일꾼들끼리 데이터를 주고받는 사내 통신망임
GPU가 아무리 빨라도 서로 못 붙으면 놀고 있는 시간이 생겨서, 클러스터가 커질수록 이 연결이 병목으로 떠오름
🔸Astera Labs (ALAB)
메인보드 안에서 CPU, GPU, 메모리가 서로 데이터를 주고받을 때, 거리가 조금만 멀어져도 신호가 흐려지거나 막히는 병목이 생김
이 회사는 그 신호를 증폭시키고 길을 뚫어주는 전용 칩(리타이머)을 만들어 빅테크 서버 랙마다 필수적으로 들어가고 있음
🔸Arista Networks (ANET)
수만 대의 서버를 하나로 묶는 대규모 데이터센터 네트워크의 강자
원래 AI 네트워크는 엔비디아가 주도하는 '인피니밴드'라는 폐쇄적 기술이 꽉 잡고 있었는데, 아리스타는 기존 표준인 '이더넷' 기술을 대폭 개량해 빅테크들이 엔비디아에 종속되지 않도록 대안을 제시하고 있음
🔸Credo (CRDO)
서버 랙 내부에서 짧은 거리를 연결할 때, 일반 구리선은 굵고 무거워서 데이터가 막힘
이 회사는 구리선 사이에 특수 칩을 박아 얇고 가벼우면서도 엄청나게 빠른 속도로 데이터를 나르는 '액티브 전기 케이블(AEC)' 시장을 개척했음
🔸Marvell(MRVL): (네트워킹·인터커넥트에도 걸침)
🔸Broadcom(AVGO): (스위치 칩 최강자)
5. 광통신 "옵틱스·트랜시버(공장 단지 간 고속도로)"
쉬운설명 : 사내 통신망(구리선)은 거리가 멀어지면 신호가 죽음
그래서 랙과 랙, 건물과 건물 사이는 빛(광)으로 신호를 보냄 공장 단지를 잇는 초고속 광케이블 고속도로라고 보면 됨
데이터 전송량이 폭증하면서 2026년 가장 뜨거웠던 섹터임
🔸Coherent (COHR)
광통신·산업 레이저·소재를 아우르는 수직 통합형 광학 종합 기업. 레이저 다이오드, 실리콘 포토닉스, 광학 부품(렌즈·필터·아이솔레이터)까지 in-house로 거의 모든 것을 직접 만듦
AI 데이터센터용 고속 광트랜시버뿐 아니라, 산업용 고출력 레이저, SiC 기판·에피 등 소재 사업도 강점
전력 관리(AI 서버 전력)와 광통신을 동시에 잡는 다각화된 포트폴리오가 특징
🔸Lumentum (LITE)
고속 광통신 레이저 칩에 가장 특화된 pure-play 광학 기업 특히 EML(Electro-absorption Modulated Laser) 칩에서 세계 최고 수준 점유율을 가지고 있음
Coherent보다 광통신 컴포넌트·모듈에 더 집중되어 있어, 레이저 기술 자체의 깊이가 더 깊다는 평가를 받음
🔸AAOI (AAOI)
빅테크(특히 마이크로소프트 등)의 요구에 맞춰 초고속 대역폭의 광트랜시버 제품을 발 빠르게 양산하는 능력이 탁월함
규모는 작지만 시장의 유행에 가장 민감하게 반응하는 돌격대장 스타일임
🔸Fabrinet (FN)
광학 부품은 눈에 보이지 않는 정밀도를 요구해서 조립이 극도로 어려움
이 회사는 까다로운 광통신 장비들을 대신 완벽하게 조립·생산해 주는 '광학 업계의 TSMC' 같은 존재임
주요 광통신 설계 기업들이 이 회사 공장(태국 등)에 생산을 전적으로 의존함
🔸Ciena (CIEN)
데이터센터 '내부'가 아니라, 도시와 도시, 국가와 국가 간에 떨어져 있는 데이터센터 '사이'를 잇는 초장거리 광전송 장비의 일인자
대규모 AI 데이터센터들이 지방 곳곳으로 분산될수록 가치가 올라가는 구조
6. 전력 "발전·전력생산(발전소)"
여기서부터가 진짜 물리적 병목임
쉬운설명 : 일꾼이 아무리 많아도 공장에 전기가 안 들어오면 돌릴수가 없음
이 기업들은 그 전기를 만들어 파는 발전소임
칩·서버는 돈으로 사면 되지만 전기는 발전소를 새로 짓고 송전선을 깔아야 해서 가장 늘리기 어려운 자원임
🔸Constellation Energy (CEG)
미국 최대 민간 원전 운영사로, 약 19~23GW 규모의 원전 플릿을 보유 (미국 원전의 25% 수준)
원전 + 천연가스 + 재생에너지(풍력·태양광·수력) 등 다양한 55GW 발전 용량을 운영중
AI 데이터센터 수요에 맞춰 carbon-free, 24/7 안정적 전력 공급에 집중
발전소 인접 데이터센터과 전력구매계약 모두 추진
최근 Calpine 인수 등으로 천연가스·지열 등 포트폴리오 확대
🔸Talen Energy (TLN)
원전 기반 독립 발전사 + 데이터센터 인프라 특화 기업 Susquehanna 원전(약 2.5GW, 미국 6대 원전 중 하나)을 핵심 자산으로 보유중
전체 발전 용량은 약 10.7~13GW (원전 + 천연가스·석탄 등)
아마존과 대규모 PPA 체결
데이터센터에 직접 전력 공급하는 데 강점
🔸Vistra (VST)
원전뿐만 아니라 필요할 때 가동 속도를 빠르게 올릴 수 있는 천연가스(LNG) 발전소까지 골고루 보유하고 있음
전력 수요가 갑자기 폭등할 때 유연하게 대응하면서 시장 가격 상승의 수혜를 가장 다채롭게 누리는 구조
🔸Bloom Energy (BE)
국가 송전망을 깔려면 몇 년이 걸리니, 데이터센터 부지에 천연가스 관만 연결해서 그 자리에서 곧바로 전기를 뽑아내는 '고체산화물 연료전지(SOFC)'를 만듦
전력 부족으로 발이 묶인 데이터센터들의 가려운 곳을 긁어주는 기업임
7. 전력기기·전력화 "전기 배달·분배(송배전 장비)"
쉬운설명 : 발전소에서 만든 전기를 공장까지 안전하게 실어 나르고 알맞게 나눠주는 장비들
변압기, 스위치기어, 무정전전원장치(UPS) 같은 것들임
발전(6번)이 전력 '가격'에 베팅하는 거라면, 여긴 이미 계약된 주문(백로그)이 쌓여 있어 실적 가시성이 더 높은 편임
🔸GE Vernova (GEV)
가스터빈·송배전 그리드 장비를 아우르는 종합 에너지 인프라 기업
AI 데이터센터용 on-site 발전(가스·수소 터빈) + 그리드 연결 솔루션에 강점
거대한 발전소에서 나오는 초고압 전기를 변전소까지 안전하게 보내고 제어하는 초대형 그리드(송전망) 시스템의 글로벌 지배자임
노후화된 국가 전력망 전체를 대대적으로 뜯어고칠 때 반드시 필요한 기업
🔸Eaton (ETN)
데이터센터·산업용 전력 분배·관리 장비 전문 기업
전력 관리·보호 솔루션 중심
AI 데이터센터의 grid-to-chip 전력 인프라(안정적 공급·배분·백업)에 특화. 최근 냉각 사업 확대(인수)
전기 제품이 매출 대부분(약 70%), 데이터센터 수요 폭증으로 백로그 급증
데이터센터 '건물 내부'로 들어온 고압의 전기를 각 서버 랙이 먹을 수 있는 안전한 전압으로 낮추고 분배하는 스위치기어, 차단기, 정전 대비용 무정전 전원장치(UPS)의 절대강자
공장의 '혈관 인프라'를 까는 곳들이라 주문이 밀려 터지는 중임
🔸Vertiv (VRT)
전력 분배 장비부터 공랭식 에어컨, 그리고 차세대 액체냉각 시스템(CDU, 콜드플레이트 등)까지 전체 라인업을 통째로 공급할 수 있는 유일무이한 종합 솔루션 기업
엔비디아의 차세대 AI 랙 표준 설계 단계부터 깊숙이 참여해 협력하고 있음
🔸Quanta Services (PWR)
전력·통신 인프라 건설·엔지니어링 최대 시공사
AI 데이터센터용 그리드 연결·송전 인프라 수요 폭발로 Utility·IPP와 대형 계약 다수
숙련된 노동력이 강점
8. 냉각·열관리 "기계 식히기(소방수)"
쉬운 설명 : 전기를 때려 넣으면 열이 남
GPU 세대가 올라갈수록 발열이 심해져서, 이제 선풍기(공랭)로는 못 버티고 물로 직접 식히는 액체냉각(liquid cooling)으로 넘어가는 중임
아직 데이터센터 대부분이 공랭이라, 액랭 전환은 이제 막 시작된 분야임
🔸Vertiv (VRT)
공랭식 에어컨, 그리고 차세대 액체냉각 시스템(CDU, 콜드플레이트 등)까지 전체 라인업을 통째로 공급할 수 있는 유일무이한 종합 솔루션 기업
🔸Modine (MOD)
오랜 기간 산업용 열교환기나 서버 랙 외주 프레임을 만들던 탄탄한 굴뚝기업
그 노하우를 바탕으로 AI 시대에 맞춰 냉각수가 흐르는 매니폴드(배관 호스)나 특수 냉각 장치 부품 시장으로 완벽하게 체질을 개선함
🔸nVent(NVT)
전기 연결·보호 솔루션 + 데이터센터 액침냉각 전문 기업
AI 고밀도 컴퓨팅용 액침냉각에서 1GW+ 실적을 바탕으로
최근 제조 시설 대폭 확대함
🔸Comfort Systems (FIX)
기계를 만드는 게 아니라, Vertiv 같은 곳에서 만든 거대한 냉각 장비와 수천 킬로미터의 물 배관을 데이터센터 건물에 실제로 집어넣고 용접·조립하는 초정밀 기계설비 시공사
숙련된 현장 엔지니어가 부족한 상황이라 엔지니어들의 몸값이 치솟고 있는중
🔸Eaton (ETN)
액체냉각 사업도 확장 중
9. 건설·부지·데이터센터 REIT "공장 짓고 땅 대주기(토대)"
쉬운설명 : 가장 덜 주목받지만 결국 모든 게 깔리는 토대임
공장 건물을 짓고 부지·전력 연결을 해주는 기업들임
변압기 리드타임이 2년이 넘고 인허가 및 숙련된 인력이 진짜 숨은 병목임
돈이 있어도 빨리 못 짓는 게 이 섹터의 특징임
🔸Quanta Services (PWR)
대형 발전소나 변전소에서 데이터센터 건물까지 전력선을 연결하고, 주변 인프라를 닦는 대규모 인프라 전문 시공사
땅을 파고 송전탑을 세우는 물리적인 '건설 병목'을 해결하는 기업
🔸MasTec (MTZ)
PWR과 거의 비슷한 일을 함
통신·전력·인프라 종합 시공사
🔸Sterling Infrastructure (STRL)
데이터센터를 짓기 전, 거대한 부지의 흙을 고르고 기초 콘크리트를 치는 '토목·지반 공사'의 장인임
빅테크들이 원하는 촉박한 공사 일정을 귀신같이 맞춰주는 실행력으로 미국 내 데이터센터 부지 조성을 싹쓸이하고 있음
🔸Digital Realty (DLR) / 🔸Equinix (EQIX)
전 세계 주요 거점에 이미 전력과 통신망이 연결된 데이터센터 건물을 확보하고 있는 부동산 리츠 기업들임
Digital Realty는 빅테크들이 통째로 빌려 쓰는 대형 창고형 데이터센터에 강하고, Equinix는 수많은 기업의 서버들이 모여 서로 데이터를 교환하는 '네트워크 허브' 역할에 특화되어 있음
자 지금까지 9개의 섹터를 다 알아보았는데
이 이순환에서 착각하지 말아야 하는것은
다음섹터로 넘어갔다고 이전의 섹터가 병목이 끝난게 아니라는 것임
GPU는 지금도 여전히 병목임
그런데도 자금은 다른 섹터들로 넘어갔음
결국 실제 메커니즘은 두 개가 섞인 거임
하나는 진짜 실물 흐름임
GPU를 주문하면 → 둘 데(데이터센터)가 필요하고 → 그걸 돌릴 전기가 필요하고 → 전기 끌어오면 열이 나고... 자본지출(capex)이 밸류체인을 따라 시차를 두고 침투하면서, 각 단계 기업의 실적이 순차적으로 올라오는 거임
다른 하나는
그냥 모멘텀 자금의 테마 회전임
"GPU는 이미 많이 올랐으니 다음 수혜주 찾자"는 내러티브 매매
그래서 정확한 표현은 "병목 해소 → 다음"이 아니라
"capex 침투의 시간차 + 시장 관심의 재평가대상 이동" 임
중요한건 이 순환이 동시 다발적으로 돈다는 건데
이 말은 이 섹터들은 다 연결돼 있고
하나는 잘 되는데 하나는 안되는게 아니라 큰틀로보면 같은 섹터라 모두가 공생관계라는 것임
단지, 자금이 여기 들어왔다 저기들어갔다 하는거지
따라서 결국 반도체가 언제 꺾일가가
이 전체섹터의 흥망을 판가름 할것이고,
그전까지는 계속해서 전체 섹터를 추적관찰하며, 다음은 어디로 자금이 들어올지 고민하면서 이 자금순환을 즐겨야 한다는 것임
'
'
'
★ 섹터별 "최고선호주"와 "개별기업분석"은
"구독자 전용"으로
$KEEL - nobody is talking about Scrubgrass properly (yet).
Everyone's focused on Panther Creek, Sharon, and Moses Lake. Rightfully so - those are the 2026 catalysts.
But Scrubgrass is the reason long-term holders don't need to watch the price every day.
Here's what it actually is:
📍 650 acres. Venango County, Pennsylvania.
⚡ 63 MW already operational
📋 750 MW load studies submitted to FirstEnergy
🔧 Pre-engineering underway for 550+ MW behind-the-meter natural gas generation
🔌 Tennessee Gas Pipeline 3-4 miles from site
🏗️ Up to 1.3 GW total potential capacity
Nebius $NBIS just announced a 1.2 GW Pennsylvania site. Ben Gagnon called Scrubgrass directly comparable. The difference: Keel already owns it.
650 acres of industrial land with existing power infrastructure in PJM. You can't just go buy that. The PJM queue alone takes years.
The honest timeline:
Ben said it plainly - earliest realistic power at scale is 2028. ESA still under application. This is NOT a 2026 catalyst.
But apply DGXX's $DGXX $2.75M/MW - the highest rate closed in the sector - to even 500 MW of Scrubgrass:
$1.375B per year in revenue. From one site.
Against today's entire market cap of $3.68B.
The 2026 thesis is three leases at Panther Creek, Sharon, and Moses Lake.
Scrubgrass is what makes $KEEL a completely different company by 2028.
Two stories. One stock.
$KEEL 🏗️⚡
DYOR. NFA.
Pretty crazy to think about $KEEL and their price per watt compared to other AI infrastructure peers.
$KEEL is trading at roughly 70 cents per watt.
Here is the comparison:
$CRWV — $66B market cap. 2.9 GW contracted. Roughly $23 per watt.
$NBIS — $40B market cap. 2.5 GW contracted. Roughly $16 per watt.
$HUT — $9B market cap. ~1 GW capacity. Roughly $9 per watt.
$IREN — $18B market cap. 4.5 GW pipeline. Roughly $4 per watt.
$KEEL — $1.6B market cap. 2.2 GW pipeline. Roughly 70 cents per watt.
Is $KEEL undervalued?
$KEEL First Deal announced (Late June):
Price movement from $5 to $9
Second Deal announced (Early September):
Price movement from $8 to $14
Thir Deal announced (Late December):
Price movement from $12 to $18.
Offering announced (Early January)
Price movement from $16 to $11.
Execution of all sites and NTP for Scrubgrass. (Mid 2027)
Price movement from $11 to $17
Deal signed for Scrubgrass (Late 2027)
Peice movement from $17 to $28
Don’t just watch from the sidelines. Hit follow and let’s stack together.I'll always keep the KEEL channel up to date.
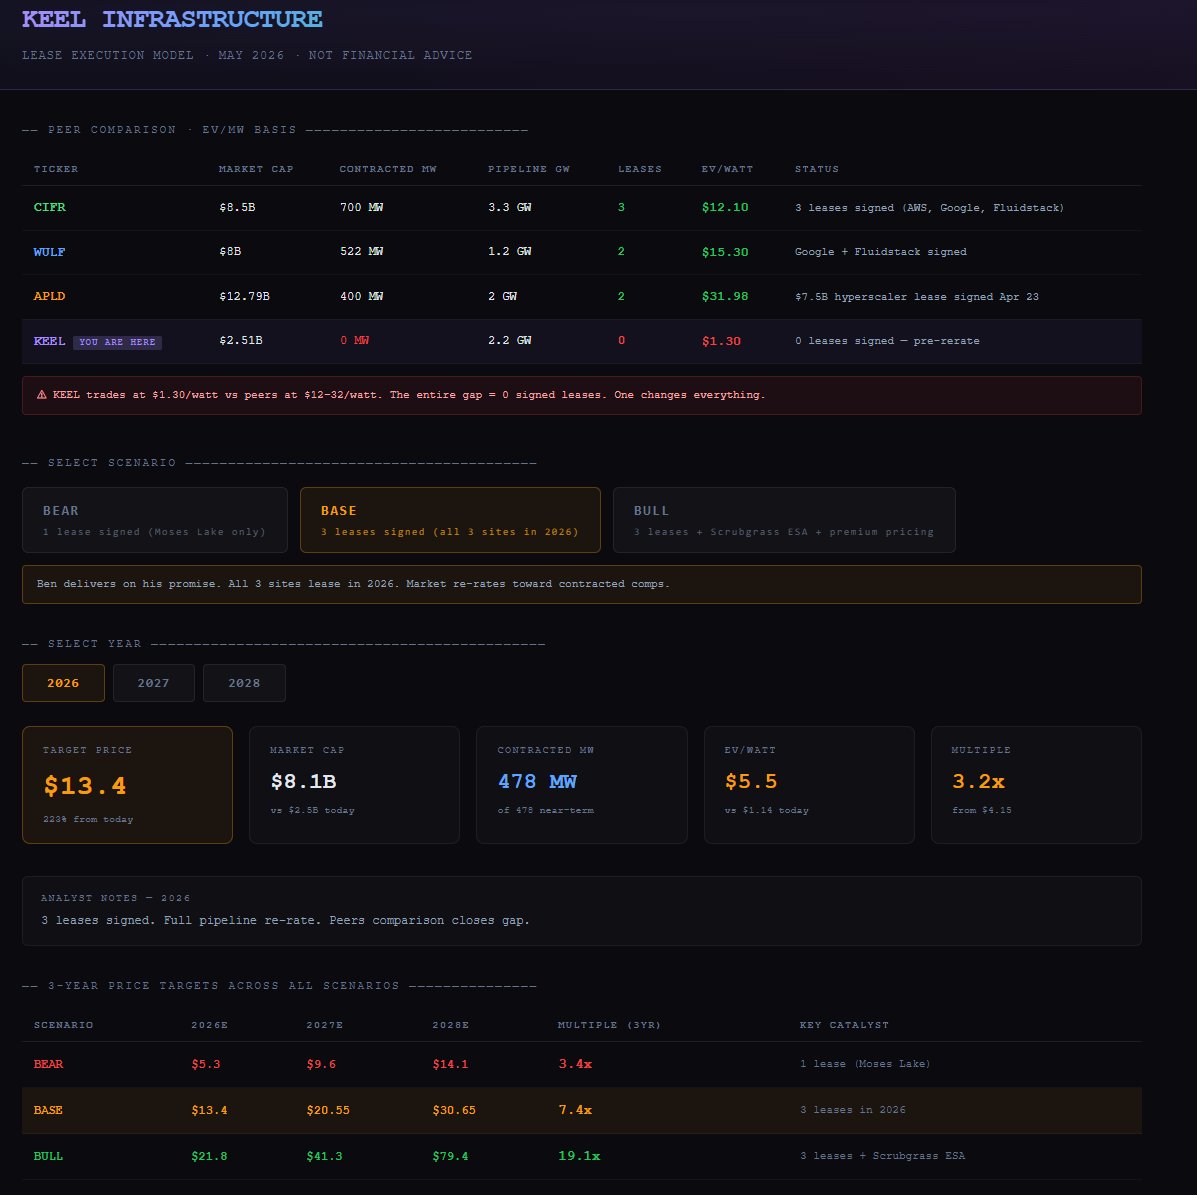
$KEEL -we built a full 3-year pricing model.
Based on real peer data. Three scenarios. Interactive.
Here's what the comps say today:
$APLD — $12.8B market cap. $32/watt. One lease announcement.
$WULF — $8B market cap. $15/watt. Two leases signed.
$CIFR — $8.5B market cap. $12/watt. Three leases signed.
$KEEL — $2.5B market cap. $1.30/watt. Zero leases. Three promised.
The gap is entirely explained by one thing: no signed lease yet.
Ben Gagnon. On the record. Three leases. This year.
🔴 Bear (1 lease): $14 by 2028. 3.4x
🟡 Base (3 leases): $30 by 2028. 7.4x
🟢 Bull (3 leases + Scrubgrass): $79 by 2028. 19x
$KEEL hasn't executed yet.
$KEEL 🏗️⚡
DYOR. NFA. Model built on public data.
Good morning Keel Mates!
Just want to do a quick followup from our Q1 call Monday with the key takeaways:
1. Continued progress on permitting and zoning secured
2. Confident on getting 3 leases signed this year
3. Increasing investor interest with twice as many attendees on our Q1 call than normal and 63 investor meetings in the last 3 days.
For those of you who missed it, links below:
Q1 Webcast:
https://t.co/5qlEJnvDIY
Q1 Power Analysis:
https://t.co/6b84eA9NZn
$KEEL 🔥🔥Up over 30% in the last week. A rally just beginning.
I still see the $10 area as realistic by late this year. What keeps me bullish is how strong the power story really is. Keel has a 2.2 GW development pipeline, including 341 MW energized, meaning power already turned on and available at its sites today, plus 430 MW secured, meaning additional power already contractually locked in with utilities for future delivery. That matters because this is not just hypothetical capacity on a slide. A meaningful chunk is live now, and another large chunk is already spoken for. The PJM footprint is especially valuable because PJM is under real pressure from large-load demand growth and grid integration challenges, which makes actual power positions in that market more strategic.
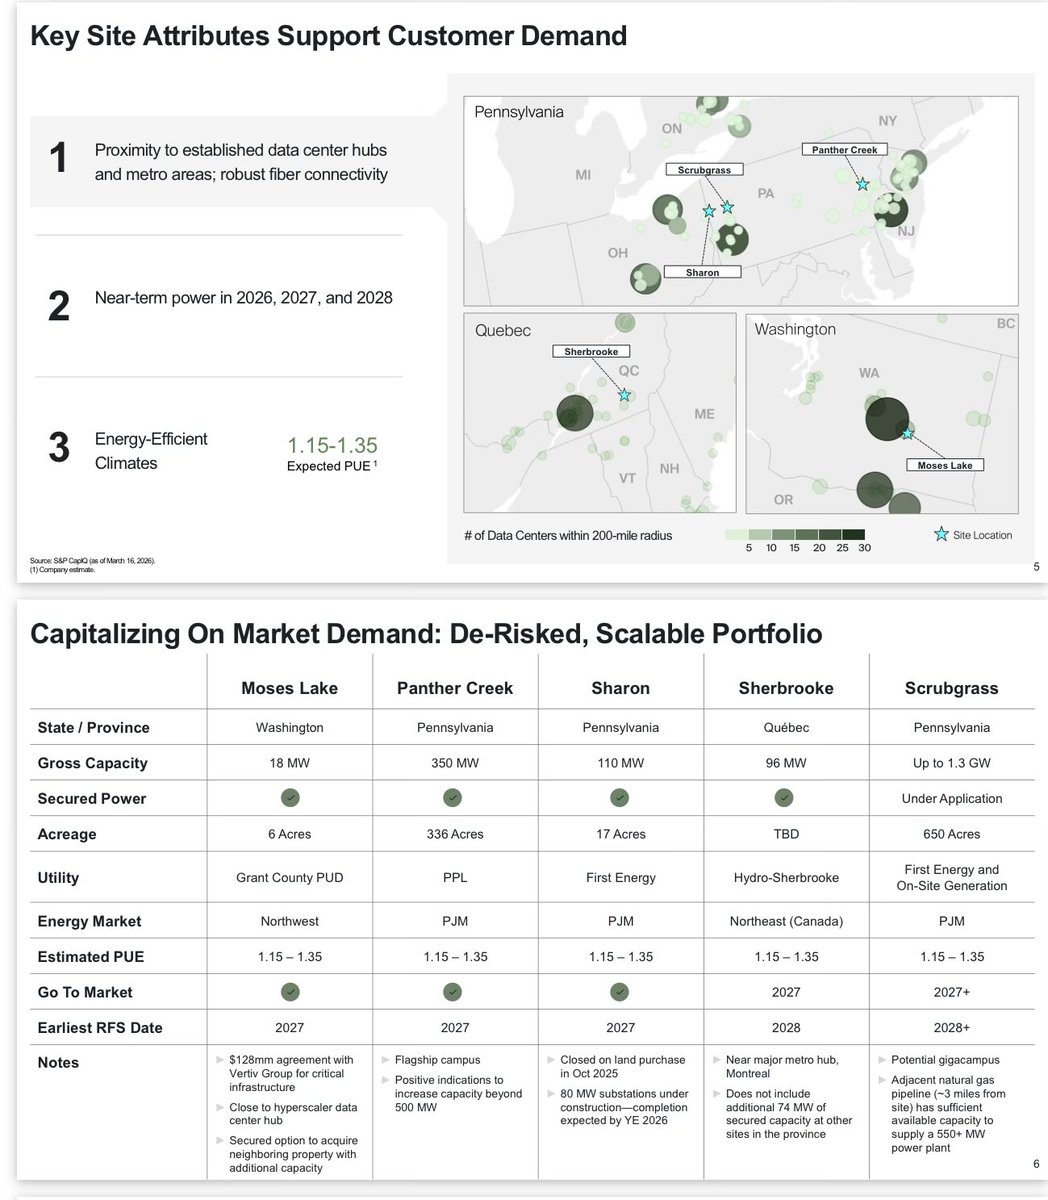
The quality of the sites matters too. Panther Creek, Sharon, and Scrubgrass give Keel exposure to Pennsylvania at a time when the state is actively pushing shovel-ready business sites, major industrial growth, and AI infrastructure investment. Pennsylvania wants this kind of development because it brings jobs, tax base expansion, and infrastructure spending, and the state has been explicit about trying to attract it. Panther Creek alone is 350 MW with indications it could go beyond 500 MW, while Scrubgrass has up to 1.3 GW under application. Add in near-term delivery windows across 2026, 2027, and 2028 plus about $520M of liquidity to advance permitting and leasing, and I think the market is only starting to wake up to how undervalued the pipeline really is.
All that is waiting is final permitting, but customer interest is intense. All will be clear soon. Just a bit more patience needed. See @captainkeel recent updates. I am confident that it's coming.
$KEEL This was the highlight of the call and the clearest, most aggressive guidance we’ve heard from any of these ex-miner names:
• “Our 2026 priority is clear. Sign 3 leases by year-end, 1 at Panther Creek, 1 at Sharon, and 1 at Moses Lake.”
• “There is a reason we are intensely focused on getting 3 leases signed this year… where we expect each lease to be an event that reshapes how this company is valued.”
• “We are executing now. 3 leases signed by year-end, revenue commencing in 2027. That is the plan. That is what we are focused on delivering.
• Active conversations with multiple potential customers; engagement quality is strong and response to their permitting/power progress has been positive.
• Sites are tailored for hyperscalers, neoclouds, and next-gen GPUs (explicit shout-out to stronger demand for Nvidia Vera Rubin timelines in ’27).
• Power scarcity in these exact markets gives them real negotiating leverage.
Panther Creek Power is proud to receive the 2026 Pennsylvania Governor’s Employer Award for Achievement in the “Recognizing Valor” category from the Pennsylvania Workforce Development Association.
This recognition reflects our commitment to hiring, training, and supporting veterans whose leadership and dedication strengthen our operations every day. We’re honored to be recognized and grateful to the veterans whose contributions continue to strengthen our team.
$KEEL Q1 2026 Earnings Results
- Zoning secured and site development on track across near-term sites: Panther Creek, Sharon, and Moses Lake
- $533 million of liquidity as of May 8, 2026 to support site development through lease signing at near-term sites
Press Release: https://t.co/71AbdtVphw
Tune in live at 8:00 AM ET
Webcast Link: https://t.co/1GvBepQXVl
Today we closed one chapter and opened a much bigger one.
We are no longer Bitfarms, we are Keel Infrastructure.
US redomiciled.
US GAAP.
Full rebrand.
All executed in parallel.
All on time.
The North American energy infrastructure buildout is one of the defining opportunities of this decade, and we've built this company to be right in the middle of it.
New capital markets.
Deeper institutional access.
A platform built for scale in the markets that matter most.
To the team that made today possible: Proud doesn't cover it.
To the market: you haven't seen anything yet.
Welcome to Keel. ⚓
$KEEL On the earnings call Ben said 3 deals this year and I think they can do it so here are some realistic price targets:
> With 1 deal $10-$12
> With 2 deals $15-$18
> With 3 deals $20-$30
$KEEL just quietly dropped a bombshell in their earnings deck.
Panther Creek capacity: "Positive indications to increase beyond 500 MW."
Previously the number being discussed was 410 MW. That was already bullish. This is a formal upgrade in black and white, in the official earnings presentation.
336 acres. PPL on the grid. PJM energy market. 6-9ms latency to Philadelphia and NYC.
And Keel's own valuation slide tells you exactly what happens next:
No lease = ~$3/watt Signed lease = ~$9/watt
That's the only variable separating current price from a 3x re-rating. Management put it in the deck themselves.
500 MW at Panther Creek. 110 MW at Sharon. 1.3 GW potential at Scrubgrass. 96 MW+ at Sherbrooke.
The market is still pricing this like a bitcoin miner.
One lease changes everything.
$KEEL 🏗️⚡
DYOR. NFA.