Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
Lyle大狸子|FIRE践行人
@lylemakemoney
29岁,住阿布扎比,正在攒350万去FIRE(进度50万) 📈 $QQQ + A股,真金白银自己扛 📰 每天:要闻速递|研报拆解|研报打脸 🌡️ 原创:A股纳指ETF溢价率温度计,每周五更新 不构成投资建议
阿布扎比
Joined October 2026
831
Following
517
Followers
267
Posts
Pinned Tweet
Lyle大狸子|FIRE践行人
@lylemakemoney
4 days ago
$RKLB (Rocket Lab Corporation) 深度投资研究:从高频发射垄断走向端到端军工卫星巨头 分析截止日:2026-10-25(行情基准:2026-10-23 美股正规盘收盘价 $52.60/股) 一、核心判断:基本面跨越规模奇点,但 $52.60 现价已透支约 18% 乐观溢价 在商业航天与国防太空基建赛道中,Rocket Lab Corporation(NASDAQ: RKLB,2025年5月完成控股公司重组并由 Nasdaq Next Gen 100 晋升入列 Nasdaq-100 指数)已经用扎实的财务数据证明:它是目前美国乃至全球范围内唯一在商业发射频次与端到端卫星制造上同时形成规模化壁垒的“SpaceX 之外第二极”。 但把“卓越的硬科技公司”与“当前价格下的潜在回报率”区分开来,是机构基本面研究的第一铁律。从 2026 年 10 月 25 日以美元重新配置资金的角度出发,我们的核心结论如下: 1. 经营质变已获 SEC 财报证实: - 营收与订单爆发:公司 LTM(2025Q3—2026Q2)营业收入达 $769.15M(同比高增 +51.2%,较 2021 年的 $62.24M 暴增逾 12 倍)。2026Q2 单季营收创下 $234.07M(+62.0% YoY)历史新高,并指引 2026Q3 营收进一步跃升至 $250M—$270M。 - 军工主承包商背书:凭借美国太空发展局(SDA)Tranche 2 Beta($515M)与 Tranche 3 导弹跟踪层($805M)合计超 $1.32B 的卫星主承包商合同,截至 2026Q2 末公司在手订单(Backlog)飙升至 $2.36B(约合 LTM 营收的 3.1 倍)。 - 毛利率跨越奇点:随着 Electron 火箭年发射频次突破 21—23 发(单发均价升至 ~$11.3M)以及高毛利空间子系统并表,GAAP 毛利率由 2021 年的 -3.04% 跃升至 LTM 的 37.26%,Non-GAAP 毛利率由 16.30% 跃升至 42.60%。 2. 估值与预期差审计(现价溢价约 18%—23%): - 全稀释总股本还原:截至 2026Q2 Form 10-Q,公司除 598.18M 股已发行普通股外,尚有并购发行的 40.95M 股 Series A 可转换参与优先股(1:1 转股,合计指引 2026Q3 基本参与股本达 641.00M 股),叠加上未归属 RSU、期权及 $13.13M 可转债余量后,估值基准全稀释总股本为 662.00M 股。 - 按 $52.60/股收盘价计算,全稀释总市值达 $34.82B;扣除 $1.92B 可自由支配净超额现金(已预留 $437.6M 客户合同负债周转金)后,隐含经营企业价值(EV)为 $32.90B,对应 42.8x LTM EV/Sales 与 34.2x 2026E EV/Sales。 - 在显式扣除 SBC(股权激励)真实薪酬成本的三阶段经济 FCFF DCF 模型下: * 悲观情景(Bear,25% 权重):每股价值 $11.96(SOTP 校验 $17.78) * 基准情景(Base,50% 权重):每股价值 $42.75(SOTP 校验 $43.89) * 乐观情景(Bull,25% 权重):每股价值 $78.75(SOTP 校验 $76.61) * 概率加权期望价值(Expected):每股价值 $44.05(SOTP 校验 $45.54) - 以现价 $52.60 买入持有 3 年与 2 年的基准年化总回报(XIRR)分别为 +5.87% 与 +4.38%(概率加权期望 XIRR 为 +6.26% 与 +4.34%),潜在回报尚不足以充分补偿中型火箭首飞的工程不确定性。 二、商业模式拆解:为什么 RKLB 能成为“SpaceX 之外唯一闭环玩家”? 1. 第一增长极——Launch Services 发射服务(LTM 营收 $261.46M,占比 34.0%): - Electron(电子号)的护城河与提价能力:在 300kg 近地轨道专属小卫星发射市场,随着 Virgin Orbit、Astra 等上一轮 SPAC 竞争对手破产或退市,Electron 形成了事实上的垄断。其年度发射由 2021 年 6 发、2022 年 9 发、2023 年 10 发、2024 年 16 发一路爬坡至 2025 年 21 发(LTM 23 发)。更重要的是,依托 HASTE 高超音速测试靶弹与国防紧急响应发射,单发平均收入(ASP)从早期的 $6.5M 跃升至 $11.3M 以上。 - Neutron(中子号)的胜负手:13 吨 LEO 运力的中型碳纤维可复用火箭 Neutron(搭载自研 Archimedes 液氧甲烷发动机,单发目标售价 $50M—$55M)是公司从“小火箭专家”迈向“大型星座部署与国家安全发射(NSSL Lane 1,$5.6B 合同池)主力商”的关键跃迁点。 2. 第二增长极——Space Systems 空间系统(LTM 营收 $507.69M,占比 66.0%): - 垂直整合构筑总包能力:RKLB 过去五年通过连续收购 Sinclair Interplanetary(反作用轮)、PSC(分离系统)、SolAero(空间级太阳能电池)、Geost(军工电光/红外传感器)以及 Mynaric(激光通信终端),将卫星制造的核心高附加值瓶颈环节全部收归内部。 - 这一垂直一体化布局使其成功击败传统军工巨头,连续拿下一期 $515M(SDA Tranche 2 Beta)与二期 $805M(SDA Tranche 3)军工星座主承包大单。 三、财务质量穿透:GAAP vs. Non-GAAP 差异、SBC 真实成本与 ATM 增发稀释 美股成长股研究必须穿透管理层偏爱的 Non-GAAP 口径。我们对 RKLB 进行了两项刚性财务审计: 1. GAAP 到 Non-GAAP 营业亏损调节审计: - 2026Q2 LTM 公司 GAAP 营业亏损为 -$223.49M,而 Non-GAAP 营业亏损为 -$95.75M(Adjusted EBITDA 为 -$64.29M,其中 2026Q2 单季已收窄至 -$8.84M)。 - 两者高达 $127.74M 的差额由三部分构成:① SBC 股权激励费用 $81.61M(占营收 10.61%);② 并购无形资产摊销 $29.38M;③ 并购交易与整合重组费用 $16.75M。 - 在我们的 DCF 模型中,并购历史摊销可予以加回,但 SBC 是支付给工程师与高管的真实薪酬成本,必须从经营现金流中刚性扣减。因此,2025A 公司表面自由现金流(Headline FCF = OCF - CapEx)为 -$321.61M,而扣除 SBC 后的真实经济自由现金流(Economic FCFF)为 -$392.71M。我们预计随着 Neutron 资本开支越过洪峰并开启商业发射,RKLB 将在 2028E 跨越真实经济 FCFF 转正拐点(基准 2028E Economic FCFF 预计为 +$132.00M,2030E 达 +$796.00M)。 2. 4.5 年股本扩张 +42.4% 与 $26.8 亿 ATM 增发审计: - 2021 年末公司基本股本为 450.18M 股,而 2026Q3 官方指引基本参与股本已达 641.00M 股(4.5 年扩张 +42.39%,期间股票回购为 $0)。 - 股本扩张的核心驱动是公司在 2025 全年通过 ATM(At-The-Market)市价增发募集 $1,146.1M,并在 2026 上半年再次通过 ATM 募集 $1,529.6M(18 个月累计股权融资 $2,675.7M),加上并购发行的 40.95M 股 Series A 优先股。 - 好消息是:截至 2026-06-30,公司账面非受限现金及有价证券高达 $2,387.59M(扣除 $351.19M 客户合同预收负债与 $86.40M 周转储备及 $29.31M 债务后,净超额现金达 +$1,920.69M 或 +$2.90/股),且 2029 可转债余额已降至 $13.13M,未来 6 年以上无流动性枯竭风险。 四、最强反方(Short Thesis)与未来 12—24 个月结论翻转验证节点 1. 空头最强反方四大逻辑: - 反方一(工程进度风险):Neutron 作为全新构型的碳纤维液氧甲烷可复用火箭,首飞推迟至 2027 下半年或初期试飞失利的概率不可忽视。 - 反方二(稀释惯性风险):过去 18 个月管理层在股价高位密集启用 ATM 增发,若未来继续无节制发股将持续摊薄每股内在价值。 - 反方三(固定总价合同超支):SDA $1.32B 军工合同主要为固定价格(Fixed-Price),若子系统交付延迟可能引发毛利率波动。 - 反方四(SpaceX 压制):Falcon 9 拼单与 Starship 未来规模化对商业发射单价形成长期天花板。 2. 关键观测与结论翻转条件: - 2026Q3 财报验证(2026年11月):核验单季营收是否兑现 $250M—$270M 指引、Non-GAAP 毛利率是否回升至 43.5%—44.5% 指引区间、Adjusted EBITDA 亏损是否控制在 -$10M 以内。 - 向上翻转条件(证明现价合理甚至低估):Neutron 在 2026Q4—2027Q1 一次成功入轨并迅速斩获 NSSL Lane 1 或大型星座批量订单(推动在手订单突破 $3.20B),或者股价随市场回调消化当前约 18% 的估值溢价。 - 向下翻转条件(基本面证伪):Neutron 发生严重发射台损毁事故导致商业化推迟 18 个月以上,或 SDA 军工卫星项目出现重大合同亏损拨备。
See More
Lyle大狸子|FIRE践行人
@lylemakemoney
about 1 hour ago
【中泰证券:净利+146%,3年期望年化只有5%】 评级:事实A|预测B|估值B|决策B,观望 10月27日收盘,中泰证券(600918)5.39元,总股本79.18亿股,市值426.8亿。 上半年的数字很好看:营收75.37亿,+46.3%;归母净利17.52亿,+146.4%。一季度4.69亿,二季度单季12.84亿。 但我把模型跑完,按5.39元买入,基准情景3年期望年化只有5.11%,2年4.62%。连9.4%的股权资本成本都不够。 问题出在三个地方。 一、0.85倍PB,是算上永续债的 半年报归母净资产499.98亿,里面有50亿永续债:22中泰Y1 30亿(票息3.43%),24中泰Y1 20亿(2.55%)。 这50亿不属于普通股东,每年还要先付1.539亿利息。2025年归母净利14.35亿,付完利息,普通股东实际拿到12.81亿。 扣掉之后,普通股每股净资产5.68元,PB是0.95倍,不是表面的0.85倍。 看着打八五折,其实只打九五折。 二、利润表在赚,综合收益在亏 上半年,其他权益工具投资(FVOCI)从91亿加到204亿,翻了一倍多。 这类资产的股息进利润表,涨跌不进。上半年它的公允价值变动是-7.07亿,记在其他综合收益里。所以归母净利17.52亿,归母综合收益只有10.85亿。 往后看,下半年环境在变冷。东吴非银周报:截至10月23日,沪深300今年跌了11.33%,创业板指跌16.21%;10月日均股基成交回落到2.18万亿。经纪和自营的高增速很难延续。 三、万家基金是现金牛,中泰国际是出血点 控股60%的万家基金,公募规模6486亿(非货1785亿),上半年净利2.48亿。 全资的中泰国际(香港):2023年亏6.89亿,2024年亏4.82亿,2025年亏约8.3亿,今年上半年又亏1.24亿。3年半累计亏了约21亿,6月底净资产只剩1.63亿。 今年3月,董事会又通过再增资10亿。 另外,控股60%的中泰资管,8月被持股40%的小股东告了,要求按3.92亿回购股权,目前一审中。 估值:三种方法,结论差不多 - 剩余收益法(权重50%):4.58元 - 分部估值(35%):5.03元,万家和中泰资管就值约0.64元/股,中泰国际和总部折价扣掉0.24元 - 受资本约束的分红折现(15%):4.43元 加权内在价值4.72元,区间4.30到5.25。现价比中枢贵14%。 反过来算,要撑住5.39元,长期普通股ROE得做到9.7%。模型基准情景里,2029年也只到5.7%左右。 三种情景(按5.39元买入): - 悲观:3年年化-5.68%,2年-10.19% - 基准:3年+5.11%,2年+4.62% - 乐观:3年+15.12%,2年+19.25% 只有乐观情景跑赢12%。押乐观,等于押ROE从5%多涨到7%以上,同时市场愿意给1.15倍PB。 拿财通对比一下 东吴同一份周报的估值表,按10月23日收盘:中泰2026年预期市盈率19.4倍,财通11.0倍;预期PB两家都在0.9倍左右。 差不多的PB,市盈率差了快一倍,说明中泰的净资产赚钱效率明显低一截。 风险 - 11月12日,莱钢集团手里3.52亿股(占总股本4.44%)限售到期。 - 去年11月定增价6.02元,除了大股东枣矿,其余14家机构的6.37亿股已在5月28日解禁。现价5.39,他们账面还亏10%左右。 - 罚单不断:8月,湖南分公司被暂停新开户3个月;10月8日,深圳证监局对中泰期货深圳分公司采取监管谈话、对负责人出具警示函,这家分公司去年12月刚收过一张警示函。 - 下半年成交回落,自营和经纪均值回归。 公司也在托底:1到2亿的注销式回购,截至10月15日买了705.67万股,成交价5.33到5.55元。量不大,只占总股本0.09%。 我盯的几个价位(观察,不是建议): - 4.48到4.72元:模型的买入观察区,对应普通股PB 0.79到0.83倍。 - 5.50到5.80元:差不多是1倍普通股PB,模型认为这里估值已经偏贵。再往上6.02元是定增成本线,解禁筹码回本,可能有抛压。 - 什么情况下我改看法:普通股扣非ROE稳定在6.5%以上,同时中泰国际半年度扭亏。 接下来看什么: 10月31日三季报(11月3日北京时间16:00业绩会)。重点看两件事:三季度FVOCI的公允价值变动,以及中泰国际有没有新的减值。 利润翻倍、PB不到1倍,这种券商你会买吗?还是和我一样等它跌回4块多? $600918 #中泰证券 #券商股 #A股 不构成投资建议
See More
Lyle大狸子|FIRE践行人
@lylemakemoney
about 1 hour ago
中泰证券上半年净利+146%,PB看着只有0.85倍。 扣掉50亿永续债,普通股PB其实是0.95倍;我的模型算下来,3年期望年化只有5.1%。 香港子公司3年半亏了21亿,母公司还要再给10亿。 利润翻倍的券商,我为什么观望👇 https://t.co/YvOHU8Fg1Q
Lyle大狸子|FIRE践行人
@lylemakemoney
about 10 hours ago
@daner2609
@ikun666
因为在中国的新闻体系里,官方新媒体其实根本不算“官方”
Lyle大狸子|FIRE践行人
@lylemakemoney
about 11 hours ago
@SatsDiary
@grok
3500完全有可能,但是不可能跌破3200。很明确的说,“神秘资金”留了不少子弹。两个事实:1,留的子弹很多,我估计有7成。2,不会无缘无故留这么多子弹。
Lyle大狸子|FIRE践行人
@lylemakemoney
about 11 hours ago
@DDXG_99
会。而且我觉得知不知道不重要。因为税务局不不知情不改变逃税的本质。CRS还会有3.0、4.0,FATCA也有可能会在下一次中美蜜月期升级,你赌这个? 那还不如减少交易频率,合法延递税务,等国内境外投资税法精细化。
Lyle大狸子|FIRE践行人
@lylemakemoney
about 11 hours ago
说到底,一个商品的定价,和卖家付出多少心血、质量有多好没有关系,和买家兜里有多少钱有关。流动性就是一切。 美股的长牛,说什么“全人类最好的公司”“技术至上”,那都是故事。核心原因是美元强,有多强?比“货币政策独立”还高一档——货币政策辐射、货币政策虹吸,造就了美股的强大,其他都是扯淡。 所以美股之外,我最看好的永远是A股,而不会是港股、日股、韩股,甚至不看好欧洲股市。还是那七个字,货币政策独立性。 美国是S,虹吸,中国是A,独立,欧洲是A-,多国打包,其他都是B。
Lyle大狸子|FIRE践行人
@lylemakemoney
about 11 hours ago
@AlanShao111
本质上都是合约,和正股不在一个流动性池子里,极端行情大概率出问题。正股型就更不推荐了,本质托管代持,类似银行账户炒股,收益不变风险翻倍。
Lyle大狸子|FIRE践行人
@lylemakemoney
about 12 hours ago
@lwqbepk
所以我说,中国缺的是投资者教育,而中国投资者不喜欢被官方指南教育,所以就让账户上的数字来教育咯。
Lyle大狸子|FIRE践行人
@lylemakemoney
about 12 hours ago
@lwqbepk
1.经济日报警示黄金是当时的头条,还是纯血官媒,非自媒体 2.韩国股市大跌前韩国总统鼓励韩国股民加仓,日本央行etf撤出时候也没有广而告之,台湾8个月速跌80%,你能找到当时“平准基金要撤了,大家快跑”的历史文件吗? 3.平准资金撤出的2月份基本上炒股软件头版头条,A500六月才达到本轮高点。
Lyle大狸子|FIRE践行人
@lylemakemoney
about 12 hours ago
关键是让人民先走人民不走啊,中国人民是有反骨的。平准资金是从今年2月开始慢慢撤出的,你看股市是什么时候下跌的?总不能平准平几年吧?几个月窗口还不够人民先走? 类似的事情还有房子,有多少人是15、21顶风上车的?黄金,5000美元的时候经济日报警示了风险,又有多少5500进场的? 好良言不劝该死鬼,大慈悲不渡自绝人。
Lyle大狸子|FIRE践行人
@lylemakemoney
about 13 hours ago
@62qoe
先按条件筛选方向,再对照各国官方要求,思路清楚不少。
Lyle大狸子|FIRE践行人
@lylemakemoney
about 13 hours ago
@zhangbing0564
偏学习吧,当个公开的投资备忘录。
Lyle大狸子|FIRE践行人
@lylemakemoney
about 13 hours ago
@Yosketch1
安哥拉电解铝满产,利润释放挺直接的,后续海外船期和实际交付节奏也值得关注。
Lyle大狸子|FIRE践行人
@lylemakemoney
about 13 hours ago
平准基金在今年韩国股市下跌的时候起到什么作用了吗?日经225从1989—2009跌了20年82%,央行ETF在哪里?直到2024年才在计价单位层面“回本”。 台湾股市更夸张。1990年,8个月就跌去80%,2020年才回本。也是30年。 相比之下A股温和多了。只是很多人不愿意同样给A股30年的成长机会和投资者教育时间罢了。
Alam
@lwqbepk
about 14 hours ago
任何一个成熟股市,背后都有一类稳定的、以长期持有为目标的增量资金。 美国有401k,日本有央行ETF,韩国、中国台湾地区有平准机制,还有上市公司自身的常态化回购。 这类资金的共同点是逆周期、低换手,天然能起到稳定市场的作用。 A股的问题在于,一些带有准公共属性的账户,行为模式跟普通资金并没有本质区别。 当信息优势、资金优势和交易能力集中在少数参与者手里,这些优势最终都会变成价差收益,而承担对手盘成本的,往往是信息链条最末端的小散户。 结果就是,指数的长期表现与经济增速明显偏离,市场估值的波动更多来自资金行为,而不是企业盈利周期。 这也是为什么A股经常出现一种让人无奈的现象:经济向好了,股市却不怎么涨。
See More
Lyle大狸子|FIRE践行人
@lylemakemoney
about 13 hours ago
本质上科创50并不是宽基,中国也有在AI投入很大的巨头公司,比如中国的开源模型(Qwen)和云服务(Aliyun)之王 $BABA / https://t.co/CmQIbarxbp PE估值才23
Lyle大狸子|FIRE践行人
@lylemakemoney
about 13 hours ago
【科创50比纳指贵3倍?差的是纯度】 纳指100 PE-TTM 29.6倍,科创50 105倍。很多人看到这两个数字,就说科创50是泡沫,纳斯达克100没有泡沫。——然而事实是科创50有泡沫,但没那么大,纳斯达克100的泡沫,没有各位想的那么小。 我把纳指前几大权重股一家家拆开,算法统一:成熟业务按15倍市盈率估值,市值里剩下的部分,就是市场在为AI付的钱。 一、纳指里的AI,价格一点也不低 特斯拉:市值约1.55万亿美元。过去一年净利润32亿,按15倍算只值480亿。剩下约1.46万亿,占市值95%,买的是Robotaxi和Optimus机器人,这两项目前还没有利润。 苹果:市值5.07万亿美元。现在赚的钱按成熟手机公司15倍算,值1.93万亿。剩下3.1万亿,占市值62%,是提前为还没赚到的AI利润付的钱。 亚马逊:市值2.69万亿美元。电商零售按15倍估约0.49万亿,剩下2.2万亿算到AWS头上,相当于AWS税后利润的49倍。 微软:市值3.95万亿美元。Office和Windows等业务按15倍估约1.22万亿,剩下2.7万亿算到智能云头上,相当于57倍。 谷歌:市值3.92万亿美元。搜索广告按15倍估约1.92万亿,再扣掉净现金,剩下1.86万亿算到Google Cloud头上,相当于92倍。 二、为什么指数只有29.6倍 因为这些公司的大部分利润来自成熟业务:iPhone、电商、Office、搜索广告。它们按15倍左右定价,把AI那部分的高倍数摊薄了。特斯拉是最纯的AI叙事,在纳指里只占2.83%。 三、科创50没有东西可以摊薄 科创50电子行业占84%,前8大成分股占53%,寒武纪、中微、澜起、中芯、海光排在前五。没有搜索广告,没有iPhone,没有成熟现金流。 PE-TTM 105.2倍;按预期口径,2026年66.7倍,2027年44.1倍。 美股按AI定价的部分是49到92倍,科创50 2026年预期66.7倍,正好在中间。科创50不比美股的AI贵,只是没有被稀释。 四、想在A股躲开高PE,选行业分散的宽基 纯度越高,波动越大。科创50 84%押在电子一个行业,估值跟着半导体周期大起大落。 想要纳指那种「AI资产+成熟利润」的结构,A股里对应的是覆盖全行业的宽基。 中证A500:500只成分股,PE-TTM 15.1倍;第一大行业电子只占19.75%,前十大合计20.45%,最大单票茅台3.12%。 创业板指:PE 29.2倍,近10年12%分位,估值不贵,但通信、电力设备、电子三个行业占72.5%,宁德时代、中际旭创、新易盛三只就占约36%,可以当成长仓位,不适合当底仓。 我的看法:科创50贵在纯度,不是(更大的)泡沫。不想承担纯度带来的波动,就用中证A500这样的宽基去配。 你愿意为AI纯度多付多少倍? $QQQ $TSLA $AAPL #科创50 #中证A500
See More
Lyle大狸子|FIRE践行人
@lylemakemoney
about 13 hours ago
@ThinkFreeform
本质上科创50并不是宽基,中国也有在AI投入很大的巨头公司,比如中国的开源模型(Qwen)和云服务(Aliyun)之王 $BABA / https://t.co/CmQIbarxbp PE估值才23
Lyle大狸子|FIRE践行人
@lylemakemoney
about 13 hours ago
@JunChengss
两家报价对应的环节不同,回收条件也要一起看,差距才更好理解。
Lyle大狸子|FIRE践行人
@lylemakemoney
about 13 hours ago
【科创50比纳指贵3倍?差的是纯度】 纳指100 PE-TTM 29.6倍,科创50 105倍。很多人看到这两个数字,就说科创50是泡沫,纳斯达克100没有泡沫。——然而事实是科创50有泡沫,但没那么大,纳斯达克100的泡沫,没有各位想的那么小。 我把纳指前几大权重股一家家拆开,算法统一:成熟业务按15倍市盈率估值,市值里剩下的部分,就是市场在为AI付的钱。 一、纳指里的AI,价格一点也不低 特斯拉:市值约1.55万亿美元。过去一年净利润32亿,按15倍算只值480亿。剩下约1.46万亿,占市值95%,买的是Robotaxi和Optimus机器人,这两项目前还没有利润。 苹果:市值5.07万亿美元。现在赚的钱按成熟手机公司15倍算,值1.93万亿。剩下3.1万亿,占市值62%,是提前为还没赚到的AI利润付的钱。 亚马逊:市值2.69万亿美元。电商零售按15倍估约0.49万亿,剩下2.2万亿算到AWS头上,相当于AWS税后利润的49倍。 微软:市值3.95万亿美元。Office和Windows等业务按15倍估约1.22万亿,剩下2.7万亿算到智能云头上,相当于57倍。 谷歌:市值3.92万亿美元。搜索广告按15倍估约1.92万亿,再扣掉净现金,剩下1.86万亿算到Google Cloud头上,相当于92倍。 二、为什么指数只有29.6倍 因为这些公司的大部分利润来自成熟业务:iPhone、电商、Office、搜索广告。它们按15倍左右定价,把AI那部分的高倍数摊薄了。特斯拉是最纯的AI叙事,在纳指里只占2.83%。 三、科创50没有东西可以摊薄 科创50电子行业占84%,前8大成分股占53%,寒武纪、中微、澜起、中芯、海光排在前五。没有搜索广告,没有iPhone,没有成熟现金流。 PE-TTM 105.2倍;按预期口径,2026年66.7倍,2027年44.1倍。 美股按AI定价的部分是49到92倍,科创50 2026年预期66.7倍,正好在中间。科创50不比美股的AI贵,只是没有被稀释。 四、想在A股躲开高PE,选行业分散的宽基 纯度越高,波动越大。科创50 84%押在电子一个行业,估值跟着半导体周期大起大落。 想要纳指那种「AI资产+成熟利润」的结构,A股里对应的是覆盖全行业的宽基。 中证A500:500只成分股,PE-TTM 15.1倍;第一大行业电子只占19.75%,前十大合计20.45%,最大单票茅台3.12%。 创业板指:PE 29.2倍,近10年12%分位,估值不贵,但通信、电力设备、电子三个行业占72.5%,宁德时代、中际旭创、新易盛三只就占约36%,可以当成长仓位,不适合当底仓。 我的看法:科创50贵在纯度,不是(更大的)泡沫。不想承担纯度带来的波动,就用中证A500这样的宽基去配。 你愿意为AI纯度多付多少倍? $QQQ $TSLA $AAPL #科创50 #中证A500
See More
随性思考
@ThinkFreeform
1 day ago
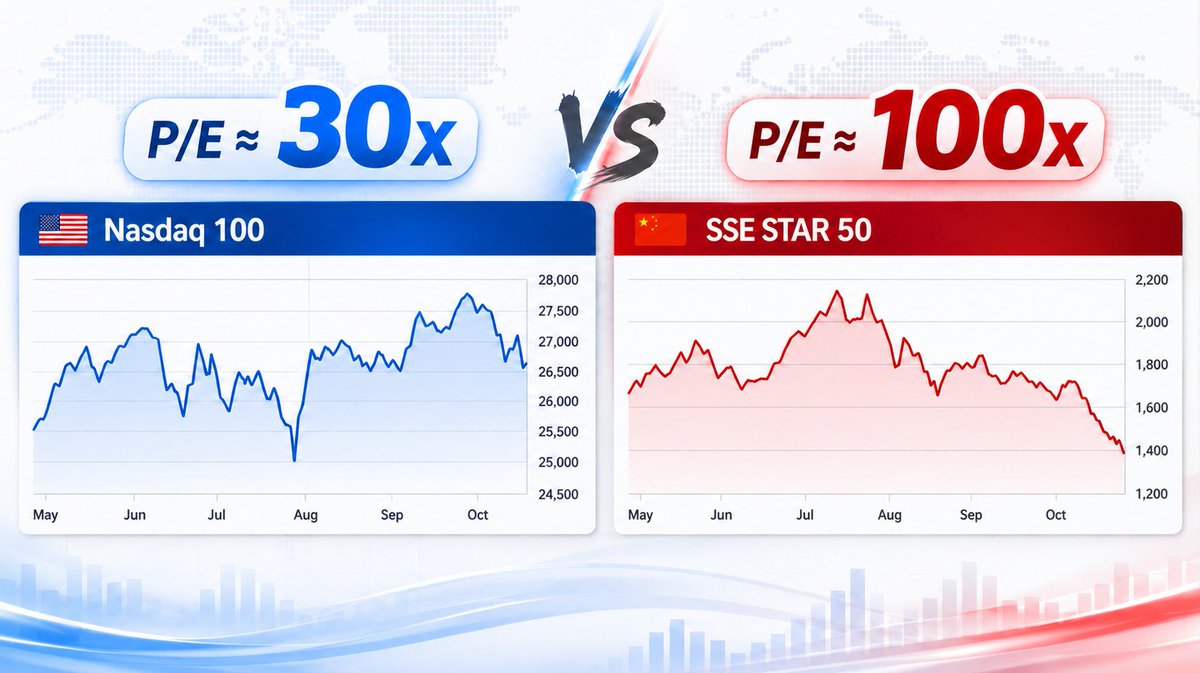
巨大的估值错位正在A股上演。 一边是真正的全球AI霸主,纳斯达克100指数回撤仅6%,平均市盈率30倍。 另一边是被按在地上摩擦的国内科创50,几个月内AI核心标的暴跌40%,但就跌了这么久,市盈率依然高达100倍。 花超高溢价,去买一批未来注定要在国内市场靠极致内卷打价格战的硬件组装厂。 泡沫破裂不可怕,可怕的是腰斩之后,它依然贵的离谱。
Last Seen Users on Sotwe
เสิร์ฟของดี
Seen from
Thailand
Recep Dinar
Seen from
Turkey
Lahori versatile
Seen from
Pakistan
tempek rohyati
Seen from
Indonesia
Stalfos🔞
Seen from
Japan
o mlk dotado🔞😈
Seen from
Brazil
Sevdanın son vuruşu
Seen from
Turkey
好酸酸酸酸
Seen from
Chile
KINK KOLLAB KOUPLE
زهيره
Seen from
Netherlands
Trends for you
1
#AEWDynamite
Under 10K tweets
2
#Survivor51
Under 10K tweets
3
#MitchJones25mGiveway
Under 10K tweets
4
Nembhard
Under 10K tweets
5
Tyrese Maxey
Under 10K tweets
6
Naz Reid
Under 10K tweets
7
Dan Sullivan
Under 10K tweets
8
Ernie
Under 10K tweets
9
Ciampa
Under 10K tweets
10
#AbbottElementary
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
241.5M followers
2
Barack Obama
@barackobama
118.8M followers
3
Cristiano Ronaldo
@cristiano
114.5M followers
4
Donald J. Trump
@realdonaldtrump
111.9M followers
5
Narendra Modi
@narendramodi
107.1M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.3M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90M followers
10
Taylor Swift
@taylorswift13
84M followers
11
Lady Gaga
@ladygaga
75.5M followers
12
Virat Kohli
@imvkohli
73.5M followers
13
Kim Kardashian
@kimkardashian
70.9M followers
14
YouTube
@youtube
68.8M followers
15
Neymar Jr
@neymarjr
66.5M followers
16
Bill Gates
@billgates
65.3M followers
17
Selena Gomez
@selenagomez
63.1M followers
18
The Ellen Show
@theellenshow
62.2M followers
19
CNN
@cnn
61.7M followers
20
X
@x
60.7M followers
Olivia
Online
✨
⭐
💫