كيف يعرف المستثمرون القيمة الحقيقية للشركات؟ ولماذا قد يكون سهم شركة ممتازة استثمار سيئ إذا اشتريته بسعر مبالغ فيه؟
من أشهر الأدوات المستخدمة في تقييم الشركات والاستثمارات نموذج «التدفقات النقدية المخصومة» (Discounted Cash Flow)، المعروف اختصارًا بـ DCF.
يستخدم هذا النموذج محللو الاستثمار ومديرو الصناديق والمستثمرون لتقدير القيمة العادلة للشركات بناءً على الأموال المتوقع أن تولدها مستقبلًا، وليس فقط أرباحها الحالية أو أسعار أسهمها.
الفكرة الأساسية بسيطة:
قيمة الشركة اليوم تساوي القيمة الحالية للتدفقات النقدية التي يُتوقع أن تحققها في المستقبل.
إليك شرح النموذج في 4 خطوات، مع مثال عملي:
1. توقع التدفقات النقدية الحرة (Free Cash Flow)
الخطوة الأولى هي تقدير الأموال التي تستطيع الشركة توليدها خلال السنوات الخمس إلى العشر القادمة.
لكن هناك فرقًا مهمًا بين الأرباح المحاسبية والتدفقات النقدية.
فالشركة قد تعلن أرباحًا مرتفعة، لكنها تحتاج إلى إنفاق مبالغ ضخمة على المعدات أو التوسع أو رأس المال العامل.
لهذا نستخدم التدفقات النقدية الحرة للشركة (UFCF)، وهي الأموال المتاحة لمقدمي رأس المال، سواء كانوا مساهمين أو مقرضين.
المعادلة:
UFCF = EBIT × (1 − معدل الضريبة) + الإهلاك والإطفاء − النفقات الرأسمالية − الزيادة في صافي رأس المال العامل.
حيث:
• EBIT: الأرباح قبل الفوائد والضرائب.
• D&A: الإهلاك والإطفاء.
• Capex: النفقات الرأسمالية.
• NWC: صافي رأس المال العامل.
مثال عملي من الصورة:
لنفترض أن الشركة حققت في السنة الخامسة:
• أرباحًا قبل الفوائد والضرائب والإهلاك والإطفاء (EBITDA): 272 مليون دولار.
• ضرائب محسوبة على الأرباح التشغيلية: 54 مليون دولار.
• نفقات رأسمالية: 68 مليون دولار.
• زيادة في رأس المال العامل: 10 ملايين دولار.
التدفق النقدي الحر:
272 − 54 − 68 − 10 = 140 مليون دولار.
إذًا الشركة متوقع أن تولد 140 مليون دولار من التدفقات النقدية الحرة في تلك السنة.
لاحظ أن الإهلاك مصروف محاسبي غير نقدي، لكنه يؤثر في حساب الضرائب.
2. خصم التدفقات النقدية إلى قيمتها الحالية (WACC)
هنا نصل إلى أحد أهم المبادئ في التمويل:
الدولار الذي تحصل عليه اليوم أكثر قيمة من الدولار الذي ستحصل عليه بعد خمس سنوات.
والسبب أنك تستطيع استثمار المال اليوم، بينما التدفقات المستقبلية تحمل مخاطر وعدم يقين.
لذلك لا يمكن جمع التدفقات النقدية المستقبلية كما هي، بل يجب خصمها إلى قيمتها الحالية.
نستخدم معدلًا يسمى:
المتوسط المرجح لتكلفة رأس المال (WACC).
وهو يعكس تكلفة تمويل الشركة من حقوق المساهمين والديون، مع مراعاة الأوزان النسبية لكل منهما.
مثال من الصورة:
تكلفة حقوق الملكية: 11%.
وزن حقوق الملكية: 80%.
تكلفة الدين بعد الضريبة: 6%.
وزن الدين: 20%.
الحساب:
(11% × 80%) + (6% × 20%) = 10%.
إذًا معدل الخصم المستخدم هو 10%.
ويمكن تقدير تكلفة حقوق الملكية باستخدام نموذج CAPM:
العائد الخالي من المخاطر + معامل بيتا × علاوة مخاطر السوق.
في المثال:
4.5% + (1.3 × 5%) = 11%.
أما تكلفة الدين بعد الضريبة:
8% × (1 − 25%) = 6%.
بعد تحديد معدل الخصم، نحسب القيمة الحالية لكل تدفق نقدي مستقبلي:
القيمة الحالية = التدفق النقدي ÷ (1 + معدل الخصم) ^ عدد السنوات.
كلما ارتفع معدل الخصم، انخفضت القيمة الحالية للتدفقات النقدية المستقبلية.
3. حساب القيمة النهائية للشركة (Terminal Value)
لا تتوقف الشركات عن العمل بعد انتهاء السنوات الخمس أو العشر التي بنينا عليها توقعاتنا.
لذلك نحتاج إلى تقدير قيمة جميع التدفقات النقدية التي ستأتي بعد فترة التوقعات.
وهذه تسمى القيمة النهائية (Terminal Value).
هناك طريقتان شائعتان لحسابها:
الطريقة الأولى: النمو المستدام (Perpetual Growth).
نفترض أن الشركة ستواصل توليد التدفقات النقدية بمعدل نمو مستقر على المدى الطويل.
المعادلة:
TV = التدفق النقدي للسنة الأخيرة × (1 + معدل النمو) ÷ (WACC − معدل النمو).
ويجب أن يكون معدل النمو المستدام أقل من معدل الخصم في هذا النموذج.
الطريقة الثانية: مضاعف الخروج (Exit Multiple).
نستخدم مضاعف تقييم مناسبًا، مثل EV/EBITDA، ونطبقه على النتائج المالية المتوقعة في نهاية فترة التوقعات.
النقطة المهمة:
تشير الصورة إلى أن القيمة النهائية قد تمثل نحو 60% إلى 80% من إجمالي تقييم الشركة في بعض النماذج.
وهذه ليست نسبة ثابتة لكل الشركات.
لكنها تفسر لماذا يمكن لتغيير صغير في افتراضات النمو أو معدل الخصم أن يغيّر التقييم النهائي بصورة كبيرة.
يتبع👇🏾
🔴 500 مليون ريال للشركات التقنية الواعدة 👍
هيئة الحكومة الرقمية وSTV تربطان الشركات الناشئة باحتياجات الجهات الحكومية، مع استثمارات محتملة تصل إلى 500 مليون ريال.
بصمة تنظيمية لافتة:✋🏻
الهيئة الحكومية لا تنظّم السوق فقط؛ بل تمكّن الابتكار، تخلق الطلب، وتساعد الشركات الواعدة على الوصول للسوق.
قطر تقدم دعم يصل إلى 5.5 مليون دولار لجذب الشركات الناشئة
برنامج استثمر قطر للشركات الناشئة المدعوم من بنك قطر للتنمية، يوفر تمويل ودعم للشركات التقنية الناشئة التي ترغب في إطلاق أعمالها أو التوسع في دولة قطر.
والبرنامج أقوى من مجرد منحة للشركات الناشئة و فكرته هي جذب الشركات التقنية لتأسيس أو توسيع نشاطها داخل قطر.
أهم ما مميزات البرنامج:
١. مسار START يقدم دعم حتى ١.١ مليون دولار
مخصص للشركات التي تريد بدء نشاطها في قطر. يكفي أن تكون وصلت إلى إثبات جدوى الفكرة أو MVP.
٢. مسار GROW يقدم دعم حتى ٥.٥ مليون دولار
للشركات القائمة بالفعل والتي تريد التوسع ودخول السوق القطري.
٣. التمويل لا يدفع كامل بشكل مباشر، بل يصرف على مراحل مرتبطة بتحقيق أهداف ومراحل إنجاز محددة ومتفق عليها مسبقًا.
٤. ليس تمويل فقط هناك إعفاءات من تكاليف التسجيل وتجديد الترخيص، وتأشيرات لرواد الأعمال والعمل، ومساحات عمل وسكن مدعومان، ودعم لاستقطاب المواهب والمتدربين، إضافة إلى التدريب والإرشاد وعرض المنتجات في المعارض.
٥. دعم البحث والتطوير للشركات المقبولة يمكنها الوصول إلى منح الابتكار والـR&D، إضافة إلى فرص وصول الحلول التقنية إلى قطاعات مختلفة في قطر.
المجالات المطلوبة
من المجالات ذات الأولوية: AI & ML، الأمن السيبراني، B2B SaaS، FinTech، HealthTech، IoT & Big Data، Robotics & Drones، EdTech، ClimateTech، AgriTech، PropTech، Supply Chain Tech وEnergy Tech. والأهم أن القائمة ليست حصرية يمكن قبول شركات ابتكارية من مجالات أخرى.
رابط التقديم
https://t.co/94to6QA01D
ليش Enterprise Value أهم من سعر الأسهم وحده عند الاستحواذ؟
شركة قيمتها السوقية:
Equity Value = SAR 800m
قد تقول إن شراء الشركة يكلف 800 مليون.
لكن الشركة عليها:
Debt = SAR 300m
وعندها:
Cash = SAR 100m
إذن:
Enterprise Value = Equity Value + Debt − Cash
= 800 + 300 − 100
= SAR 1 billion
ليش أضفنا الدين؟
لأن المشتري عندما يستحوذ على الشركة، يأخذ النشاط ومعه هيكل التمويل الموجود.
وليش خصمنا النقد؟
لأن النقد الموجود داخل الشركة يمثل قيمة يحصل عليها المشتري ضمن الصفقة.
لذلك عند مقارنة قيمة الشركة بأدائها التشغيلي نستخدم كثيرًا:
EV / EBITDA
وليس Equity Value / EBITDA
مثلاً إذا كان:
EBITDA = SAR 125m
فإن:
EV / EBITDA = 1,000 ÷ 125 = 8.0x
وهذا الـ8x هو أحد الأرقام الأساسية التي تظهر في تقييمات الـM&A وComparable Transactions.
لماذا تحصل شركة لديها سيولة على قرض لا تنوي استخدامه؟
الأداة تسمى:
Revolving Credit Facility (RCF)
أو اختصارًا: Revolver
فكرتها تختلف عن القرض التقليدي.
في القرض العادي، البنك يحول للشركة مثلًا 100 مليون ريال، وتبدأ الشركة بدفع الفائدة على المبلغ.
أما في الـRevolver، البنك يقول للشركة: لديك حد ائتماني متاح حتى 100 مليون ريال، اسحبي منه عندما تحتاجين، سدديه عندما تتحسن السيولة، ثم يمكنك استخدامه مرة أخرى خلال مدة الاتفاقية.
مثال:
RCF Limit = 100 مليون ريال
Drawn = 0
Available = 100 مليون
الشركة لا تدفع فائدة على 100 مليون وكأنها اقترضتها بالكامل. عادة تدفع Commitment Fee على الجزء غير المستخدم مقابل التزام البنك بتوفير التمويل.
لنفترض:
Commitment Fee = 0.50%
إذا بقي كامل الحد غير مستخدم:
100 مليون × 0.50% = 500 ألف ريال سنويًا.
لماذا تدفع الشركة نصف مليون مقابل تمويل لم تستخدمه؟
لأنها تشتري Liquidity Insurance.
لنفترض أن الشركة تحتاج فجأة إلى 40 مليون ريال بسبب ارتفاع المخزون وتأخر تحصيل العملاء. فتسحب 40 مليون من الـRevolver.
إذا كان التسعير:
SAIBOR + 1.5%
وكان SAIBOR = 5%
تصبح تكلفة الفائدة 6.5%.
إذن الفائدة السنوية على الجزء المستخدم:
40 مليون × 6.5% = 2.6 مليون ريال.
بعد ثلاثة أشهر تتحسن التحصيلات وتدخل للشركة 30 مليون ريال، فيمكنها سداد 30 مليون من الـRevolver.
فيصبح:
Drawn = 10 مليون
Available = 90 مليون
وهنا تظهر فائدته الحقيقية.
الـRevolver غالبًا أداة لإدارة تقلبات السيولة قصيرة الأجل، وليس بالضرورة تمويلًا طويل الأجل لمصنع أو استحواذ.
وفي الشركات الكبيرة، وجود Revolver غير مستخدم يرفع Liquidity Headroom ويعطي الإدارة مساحة للتعامل مع الصدمات دون الحاجة للذهاب إلى سوق السندات أو البنوك في أسوأ توقيت ممكن.
لكن وجود Revolver لا يعني أن السيولة مضمونة بلا شروط. اتفاقية التمويل قد تحتوي على Financial Covenants وشروط أخرى تحدد متى تستطيع الشركة السحب.
وهناك نقطة مهمة عند تحليل ميزانية أي شركة:
لا تنظر فقط إلى Cash.
اسأل أيضًا عن Undrawn Committed Facilities.
مثال:
الشركة A لديها Cash = 80 مليون ولا توجد لديها خطوط تمويل ملتزم بها.
الشركة B لديها Cash = 50 مليون وUndrawn RCF = 100 مليون.
نظريًا الشركة A لديها Cash أعلى، لكن الشركة B قد تمتلك Liquidity Headroom أكبر بكثير.
لهذا عندما يقول CFO: «لدينا 150 مليون ريال من السيولة المتاحة» قد لا يعني أن لديه 150 مليون Cash في البنك.
قد يقصد:
50 مليون Cash
+
100 مليون Undrawn Revolver
ويجب التفريق بين الاثنين.
النقد موجود بالفعل في الميزانية. أما الـRevolver فهو قدرة تمويلية متاحة، وتبقى خاضعة لشروط الاتفاقية وتكلفتها.
لهذا الـRevolver بالنسبة للـCFO ليس مجرد قرض. هو خط دفاع للسيولة.
وقد تكون أفضل لحظة لترتيبه هي عندما لا تحتاج إليه أصلًا، لأن شروط التمويل عادة تكون أفضل عندما تكون الشركة قوية، وليس عندما تبدأ أزمة السيولة.
شركة سعر أسهمها في السوق = 800 مليون ريال.
هل هذه قيمة الشركة كاملة؟ لا.
إذا كان لديها:
Debt = 300 مليون
Cash = 100 مليون
Enterprise Value
= Equity Value + Debt − Cash
= 800 + 300 − 100
= 1 مليار ريال
Equity Value
قيمة حقوق المساهمين
هي القيمة العائدة للمساهمين.
Enterprise Value
قيمة المنشأة
تقيس قيمة النشاط التشغيلي لجميع ممولي الشركة.
وهذا هو سبب استخدام EV / EBITDA بدل مقارنة EBITDA مباشرة بالقيمة السوقية للأسهم.
يوفر الموقع الإلكتروني لـ #البنك_المركزي_السعودي "ساما" صفحات محدثة وشاملة لكافة المؤسسات المالية المرخصة أو المصرح لها.
للاطلاع على صفحة الجهات المرخصة:
https://t.co/SOhXVNvoWO
للاطلاع على صفحة الجهات المصرح لها:
https://t.co/aFsQdwi6nM
مكرر EV/EBITDA من أهم المؤشرات في تقييم الشركات، لأنه يعطيك نظرة أعمق من مجرد الربح المحاسبي.
هذا المؤشر يربط بين القيمة الكاملة للشركة وبين قدرتها التشغيلية على توليد الأرباح والنقد، لذلك يفيد كثير في المقارنة بين الشركات حتى لو اختلفت في الديون أو السياسات المحاسبية.
باختصار:
إذا كان منخفضًا قد يعني أن الشركة مقومة بأقل من قيمتها، وإذا كان مرتفعًا فقد يعكس توقعات نمو قوية أو مبالغة في التقييم.
لذلك لا تنظر له كرقم فقط، بل كـ مفتاح مهم لفهم جودة التقييم وعدالة السعر.
BREAKING: AI can now build financial models like Goldman Sachs analysts (for free).
Here are 12 Claude prompts that replace $150K/year investment banking work
Save this before your competitors do
IFRS 16 – معالجة عقود الإيجار
المعيار يحوّل الإيجار من مجرد مصروف إلى إثبات أصل حق استخدام والتزام في دفاتر المستأجر (باستثناء العقود القصيرة أو منخفضة القيمة)، مما يعزز شفافية القوائم المالية
أدوات ذكاء اصطناعي مخفية… تحسسك إن عندك قوى خارقة 🤖⚡
https://t.co/WRfC7HOiOb – يكتب لك وكأنه إنسان حقيقي
https://t.co/xJN04eXdEI – يسوي لك عرض تقديمي خلال دقائق
https://t.co/1d6AfJaMIA – ينظف الصور ويحذف أي عنصر بضغطة زر
https://t.co/yG1AawWqQg – يصمم لك شعار احترافي فوراً
https://t.co/9dRAKGmRN0 – ملاحظات ذكية وتنظيم أفكار باحتراف
https://t.co/QkaZYbNaYD – يحول أي شيء إلى نموذج 3D
https://t.co/I9pSfqt0C2 – أفكار برومبتات جاهزة
https://t.co/kceswcO5lt – تبديل وجوه بالذكاء الاصطناعي
https://t.co/iJg9mr96SG – يحول صوتك إلى نص تلقائياً
https://t.co/jbav43fCpS – إبداع بصري بالذكاء الاصطناعي
https://t.co/j8xMXzeMvv – يحول صورك لأساليب فنية خيالية
https://t.co/1sN33uAC8C – يسجل الاجتماعات ويلخصها لك
🔖 احفظها عندك… بتحتاجها أكثر مما تتوقع.
🧠 اللي يشتغلون بشكل يومي على Excel ويحتاجون تحليل بيانات ونماذج مالية هالميزة بتريحكم
🚀 الحين صار يمديك تستخدم قدرات Claude الجبارة وتدمجها مباشرة وسط ملفاتك
📉 تطلب منه يبني لك جداول معقدة أو يسوي لك دراسات مالية وهو يضبط لك المعادلات والأرقام بثواني
🛠 الطريقة بسيطة جدًا تحمل الإضافة من المتجر الرسمي وتختار المنطقة أمريكا عشان تتفعل معك
الذكاء الاصطناعي كل يوم يزيد جنووون 🔥
حاليا صار بإمكانك الآن بناء تطبيقات حقيقية مباشرة داخل ChatGPT من خلال @Replit
- ما تحتاج اي اعدادات متقدمة
- ما تحتاج خبرة برمجية
فقط اوصف ما تريد بشكل جيد،
وشاهد فكرتك تتحول إلى تطبيق متكامل
تقدروا تجربوها على النسخة المجانية
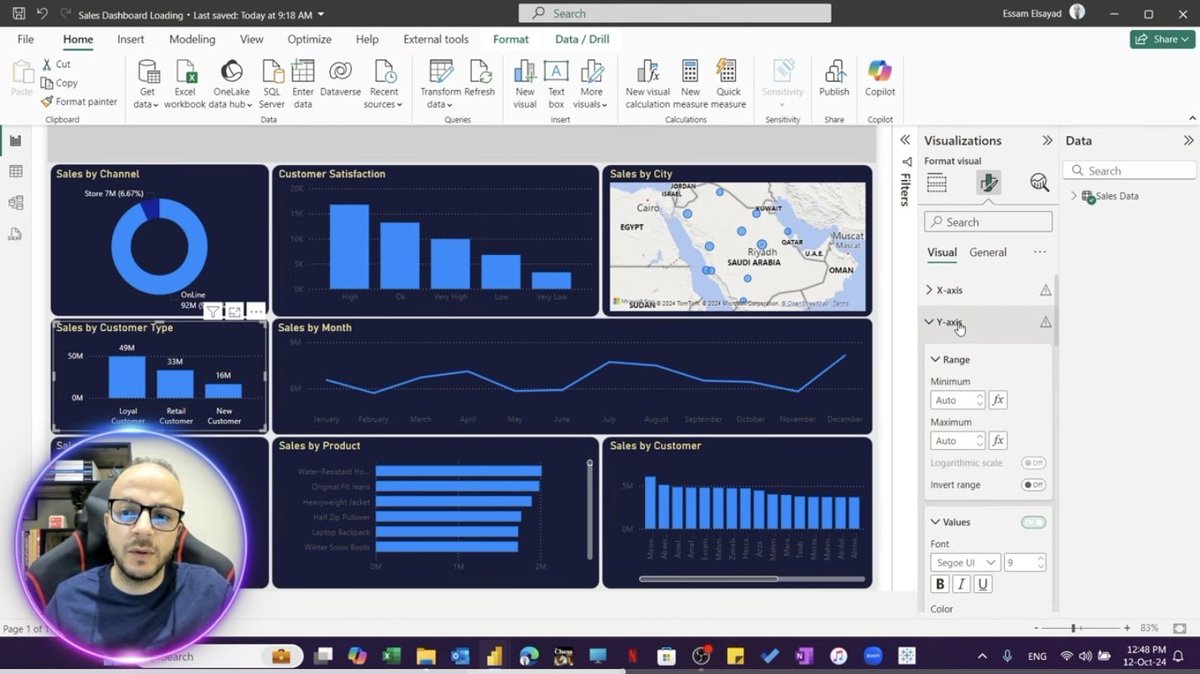
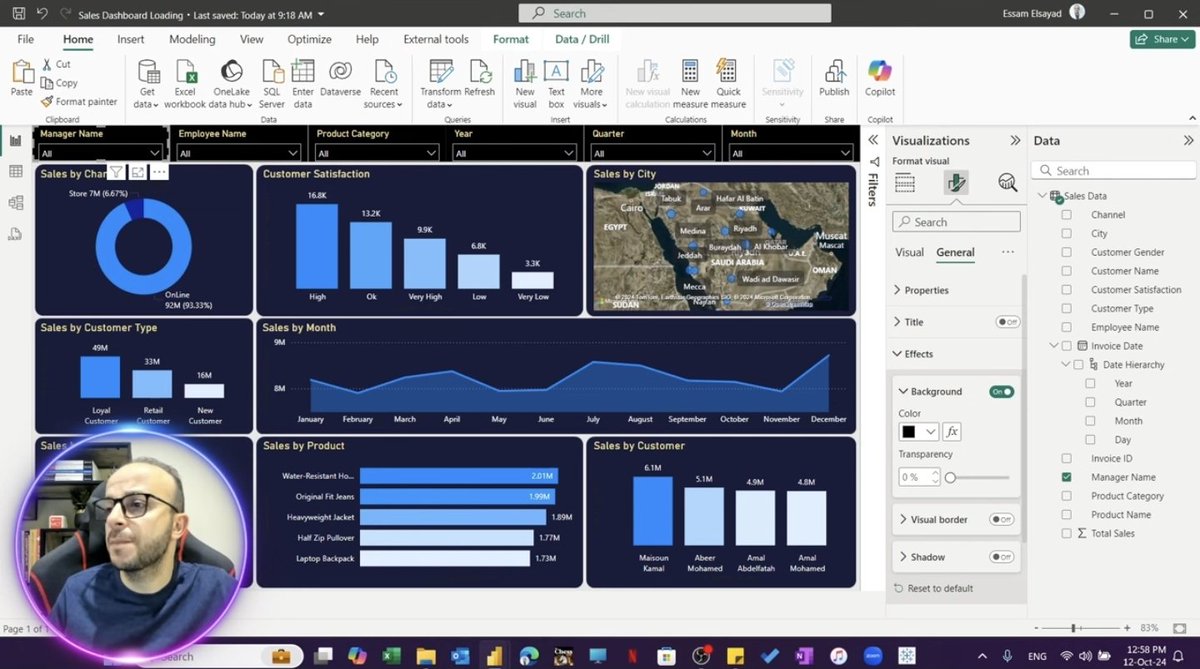
مستوعبين ان فيه موقع يعطيك قوالب جاهزة للـPower Bi لأكبر الشركات العالمية؟
شغل احترافي قوي لمؤسسات كبيرة تقدر تشوفه وتستفيد منه مجاناً :
https://t.co/W4gGksH4Nv