Przed rynkiem kredytów konsumenckich czas istotnych zmian. Orzeczenia TSUE, rosnąca liczba spraw dotyczących sankcji kredytu darmowego oraz przygotowania do wdrożenia dyrektywy CCD II stawiają przed uczestnikami rynku wiele nowych pytań.
O tym, jak zmieniają się regulacje, praktyka orzecznicza i otoczenie prawne sektora finansowego, będziemy rozmawiać już 25 września we Wrocławiu podczas konferencji „Kredyt konsumencki u progu nowej ustawy”
Warto spojrzeć na te zmiany szerzej — zarówno z perspektywy prawa, jak i praktyki funkcjonowania rynku.
#SKD #TSUE #PrawoBankowe
Jakie zmiany czekają rynek kredytowy? 25 września na #USWPS we Wrocławiu porozmawiamy o dyrektywie CCD II, sankcji kredytu darmowego i wyrokach TSUE. Program i zapisy: https://t.co/zVY2j4sG9R
Kolejna Prawomocna wygrana skd⚖️ Dnia 24.09.2026 r. Sąd Okręgowy w Warszawie, XXVII Wydział Cywilny Odwoławczy, w sprawie o sygn. XXVII Ca 817/26 zasądził na rzecz konsumenta 29.843,83 zł wraz z odsetkami liczonymi od 26.07.2024 r.
Sąd Rejonowy w Wałbrzychu zgadza się z konsumentem - zawarta przez niego umowa kredytu nie spełnia obowiazków informacyjnych. Sąd zastosował sankcję kredytu darmowego.
MAMY TO! Kolejny wyrok zasądzający w sprawie #SKD. Tym razem Sąd Rejonowy w Wałbrzychu.
⚖️ SR w Wałbrzychu, I Wydział Cywilny
📄 sygn. akt I C 1410/25
💰 6 543,38 zł + odsetki + koszty procesu
W ustnych motywach rozstrzygnięcia Sąd wskazał, że bank nie wypełnił ciążących na nim obowiązków informacyjnych.
Sąd odwołał się również do orzecznictwa TSUE i Sądu Najwyższego, wskazując, że nie można naliczać odsetek od kredytowanych kosztów kredytu.
I jeszcze jeden bardzo ciekawy element 👇
Sąd wskazał, że z urzędu posiada wiedzę, iż pozwany bank pobiera wynagrodzenie ze składek ubezpieczeniowych płaconych przez powoda na rzecz ubezpieczyciela.
To ważne w kontekście dyskusji o tym, jakie rzeczywiste korzyści bank uzyskuje w związku z kosztami ponoszonymi przez konsumenta i jak powinny one zostać przedstawione w umowie.
Obowiązki informacyjne nie są formalnością. Konsument ma otrzymać prawidłową i przejrzystą informację o ekonomicznych warunkach kredytu.
A sądy coraz częściej zaglądają za nazwę danego kosztu i badają, kto rzeczywiście na nim zarabia. ⚖️
📌 Wyrok nieprawomocny.
#SKD #SankcjaKredytuDarmowego #PrawoKonsumenckie #TSUE
⚖️ Korzystny wyrok dla konsumenta!
18 września 2026 r. Sąd Rejonowy w Mikołowie wydał wyrok w sprawie o sygn. akt I C 343/26.
Sąd zasądził od banku na rzecz konsumenta:
💰 38 886,13 zł
➕ odsetki ustawowowe za opóźnienie
➕ koszty postępowania sądowego
To kolejna sprawa, w której konsument dowiódł przed sądem, że bank nie dopełnił swoich obowiązków.
📌 Wyrok jest nieprawomocny.
#wyrok #skd #sankcjakredytudarmowego
⚖️ Dwa korzystne dla konsumentów wyroki w jeden dzień.
W dniu 23.09.2026 r. Sąd Rejonowy w Golubiu-Dobrzyniu wydał dwa wyroki dotyczące umów zawartych przez konsumentów z PKO BP S.A. stosując sankcję kredtu darmowego.
📄 I C 122/26
📄 I C 123/26
W obu sprawach Sąd powołał się na wyrok TSUE C-744/24 oraz wyrok Sądu Najwyższego II CSKP 89/26 i wskazał że Bank naruszył obowiązki informacyjne, https://t.co/gq00Rc2Lrn. w związku z naliczaniem odsetek od prowizji.
Dwa orzeczenia. Ten sam dzień. Ten sam kierunek rozważań.
⚖️ Warto znać swoje prawa.
#TSUE #Sankcjakredytudarmowego #Konsument
SR dla m. st. Warszawy (sygn. II C 2145/25) ponownie orzekł na korzyść konsumenta!
Sąd zasądził od Alior Bank S.A. kwotę 26 033,86 zł wraz z odsetkami!
Powód? Bank naliczał odsetki od kosztów kredytu, a nie od samego czystego kapitału. Odsetek w umowie było po prostu za dużo.
Co ważne, Sąd stosując sankcję kredytu darmowego powołał się na wyrok TSUE C-744/24.
Wyrok jest nieprawomocny.
#Wygrana #SKD #KredytKonsumencki #TSUE #Banki
Mamy kolejną wygraną w sprawie SKD 🔥
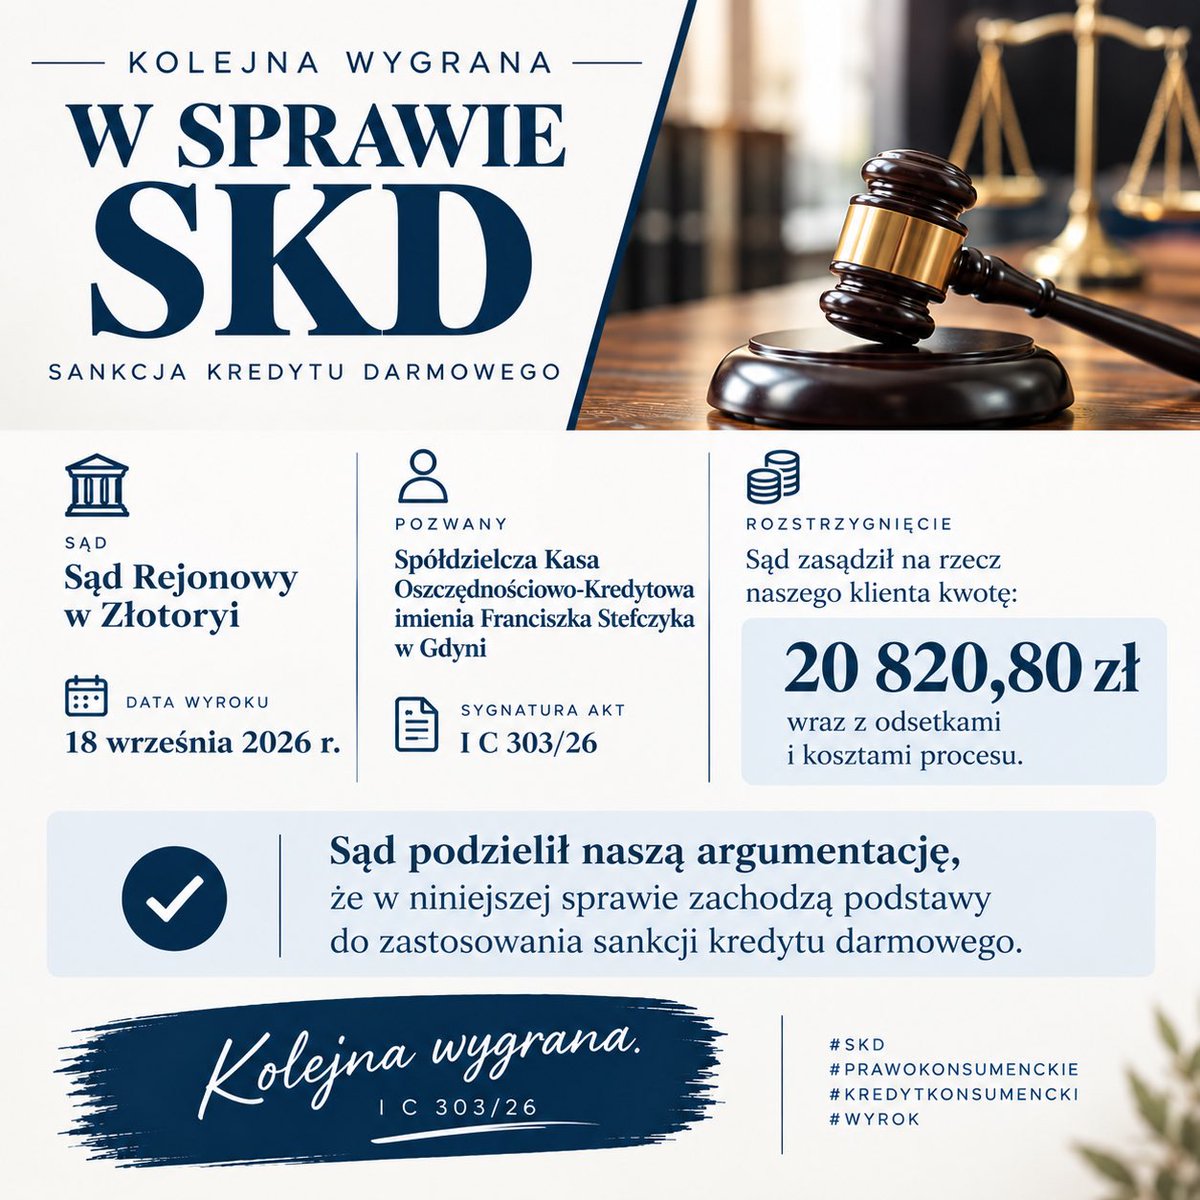
18 września 2026 r. Sąd Rejonowy w Złotoryi, w sprawie przeciwko Spółdzielcza Kasa Oszczędnościowo-Kredytowa im. Franciszka Stefczyka, zasądził na rzecz naszego klienta 20 820,80 zł wraz z odsetkami oraz kosztami procesu.
Sąd podzielił przedstawioną przez nas argumentację i uznał, że w sprawie zachodzą podstawy do zastosowania sankcji kredytu darmowego.
To kolejne rozstrzygnięcie, w którym sąd przyjmuje argumentację konsumenta dotyczącą naruszeń ustawy o kredycie konsumenckim.
Wyrok jest nieprawomocny. Sygn. akt I C 303/26.
Już raz próbowano postawić granicę na dacie wyroku TSUE. Historia zatacza koło?
Ta historia brzmi znajomo.
TSUE wydaje wyrok korzystny dla konsumentów. Pojawia się pytanie o rozliczenie umów zawartych i wykonywanych wcześniej. A następnie data wydania wyroku zaczyna być przedstawiana jako granica, od której konsumentowi należy się określone rozliczenie.
Tyle że dokładnie ten problem przerabialiśmy już przy Lexitorze.
Po wyroku C-383/18 z 11 września 2019 r. część banków odmawiała proporcjonalnego zwrotu kosztów kredytu, jeżeli wcześniejsza spłata nastąpiła przed wydaniem wyroku TSUE.
UOKiK zakwestionował takie podejście.
Urząd wskazywał wówczas, że odpowiednie przepisy ustawy o kredycie konsumenckim obowiązywały już od 2011 r., a TSUE rozstrzygnął istniejące wątpliwości interpretacyjne. UOKiK prowadził postępowania w związku z nieuwzględnianiem reklamacji dotyczących wcześniejszych spłat dokonanych przed wyrokiem Lexitor.
Minęło kilka lat.
Mamy wyrok C-744/24 z 23 kwietnia 2026 r. TSUE stwierdził, że przepisy dyrektywy 2008/48 stoją na przeszkodzie stosowaniu stopy oprocentowania również do kwot przeznaczonych na pokrycie kosztów związanych z kredytem.
I ponownie pojawia się data wyroku.
ZBP rekomenduje bankom zaprzestanie naliczania takich odsetek, ale w odniesieniu do wykonywanych umów przyjmuje zwrot odsetek pobranych od 23 kwietnia 2026 r.
Czyli znowu wracamy do tego samego pytania: co właściwie wydarzyło się w dniu wydania wyroku TSUE?
Czy 22 kwietnia oprocentowanie kredytowanych kosztów było zgodne z prawem, a 23 kwietnia przestało nim być?
Czy może — podobnie jak w przypadku Lexitoru — wyrok rozstrzygnął sposób rozumienia przepisów, które obowiązywały już wcześniej?
To rozróżnienie ma ogromne znaczenie.
Bo jeżeli problem istniał również przed wydaniem C-744/24, dyskusja nie może ograniczać się wyłącznie do tego, od którego dnia bank powinien zwrócić pobrane odsetki.
Trzeba wrócić do samej umowy.
Jeżeli przewidywała ona naliczanie odsetek także od kredytowanych kosztów, pojawiają się pytania o wartości przedstawione konsumentowi już przy jej zawieraniu:
całkowity koszt kredytu, całkowitą kwotę do zapłaty, RRSO oraz rzeczywisty zakres zobowiązania konsumenta.
C-744/24 nie przesądził, że oprocentowanie kredytowanych kosztów automatycznie oznacza zastosowanie sankcji kredytu darmowego.
Ale zwrot części odsetek po 23 kwietnia również nie odpowiada na pytanie, czy informacje wymagane ustawą były prawidłowe w dniu zawarcia umowy.
Co więcej, Rzecznik Finansowy nie podzielił ograniczenia zwrotów do okresu po wyroku. Wskazał, że oczekuje rozwiązania problemu również w zakresie odsetek pobranych przed 23 kwietnia 2026 r.
Dlatego zamiast kolejny raz pytać, co ZBP rekomenduje bankom po C-744/24, warto przypomnieć sobie Lexitor.
Bo podobny spór już mieliśmy.
Wtedy również próbowano postawić granicę na dacie wyroku TSUE.
Banki mówią o „zwrocie odsetek”. Tylko że problem może być znacznie większy niż samo przeliczenie kilku pozycji w harmonogramie.
TSUE w sprawie C-744/24 nie powiedział, że odsetki naliczane od kredytowanych kosztów były niedopuszczalne dopiero od 23.04.2026 r. Przeciwnie – zakwestionował sam mechanizm naliczania odsetek od kwot, które nie zostały konsumentowi faktycznie udostępnione. Bank powinien więc oddać wszystkie pobrane odsetki od kosztów.
Ale jest jeszcze druga, fundamentalna kwestia.
Co z samą umową?
Jeżeli jej konstrukcja powodowała, że konsument był informowany o kosztach kredytu w sposób niezgodny z wymaganiami ustawy o kredycie konsumenckim, a bank nie przekazał mu w sposób jasny i zrozumiały wymaganych informacji, nie mamy wyłącznie problemu z wysokością odsetek.
Mamy problem z prawidłowością wykonania przez bank jego ustawowych obowiązków informacyjnych.
I właśnie tego wątku nie można przykryć komunikatem: „oddajemy odsetki i sprawa zamknięta”.
Skutki naruszenia obowiązków informacyjnych mogą być bowiem dalej idące, włącznie z oceną, czy w konkretnej sprawie zachodzą przesłanki do zastosowania sankcji kredytu darmowego.
Dlatego przy takich umowach trzeba patrzeć nie tylko na to, ile bank zwróci, ale przede wszystkim na to, czy prawidłowo poinformował konsumenta i czy sama umowa spełniała wymogi ustawy.
Zwrot części odsetek może być dopiero początkiem rozliczenia, a nie jego końcem.
#SKD #TSUE
🚨 SKD. Ewolucja argumentacji sektora bankowego w kilku prostych krokach:
1️⃣ Odsetki od kredytowanych kosztów?
Wszystko zgodne z prawem.
2️⃣ TSUE C-744/24: nie można ich pobierać.
3️⃣ Banki: dobrze, przestaniemy pobierać.
4️⃣ Banki: i oddamy część już pobranych.
5️⃣ Korekty wyników liczone w setkach milionów złotych.
6️⃣ Ale SKD? Absolutnie nie.
7️⃣ Teraz kolejny argument:
„Działaliśmy zgodnie z ówczesnymi interpretacjami regulatorów, więc pełna sankcja byłaby nieproporcjonalna”.
Czyli praktyka przeszła drogę od:
„jest zgodna z prawem”
do:
„dobrze, była wadliwa, ale nie powinniśmy ponosić pełnych konsekwencji”. 😉
Tylko że TSUE nie tworzy prawa od dnia wydania wyroku.
I ostatecznie pytanie pozostaje bardzo proste:
czy umowa była zgodna z prawem i czy konsument otrzymał prawidłowe informacje wymagane ustawą?
Bo „działaliśmy w przekonaniu, że możemy” to ciekawa linia obrony.
Tylko czy rzeczywiście jest źródłem prawa? ⚖️
#skd #sankcjakredytudarmowego #ochronakonsumenta
Część banków podjęła już decyzję w jakim zakresie nadal będzie naruszać prawo, część jeszcze kalkuluje. Niezależnie od tego obserwujemy w Votum znaczny wzrost zainteresowania dochodzeniem roszczeń z tytułu kredytów konsumenckich https://t.co/tKcStRiYha
⚖️ Kolejny wyrok w sprawie sankcji kredytu darmowego (SKD)!
Sąd Rejonowy w Głogowie, I Wydział Cywilny, w wyroku z dnia 18 września 2026 r. (sygn. I C 607/26) uwzględnił powództwo konsumenta przeciwko PKO BP S.A.
Sąd zasądził od banku na rzecz konsumenta kwotę 67 706,04 zł wraz z odsetkami oraz kosztami procesu.
#SKD #SankcjaKredytuDarmowego #Kredyt
W kolejnej sprawie sąd zauważył naruszenie obowiązków informacyjnych przez bank.
Skutek? -> Sankcja Kredytu Darmowego - zasądzono zwrot wszystkich zapłaconych odsetek i kosztów.
#SKD#kredytdarmowy#bankowość#finanse
TSUE powiedział bankom rzecz, której nie da się już „interpretować po swojemu”.
Jeżeli część kwoty kredytu została przeznaczona na prowizję, ubezpieczenie lub inne koszty kredytu, a pieniądze te nigdy nie trafiły do dyspozycji konsumenta, bank nie może naliczać od nich odsetek.
To nie jest kwestia „promocji” dla kredytobiorców. To kwestia prawidłowego rozliczenia kredytu zgodnie z prawem UE.
Wyrok TSUE z 23.04.2026 r., C-744/24, nie daje bankom podstaw do pobierania odsetek od pieniędzy, których konsument faktycznie nie otrzymał.
Co istotne: problem nie kończy się na przyszłych ratach. Trzeba zbadać również kredyty już spłacone i odsetki pobrane w przeszłości.
Dlatego kredytobiorca powinien dziś zrobić jedną rzecz: wyjąć umowę i sprawdzić, od jakiej kwoty bank naliczał odsetki.
Bo jeśli bank pobierał odsetki również od własnych kosztów, pytanie nie brzmi już: „czy bank może tak robić?”, lecz: "ile konsument zapłacił bankowi nienależnie i jak to odzyskać?"
Każdy przypadek wymaga analizy konkretnej umowy, rozliczenia kredytu i historii spłat. Ale po wyroku C-744/24 argumentacja konsumenta ma bardzo mocny punkt odniesienia w prawie unijnym.
Bank może zarabiać na kredycie. Nie może jednak robić tego niezgodnie z prawem, czyli https://t.co/gq00Rc2Lrn. pobierać odsetek od kosztów kredytu.
#kredyt #kredytkonsumencki #TSUE #konsument #skd
Sąd ostatecznie przyznał rację konsumentowi i zastosował sankcję kredytu darmowego. Wyrok potwierdza, że narracja banków wskazująca na zgodność umów z prawem i niekorzystną linię orzeczniczą sądów ma się nijak do rzeczywistości.
#skd#sankcjakredytudarmowego
Dziś kolejny bardzo ważny PRAWOMOCNY wyrok w sprawie SKD. ⚖️
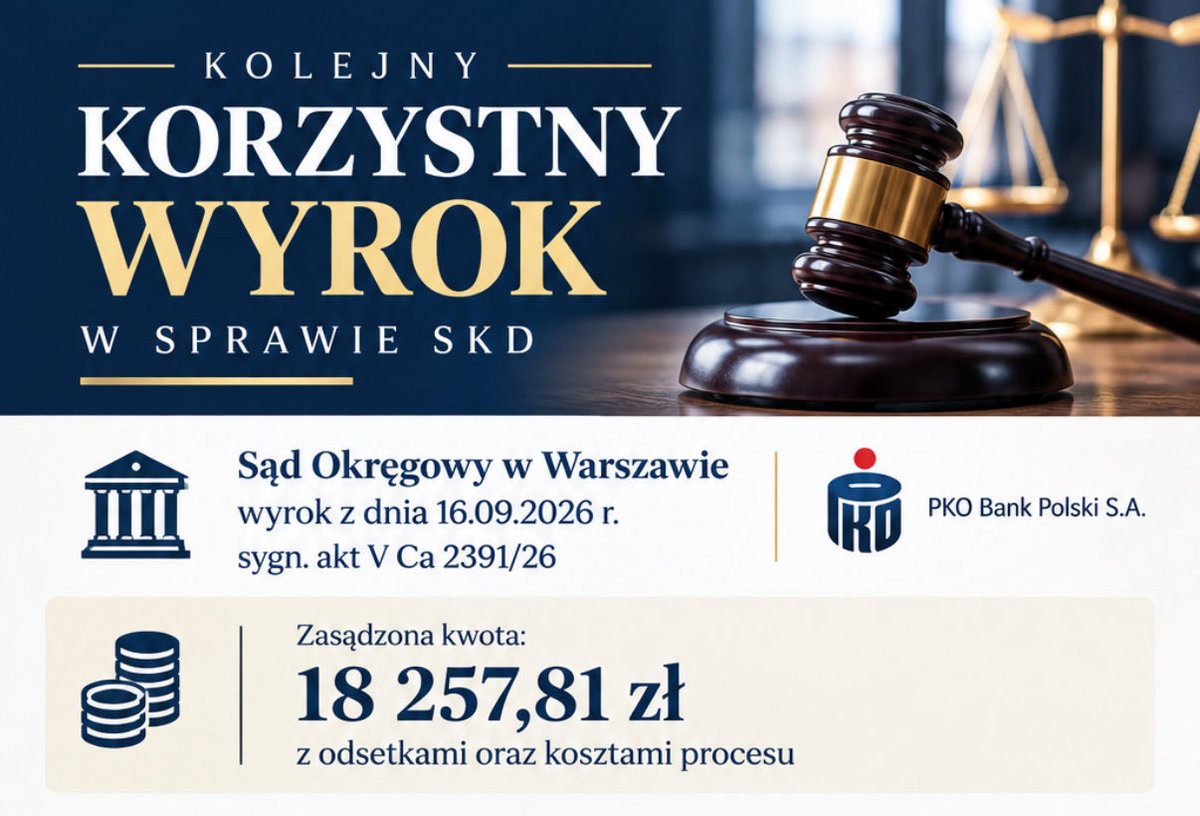
Sąd Okręgowy w Warszawie, V Ca 2391/26, wyrokiem z 16.09.2026 r. zmienił swoje wcześniejsze stanowisko w sprawie przeciwko PKO Bankowi Polskiemu S.A.
📌 W sprawie złożyliśmy skargę o wznowienie postępowania, wskazując na nieważność uprzednio przeprowadzonego postępowania, w którym Sąd oddalił naszą apelację.
📌 Po ponownym rozpoznaniu sprawy Sąd zmienił swoje wcześniejsze stanowisko i zasądził na rzecz Powoda 18 257,81 zł wraz z odsetkami oraz kosztami procesu.
📌 Co szczególnie istotne, Sąd uwzględnił najnowsze orzecznictwo TSUE, w tym wyrok C-744/24, i w pełni podzielił stanowisko strony powodowej dotyczące niedopełnienia przez bank obowiązków informacyjnych oraz możliwości zastosowania sankcji kredytu darmowego.👏🏻
#SKD #TSUE
Kolejny sukces konsumenta w sporze z sektorem bankowym!!
Sąd Rejonowy dla m. st. Warszawy w Warszawie (II Wydział Cywilny) wydał wyrok w sprawie dotyczącej Sankcji Kredytu Darmowego.
Sąd w pełni podzielił argumentację strony powodowej i zastosował sankcję kredytu darmowego.
Sąd zasądził od Alior Bank S.A.: kwotę 46 998,87 zł tytułem zwrotu nienależnych świadczeń wraz z ustawowymi odsetkami za opóźnienie oraz zwrot kosztów procesu.
Wyrok jest nieprawomocny.
Orzeczenie wpisuje się w linię orzeczniczą chroniącą konsumentów przed wadliwymi zapisami w umowach kredytowych. Przepisy Ustawy o kredycie konsumenckim są skutecznym narzędziem egzekwowania praw kredytobiorców.
PKO BP przegrywa w Tarnowie (I C 1204/24). Kredytobiorca odzyskuje 33 432,56 zł, a bank zostaje z czystym kapitałem, odsetkami dla klienta oraz kosztami procesu.
Naruszenie obowiązków informacyjnych to nie „drobne uchybienie” – to podstawa do tego, by kredyt stał się darmowy.
#SKD