Rynek kredytów konsumenckich znajduje się w punkcie zwrotnym. Z jednej strony mamy dynamiczne orzecznictwo TSUE i masowe spory o Sankcję Kredytu Darmowego, z drugiej nadchodzącą implementację dyrektywy CCD II.
Ważna i potrzebna inicjatywa we Wrocławiu. Dyskusja łącząca bieżące wyzwania procesowe z nowym kształtem przepisów to dziś klucz do zrozumienia, w jakim kierunku zmierza cały sektor finansowy.
#SKD #CCD2 #TSUE #PrawoBankowe #USWPS
Jakie zmiany czekają rynek kredytowy? 25 września na #USWPS we Wrocławiu porozmawiamy o dyrektywie CCD II, sankcji kredytu darmowego i wyrokach TSUE. Program i zapisy: https://t.co/zVY2j4sG9R
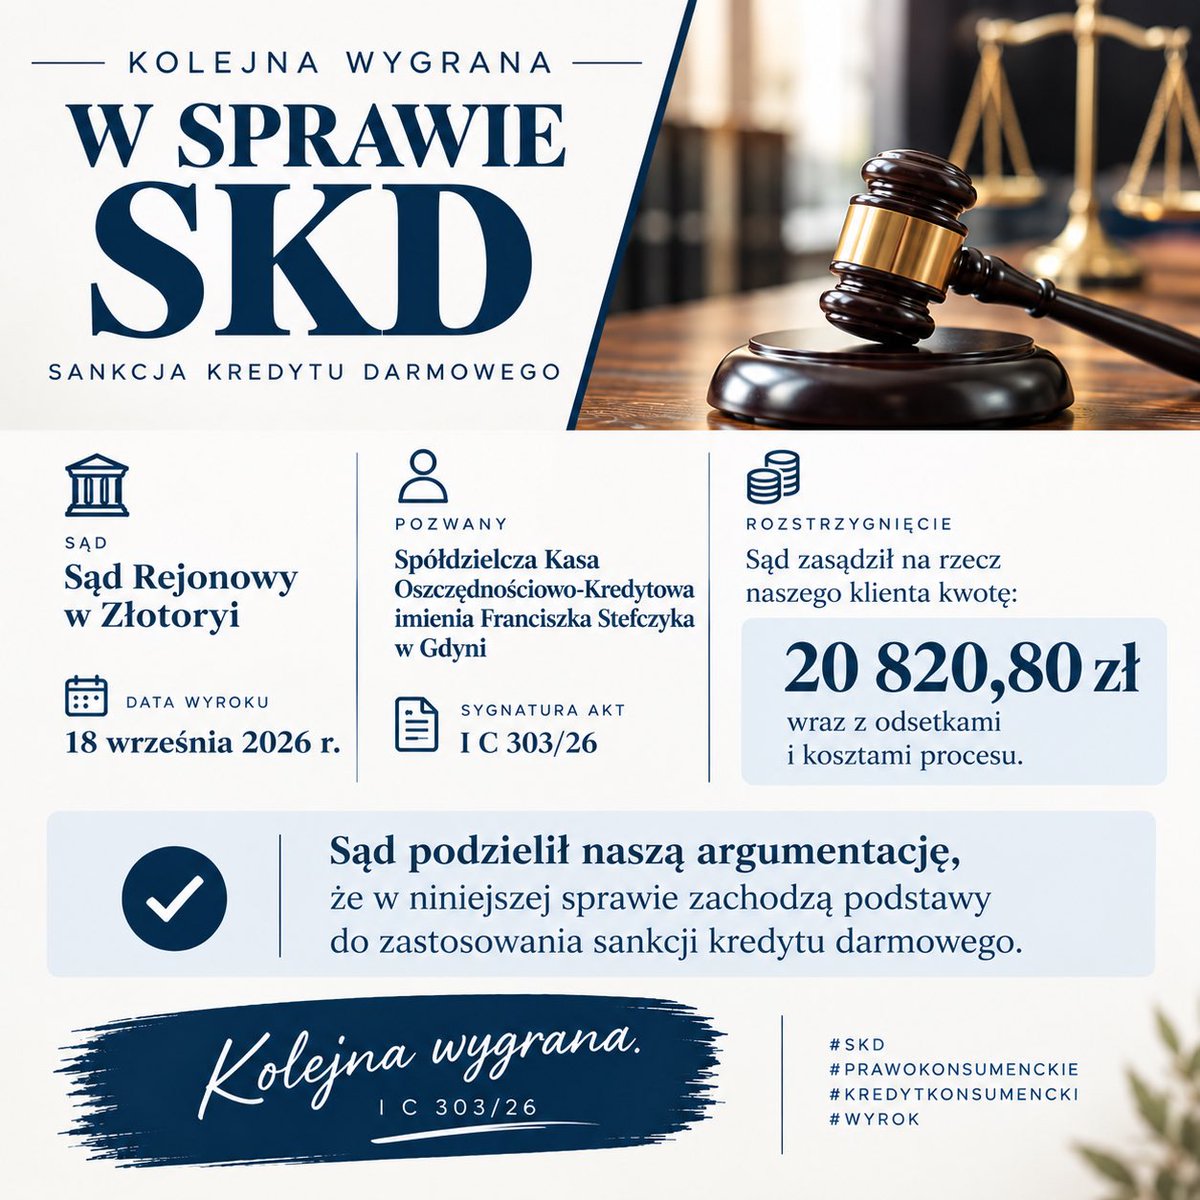
Sankcja Kredytu Darmowego to nie tylko domena banków komercyjnych. Wyrok Sądu Rejonowego w Złotoryi (sygn. I C 303/26) wyraźnie pokazuje, że rygorystyczne zasady ustawy o kredycie konsumenckim wiążą cały sektor finansowy – w tym SKOK-i.
Zasądzona kwota 20 820,80 zł wraz z odsetkami to kolejny dowód na to, że sądy powszechne nie stosują taryfy ulgowej przy badaniu rzetelności obowiązków informacyjnych.
Standard ochrony konsumenta wynikający z dyrektywy 2008/48/WE jest jednolicie egzekwowany bez względu na formę prawną kredytodawcy.
#SKD #SKOK #PrawoKonsumenckie #PrawoBankowe
Mamy kolejną wygraną w sprawie SKD 🔥
18 września 2026 r. Sąd Rejonowy w Złotoryi, w sprawie przeciwko Spółdzielcza Kasa Oszczędnościowo-Kredytowa im. Franciszka Stefczyka, zasądził na rzecz naszego klienta 20 820,80 zł wraz z odsetkami oraz kosztami procesu.
Sąd podzielił przedstawioną przez nas argumentację i uznał, że w sprawie zachodzą podstawy do zastosowania sankcji kredytu darmowego.
To kolejne rozstrzygnięcie, w którym sąd przyjmuje argumentację konsumenta dotyczącą naruszeń ustawy o kredycie konsumenckim.
Wyrok jest nieprawomocny. Sygn. akt I C 303/26.
Sektor bankowy chętnie sprowadziłby wyrok C-744/24 do „błędu w kalkulatorze”, który da się zamknąć prostą korektą i zwrotem części odsetek.
Rzeczywistość procesowa jest inna:
- To nie jest błąd rachunkowy, naliczanie odsetek od nieprzekazanego kapitału to złamanie unijnego standardu ochrony konsumenta.
- To naruszenie przedkontraktowe, ponieważ podanie nieprawidłowych parametrów kredytu zniekształciło informację o rzeczywistym koszcie pieniądza.
Ustawa o kredycie konsumenckim za naruszenia umowny przewiduje sankcje kredytu darmowego określoną w art. 45 u.k.k., a nie dobrowolny "rabat" na odsetkach.
Częściowy zwrat nie uzdrawia wadliwego wzorca umownego. Bank nie może jednostronnie zdecydować, że naprawi tylko ten fragment naruszenia, który jest dla niego wygodny.
#SKD #TSUE #KredytyGotówkowe
Sąd ma prawo oddalić powództwo o SKD. Ma prawo ocenić, że umowa była precyzyjna, a naruszenie nie miało miejsca.
Nie ma natomiast prawa oświadczyć na sali rozpraw, że "nie interesuje go" dorobek TSUE ani Sądu Najwyższego.
Ustawa o kredycie konsumenckim nie istnieje w próżni – to realizacja dyrektywy 2008/48/WE. Ignorowanie wykładni unijnej przy stosowaniu polskich przepisów to prosta droga do anarchii orzeczniczej. Zasada niezawisłości oznacza samodzielność w ocenie stanu faktycznego oraz chroni sędziego przed naciskami, a nie przed stosowaniem prawa.
Czy sąd może powiedzieć: „nie interesuje mnie TSUE”?
Ostatnio podczas rozprawy dotyczącej SKD usłyszałam od sądu, że nie interesują go ani orzeczenia TSUE, ani orzeczenia Sądu Najwyższego.
I właśnie takie stwierdzenie skłania mnie do szerszej refleksji – już nie tylko o SKD, ale o jakości stosowania prawa.
Niezawisłość sędziowska oznacza samodzielną ocenę sprawy. Nie oznacza jednak orzekania w oderwaniu od systemu prawnego, którego częścią jest prawo Unii Europejskiej.
W przypadku SKD ma to szczególne znaczenie. Ustawa o kredycie konsumenckim implementuje dyrektywę 2008/48/WE, a TSUE wielokrotnie wyjaśniał sposób rozumienia wynikających z niej obowiązków kredytodawców i praw konsumentów.
Sąd Najwyższy w uchwale III CZP 45/19 wskazywał na znaczenie wykładni prawa unijnego dokonanej przez TSUE dla późniejszego stosowania tych samych przepisów przez sądy krajowe.
Nie oznacza to, że każdy wyrok TSUE automatycznie przesądza o zastosowaniu SKD w konkretnej umowie.
Sąd może uznać, że dane orzeczenie nie znajduje zastosowania. Może inaczej ocenić stan faktyczny. Może nie podzielić argumentacji strony.
Ale powinien potrafić wyjaśnić dlaczego.
Jeżeli natomiast odpowiedzią na powoływane orzecznictwo jest stwierdzenie, że sądu ono „nie interesuje”, pojawia się pytanie znacznie poważniejsze niż wynik jednej sprawy:
jak konsument ma mieć zaufanie do jakości wymiaru sprawiedliwości, jeżeli zastosowanie wykładni prawa może zależeć od tego, czy konkretny sąd w ogóle chce się do niej odnieść?
Prawo konsumenta nie powinno wyglądać inaczej w zależności od sali rozpraw.
I właśnie dlatego kolejne orzeczenia, w których sądy szczegółowo odnoszą się do wykładni TSUE, są tak istotne. Pokazują, że można ocenić zarzuty konsumenta pozytywnie albo negatywnie, ale ocena powinna wynikać z prawa i argumentacji, a nie z pominięcia niewygodnego orzecznictwa.
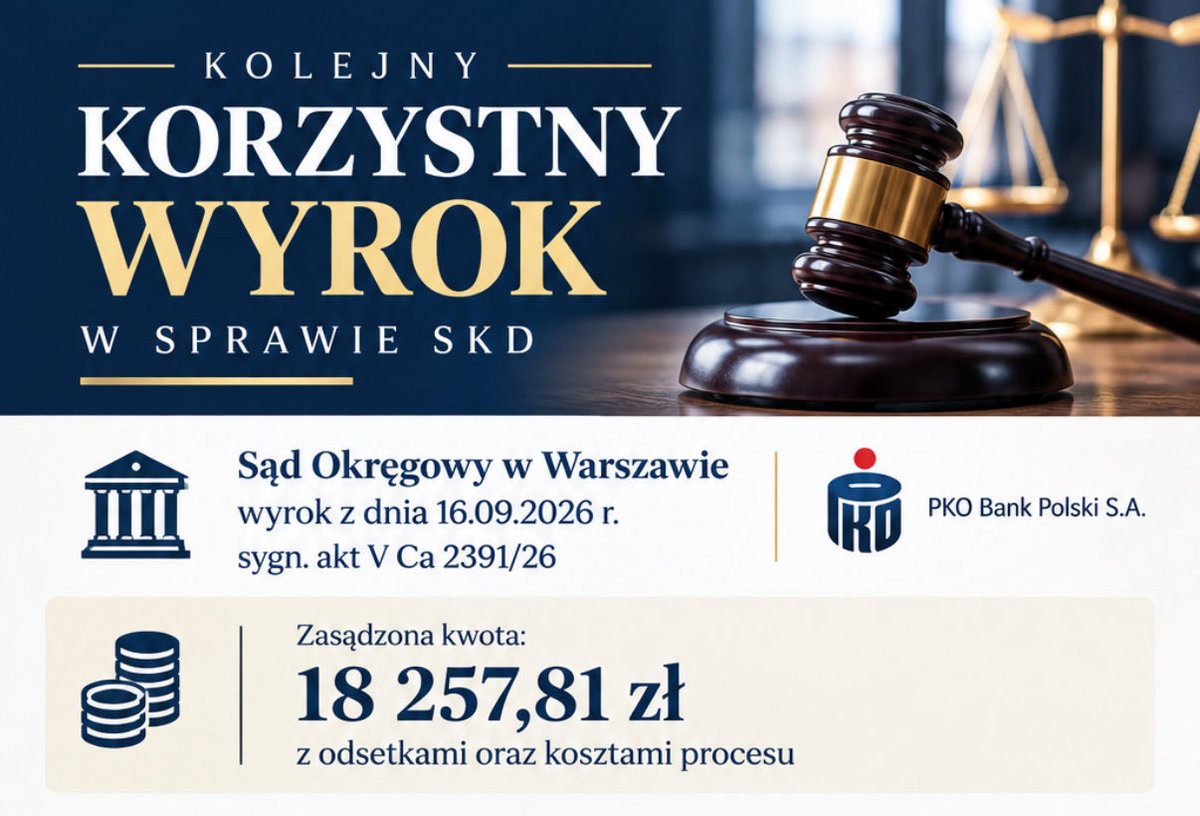
Wyrok Sądu Okręgowego w Warszawie z dnia 16.09.2026 r. (Sygn. akt V Ca 2391/26) świetnie pokazuje, co w praktyce oznacza wyrok TSUE w sprawie C-744/24.
Oddalona apelacja nie zakończyła sprawy. Wznowienie postępowania doprowadziło do zmiany wyroku i zasądzenia 18 257,81 zł z odsetkami na rzecz kredytobiorcy.
Uchybienia w obowiązkach informacyjnych banku to nie „drobne błędy”, jak próbuje przekonywać sektor bankowy. To twarda podstawa do Sankcji Kredytu Darmowego, co pokazują zapadające wyroki.
#SKD #TSUE
Dziś kolejny bardzo ważny PRAWOMOCNY wyrok w sprawie SKD. ⚖️
Sąd Okręgowy w Warszawie, V Ca 2391/26, wyrokiem z 16.09.2026 r. zmienił swoje wcześniejsze stanowisko w sprawie przeciwko PKO Bankowi Polskiemu S.A.
📌 W sprawie złożyliśmy skargę o wznowienie postępowania, wskazując na nieważność uprzednio przeprowadzonego postępowania, w którym Sąd oddalił naszą apelację.
📌 Po ponownym rozpoznaniu sprawy Sąd zmienił swoje wcześniejsze stanowisko i zasądził na rzecz Powoda 18 257,81 zł wraz z odsetkami oraz kosztami procesu.
📌 Co szczególnie istotne, Sąd uwzględnił najnowsze orzecznictwo TSUE, w tym wyrok C-744/24, i w pełni podzielił stanowisko strony powodowej dotyczące niedopełnienia przez bank obowiązków informacyjnych oraz możliwości zastosowania sankcji kredytu darmowego.👏🏻
#SKD #TSUE
PKO BP przegrywa w Tarnowie (I C 1204/24). Kredytobiorca odzyskuje 33 432,56 zł, a bank zostaje z czystym kapitałem, odsetkami dla klienta oraz kosztami procesu.
Naruszenie obowiązków informacyjnych to nie „drobne uchybienie” – to podstawa do tego, by kredyt stał się darmowy.
#SKD
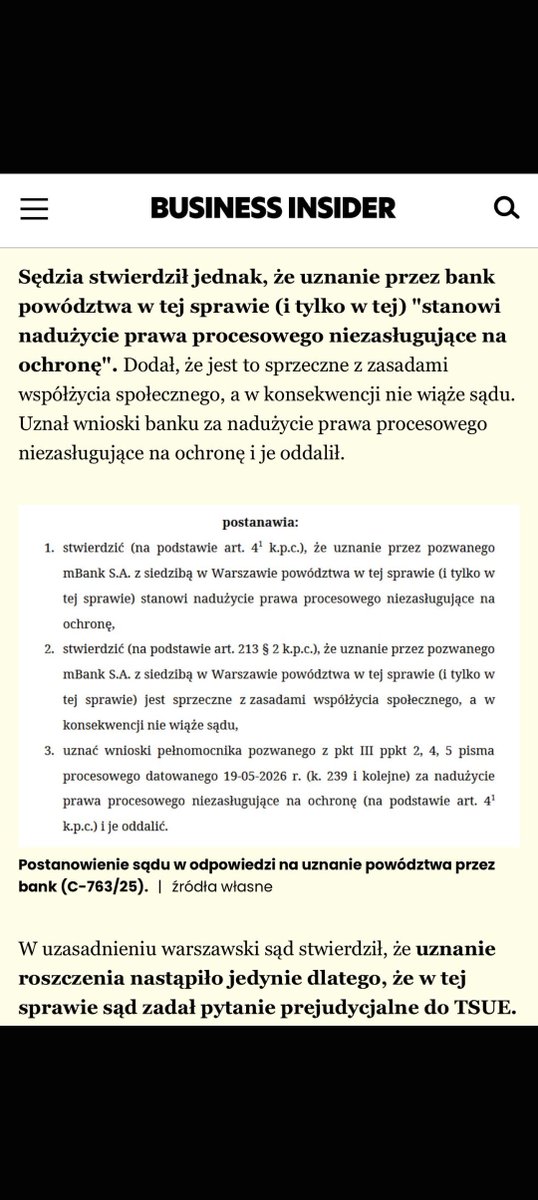
Gdy bank nagle uznaje powództwo tylko po to, by zablokować pytania do TSUE – sąd odpowiada odmową.
Sąd w sprawie C-763/25 przeciwko mBank S.A. uznał, że selektywne zaspokajanie roszczeń pod presją pytań prejudycjalnych stanowi nadużycie prawa procesowego (art. 4¹ k.p.c.) i nie zasługuje na ochronę.
To ostrzeżenie dla całego sektora finansowego: dążenie do bezprzedmiotowości sporu nie uchroni wadliwych umów przed oceną Trybunału Sprawiedliwości UE. Sądy zaczynają kłaść kres procesowemu cynizmowi.
Rzekomy spadek dynamiki pozwów to budowanie fałszywego obrazu sytuacji, który ignoruje podstawowe realia rynkowe.
Z niecierpliwością czekam na dane za cały rok 2026, uwzględniające skutki wyroku TSUE z 23 kwietnia 2026 r. w sprawie C-744/24.
Ponadto, gdyby banki rzeczywiście dążyły do porozumień, przedsądowe reklamacje konsumentów nie kończyłyby się masowymi, szablonowymi odmowami. Na tym etapie gotowość do ugodowego rozliczenia po prostu nie istnieje.
A gdzie po cichu pojawia się ta nagła „ugodowość” i uznawanie powództw? Przede wszystkim na sali sądowej, i to w sprawach, w których polskie sądy decydują się zadać pytania prejudycjalne do TSUE. Bank zaspokaja jednostkowe roszczenie nie z dobrej woli, ale po to, by doprowadzić do umorzenia sprawy i zablokować unijny wyrok dla całego portfela umów.
To nie przełom w relacjach z klientami, tylko chłodna kalkulacja i próba ucieczki przed wykładnią Trybunału Sprawiedliwości Unii Europejskiej.
Odmowa uwzględnienia SKD przed procesem to nie stanowisko prawne – to biznesowa kalkulacja ryzyka.
Dla pożyczkodawcy wypłata należności w sądzie (nawet z odsetkami i kosztami zastępstwa) to drobne w porównaniu z kosztami dobrowolnego rozliczenia całego portfela. Wypłata na etapie reklamacji dałaby sygnał rynkowi, na który sektor nie może sobie pozwolić.
Odmowna odpowiedź na reklamację ma jeden cel: zniechęcić. Postawa „spotkajmy się w sądzie” opiera się wyłącznie na założeniu, że większość po prostu odpuści.
CCD II nie wejdzie w terminie. Polska po raz kolejny nie zdąży z implementacją kluczowych regulacji dla rynku kredytów konsumenckich.
Sektor finansowy dostaje chwilę oddechu od nowych rygorów, a konsumenci – potwierdzenie, że o standardy muszą upominać się sami.
Gdy ustawodawca spóźnia się z prawem unijnym, lukę natychmiast wypełnia orzecznictwo sądowe. Zamiast nowych ram prawnych będziemy mieli po prostu więcej wyroków opartych na dotychczasowej ustawie.
Dla kredytobiorcy, któremu bank nagle uznał powództwo, sprawa jest wygrana, a pieniądze trafiają na konto.
Pytanie brzmi, co z tysiącami innych osób, które mają dokładnie tak samo skonstruowane umowy. Blokowanie rozstrzygnięcia TSUE poprzez jednostkowe ugody i uznania powództw to próba zatrzymania ujednolicenia linii orzeczniczej w Polsce.
Instytucje finansowe wolą płacić pojedynczym zdeterminowanym klientom, byle tylko nie dopuścić do ogłoszenia wyroku, który rozstrzygnie sprawę systemowo.
Dobrze, że Sądy nie akceptują tej praktyki banków.
Bardzo ważny głos. TSUE w sprawie C–565/12 uciął spekulacje o proporcjonalności sankcji w SKD. Jeśli bank narusza przepisy, musi liczyć się z dolegliwą karą.
Sankcja krajowa nie jest dolegliwa, jeśli bank i tak na umowie zarabia. Prawo ma odstraszać, a nie zapewniać bezpieczny zysk na wadliwym produkcie. Bez taryfy ulgowej.
W jakim przypadku TSUE uznał, że sankcja krajowa jest zbyt łagodna?
W wyroku C-565/12 (LCL Le Crédit Lyonnais) z 27.03.2014r. TSUE jasno wskazał, jak należy rozumieć art. 23 dyrektywy 2008/48.
Sankcja musi być skuteczna, proporcjonalna i odstraszająca.
Trybunał uznał, że sankcja nie jest wystarczająca, jeśli bank i tak odzyskuje znaczną część swojego wynagrodzenia w postaci odsetek.
To ten sam standard, o którym dzisiaj rozmawiamy w kontekście SKD. Środki ochrony konsumentów muszą być skuteczne i ostraszajace. Proporcjonalność nie może skutkować brakiem realnej możliwości egzekwowania przepisów dyrektywy.
Jeżeli sankcja nie jest dolegliwa, a w praktyce bank i tak na umowie zarabia, to nie jest sankcja w rozumieniu ar. 23 dyrektywy 2008/48.
Wyrok C-565/12 warto mieć w pamięci za każdym razem, kiedy słyszymy o rzekomym braku proporcjonalności SKD.
Grafika została wygenerowana przez Ai.
19 sierpnia Sąd Rejonowy w Kłodzku zasądził ponad 55 tys. zł, a dziś – 31 sierpnia – dokłada kolejne 67 tys. zł w sprawie o sygn. akt I C 514/26.
Łącznie ponad 122 tys. zł odzyskane dla konsumentów w jednym sądzie w ciągu kilkunastu dni.
Warto zwrócić uwagę na odsetki ustawowe za opóźnienie naliczane już od 19 grudnia 2024 roku – to konkretna, rosnąca z każdym miesiącem kwota.
Kolejne pozytywne rozstrzygnięcie pokazuje stabilność linii orzeczniczej. Sankcja kredytu darmowego działa, a skutki uchybienia przepisom w całości obciążają stronę, która ten wzorzec przygotowała.
8,5 tys. zł zasądzone w wyroku to tylko to, co widać na pierwszy rzut oka.
Sedno rozstrzygnięcia leży w usunięciu z harmonogramu 35 tys. zł przyszłego zysku. Bank musi prowadzić tę umowę przez kolejne 7 lat, nie mając prawa doliczyć do raty choćby złotówki marży czy prowizji.
Tak w praktyce kończy się stosowanie wadliwych wzorców – ustawa bezdyskusyjnie pozbawia kredytodawcę prawa do zarobku.
8 575,38 zł odzyskane zgodnie z prawomocnym wyrokiem. Ale to nie wszystko!
Pożyczka z 2023 r. na 96 miesięcy.
I instancja - przegrana.
Apelacja - wygrana.
9.07.2026 r. Sąd Okręgowy w Warszawie zmienił wyrok w całości i zasądził na rzecz klienta 8 575,38 zł + odsetki i koszty.
Po wyroku- bank wystawił nowy harmonogram.
Rata z ok. 1 470 zł spadła do 1 198,94 zł.
271 zł mniej co miesiąc.
Odsetki: 0,00 zł.
Przy 96-miesięcznej pożyczce to robi różnicę.
Według pierwotnych założeń do końca klient miał zapłacić jeszcze ok. 35 tys. zł odsetek.
Nie zapłaci.
Czyli 8,5 tys. zł odzyskane w sprawie + około 35 tys. zł, które zostaje w kieszeni klienta.
Łącznie około 44 tys. zł.
@SysloPawel
PKO BP, Alior Bank, Erste Bank – trzy różne instytucje, jeden dzień i trzy prawomocne wyroki reformatoryjne w warszawskim Sądzie Okręgowym.
Całkowite obciążenie banków kosztami procesu za obie instancje oraz zasądzenie roszczeń wraz z odsetkami ustawowymi dobitnie obrazuje finansowe ryzyko dalszego procesowania się przy ukształtowanej linii orzeczniczej.
Sąd odwoławczy konsekwentnie eliminuje nieprawidłowe konstrukcje umowne, a prawnym skutkiem naruszenia obowiązków z dyrektywy 2008/48/WE pozostaje definitywna utrata prawa do jakiegokolwiek zysku z umowy.
3 Wygrane w Sądzie Okręgowym w Warszawie jednego dnia!
Dziś (27.08.2026) V Wydział Cywilny Odwoławczy:
1. zmienił wyrok I instancji i zasądził od banku PKO BP S.A. na rzecz naszego Klienta kwotę 15 922,17 zł z odsetkami - sygn. akt V Ca 987/26
2. zmienił wyrok I instancji i zasądził od banku Alior Bank S.A. na rzecz naszego Klienta kwotę 46 508,46 zł wraz z odsetkami - sygn. akt V Ca 1721/26
3. zmienił wyrok I instancji i zasądził od banku Erste Bank 15154, 26 zł wraz z odsetkami - sygn. akt V Ca 1901/26
Za każdym razem bank został w całości obciążony kosztami procesu za obie instancje.
Walczymy do końca! 💪