💼 Ayudo a personas y a empresas a invertir con inteligencia
🧭Asesoría, mentoría y educación financiera
📚 Autor de El Inversor de Bolsillo
📜 Mat. N° 1483 AP
🎙️📊 Entrevista de Buffett hoy en CNBC, ideas clave:
📉 Mercado
“Esto no es nada”
→ Le interesan caídas mucho más fuertes (recuerda las 3 veces que $BRK cayó >50%)
💰 Liquidez
“Si hay una gran caída, desplegaremos capital”.
🧠 Filosofía
“No tengo ni idea de lo que hará el mercado”
“Sí creo que tengo una idea razonable de lo que vale un negocio”
🎯 Cómo invertir de verdad:
“Si simplemente compras un grupo de acciones y lo mantienes 50 años… te irá bien”
→ Hace una crítica directa al “casino” en el que se ha convertido el mercado.
🍏 Sobre Apple
“La vendí demasiado pronto… pero la compré aún antes”
→ sigue siendo su mayor posición (>100.000 M$ generados)
→ No descarta comprar más si cae lo suficiente, “pero no en este mercado”.
🏢 Día a día
Sigue yendo a la oficina cada día con cerca de 100 años.
→ pero admite que “ya no hace casi nada”
→ dice que su sucesor gestiona mejor.
💵 Fed
Su foco: estabilidad del sistema y del dólar
→ “Lo que siempre me preocuparía es que eres la moneda de reserva del mundo”
→ crítico con aceptar un 2% de inflación (preferiría 0%)
⚠️🌍 Irán / riesgo nuclear
“Será más difícil si Irán tiene la bomba que si no la tiene”
💡 Idea final
El mayor riesgo no es el mercado…
es que “algo acabe pasando” con las armas nucleares.
Grande Buffett, como siempre 👏
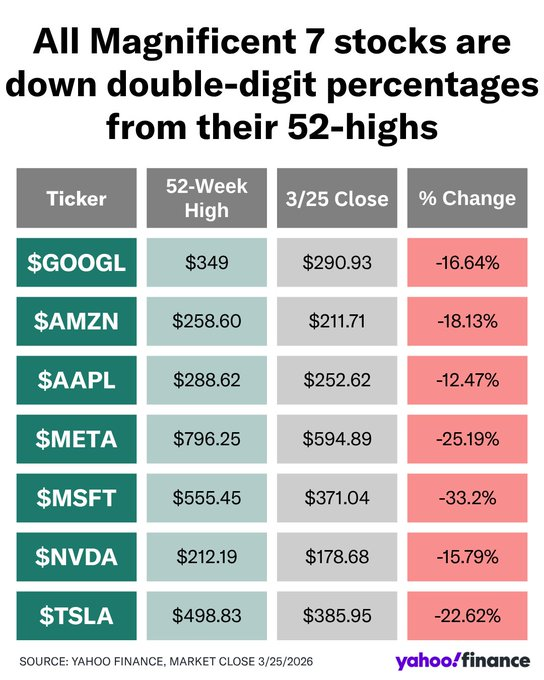
Sigue el hot sale en las 7 Magníficas $MAGS
$META hoy baja 5.5% y quedó cotizando a 19x ganancias 2026E, despúes de anunciar recorte de estructura y crecimiento de revenue para este año por encima de los consensos.
$MSFT volvió a los valores que tenía en Noviembre del 2023 con un Forward P/E de 22x.
$NVDA superó todas las estimaciones y continúa lateralizando hace 8 meses. Opera a 21.5x ganancias creciendo al 65%.
$TSLA en los valores que tenía cuando Elon Musk hizo la compra de insider mas grande en Septiembre del año pasado, por USD 1.000 millones.
Dentro de unos meses, cuando los miedos de la guerra y de la IA se disipen, pienso va a ser anecdótico recordar las valuaciones realmente bajas que convalidó el mercado de las empresas de alta calidad que siguen invirtiendo para crecer.
Yo soy una persona que se basa en los fundamentos para comprar una acción pero no dejo de mirar las oportunidades que da el mercado. Cuando NU estaba en 18 dólares muchos respetados analistas hablaban de las maravillas de NU, pero hay que ser pacientes para comprar. Yo en mis 40 años de mercado bursátil he ido forjando frases que si bien pueden ser obvias, son efectivas. Una de mis frases favoritas es “ siempre después de una buena noticia tendrás una buena oportunidad de compra”
Con todas las permanentes noticias positivas sobre NU sobre su crecimiento en clientes permanentes, ahora tienes una nueva oportunidad pero a un precio más conveniente. En particular hay que ver las próximas ruedas si no baja de 13.50 será compra y si llega a bajar de 13,50 , entonces podrás comprar en 12-12.50 y ahí no lo dudes.
Update de $VIST de los amigos de @ProficioInvest
▪️Elevan PT de USD 79 a USD 96.
▪️Estiman EBITDA de USD 2.8B para este año y USD 3B para 2027 con producción total que saltará de 115K boe/d a 207K el año próximo, incluyendo Equinor, con 96 pozos conectados.
▪️Mantienen Capex de USD 1.6B para 2026 y 2027.
El target de 96 dólares por acción implica 4x EV/EBITDA 2027E.
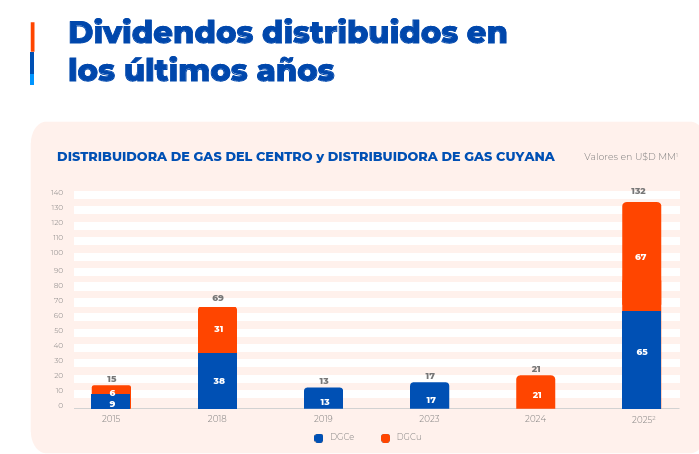
$DGCE y $DGCU distribuyeron un total de USD 132M en 2025 en concepto de dividendos en efectivo.
Su controlante $ECOG repartió USD 98M.
El haberse casi normalizado gran parte del atraso tarifario acumulado durante tanto tiempo permitió que estas Distribuidoras de gas retomen el plan de pago periódico de dividendos donde hacia adelante prácticamente toda la utilidad neta del ejercicio se pueda repartir año a año.
$ECOG a USD 2.10 por acción opera debajo de 4x EV/EBITDA generando un ROIC del 19.6% y ROE del 21.7%. Es la distribuidora de gas con los mejores márgenes del mercado y que cuenta además con chances de expansión en cantidad de nuevos usuarios.
Es también la que quedó con el mayor nivel de cash en relación a su market cap, al cierre del 2025 es del 14%.
Volveremos a ver interesantes dividendos este año.
A partir del lunes ingresará al Merval con lo cual será mas atractiva para diversos FCI que por normativa tenían impedido comprarla.
También durante este año deberíamos ver la aprobación final de la extensión de la licencia de distribución por 20 años, hasta el 2047. Eso también ayudará a mejorar los múltiplos de valuación.
La Ciudad Industrial Ras Laffan de QatarEnergy, al norte de Doha, principal sitio de Qatar para la producción de gas natural licuado y gas a líquido, así como la terminal de exportación de GNL más grande del mundo, ha sido fuertemente atacada esta noche por misiles balísticos disparados por Irán.
QatarEnergy informa de daños extensos en el sitio y varias instalaciones.
Los países de India, Paquistán, China y Corea del Sur son los más damnificados por este tema.
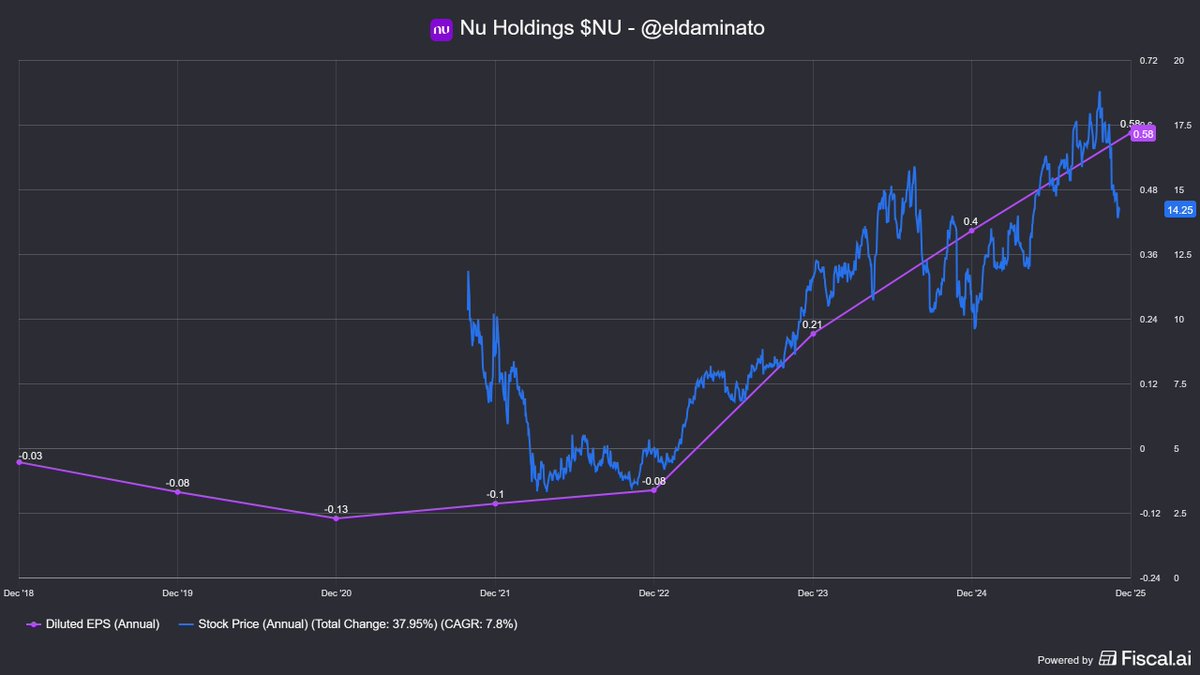
Este es uno de los cuadros que mas me gusta mirar para analizar la evolución de la cotización respecto al valor del negocio.
A veces el mercado se adelanta. Otras veces se asusta y castiga en exceso empresas de calidad que siguen creciendo a doble dígito.
Pero al final del día el precio de una acción correlaciona bastante bien con cómo evoluciona ese negocio. Si se deteriora, el precio toma nota. Si se expande, también. A veces lo hace antes. Otras, despúes. No siempre van de la mano. Pero esas distorsiones -si el análisis es el adecuado y nos alejamos del ruido de corto plazo- suelen ser oportunidades.
Hace casi un año atrás $NU costaba 10 dólares. Me parecía que el mercado se había pasado 3 pueblos con la corrección. Pocos días despúes con el sell off global de tarifas llegó a tocar 9 dólares. Pero el negocio contaba otra historia: se seguía expandiendo.
$NU terminó el año 2025 ganando $ 0.59 por acción con un crecimiento del 45% interanual y generando un ROE del 30%.
La cotización tomó nota y marcó ATH a fines de Enero en casi 19 dólares, mas que duplicando aquellos mínimos de un año atrás. Desde ahí corrigió 26% y lleva una baja del 16% YTD, pero el negocio sigue muy sólido.
Se espera que gane $ 0.85 por acción este año y $ 1.10 el año próximo. Eso implica que este año crecerá su EPS otro 45% y +30% el año siguiente, con ROE en la zona del 30%.
A $ 14 opera a 16.5x ganancias 2026E y 12.3x 2027E en plena expansión y sin contar el potencial de $NU en Estados Unidos. Es un PEG menor a 0.4x. A Peter Lynch se le haría agua la boca.
Veremos en 6-12-18 meses cómo continúa ejecutando el management. Si los resultados son en línea o superiores a esas estimaciones, la cotización seguramente también tomará nota. Mis 2 centavos.
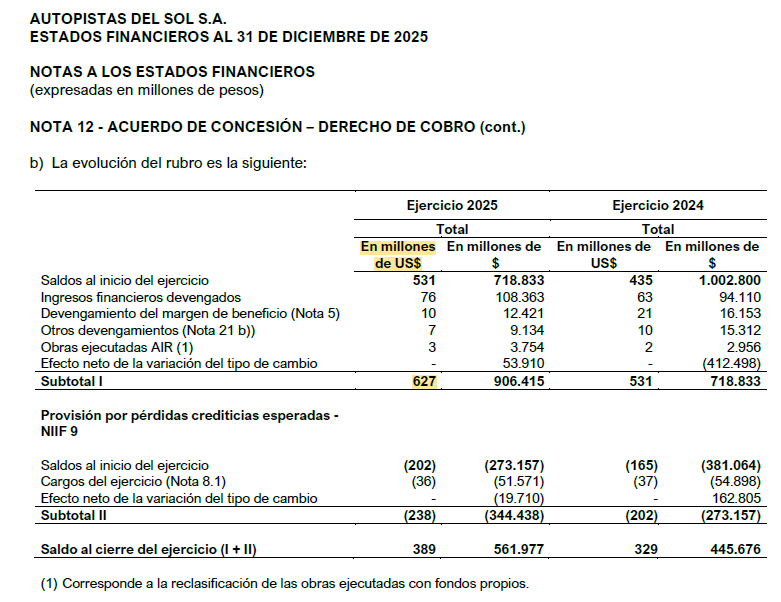
$AUSO cerró el año 2025 informando un derecho a cobro de su contrato de concesión por USD 627 millones. En todo ese año tuvo cero aumento de tarifa.
Recién a partir de este mes de marzo rige nuevo cuadro tarifario con incremento promedio del 44%.
A USD 2.5 por acción hoy su market cap es de USD 221 millones.
Pero la compañía tiene USD 28M en cash sin deuda financiera.
Quiere decir que su EV es de USD 193M.
O sea digamos $AUSO cotiza al 31% de su real derecho a cobro, con contrato vigente hasta fin del 2030 y con el reciente fallo de la justicia Argentina reconociendo legímito al contrato sin perjuicio al Estado Nacional.
Traducido: el derecho a cobro real + la caja equivalen a unos USD 7.40, pero cuesta USD 2.50.
Sigo pensando que -ajustado por riesgo- es el activo local mas barato del mercado. Mis dos centavos. Seguimos long.
Es cosa seria el volumen en $ECOG. Tan solo 12 días después establece un nuevo récord histórico en monto operado.
Termina la rueda operando $3.327.012.165, unos 1.062.827 nominales. TREMENDO volumen.
En mi opinión sigue habiendo venta por parte del JPM por $CEPU. Se ven muchas órdenes de venta de 20/30 y hasta incluso 320k nominales. Lo importante es que está encontrando demanda.
Quinta empresa Argentina más operada después de $YPF $GGAL $PAM $VALO.
Presentó sus resultados $ECOG.
Cito el posteo de @tealdif porque resume muy bien los resultados de Ecogas.
Lo que agregaría es que el EPS(ganancia por acción) está calculado en base al promedio ponderado de acciones ordinarias en circulación durante el ejercicio. Si tomamos las acciones al cierre sin tener en cuenta las propias en cartera, el EPS es de $374.42, lo que la deja cotizando a un PER de 8.2X y no 7X como había anunciado ayer.
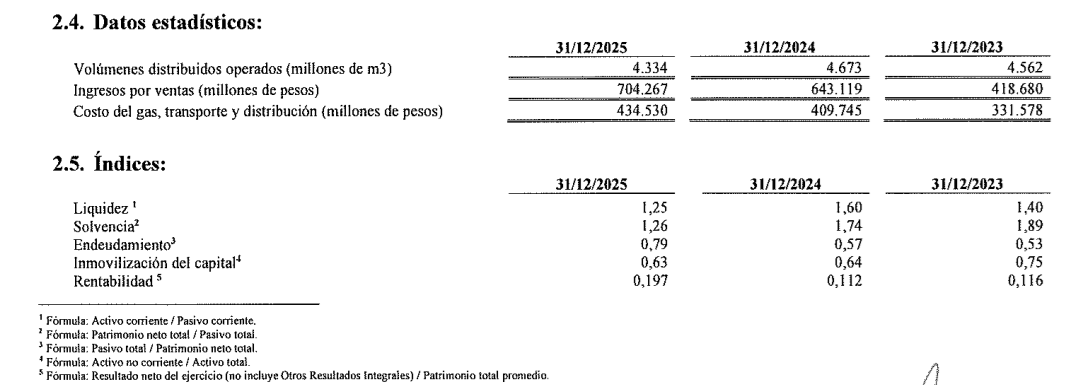
El volumen distribuido cae un 7,2%, no encontre mención alguna al respecto.
Dejo además los distintos índices que informa la compañía de liquidez, solvencia, endeudamiento,inmovilización del capital y rentabilidad.
En el primer comentario dejo el famoso cuadrito de @0800nacho(genio). Del mismo podemos ver que Ecogas posee:
-Mejor margen bruto del sector(38%).
-Mejor margen operativo(21%).
-En cuanto al EBITDA ajustado, también es el mejor(26%).
-Además es la empresa del sector con mayor caja con respecto a su market cap(14%).
-Posee un P/Valor libro un 30% más alto que $METR y un 13% mayor al de $GBAN. Pero el ROE de ese Patrimonio Neto es un 50% mayor que el de $METR y más del doble que el de $GBAN.
Muy sólida Ecogas. Mi segunda posición.
Entro el completo de $ECOG nomás.
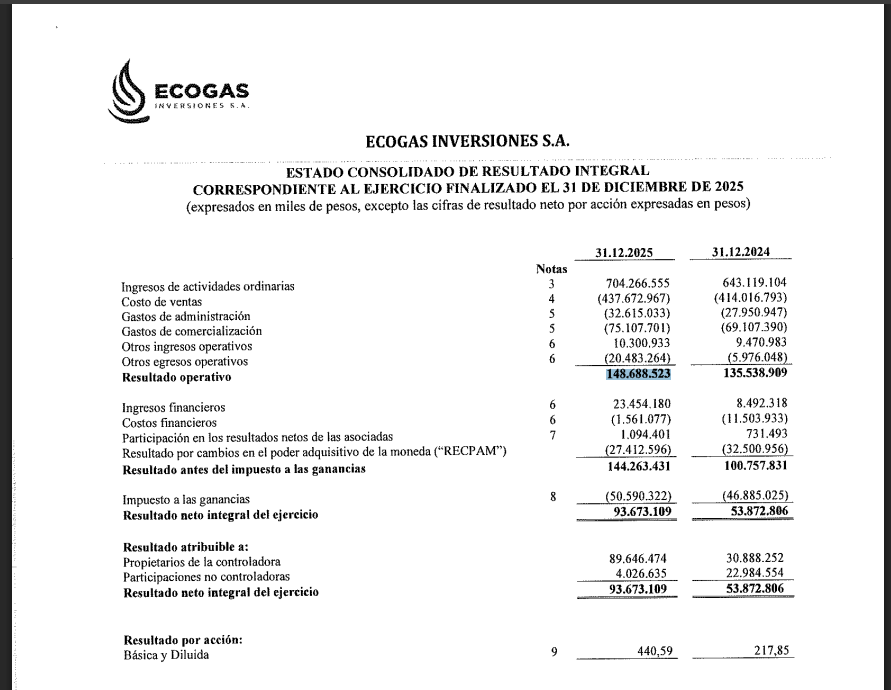
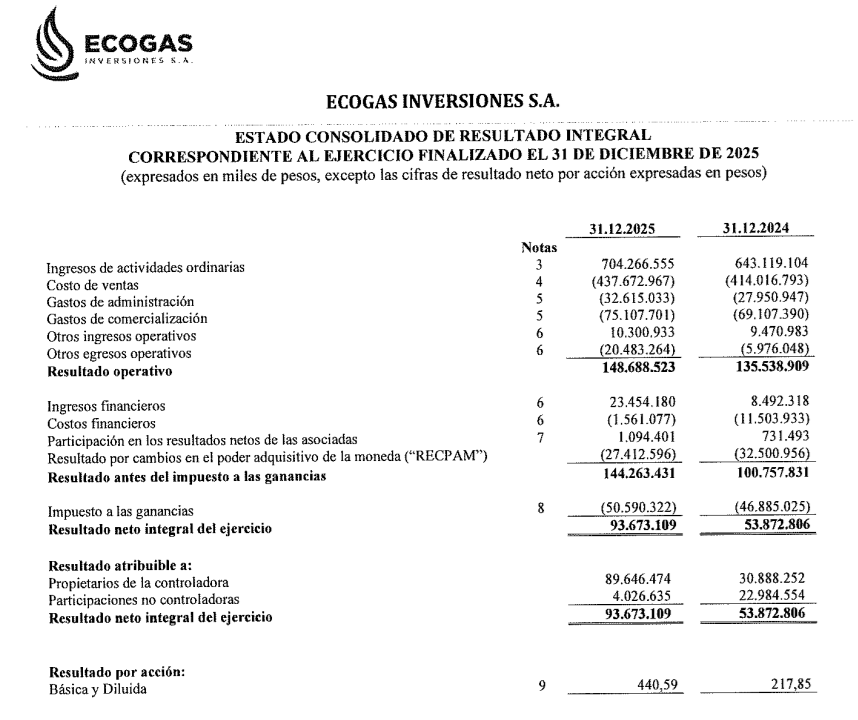
La empresa cerró 2025 con ingresos de $704.266M (+9,5% YoY), resultado operativo de $148.688M y una utilidad neta de $93.673M que prácticamente duplicó la del año anterior ($53.872M en 2024).
El negocio core sigue sólido. Las tarifas de distribución tuvieron recomposición sostenida vía la Revisión Quinquenal de Tarifas (RQT), lo que permite mejorar márgenes en un contexto inflacionario del 31,5% anual.
Al ser una compañía limpia de deuda financiera y con caja bien administrada (caja & equiv. suman $107.305MM), los costos financieros colapsaron de $11.500M a $1.500M, y los ingresos financieros casi se triplicaron hasta alcanzar los $23.454M.
El EPS pasó de $217 a $440 — más del doble en un año
Cotiza en un P/E de 6.95x y un EV/EBITDA de 3.6x.
Para una utility regulada, sin deuda, con tarifas en recomposición y flujo predecible es barato. Muy barato.
Si el múltiplo EV/EBITDA se expande a apenas 5x — que es el promedio del sector — el precio implícito sería cercano a $4.300 por acción, un upside de ~40% desde el precio actual, sin asumir ninguna mejora en el EBITDA. Y el EBITDA del próximo ejercicio, con la RQT a año completo, debería ser materialmente mayor.
Seguimos LONG acá.
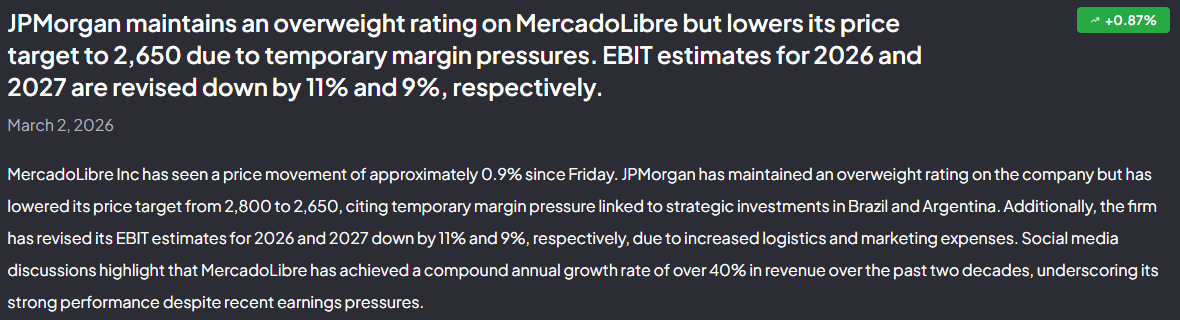
Hoy JP Morgan hizo downgrade de $MELI a neutral y redujo PT a $ 2100 desde $ 2650, con la cotización en $ 1740.
Los motivos:
-Mas competencia en Brasil por parte de Shopee.
-Altos niveles de inversión de $MELI que ponen presión en los márgenes.
-Redujeron estimaciones de márgenes de largo plazo al 14% y esperan ganancia operativa del 2026 que sea menor al consenso.
Debajo les recuerdo lo que decía JP Morgan sobre $MELI hace apenas 10 días atrás donde se mantenía OW con PT de $ 2650 (50% por encima del precio de la acción) visualizando presión temporal en los márgenes, tal como resaltan ahora.
En el medio no hubo presentación de resultados y/o eventos relevantes que afecten al negocio.
Cada uno sabrá que hacer.
Este servidor volverá a incrementar posición.
$ECOG $METR $CGPA $GBAN
Distribuidoras de Gas
Ya con el balance de las cuatro distribuidoras podemos comparar el 2025.
En generación de caja: $ECOG $GBAN
En caja / mk cap: $GBAN $ECOG
En ROE: $ECOG $METR ( $GBAN el resultado neto había que normalizarlo; siguen metiendo recuperos de PP&E)
En P/BV: $GBAN $METR
En P/E: $GBAN $ECOG
En EV/EBITDA $ECOG $GBAN
En DY: $ECOG $GBAN
Claramente $ECOG y $GBAN
En lo personal me gusta más $ECOG y sigo long también por aquí
#A3
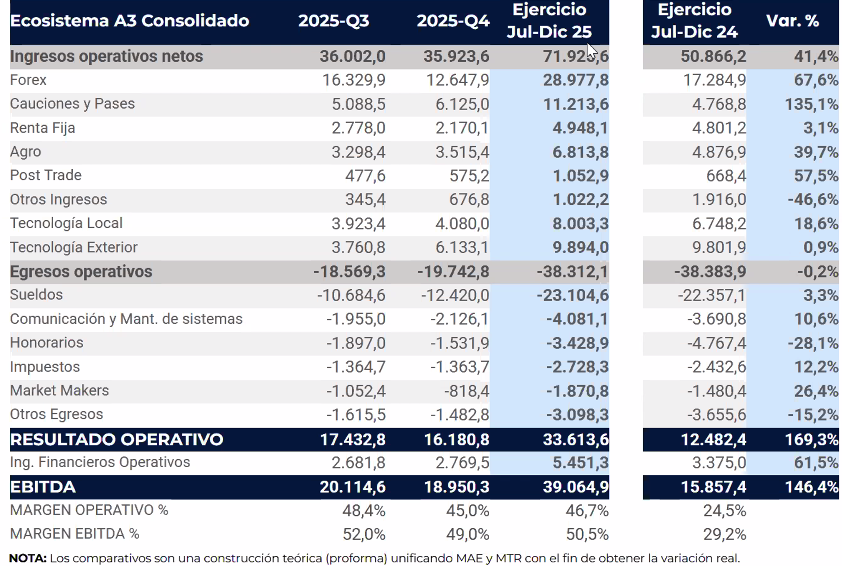
Muy bien el trimestre y el ejercicio irregular de seis meses. Se noto la caída en Forex, algo que era mas que esperable.
Lindo crecimiento en tecnología y causiones y pases.
Los ingresos crecieron 41% vs. 6 meses pro-forma 2024 con gastos operativos que se mantuvieron flat: ayuda mucho que el FX corra por debajo de la infla ya que muchos de los ingresos están dolarizados.
Cierra el ejercicio de 6 meses con un EBITDA de USD 40 MM +146% en el compartivo de 6 meses pro-forma 2024. Con un margen de 50%.
Tiene USD 170 MM en caja; cerca del 30% del Market Cap. Va a repartir $122 por acción de dividendos en abril: ~un 4,5% de DY.
A los valores actuales cotiza un EV/EBITDA 2026 de 5,2x
Linda cash cow
$MELI lleva una caída del 13.5% YTD y del 34% desde su ATH del año pasado, en parte arrastrada por la corrección del Nasdaq 100 $QQQ y posiblemente en mayor medida por la preocupación del mercado por la compresión de márgenes en los últimos trimestres.
Repasemos algunos datos trimestrales:
-En el 1Q25 generó margen operativo del 12.9% y margen neto del 8.3%.
-En el 2Q25 se redujeron a 12.2% y 7.7%
-En el 3Q25 se redujeron a 9.8% y 5.7%
-En el 4Q25 mejoraron a 10.1% y 6.4%
-A fines del 2024 el margen neto llegó a ser del 10.5%
El negocio sigue creciendo a doble dígito en todas sus líneas y tiene el foco en seguir creciendo revenue por encima del 30% interanual. Un problema es que parte de ese crecimiento se está logrando sacrificando márgenes. Márgenes comprimieron por mayor competencia, por mas descuentos/promociones en free shipping, por mas inversiones, mas impuestos, mas provisiones por aumento de préstamos, etc.
La empresa sobre ese punto resalta que siguen mirando a largo plazo para agregar valor a pesar de la compresión de márgenes en la foto:
"We are conscious that the early-stage nature of these strategic investments puts pressure on our income from operations margin in the short term. These investments are driving tremendous growth and helping us to strengthen our leadership position across our markets. We are confident that as all of these initiatives scale, their profitability will mature while reinforcing our competitive advantages and deepening our relationships with users across the platform"
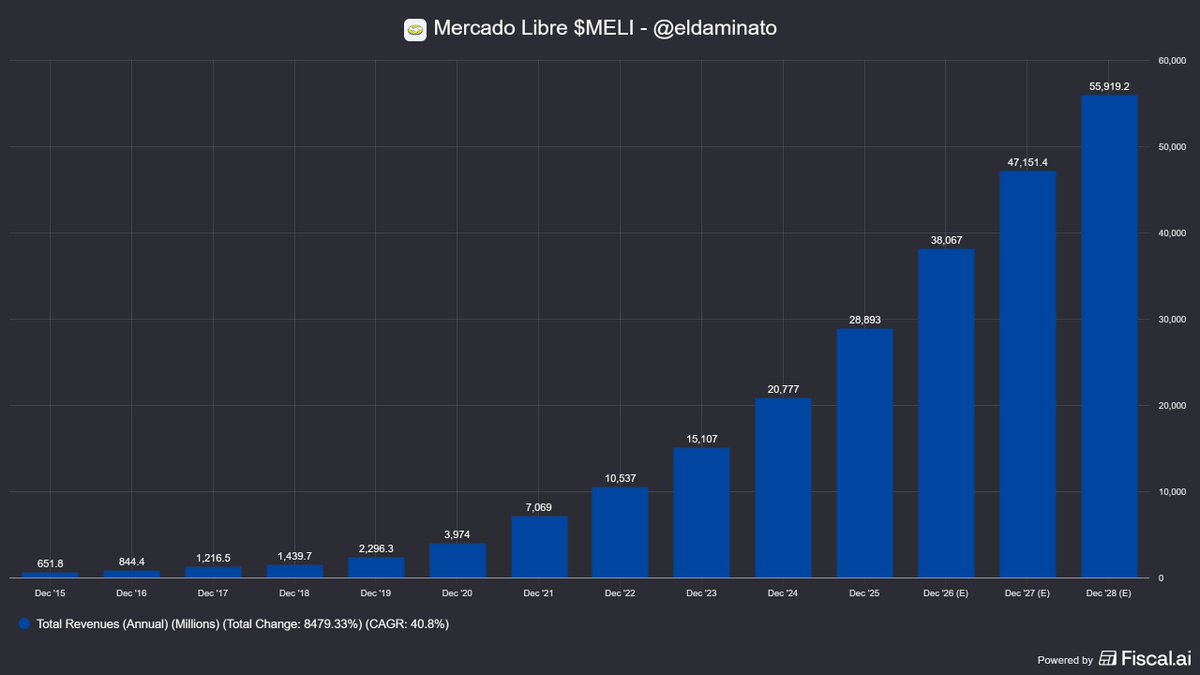
$MELI cerró en Diciembre su ejercicio fiscal del 2025 con revenue neto de USD 28.9B.
Se estima que en 2026 su revenue crezca +31% a USD 38B. Que luego crezca 24% a USD 47.1B en 2027 y +18.9% en 2028 a USD 55.9B.
Tomemos como válidas esas premisas, mas allá que en lo personal las considero muy conservadoras.
Hagamos el siguiente ejercicio. Asumamos que $MELI en 2028 logra un margen neto del 10% son USD 5.59B de ganancia neta o $ 110.9 de EPS.
A un múltiplo P/E 2028E de 25x => USD 2.772 por acción, lo que implica un CAGR a 3 años y medio del 14.2%.
A un múltiplo de 30x => USD 3.327 por acción, lo que implica un CAGR a 3 años y medio del 20.3%.
Esto no es una valuación sinó simplemente una pequeña guía que puede servir como pequeño márgen de seguridad con el objetivo de ayudarnos a poner un marco de referencia de cómo podría irle al negocio en un horizonte mas largo de tiempo, con pautas de crecimiento y rentabilidad conservadoras, donde la compañía por su track récord tiene grandes chances de crecer por encima de los consensos y luego ir en busca de mejorar sus niveles de rentabilidad (como ya hizo antes) con el negocio mas maduro.
Si eso sucede, dentro de 3 años es probable que $MELI tenga un ecosistema mucho mas fortalecido, con mas clientes activos y con ingresos anuales del doble de los que generó el año pasado.
🇦🇷💰TGS anunció en Nueva York la mayor inversión en líquidos de gas natural en la historia argentina: US$3.000 millones y obras de Neuquén a Bahía Blanca
👉🏻 Prevé la creación de 4.000 puestos de trabajo directos y 15.000 empleos indirectos, y generará exportaciones por US$1200 millones anuales