@AvukatBelcin@grok@alicevenresmi Avukat hanım nedensiz bir şekilde grokla yazışmalarına baktım. Sen groku anlamadın Grok da seni. Trumpın sosyal medyada yazılı olarak veren binlerce hesap var. Grok oralarda yazılanlar ile trumpın konuştu��u yer zaman vs eşleştirmiş ve sunmuş. Bunda anlaşılmayacak bir şey yok
@flavioyum@gulistankilick Her yerden mutlaka bir parazit çıkmalı mıdır? Yasa çıksın kim ön ayak olursa olsun. Sen yararlanırsan o maaşı yeme fakir fukaraya dağıt
@EmadDernegi@tivi6medya Bu televizyon kanalını ilk kez görüyorum. İyi hoş nerde bir destek varsa görülmeli. Ama anlamadığım şu; 3. en çok milletvekili sayısı olan dem parti yasa teklifi veriyor. Dernek olarak hiçbir yerde paylaşmamışsınız. Yoksa paylaştınız da ben mi görmedim
@ajansmuhbir1923 Yorumlara baktım. Ne kadar sözde milliyetçi şakşakçı var. Tabi "Hukuka, ahlaka, mesleğin onuruna ve kurallarına uygun davranacağıma namusum ve vicdanım üzerine and içerim." diye yemin edenler hiçbir hukuki delil olmadan ve AİHM kararına karşı birni peşinen suçluyorsa cemaati s.çr
Ben bir nörologum:
Dilini 40 saniye boyunca dışarı çıkarmak, kortizolu herhangi bir hap veya nefes egzersizinden **daha hızlı** düşürür..!
Vücut gerginliği ile boyun ve stres seviyesi arasında gerçek bir ilişki vardır (bu yöntemi aklında tut):
1. Boynunuz, vücudunuzun sürekli gerginlik durumunda kalmasının en önemli nedenlerinden biri olabilir..
Kredi Kartı başvurum reddedildi , Kredi Skorum düşük diyenler!
BANKACIDAN ALTIN DEĞERİNDE ÖNERİ!
İlk olarak KKB ( Findeks Puanını) toparlamalıyız. Yükseltebilmek için sistemde olunmalı kredili ürün kullanılmalıdır. Bununla birlikte düzenli ödeme de yaparak kredi kartı alınabilir. Peki kredili ürünü nasıl kullanacağız? Bankalar size normal kredi kartı vermiyorsa , TEMİNATLI kredi kartı alın. 😎 Peki bu ne demek ? Kredi kartı almak karşılığında bankaya bir teminat veriyorsunuz. Varsayalım ; bu 10 bin TL’lik bir kredi kartı olsun bunun karşılığında banka sizden %10 fazlası olan 11 bin TL tutarı bloke ediyor. Size 10 bin TL limitli kredi kartı veriyor. Burda limite takılmayın amaç sisteme girip düzenli ödemeler yapıp KKB puanını yükseltmektir. (Blokeye verdiğiniz parayı vadeli mevduatta ya da katılım hassasiyeti olanlar için katılım hesaplarında değerlendirebilirsiniz. (Boşta paranız durmasın. 💸) Amacınız, kartı düzenli kullanıp zamanında ödemeler yaparak 5-6 ay sonra puanı yükseltmek olmalıdır.
Yazımı faydalı bulduysanız RT yapıp daha çok kişiye ulaşmasını sağlayabilirsiniz.
Sizin KKB puanınız ne durumda? Kart almakta zorlanıyor musunuz? Yorumlarda belirtelim!
Örnek olsun diye bir bankanın teminatlı kredi kartı linkini bırakıyorum ; ( İŞBİRLİĞİ DEĞİLDİR)
https://t.co/dE9oVq5Drk
@birikim_defteri Türkiye sigorta hissesi almak bana da mantıklı geliyor. Uzun vadede bu hisseyle ilgili ne düşünüyorsun. Ayrıca sigorta hisseleri mi daha mantıklı banka hisseleri mi
TOKİ ödemeleri konusunda en çok gelen soru:
“Aylık taksitleri daha yüksek tutup borcu daha erken bitirebilir miyiz?”
Evet. Toki Ocak ve Temmuz aylarında zam yansımadan ara ödeme yapma imkanı sunuyor. 6 ayda bir zam gelen, tutarı belirsiz bir borcu erkenden bitirmek maddi olarak büyük bir avantaj sağlar.
Ben de “daha fazla avantaj sağlanabilir mi?” diye merak edip bir hesap yaptım.
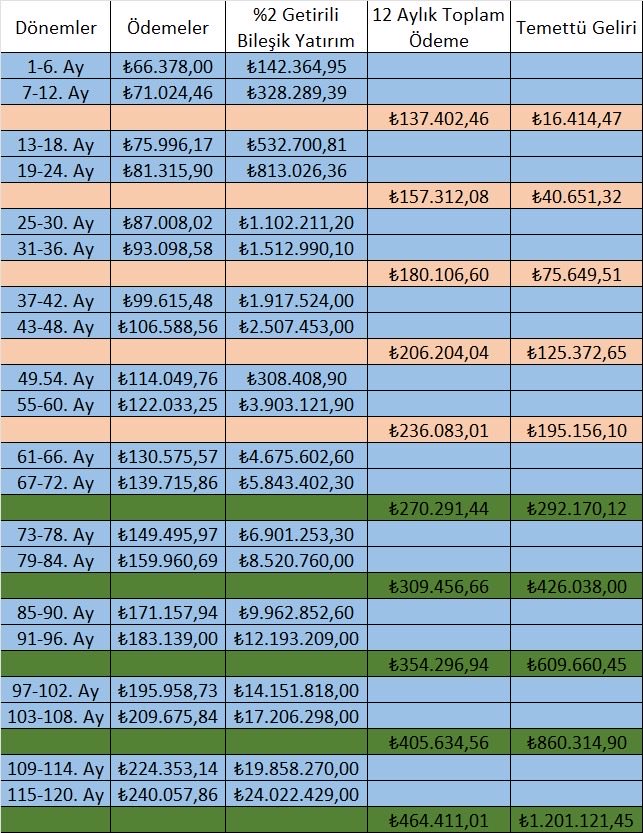
Bu hesaplamada 6 aylık artış oranını %7 olarak baz aldım.
İstanbul için üst gelir sınırı 145.000₺. Bu gelire sahip birisi, 11.063₺ olan en yüksek ödeme şartında üç taksit ödeyebilecek potansiyele büyük ihtimalle sahip olabilir.
Şimdi farklı bir senaryo düşünelim:
Bu kişi ara ödeme yaparak 6 ayda 18 aylık taksit tutarı ,yani aylık 3 taksite denk geliyor, ödemek yerine taksitlerini stabil bir şekilde ödesin.
Kalan 2 taksitlik tutarı ,yani 22.126₺’yi, aylık ortalama %2 getiri ve yıllık %5 pasif gelir (temettü) sağlayan bir enstrümana yatırsın.
Ayrıca her artış döneminde yatırım tutarını da aynı oranda, yani %7 artırmaya devam etsin.
Yani kişi 6 ayda bir artan borç ödemesine paralel şekilde yatırımını da artırıyor.
Bu yatırım aylık %2 bileşik getiriyle büyürken, her yıl sonunda elde ettiği %5 temettü gelirini tekrar portföyüne ekliyor.
Bu sistem 6. yılanda o yıl kazandığı %5 temettü geliri, o yıl ödeyeceği tüm taksitleri karşılayabilir hale geliyor.
Yani başlangıçta 3 taksit ödeyerek 80 ayda bitirebileceği borcu, sadece 1 taksit ödeyip kalan tutarı yatırıma yönlendirerek 60 aydan sonra kendisini ödeyebilecek duruma geliyor.
6.yıldan sonra kişi artık cebinden ödeme yapmadan, yatırımlarının getirileriyle borcunu ödemeye devam edebiliyor.
Üstelik yatırım yapmayı da sürdürürse, kalan borcu çok daha kısa sürede kapatabilecek hale geliyor.
Bu yatırımı temettü geri yatırma özelliğiyle Midas üzerinden komisyonsuz bir şekilde yapmak mümkün.
Sonuç olarak:
Bu yaklaşım sadece borcu erken bitirme hedefiyle değil, uzun vadede finansal özgürlüğü destekleyen bir stratejiyle hareket etmeyi sağlıyor.
Sizin böyle bir imkanınız olsa, hangi yolu tercih ederdiniz?
👉 Borcu erkenden bitirmek mi?
👉 Yoksa yatırımlarınızın sizin yerinize borcu ödemesini izlemek mi?
Bankaların en sevdiği para, senin boşta duran paran. Çünkü banka o paradan para kazanır.
Artık birçoğumuz bu bilinçteyiz ve bankadan önce paramızı çalıştırarak kazancı kendimiz elde ediyoruz.
Ödemelerimiz gelene kadar PPF’te paramızı değerlendirerek, belki de bir faturamızı bedavaya getirme imkânı buluyoruz.
Ancak hâlâ her #PPF paylaşımının altında onlarca soru görüyorum. Bu yüzden en sık sorulanları bir araya getirip toplu bir cevap hazırladım. Bu twitin altına gelen soruları da elimden geldiğince cevaplayacağım.
Soru: Nereden alabilirim?
Cevap: Para Piyasası Fonları (kısaca #PPF), hisse senedi hesabınızın bulunduğu bankalardan veya aracı kurumlardan alınabilir.
Soru: Riski var mı?
Cevap: PPF’ler, risk seviyesi en düşük fonlardır. Faiz, bono ve tahvil gibi sabit getirili enstrümanlara yatırım yaptıkları için neredeyse risksiz sayılırlar.
Soru: Paramı istediğim zaman çekebilir miyim?
Cevap: Evet. Valör süreleri 0 gündür, yani satış emri verdiğinizde paranız aynı gün hesabınıza geçer.
Ancak 13:30’dan önce emir verirseniz aynı gün, 13:30’dan sonra verirseniz ertesi gün hesabınıza geçer.
Bu kural alım ve satım işlemleri için de geçerlidir.
Özellikle cuma günü işlem yapıyorsanız bu saate ekstra dikkat edin; yoksa paranız haftasonu boşta kalabilir.
Soru: Faiz var mı?
Cevap: Katılıma uygun olmayan fonlarda faiz vardır. Faiz hassasiyeti olan yatırımcılar, katılıma uygun PPF’leri tercih edebilir.
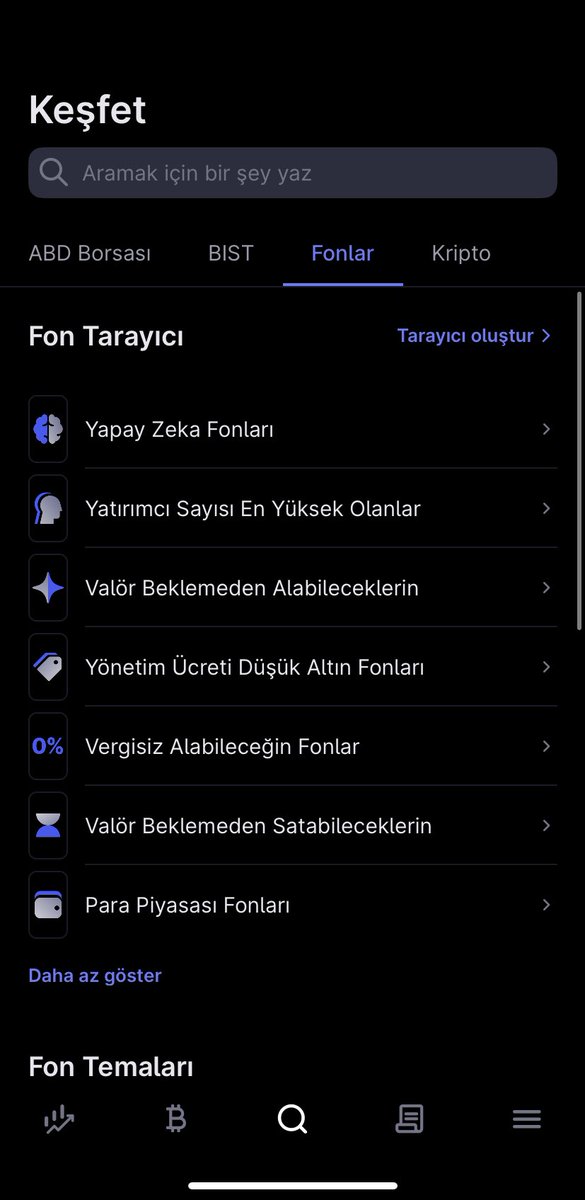
Ben PPF işlemlerimi Midas üzerinden komisyonsuz bir şekilde gerçekleştiriyorum. Bu ay #TP2 fonunu tercih ettim.
Fikir olması için Midas Keşfet listesinde yer alan bazı #PPF’leri aşağıda paylaştım.
Bu küçük alışkanlık her ay faturalarını, belki mutfaktaki ufak masraflarını öder. Senin PPF sorun var mı?
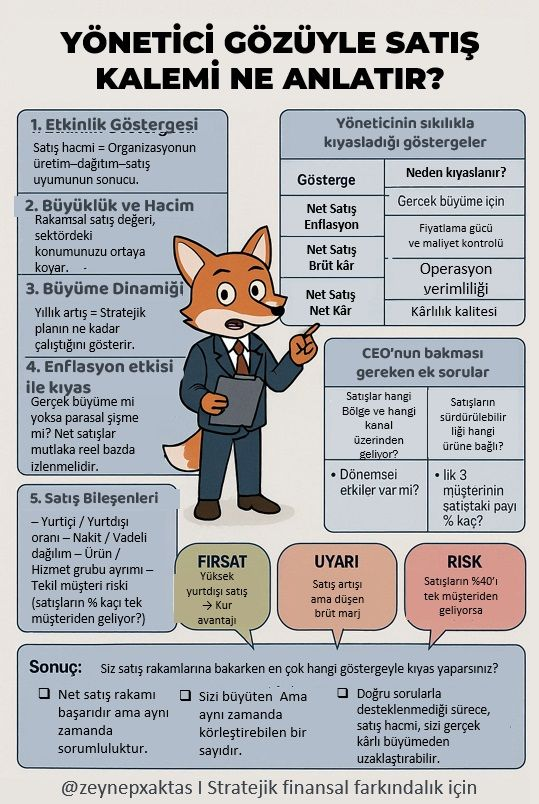
📌 YÖNETİCİ GÖZÜYLE SATIŞ KALEMİ NE ANLATIR?
Satış rakamı tek başına büyüklük değil, aynı zamanda organizasyonun stratejik refleksidir.
Peki bir CEO ya da yönetici satış kalemine baktığında ne görmeli?
🔍 1. Etkinlik Göstergesi
Satış hacmi = Üretim → Dağıtım → Satış uyumunun sonucu
📊 2. Büyüklük ve Hacim
Rakamsal satış = Sektördeki konum
📈 3. Büyüme Dinamiği
Yıllık satış artışı = Stratejik planın çalıştığını gösterir
💸 4. Enflasyonla Kıyas
Gerçek büyüme mi yoksa parasal şişme mi?
Net satışlar mutlaka reel bazda izlenmeli!
🧩 5. Satışın Bileşenleri
– Yurtiçi / Yurtdışı oranı
– Nakit / Vadeli dağılım
– Ürün grubu ayrımı
– 👤 Tekil müşteri riski (satışların % kaçı tek müşteriden?)
📐 Yöneticinin Sıklıkla Kıyasladığı Göstergeler:
Gösterge/Neden Kıyaslanır?
Net Satış ↔ Enflasyon📉 Gerçek büyüme ölçümü için
Net Satış ↔ Brüt Kâr💵 Fiyatlama gücü ve maliyet kontrolü
Net Satış ↔ Faaliyet Gideri⚙️ Operasyonel verimlilik
Net Satış ↔ Net Kâr🧾 Kârlılık kalitesi
🧠 CEO'nun Mutlaka Sorması Gereken Sorular:
🔹 Satışlar hangi bölgeden ve hangi kanaldan geliyor?
🔹 Satışların sürdürülebilirliği hangi ürün grubuna bağlı?
🔹 Sezonsal etkiler var mı?
🔹 İlk 3 müşterinin toplam satıştaki payı % kaç?
🔹 Bu satış hacmi organizasyona ne kadar maliyet yüklüyor?
🎯 Fırsat, Uyarı ve Aksiyonlar:
💡 FIRSAT: Yüksek yurtdışı satış → Kur avantajı
⚠️ UYARI: Satış artışı ama düşen brüt marj
🚨 RİSK: Satışların %40’ı tek müşteriden geliyorsa
🔄 AKSİYON: Ürün & kanal çeşitliliği artırılmalı
💰 FIRSAT: Düşük vadeli satış → Sağlam nakit akışı
📌 SONUÇ:
Net satış rakamı:
✅ Başarıdır
🧠 Sorumluluktur
🛑 Körleştirebilir (eğer yanlış okunursa)
Satışın ne kadar olduğu kadar, ne kadar sağlıklı olduğu da önemlidir.
🗣️ Soru: Siz satış rakamlarına bakarken en çok hangi göstergeyle kıyas yaparsınız?
✍️ Zeynep AktaşI Stratejik finansal farkındalık için içerikler
@zeynepxaktas #NetSatış #ŞirketYönetimi #FinansalOkuryazarlık #CEOAnalizi #SatışVerimliliği #KârlılıkAnalizi #StratejikBüyüme #FinansalFarkındalık #YönetimRaporları
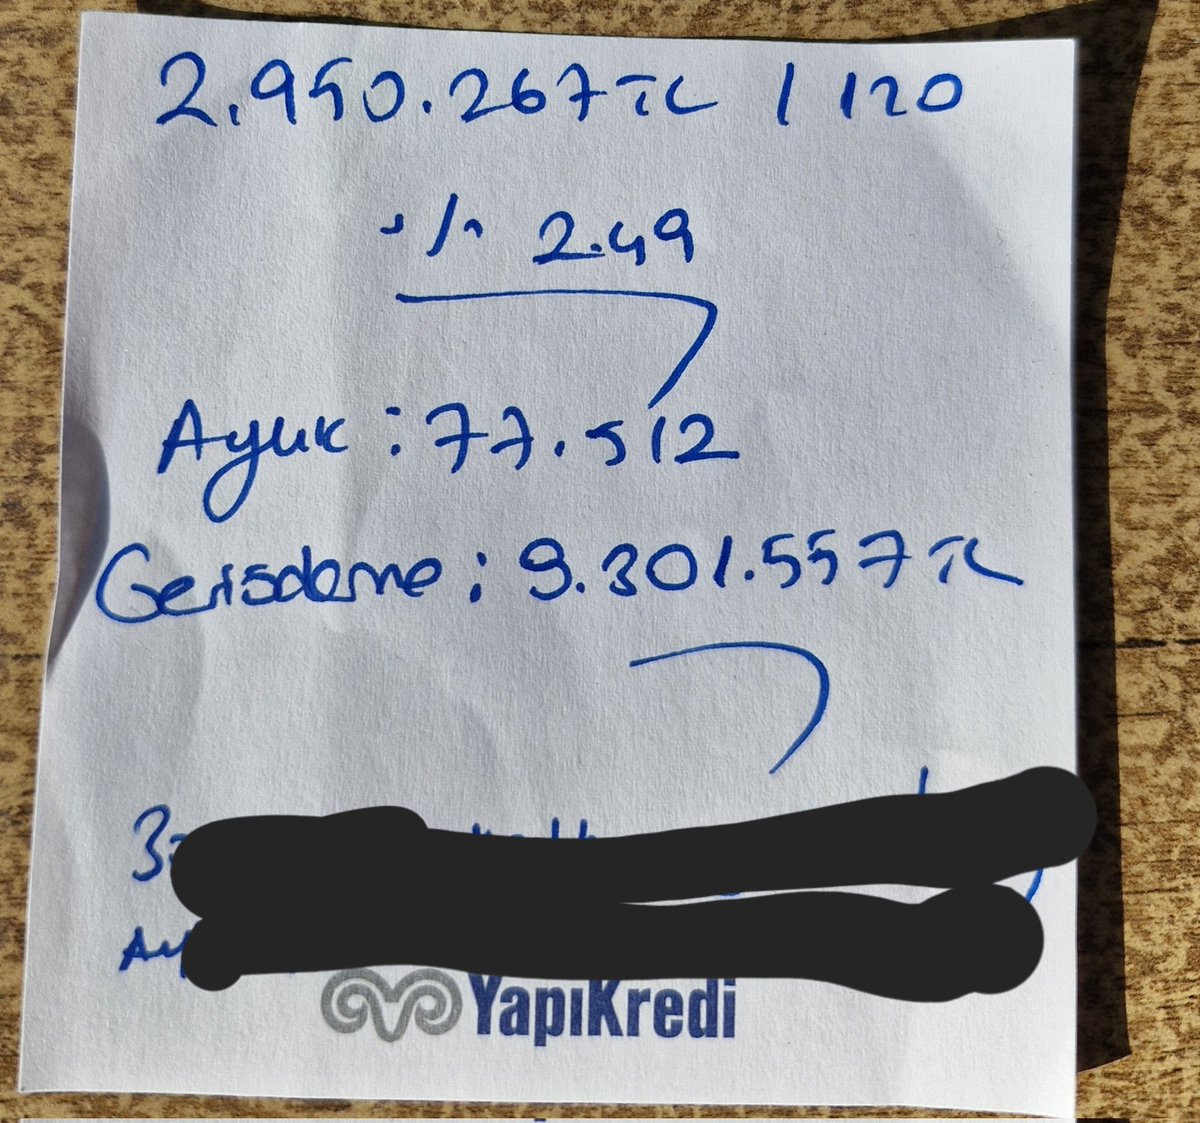
Yapı Kredi'de konut kredisi faizleri 120 ay için %2,49'a düşmüş.
Geçen cuma bankayla görüştük. 2,950 milyonluk kredinin aylık taksidi 77.512TL, toplam ödenecek tutar 9,3 milyon oluyor. Yılın sonuna doğru %2'nin altını görürüz, ben de %2,79'dan çektiğim krediyi taşırım👌🏻