✅ #ComunicadoSonoro | Hoy la #SCJN refuerza el derecho de defensa para interrogar testigos de cargo en procesos penales y, da certeza jurídica sobre la aplicación supletoria del Código Nacional de Procedimientos Civiles y Familiares.
🔊 Da clic, escucha y comparte.
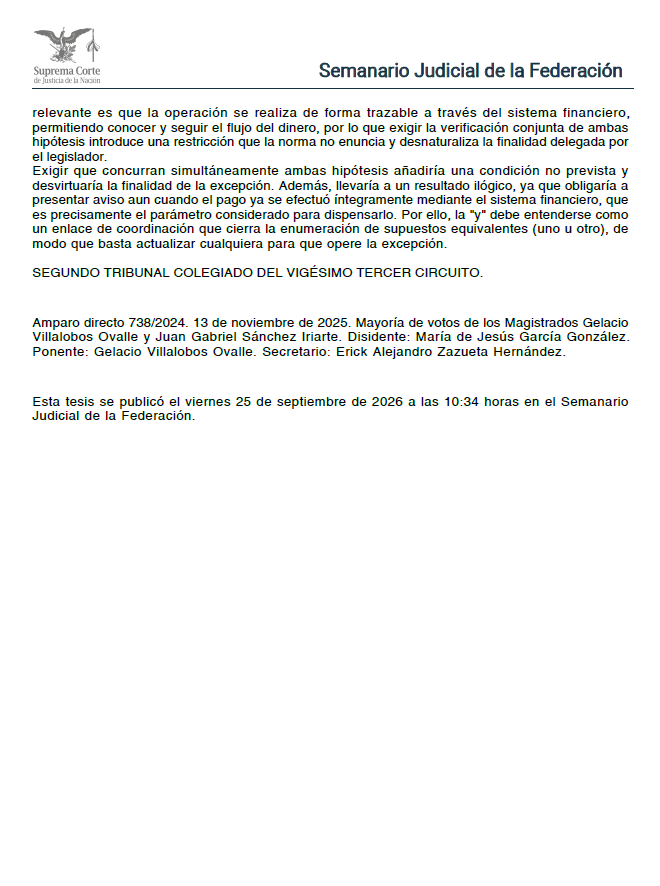
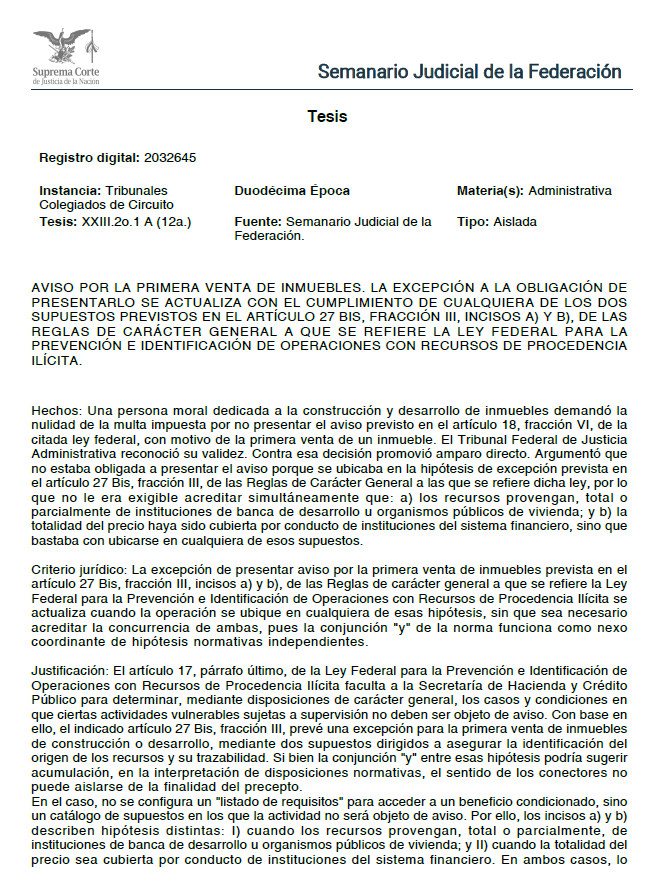
En prevención de lavado de dinero, una excepción normativa no puede convertirse por interpretación en una obligación adicional. Si la regla prevé dos supuestos alternativos para exceptuar el aviso por la primera venta de un inmueble, exigir que ambos concurran simultáneamente altera el contenido de la norma.
IDENTIFICACIÓN TÉCNICA DEL CRITERIO
Órgano emisor: Segundo Tribunal Colegiado del Vigésimo Tercer Circuito | Época: Duodécima | Materia: Administrativa | Fuerza obligatoria: Tesis aislada | Tesis: XXIII.2o.1 A (12a.) | Registro digital: 2032645 | Publicación: 25/09/2026.
SÍNTESIS NORMATIVA
El Tribunal Colegiado interpretó el artículo 27 Bis, fracción III, incisos a) y b), de las Reglas de carácter general a que se refiere la LFPIORPI. Determinó que la excepción al aviso por la primera venta de inmuebles se actualiza cuando la operación encuadra en cualquiera de los dos supuestos previstos por la norma, sin necesidad de acreditar su concurrencia simultánea.
Los supuestos son: que los recursos provengan total o parcialmente de instituciones de banca de desarrollo u organismos públicos de vivienda, o que la totalidad del precio se cubra mediante el sistema financiero.
CRÍTICA JURÍDICA CENTRAL
El criterio es relevante porque impide transformar una norma de excepción en un régimen más restrictivo del diseñado reglamentariamente. La conjunción “y” utilizada entre ambos incisos no opera como exigencia acumulativa, sino como nexo de coordinación dentro de una enumeración de hipótesis independientes.
La interpretación se apoya en la finalidad del régimen preventivo: asegurar identificación, trazabilidad y seguimiento de recursos. Si cualquiera de los supuestos permite alcanzar ese objetivo, exigir ambos simultáneamente carecería de justificación funcional y añadiría una condición no prevista.
DEBILIDADES ARGUMENTATIVAS
El punto más controvertido radica en apartarse del sentido ordinario de la conjunción “y”. Por ello, la tesis exige una justificación teleológica sólida: no basta afirmar que los supuestos son distintos; debe demostrarse que su acumulación produciría un resultado contrario a la finalidad preventiva.
Además, al tratarse de una tesis aislada, su fuerza es orientadora y no vinculante.
CONTRADICCIONES SISTEMÁTICAS
No se advierte contradicción con la LFPIORPI. La regla reglamentaria desarrolla un régimen de identificación y aviso para actividades vulnerables, pero también delimita expresamente supuestos en los que el aviso no es necesario. El criterio evita que la autoridad amplíe por interpretación una obligación administrativa sancionable.
RIESGOS E IMPLICACIONES PRÁCTICAS
Para desarrolladores inmobiliarios y sujetos obligados, la tesis puede ser relevante frente a multas derivadas de la omisión de aviso en primeras ventas. Para la autoridad, exige justificar cuidadosamente por qué una operación no encuadra en ninguno de los supuestos de excepción. Para litigantes, resulta esencial acreditar documentalmente el origen de los recursos o su trazabilidad íntegra mediante el sistema financiero.
ANTECEDENTES
En el registro proporcionado no se identifica una línea jurisprudencial previa de la SCJN o de Tribunales Colegiados que hubiera resuelto específicamente si los incisos a) y b) del artículo 27 Bis, fracción III, deben operar de manera acumulativa o alternativa.
El antecedente directo es el amparo directo 738/2024, resuelto el 13 de noviembre de 2025 por el Segundo Tribunal Colegiado del Vigésimo Tercer Circuito. La tesis surge de ese asunto y, por ahora, no consta en el propio registro un precedente obligatorio que haya definido el mismo problema interpretativo.
CONCLUSIÓN
En materia de prevención de operaciones con recursos de procedencia ilícita, la autoridad no puede ampliar por interpretación las condiciones para acceder a una excepción reglamentaria. Si la norma prevé hipótesis autónomas y cualquiera satisface la finalidad de trazabilidad, exigir su concurrencia conjunta altera el régimen jurídico aplicable.
#Jurisprudencia #TesisAislada #LFPIORPI #PrevenciónDeLavadoDeDinero #SectorInmobiliario #ActividadesVulnerables #Compliance #DerechoAdministrativo
#SentenciaRelevante 📄 ⚖️ | Protección del derecho de una mujer a recibir una pensión compensatoria, tras dedicarse exclusivamente al hogar y a la crianza de sus hijos durante 25 años de matrimonio 🏠👩
🔎 Consulta la sentencia: https://t.co/Y4VJVfgG9d
#TesisRelevante ⚖️ | Es objeto del impuesto por la emisión de gases a la atmósfera cualquier contaminante emitido desde las instalaciones de los sujetos obligados que contribuya al deterioro ambiental al provocar calentamiento global 🌎
🔎 Accede a la tesis: https://t.co/qNjz7khVqU
Detienen a Jáuregui no porque conste que él invitó a los agentes de la CIA al operativo en la sierra de Chihuahua sino porque, simplemente, él era el titular de la fiscalía estatal en ese momento. Pero la misma lógica no operó con Garduño en el incendio de la estación migratoria.
Un paciente se inscribe al Sistema de Salud Universal afuera del hospital esperando pueda resolver una emergencia en el futuro.
Me cuenta que dio sus datos, huellas, firma y a cambio recibe un “le llamamos” y un papelito a mano.
La llamada no es llamada: es un correo de Gobernación (no de ninguna institución de Salud) confirmando que les ha cedido todos sus biométricos.
El ciudadano solo se inscribió a un padrón de salud. ¿Comparten sus datos entre instituciones? En otras legislaciones está prohibido.
Tienes una empresa de transporte. La Guardia Nacional detiene una de tus pipas, asegura el combustible y te investiga por huachicol. Presentas facturas, permisos y documentos que acreditan su origen legal. El conductor recupera su libertad, pero tu camión y la carga pueden permanecer retenidos durante meses. Cada día pierdes dinero. Y nadie te dice cuándo terminará.
Hay algo que pocos conocen: la ley de hidrocarburos contempla, la devolución de bienes asegurados “sin dilación alguna”. El aseguramiento sirve para investigar, no para castigar. Si desaparecen las razones que justificaban retener los bienes, la Fiscalía debe resolver conforme a la ley, no prolongar indefinidamente la incertidumbre.
Esta es la dimensión más inquietante de la justicia: puedes recuperar tus bienes y haber perdido entretanto tu empresa. ¿De qué sirve que al final el Estado reconozca tus derechos si el tiempo que tardó en hacerlo destruyó tu patrimonio?
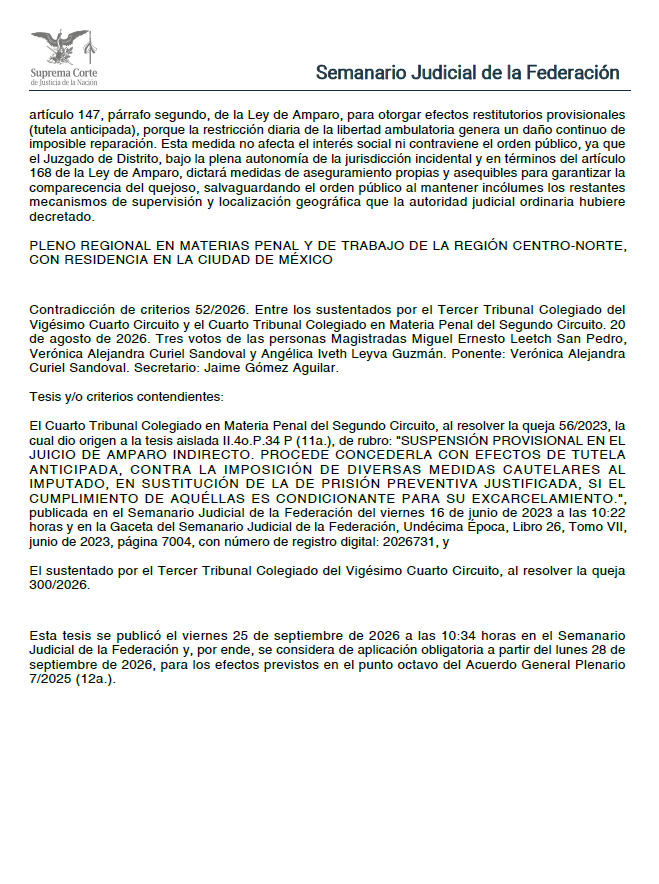
Una garantía económica no puede operar como una prisión por insolvencia. Si la prisión preventiva justificada fue sustituida, mantener a la persona encarcelada únicamente porque carece de recursos para pagar puede convertir una medida cautelar patrimonial en una restricción material de la libertad.
IDENTIFICACIÓN TÉCNICA DEL CRITERIO
Órgano emisor: Pleno Regional en Materias Penal y de Trabajo de la Región Centro-Norte | Época: Duodécima | Materia: Penal | Fuerza obligatoria: Jurisprudencia | Tesis: PR. P. T. CN. J/17 P (12a.) | Registro digital: 2032684 | Publicación: 25/09/2026 | Obligatoria desde: 28/09/2026.
SÍNTESIS NORMATIVA
Procede conceder la suspensión provisional con efectos de tutela anticipada cuando una garantía económica sustituye a la prisión preventiva justificada y la persona imputada permanece privada de la libertad única y exclusivamente porque carece de liquidez para cubrirla. El Juzgado de Distrito puede ordenar provisionalmente la excarcelación y sustituir la garantía por medidas cautelares no patrimoniales suficientes para asegurar la comparecencia.
CRÍTICA JURÍDICA CENTRAL
La cuestión no es eliminar judicialmente toda garantía económica, sino impedir que su imposibilidad material de pago prolongue una prisión preventiva que jurídicamente ya fue sustituida.
El criterio conecta libertad personal, proporcionalidad y prohibición de discriminación económica: una medida cautelar legítima en abstracto puede convertirse en constitucionalmente problemática cuando su ejecución hace depender la libertad exclusivamente de la capacidad patrimonial.
DEBILIDADES ARGUMENTATIVAS
La tutela anticipada exige acreditar que la falta de pago sea la causa exclusiva de la permanencia en prisión. No basta alegar dificultad económica. Además, el juez de amparo deberá preservar los fines cautelares mediante medidas alternativas suficientes, lo que exige una ponderación individualizada del riesgo procesal.
CONTRADICCIONES SISTEMÁTICAS
No existe contradicción con la naturaleza cautelar de la suspensión. El artículo 147, párrafo segundo, de la Ley de Amparo admite efectos restitutorios provisionales cuando sean jurídica y materialmente posibles. Tampoco implica sustituir definitivamente al juez penal: la medida opera provisionalmente y deja subsistentes los mecanismos necesarios para garantizar comparecencia y desarrollo del proceso.
RIESGOS E IMPLICACIONES PRÁCTICAS
Para la defensa, será decisivo demostrar insolvencia real, permanencia efectiva en prisión y ausencia de otra causa jurídica de detención. Para los jueces de amparo, negar automáticamente efectos restitutorios puede perpetuar una privación de libertad basada exclusivamente en capacidad económica.
ANTECEDENTES
El antecedente directo es la tesis aislada II.4o.P.34 P (11a.), registro 2026731, que ya reconocía la suspensión provisional con tutela anticipada cuando medidas impuestas en sustitución de la prisión preventiva impedían materialmente la excarcelación.
Esa línea se apoya en la acción de inconstitucionalidad 62/2016, donde el Pleno sostuvo que la Ley de Amparo no establece una prohibición absoluta de suspender medidas cautelares penales y que corresponde ponderar, caso por caso, apariencia del buen derecho, peligro en la demora e interés social.
CONCLUSIÓN
La libertad cautelar no puede depender exclusivamente de la solvencia económica. Si desapareció la justificación jurídica para mantener la prisión preventiva, una garantía impagable no puede transformarse en el mecanismo indirecto para conservarla.
#Jurisprudencia #AmparoIndirecto #SuspensiónProvisional #PrisiónPreventiva #LibertadPersonal #MedidasCautelares #DebidoProceso #Igualdad
⚖️ ¿Sabes qué son las #MedidasCautelares? Son restricciones temporales que una jueza o juez puede imponer a una persona imputada durante un proceso penal.
📌 Conocer su función también es conocer tus derechos.
#PJCDMX#CulturaJurídica#JusticiaPenal
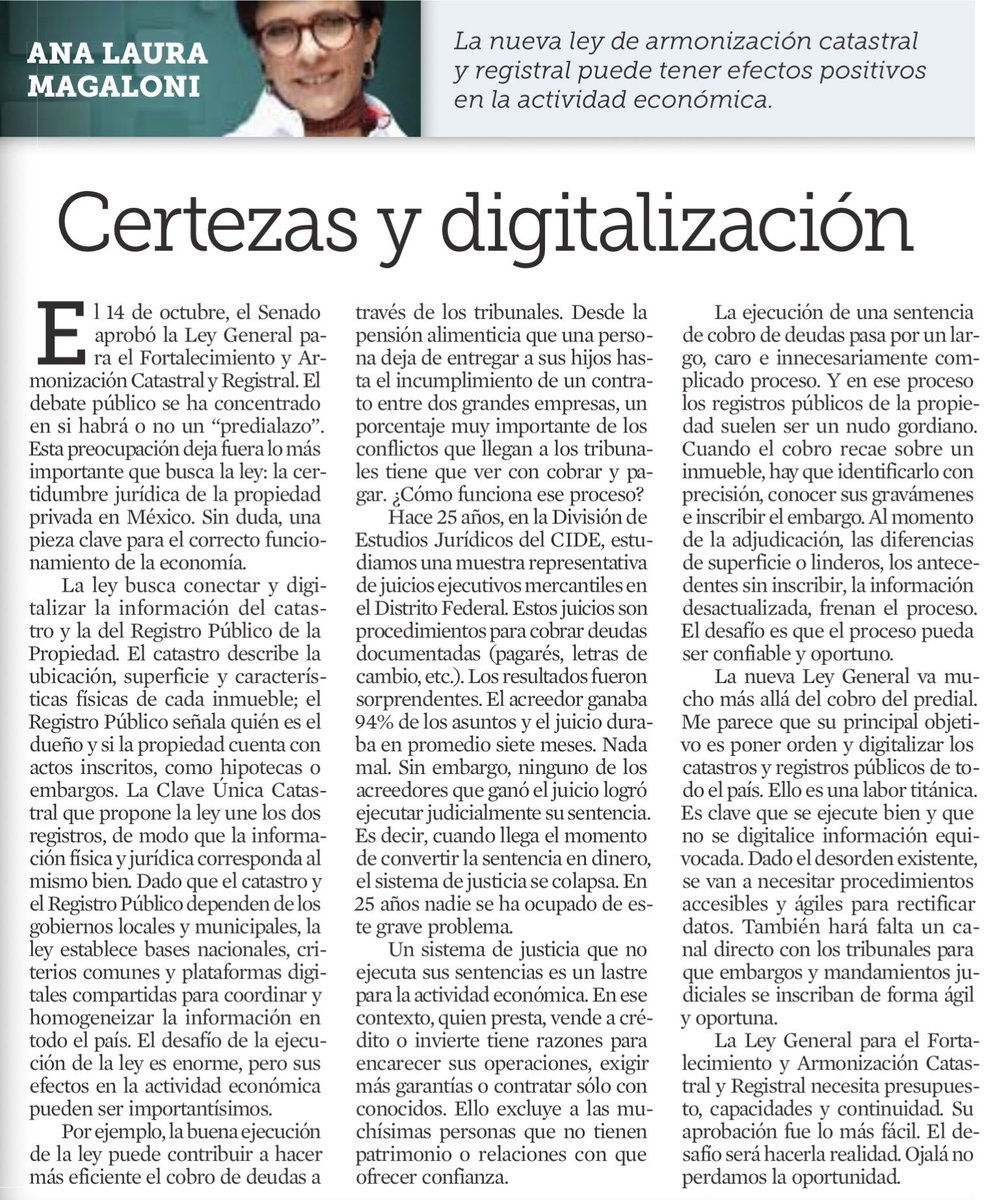
Alguien te debe dinero. Lo demandas, ganas el juicio y el juez ordena que te paguen. Pero pasan los meses y no recibes un peso. @magalonik, en su artículo «Certezas y digitalización», publicado ayer en @Reforma, recupera un estudio del CIDE sorprendente: los acreedores ganaron el 94% de los juicios mercantiles analizados, pero ninguno consiguió ejecutar judicialmente su sentencia.
El dato revela una falla profunda de nuestra justicia. El artículo 17 constitucional no sólo garantiza que un juez resuelva tu caso: exige mecanismos para que sus decisiones se cumplan. Sin embargo, localizar bienes, embargarlos y convertirlos en dinero puede convertirse en otro largo litigio. La reciente reforma catastral podría ayudar a resolver parte de ese problema.
Llevamos años discutiendo cuánto tardan los jueces en dictar sentencias, pero casi nunca preguntamos cuánto tarda un ciudadano en conseguir que se cumplan. Una justicia que reconoce derechos, pero no consigue hacerlos efectivos, puede terminar entregando victorias de papel.
¡AMO A LOS PERIODISTAS DE MORELOS!
¡Qué putiza les pararon al secretario de Gobierno y a los fiscales que dieron la conferencia el día de hoy sobre cómo los doblaron y el crimen organizado los puso de rodillas!
Por favor, arroben a su "palero" favorito -los arrodillados ante el Gobierno que van a lamerle los pies a la palurda-, me refiero a los "Julios Pejilleros", "Campejeneandos", "Chapejeros", "Niños Placenta (Manuel Pedero)", "Lord Pejéculas", "Pejuncales SoloAno", "Hans 'El Ametralladora' Salazar" y otros especímenes de la fauna asquerosa que se dicen "periodistas", para que aprendan de los que sí saben.
Este es el tipo de periodismo que ¡SÍ SIRVE"! Esta es la forma en que se debe cuestionar a los políticos, a los funcionarios... a todos aquellos que viven del pueblo y están ¡OBLIGADOS! a rendirnos cuentas.
Dejo las preguntas de algunos, aunque TODOS -ninguno fue a lambisconear- pararon de culo a estos miserables que ayer liberaron a un criminal, porque son tan incompetentes (o cómplices) que el crimen organizado los puso de rodillas.
¡Esto es hacer periodismo!
PD.- Si alguien sabe las @ de alguno de ellos, porfas menciónenlos aquí, porque hay que reconocerles que son profesionales en su trabajo.👏🏽👏🏽👏🏽
*🚨 LEY CATASTRAL - APROBADA AYER 3:20 AM*
⚠️*Diputados de Morena-PT-Verde aprobaron homologar todos los catastros y Registros del país en una sola base nacional* 324 a favor, 107 en contra. Va al Senado.
*¿Qué te cambia?*
- A tu casa le ponen CURP: Clave Única Catastral
- Todo tu patrimonio se sube a una plataforma nacional de Sedatu y Agencia Digital
- Entra el 1 de enero de 2027
*RIESGO REAL: PREDIALAZO*
Van a actualizar valores catastrales viejos. Si en papeles tu casa dice 100m2 y en realidad tiene 150m2, o tu colonia ya vale más, te sube el predial. No sube la tasa, sube la base.
*OTROS 2 RIESGOS:*
1. Concentran toda tu info patrimonial en el gobierno federal
2. Municipios sin dinero pueden equivocarse al migrar datos y tú tendrás que aclarar
*‼️⚠️👍QUÉ HACER HOY:* Saca tu boleta predial y compárala con tu escritura. Si hay diferencias, regulariza antes de 2027.
Saca tu constancia catastral y tu Folio Real del Registro Público hoy y compáralos. *⚠️Si hay diferencias de medidas, colindancias o titular, corrige antes de que migren.*⚠️😳‼️
- Revisa tu boleta predial: valor catastral vs valor comercial.
- Guarda escrituras digitalizadas.
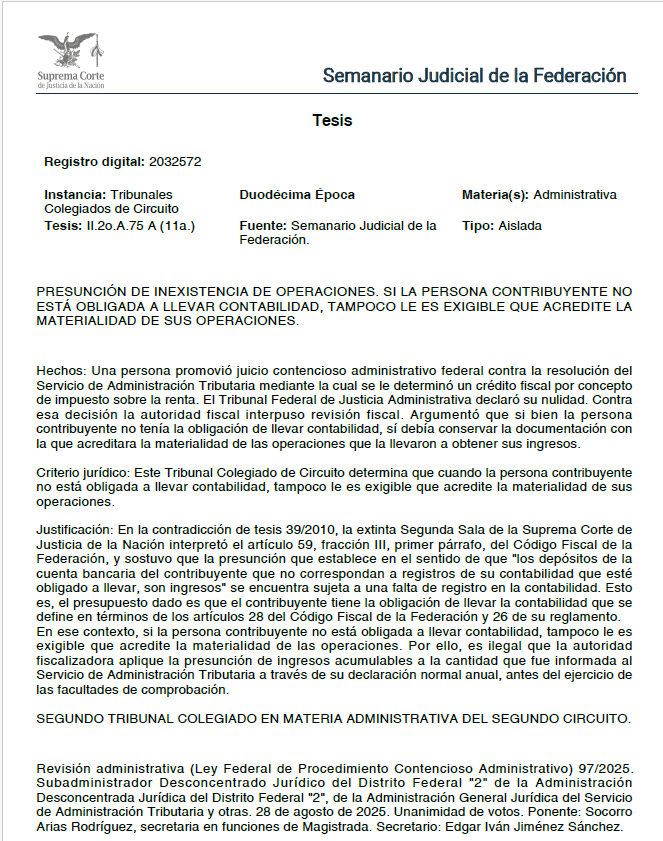
¿Puede el SAT exigir “materialidad” con base en registros contables a quien la ley no obliga a llevar contabilidad? Esta tesis fija un límite relevante: la autoridad no puede construir una carga probatoria sobre una obligación formal que jurídicamente no existe.
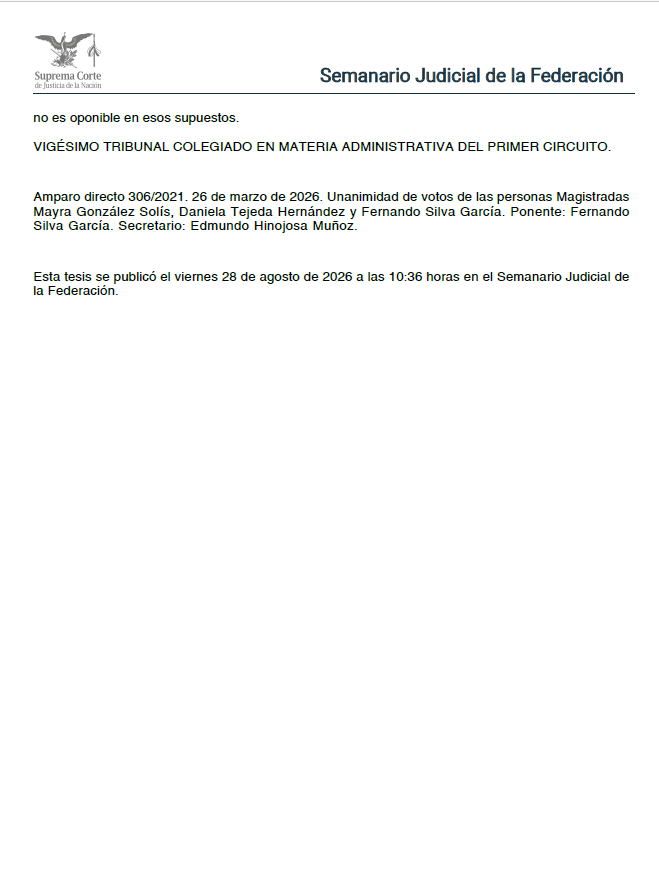
Órgano emisor: Segundo Tribunal Colegiado en Materia Administrativa del Segundo Circuito | Época: Duodécima | Materia: Administrativa | Fuerza obligatoria: Tesis aislada; criterio orientador, no jurisprudencial | Registro: 2032572 | Tesis: II.2o.A.75 A (11a.) | Publicación: 28-VIII-2026.
SÍNTESIS NORMATIVA
Si la persona contribuyente no está obligada a llevar contabilidad, tampoco puede exigírsele acreditar la materialidad de sus operaciones a partir de esa contabilidad.
El razonamiento deriva del artículo 59, fracción III, del CFF: la presunción sobre depósitos bancarios parte de que éstos no correspondan a registros de la contabilidad que el contribuyente esté obligado a llevar. El artículo 28 del propio Código también construye el régimen contable a partir de la existencia previa de esa obligación.
CRÍTICA JURÍDICA CENTRAL
La tesis introduce una regla elemental de legalidad tributaria:
inexistencia de obligación contable → imposibilidad de exigir su cumplimiento → improcedencia de construir consecuencias fiscales por su ausencia.
La autoridad conserva facultades de comprobación, pero no puede transformar una obligación inexistente en presupuesto probatorio para presumir ingresos.
DEBILIDADES ARGUMENTATIVAS
El rubro puede inducir una lectura excesivamente amplia. El criterio surge específicamente de la aplicación del artículo 59, fracción III, del CFF y de una persona no obligada a llevar contabilidad.
Por ello, sería incorrecto concluir que todo contribuyente queda dispensado de acreditar hechos, ingresos u operaciones mediante cualquier otro medio probatorio. Tampoco debe trasladarse automáticamente esta tesis a procedimientos distintos —por ejemplo, los relacionados con operaciones inexistentes bajo otros preceptos fiscales— sin justificar previamente la analogía normativa.
CONTRADICCIONES SISTEMÁTICAS
No se advierte contradicción con las facultades fiscalizadoras. El criterio delimita su ejercicio: la comprobación debe operar conforme al régimen jurídico aplicable al contribuyente, no mediante obligaciones formales correspondientes a otro supuesto.
RIESGOS E IMPLICACIONES PRÁCTICAS
Riesgo: utilizar “falta de materialidad” como fórmula genérica sin identificar la obligación documental aplicable. → Consecuencia: determinación fiscal sustentada en una carga inexistente. → Impacto: defensa y autoridad deberán precisar qué norma obliga a conservar cada documento, cuál presunción se pretende aplicar y cuál es su presupuesto legal.
En materia fiscal, la carga probatoria no puede construirse al margen de la obligación legal que la sustenta. Antes de exigir contabilidad o materialidad, debe demostrarse por qué ese contribuyente estaba jurídicamente obligado a acreditarlas en esos términos.
#DerechoFiscal #SAT #Materialidad #Contabilidad #PresuncionesFiscales #LegalidadTributaria #LitigioFiscal #TesisAislada
Interesante criterio sobre el derecho a la reparación integral:
Registro digital: 2014098
Instancia: Primera Sala
Décima Época
Materia(s): Constitucional, Penal
Tesis: 1a./J. 31/2017 (10a.)
Fuente: Gaceta del Semanario Judicial de la Federación.
Libro 41, Abril de 2017, Tomo I, página 752
Tipo: Jurisprudencia
DERECHO FUNDAMENTAL A UNA REPARACIÓN INTEGRAL O JUSTA INDEMNIZACIÓN. SU CONCEPTO Y ALCANCE.
El derecho citado es un derecho sustantivo cuya extensión debe tutelarse en favor de los gobernados, por lo que no debe restringirse innecesariamente. Ahora bien, atento a los criterios emitidos por la Corte Interamericana de Derechos Humanos, el derecho a la reparación integral permite, en la medida de lo posible, anular todas las consecuencias del acto ilícito y restablecer la situación que debió haber existido con toda probabilidad, si el acto no se hubiera cometido, y de no ser esto posible, procede el pago de una indemnización justa como medida resarcitoria por los daños ocasionados, lo cual no debe generar una ganancia a la víctima, sino que se le otorgue un resarcimiento adecuado. En ese sentido, el derecho moderno de daños mira a la naturaleza y extensión del daño a las víctimas y no a los victimarios. Así, el daño causado es el que determina la naturaleza y el monto de la indemnización, de forma que las reparaciones no pueden implicar enriquecimiento ni empobrecimiento para la víctima o sus sucesores; además, no se pretende que la responsabilidad sea excesiva, ya que debe subordinarse a requisitos cualitativos. Por otro lado, una indemnización será excesiva cuando exceda del monto suficiente para compensar a la víctima, sin embargo, limitar la responsabilidad fijando un techo cuantitativo implica marginar las circunstancias concretas del caso, el valor real de la reparación o de la salud deteriorada; esto es, una indemnización es injusta cuando se le limita con topes o tarifas, y en lugar de ser el Juez quien la cuantifique justa y equitativamente con base en criterios de razonabilidad, al ser quien conoce las particularidades del caso, es el legislador quien, arbitrariamente, fija montos indemnizatorios, al margen del caso y de su realidad.
Amparo directo en revisión 1068/2011
📌 Nueva jurisprudencia sobre promociones electrónicas: son oportunas cuando los registros del Portal de Servicios en Línea del PJF acreditan que quedaron documentadas dentro del plazo legal. Conviene conservar siempre el acuse y las constancias generadas por el sistema:
https://t.co/ILWEOOe3lP
Precaución: al aplicarla debe revisarse el ámbito territorial del Pleno Regional Centro-Norte.
👨👩👧 ¿Quién puede recibir una pensión cuando fallece una persona trabajadora o pensionada? Este nuevo cuaderno de la SCJN reúne los criterios sobre pensiones por orfandad y ascendencia, concurrencia de beneficiarios, dependencia económica y pagos retroactivos:
https://t.co/SfFHOooYzo
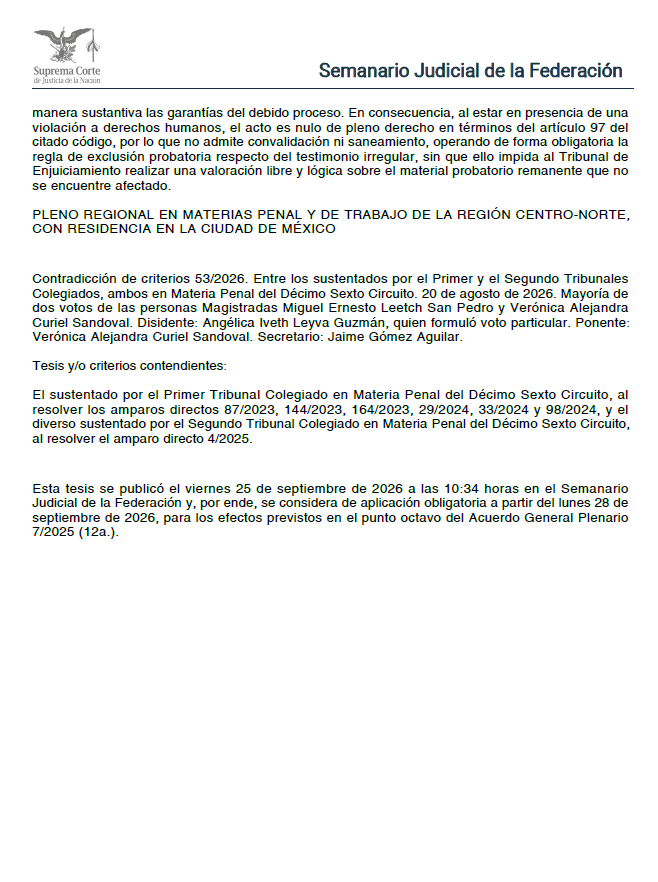
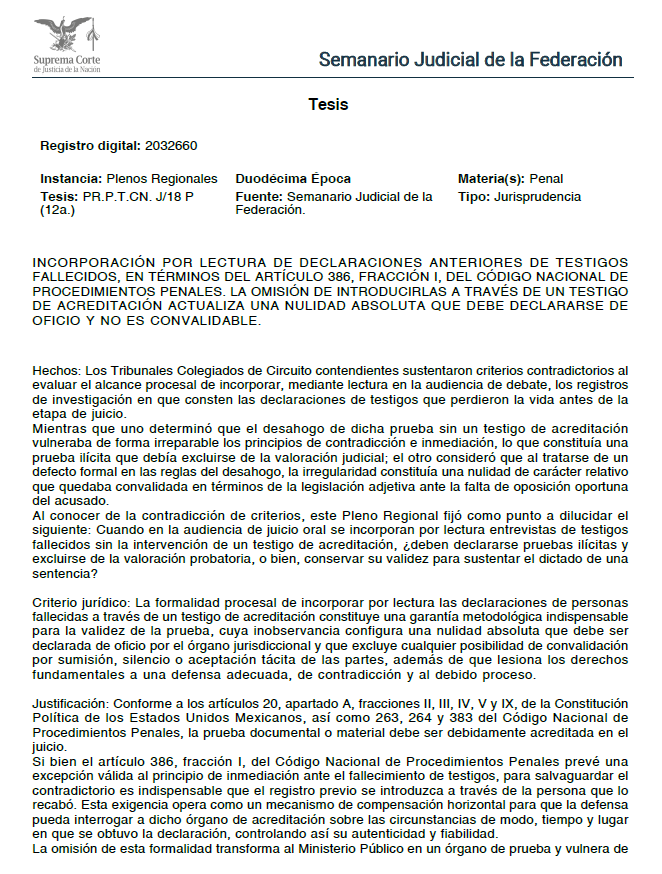
La muerte de un testigo permite excepcionalmente incorporar su declaración previa por lectura. Pero la excepción a la inmediación no elimina las formalidades que permiten a la defensa conocer quién obtuvo esa declaración, en qué circunstancias y bajo qué condiciones puede valorarse.
IDENTIFICACIÓN TÉCNICA DEL CRITERIO
Órgano emisor: Pleno Regional en Materias Penal y de Trabajo de la Región Centro-Norte | Época: Duodécima | Materia: Penal | Fuerza obligatoria: Jurisprudencia | Tesis: PR. P. T. CN. J/18 P (12a.) | Registro digital: 2032660 | Contradicción de criterios: 53/2026 | Publicación: 25/09/2026 | Obligatoria desde: 28/09/2026.
SÍNTESIS NORMATIVA
El artículo 386, fracción I, del CNPP permite incorporar por lectura declaraciones anteriores cuando el testigo falleció y no fue posible desahogar prueba anticipada. El Pleno Regional precisó que esa incorporación debe realizarse mediante un testigo de acreditación. Omitirlo no constituye una irregularidad subsanable: genera nulidad absoluta, apreciable de oficio y no susceptible de convalidación por silencio o aceptación tácita de las partes.
CRÍTICA JURÍDICA CENTRAL
El criterio distingue correctamente dos cuestiones que no deben confundirse: una es la constitucionalidad de incorporar excepcionalmente una declaración de quien ya no puede comparecer; otra, la metodología necesaria para introducirla válidamente al juicio.
La excepción al principio de inmediación no convierte el registro de investigación en prueba autónoma. El testigo de acreditación funciona como mecanismo de control sobre origen, autenticidad y circunstancias de obtención de la declaración, permitiendo a la defensa ejercer contradicción respecto de esos extremos.
DEBILIDADES ARGUMENTATIVAS
La calificación como nulidad absoluta tiene un efecto particularmente intenso porque excluye cualquier convalidación y obliga al órgano jurisdiccional a intervenir aun sin objeción defensiva. El punto que requerirá especial cuidado en su aplicación consiste en determinar qué irregularidades afectan realmente esa garantía metodológica y cuáles corresponden únicamente a defectos secundarios del desahogo, para evitar convertir toda infracción técnica en nulidad de pleno derecho.
CONTRADICCIONES SISTEMÁTICAS
No existe contradicción con la jurisprudencia 1a./J. 138/2024 (11a.), registro 2029380. La Primera Sala declaró constitucional la incorporación por lectura prevista en el artículo 386, fracción I; el nuevo criterio examina una cuestión ulterior: cómo debe incorporarse procesalmente esa información para conservar validez probatoria. Constitucionalidad de la excepción y regularidad de su desahogo operan en planos distintos.
RIESGOS E IMPLICACIONES PRÁCTICAS
Para el Ministerio Público, introducir directamente el registro sin testigo de acreditación puede provocar su exclusión de la valoración judicial. Para la defensa, la ausencia de objeción oportuna no sanea la irregularidad. Para el Tribunal de Enjuiciamiento, existe deber de control oficioso y, excluido ese material, deberá valorarse libre y lógicamente la prueba remanente antes de determinar si subsiste soporte suficiente para la sentencia.
ANTECEDENTES
La SCJN ya había abordado el artículo 386, fracción I. En el ADR 20/2023 y la jurisprudencia 1a./J. 138/2024 (11a.), registro 2029380, sostuvo que incorporar por lectura declaraciones de testigos fallecidos no vulnera, por sí mismo, contradicción, inmediación ni igualdad procesal.
También existía la tesis II.4o.P.15 P (10a.), registro 2022068, relativa a la acreditación del fallecimiento mediante acta de defunción. Ese criterio resolvía cómo demostrar la muerte del testigo, no la forma de autenticar e introducir su declaración previa; por ello, no sustituía el problema resuelto ahora por el Pleno Regional.
CONCLUSIÓN
La imposibilidad material de presentar al testigo justifica una excepción a la inmediación, pero no autoriza a prescindir de las garantías que hacen controlable la evidencia. En el proceso penal acusatorio, una excepción probatoria sólo es constitucionalmente tolerable si conserva mecanismos efectivos de contradicción y autenticación.
#Jurisprudencia #DerechoPenal #ProcesoPenalAcusatorio #PruebaPenal #Contradicción #Inmediación #DebidoProceso #NulidadAbsoluta
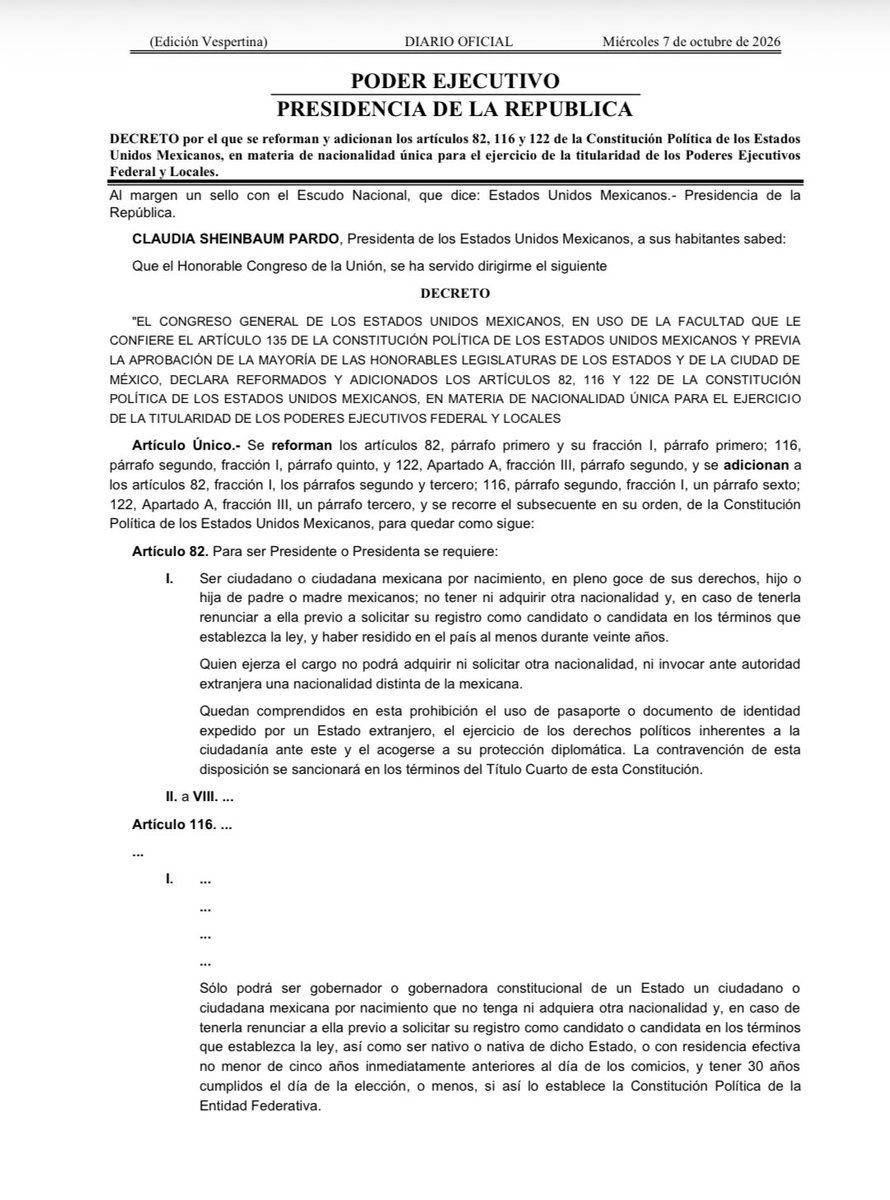
🚨 DOF reforma constitucional que exige nacionalidad mexicana única para ser presidente, gobernador o jefe de Gobierno de la CDMX. Quien aspire a esos cargos no podrá tener otra nacionalidad: si la tiene, deberá renunciar a ella antes de registrarse como candidato. En el cargo queda prohibido adquirir otra, invocarla ante autoridades extranjeras, usar pasaporte foráneo o pedir protección diplomática de otro país. Aplica desde el proceso electoral de 2028. No alcanza a quienes ya están en funciones. El Congreso tiene 90 días para ajustar la Ley de Nacionalidad y la legislación electoral.
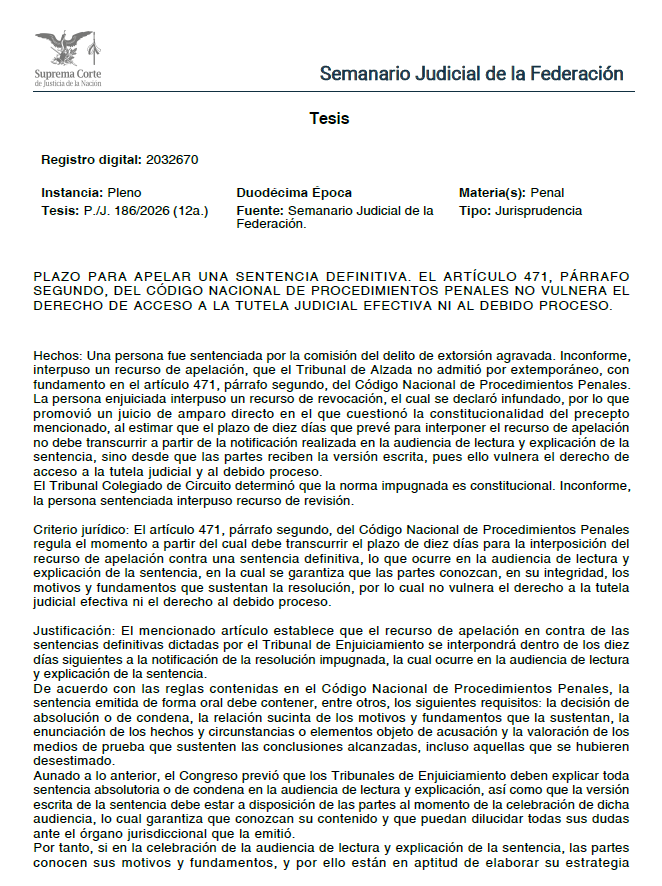
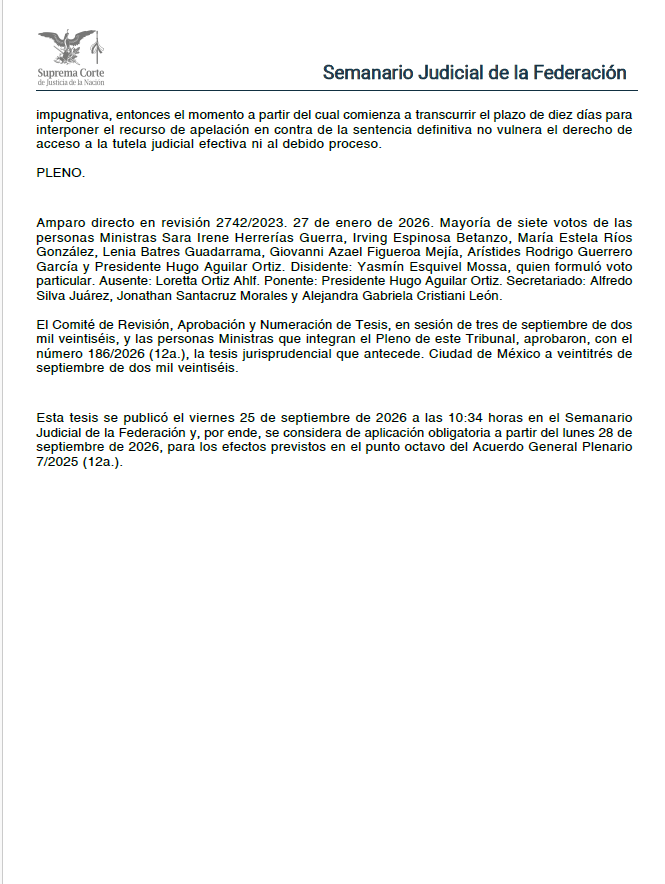
El derecho a recurrir una condena penal exige tiempo real para construir la impugnación. La cuestión constitucional es determinar desde cuándo puede exigirse a la defensa que ese plazo comience a correr.
IDENTIFICACIÓN TÉCNICA DEL CRITERIO
Órgano emisor: Pleno de la SCJN | Época: Duodécima | Materia: Penal | Fuerza obligatoria: Jurisprudencia | Tesis: P./J. 186/2026 (12a.) | Registro digital: 2032670 | Publicación: 25/09/2026 | Aplicación obligatoria: 28/09/2026.
SÍNTESIS NORMATIVA
El Pleno determinó que el artículo 471, párrafo segundo, del Código Nacional de Procedimientos Penales es constitucional. El plazo de diez días para apelar una sentencia definitiva comienza a computarse a partir de la notificación realizada en la audiencia de lectura y explicación de sentencia, y no hasta que la defensa recibe posteriormente una copia escrita. La razón es que en esa audiencia las partes deben conocer los motivos y fundamentos de la resolución y la versión escrita debe encontrarse a su disposición.
CRÍTICA JURÍDICA CENTRAL
La constitucionalidad de la regla depende de una premisa indispensable: que la audiencia no sea meramente formal. Si en ella debe iniciar el plazo impugnativo, también debe garantizarse acceso íntegro y efectivo a la sentencia. La Corte valida el artículo 471 porque presupone que la persona condenada y su defensa conocen materialmente la resolución, pueden aclarar su contenido y están en condiciones reales de estructurar agravios.
DEBILIDADES ARGUMENTATIVAS
El criterio puede generar dificultades cuando exista distancia entre la audiencia formal y el acceso efectivo al texto completo de la sentencia. La regla resulta sólida sólo si se cumple la premisa fáctica que la sostiene: disponibilidad de la versión escrita y explicación suficiente. De no ocurrir así, la aplicación automática del plazo puede trasladar a la persona sentenciada las consecuencias de una deficiencia judicial.
CONTRADICCIONES SISTEMÁTICAS
No se advierte ruptura con la línea jurisprudencial anterior. El Pleno Regional ya había sostenido que el plazo de diez días se computa desde que surte efectos la notificación practicada en la audiencia de lectura y explicación. La nueva jurisprudencia añade el examen constitucional del artículo 471 frente a tutela judicial efectiva y debido proceso.
RIESGOS E IMPLICACIONES PRÁCTICAS
Para la defensa, esperar una notificación escrita posterior puede provocar la preclusión del recurso. Para los tribunales, el inicio del plazo exige acreditar que la audiencia satisfizo realmente su función de conocimiento de la resolución. Para la alzada, la extemporaneidad no debería examinarse desvinculada de la regularidad de la notificación y del acceso efectivo a la sentencia.
ANTECEDENTES
La línea previa es relevante. La tesis I.8o.P.34 P (10a.), registro 2021933, sostuvo que la sentencia susceptible de apelación es el documento escrito materia de la audiencia de lectura y explicación. En sentido relacionado, la tesis I.9o.P.301 P (10a.), registro 2022798, situó el inicio del cómputo en esa audiencia. La contradicción fue resuelta por el Pleno Regional mediante la jurisprudencia PR. P. CN. J/1 P (11a.), registro 2026424, que estableció que los diez días se computan a partir del día en que surte efectos la notificación de la sentencia.
CONCLUSIÓN
La regla no autoriza a computar mecánicamente el plazo desde una audiencia vacía de contenido. Su constitucionalidad descansa en una condición concreta: que al notificarse la sentencia exista conocimiento suficiente, acceso integral a la resolución y posibilidad real de preparar la apelación.
#SCJN #Jurisprudencia #DerechoPenal #ProcesoPenalAcusatorio #RecursoDeApelación #TutelaJudicialEfectiva #DebidoProceso
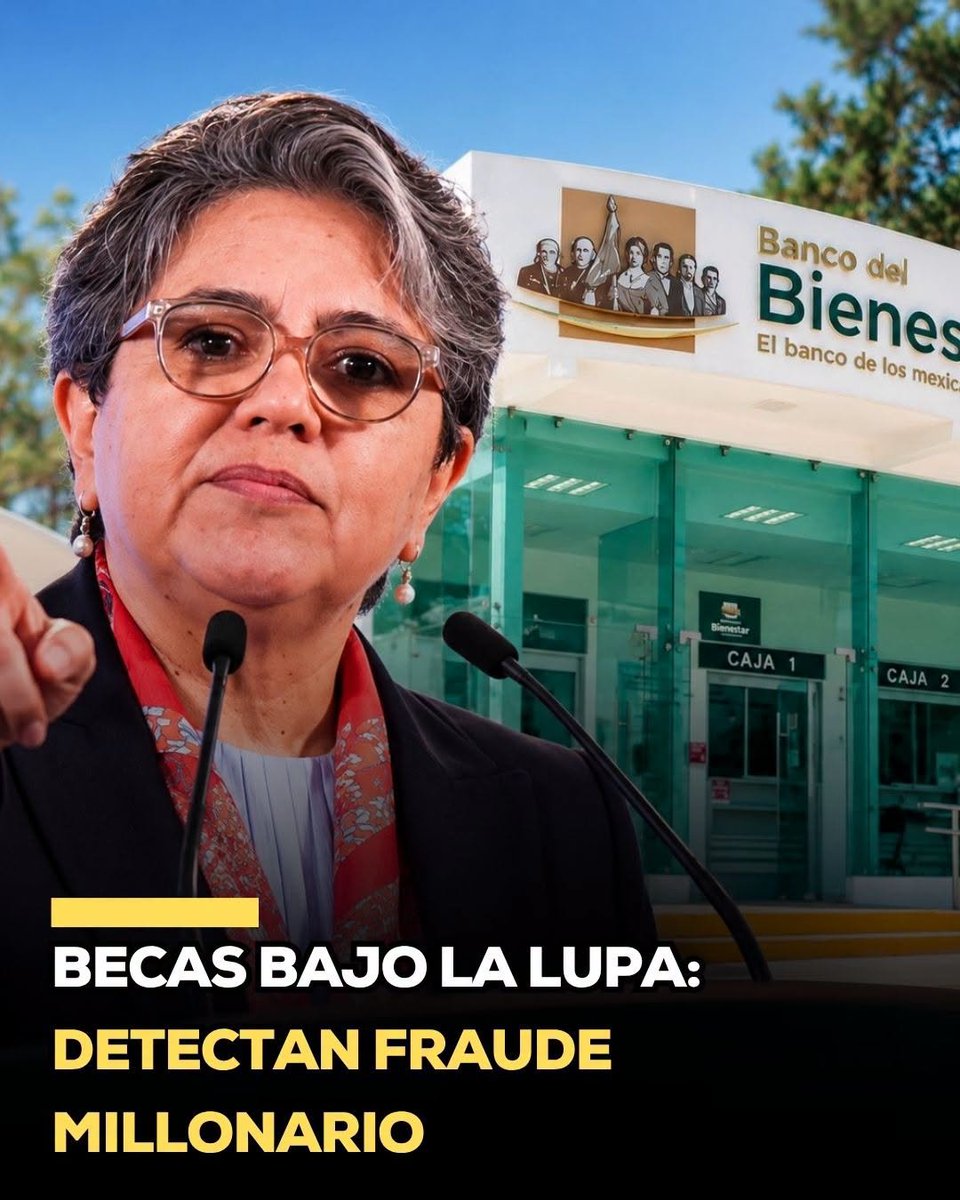
Una auditoría de la Secretaría Anticorrupción y Buen Gobierno detectó pagos por 592.3 millones de pesos a 67 mil 142 estudiantes cuyos datos no fueron validados ante el Registro Nacional de Población, en los ejercicios 2024 y 2025.
La revisión también encontró que el Banco del Bienestar dejó sin entregar 95 mil 960 tarjetas, aunque más de 94 mil aparecían activas. En 1,078 de esas cuentas se dispersaron 8.6 millones de pesos. Además, se observaron otros 8.5 millones entregados a estudiantes de escuelas no prioritarias.
Las observaciones forman parte de irregularidades por al menos 5 mil 639 millones de pesos detectadas en la fiscalización del gasto público federal. El propio informe señala que algunos hallazgos aún pueden estar en proceso de aclaración por las autoridades correspondientes.
✍️ MVSNoticias