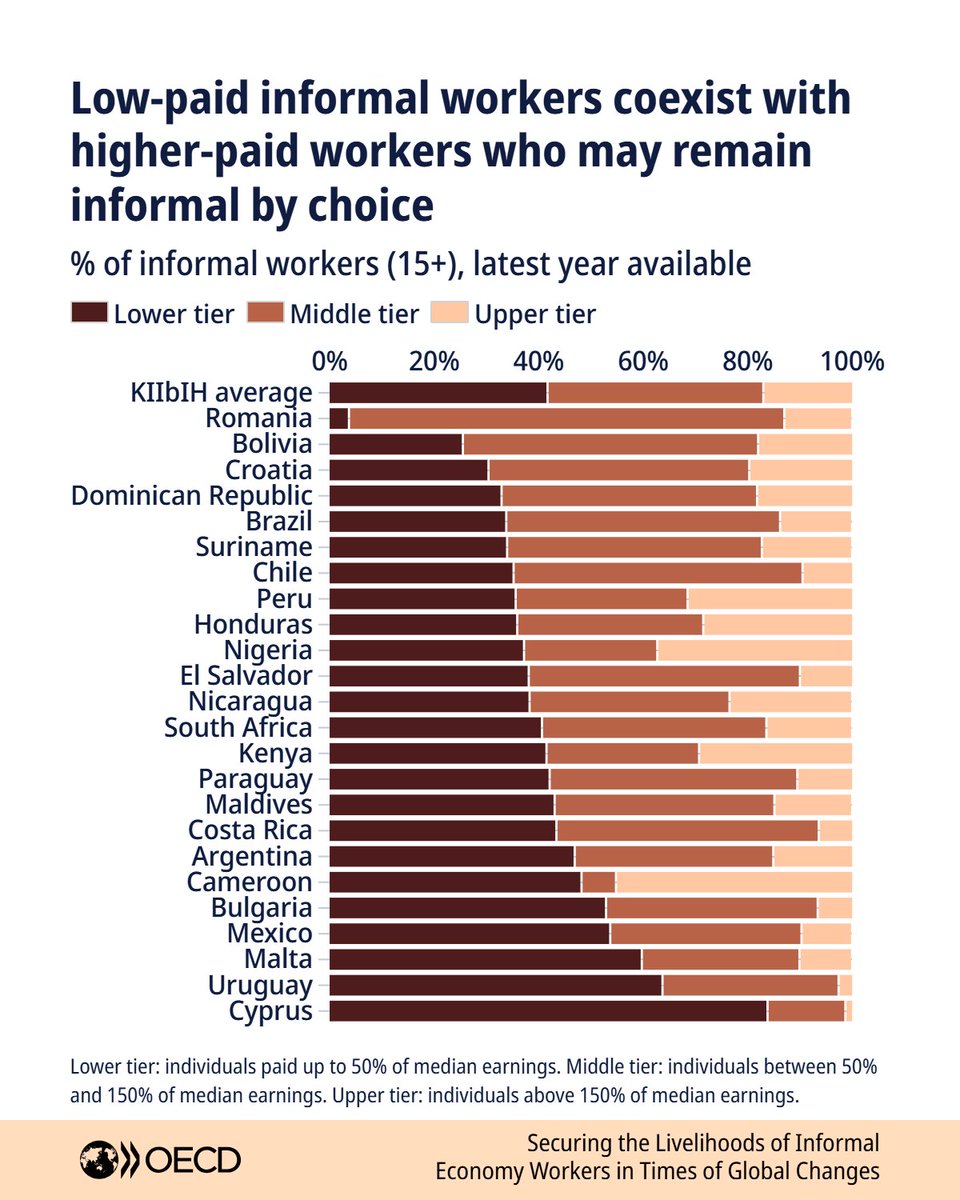
68% of workers in countries covered by a 🆕 #OECD report are employed informally.
With limited pension protection, automation and environmental risks, these workers are facing mounting pressures.
How can governments help secure their livelihoods?
🔗 https://t.co/A4zIfPt1Tn
Excellentes explications, claires et pédagogiques, du @pliberalfr. La réforme du système des retraites et les efforts conjoints de tous, actifs comme retraités, aussi douloureux soient-ils, est la mère de toute les batailles.
Vous avez peut-être vu passer la nouvelle : vendredi, le taux auquel la France emprunte à 10 ans a atteint les 5 %, inconnu depuis 2002. Le 3e trimestre 2026 a été sa pire hausse trimestrielle depuis près de 40 ans. Voilà ce que ça change pour nous, et d'où ça vient. 🧵
@GerardAraud Niche fiscale par ailleurs très discutable et dont l’efficacité a été remise en cause par de nombreuses études et évaluations, y compris de la CC si ma mémoire est bonne.
How are demographic shifts, technological changes and climate risks affecting informal workers?
Join the launch of the report on Securing the Livelihoods of Informal Economy Workers in Times of Global Changes.
Register to attend online or in-person ➡️ https://t.co/9PAKu3CUp4
Join us for a high-level roundtable marking the launch of the new @OECD report on informal employment.
Explore new evidence on how global changes are affecting informal workers and how policy can respond.
🗓️ 5 Oct | Paris & Online
🔗 Register: https://t.co/PJ1ClHh13g
"Qui n’a jamais tracé une croix gammée avec son compas sur une table au lycée ou à la faculté ?"
La vache. Avec de tels amis, pas besoin d'ennemis.
https://t.co/WAgYoCDLBc
C’est un déni de réalité. Pour capitaliser, il faut un excédent de cotisations. On est dans la situation inverse: on emprunte, c’est-à-dire qu’on capitalise en négatif.
Il faut d’abord résoudre le problème de la répartition.
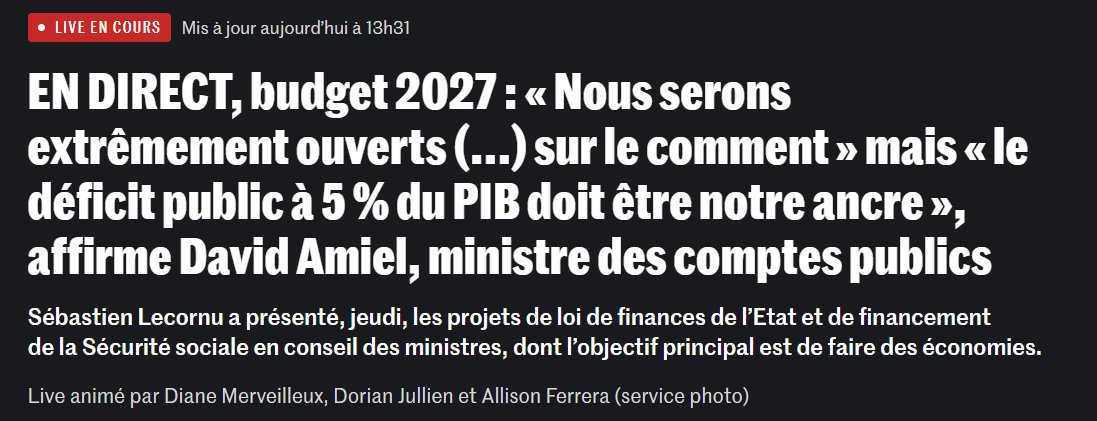
Je ne pense pas que ce soit voulu, mais la métaphore de l'ancre est assez cruelle. Elle dit à elle seule l'ampleur de nos renoncements collectifs.
Je me souviens encore d'une époque, pas si lointaine, où l'ancre était à 3 %.
D'où la proposition sur laquelle se rejoignent tous ces experts : il faut fixer un taux de cotisation drastiquement réduit, et financer le reste de façon explicite et assumée. (2/2)
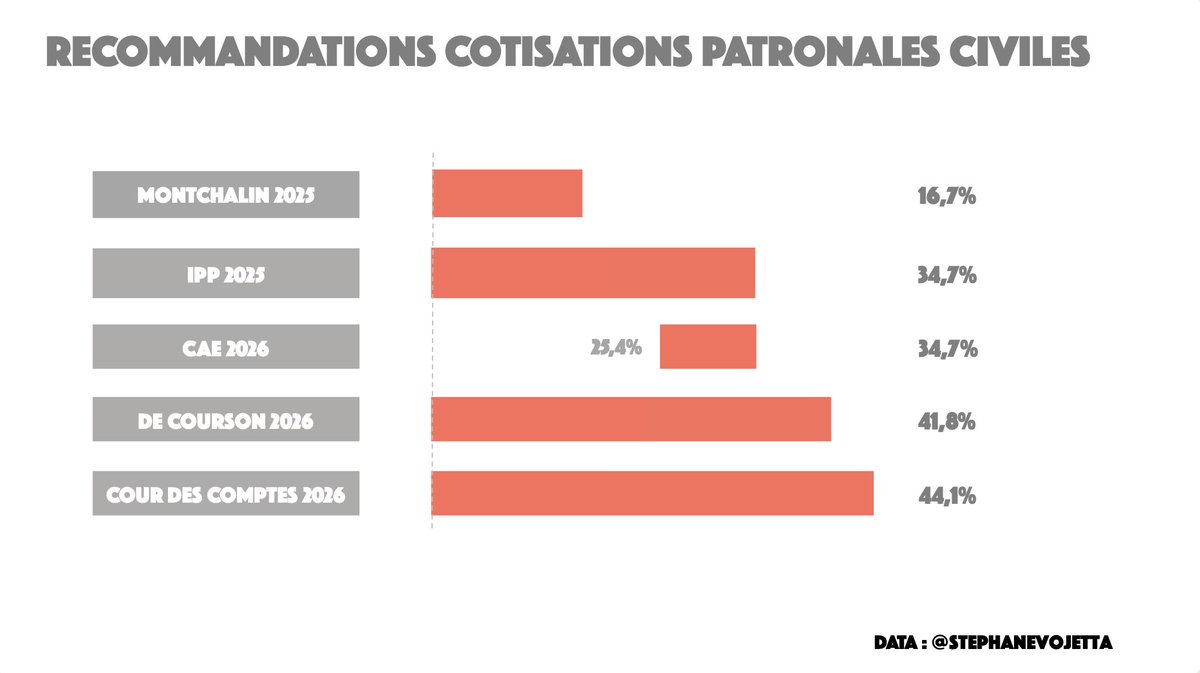
Reste LA question : quel doit être ce taux « normalisé » ?
Les réponses varient spectaculairement (voir tableau 2) : on va de 16,6 % (la thèse de Amélie de Montchalin au PLF 2026 et de @Beaufretjpascal), jusqu'aux 44,1 % pour la Cour des comptes qui n'a peut être pas complètement digéré de devoir faire machine arrière.
L'enjeu est énorme. Selon le curseur retenu, le déficit à reconnaître officiellement peut aller du simple au double. D'une vingtaine à une cinquantaine de milliards d'€.
Ce choix permettra également de mesurer enfin la part de responsabilité de ce déficit récurrent des retraites dans la croissance passée de notre dette publique.
Essonne : DMTO −33 M€, RSA +21 M€. Financer une dépense contracyclique par une taxe procyclique, c'est programmer la crise. Remplaçons DMTO et foncier par une taxe sur la valeur du sol : stable, non délocalisable, sans frein à la mobilité. @pliberalfr
Ordres de grandeurs très justes. Les cotisations ne couvrent que ~75% des besoins. Faire -25% ne fait que remettre le système à l’équilibre (temporairement). Dégager des marges de manœuvres pour la capitalisation nécessite de couper de 25% de plus. C’est un ajustement colossal.
Commentaire rapide sur les propositions d’Édouard Philippe @EPhilippe_LH concernant les retraites.
Commençons par les points positifs.
Je salue clairement le fait qu'il assume une position impopulaire avec son âge de départ à 65 ans et les 45 années de cotisation. Je l'ai déjà dit à plusieurs reprises, les actifs actuels doivent travailler plus longtemps pour continuer à produire et il faut tuer une bonne fois pour toute ce mythe de la retraite à 60 ans.
Par ailleurs, je suis également d’accord avec lui pour dire qu’un système par répartition ne peut pas reposer uniquement sur une durée de cotisation en faisant disparaître toute borne d’âge. C'est notamment pour cela que j'ai critiqué durement la proposition d'Attal en matière de retraites.
Autre bon point, on ne peut pas repousser l’âge de départ sans enfin traiter sérieusement l’emploi des seniors. Travailler plus longtemps ne signifie pas exercer le même métier toute sa vie. Quelqu’un dont le corps ne permet plus d’être maçon à 62 ans n’est pas nécessairement incapable de toute activité professionnelle.
Il faut donc beaucoup mieux organiser les secondes parties de carrière, les reconversions et l’adaptation des postes. La France est aujourd’hui mauvaise là-dessus et cela peut justifier une politique publique pour peu qu'elle soit efficiente.
Au-delà de ces bons points, je ne le rejoins pas en revanche sur la nécessité de préserver le système actuel par répartition. Je souhaiterais qu'on assume de passer à une autre architecture mais je peux comprendre qu'il veuille la préserver. Je n'ai donc pas un problème sur cet aspect, c'est simplement une divergence.
En revanche, j'ai deux autres gros problèmes avec ses déclarations.
Le premier concerne les retraités actuels. Édouard Philippe dit qu’on peut leur demander des efforts, mais refuse une baisse générale des pensions mais donc de quels efforts parle-t-il concrètement : une désindexation ? une contribution spécifique ?
Franchement, il y en a assez de parler pour dire que les retraités participeront à l’effort sans dire comment. On a besoin de détails concrets.
Idem pour le deuxième problème sur la capitalisation.
Je suis clairement favorable à un pilier obligatoire de capitalisation mais il faut arrêter avec les projets où l’on prononce le mot « capitalisation » sans donner de détails concrets. Alors que d'autres candidats commencent à expliquer comment ils la financent, même à gauche, Philippe ne dit absolument rien alors que c'est une question centrale.
Pire encore, on n'a encore une fois aucun détail sur la transition et c'est globalement ce que je reproche à toute la droite qui est beaucoup trop pusillanime.
Je rappelle ma position claire et radicale, il faut réduire les pensions actuellement versées d'une manière ou d'une autre, idéalement d'un ordre de grandeur de 50 % au global, et utiliser une partie des cotisations ainsi libérées pour financer les comptes capitalisés.
En conclusion, oui à la retraite à 65 ans, à l'emploi des seniors et à la capitalisation mais il faut que les candidats prétendument sérieux arrête avec les slogans et réponde enfin aux vraies questions : qui cotise, combien, et surtout comment se fait la transition ?
De tous les exemples possibles, la Suède est sans doute le moins pertinent. 1990s : système par répartition confronté à de lourds déséquilibres démographiques et financiers. Résultat : réforme intégrale, comptes notionnels et mécanismes d'ajustement automatiques (2026: ~67 ans).
@jdl288 Comparaison n'est pas raison. Ces pays ont une démographie encore plus dégradée que la notre. L'Allemagne et l'Espagne ont une productivité plus faible.
Vous ne parlez d'autres pays aux modèles plus souples : ex Suède.
@Tafalla91@sc_cath C’est aussi pour cela que je pense qu’on ne pourra pas en rester à 65 ans. C’est de l’arithmétique démographique et de la comptabilité de base.
C'est une évidence (et il faudra sans doute aller beaucoup plus loin). Mais il faut absolument y ajouter des mesures d'équité générationnelle, qu’il s’agisse de la désindexation des pensions ou de l'alignement de la fiscalité des retaités sur celle des actifs.
🔴ALERTE INFO
Édouard Philippe veut relever l'âge légal de départ à la retraite à 65 ans et augmenter la durée de cotisation à 45 ans
https://t.co/PFt97KSkiN
@Tafalla91 C'est juste, et certains, bien plus compétentes que moi sur le sujet (cf. @sc_cath), l'ont parfaitement démontré. Il n'en demeure pas moins que la désindexation des pensions ou l'alignement de la fiscalité des retraités restent nécessaires au nom de l'équité intergénérationnelle.
@sterdyniak Je ne sais pas si vous êtes ironique, mais je suis plutôt favorable à la suppression des exemptions en tout genre (qu'elles bénéficient aux retraités ou aux salariés), qui sont des trappes à bas salaires et créent toutes sortes de distorsions au profit d'intérêts particuliers.
@Wald52Wald C’est humain, beaucoup espèrent encore pouvoir passer entre les gouttes. Mais, tôt ou tard (et à mon avis ce sera tôt), le couperet tombera pour tout le monde, et il sera particulièrement douloureux.
Quelle ironie. Le R-U lance une révolution de son système de retraites tandis qu'en France, E. Philippe renonce déjà à porter une réforme réellement ambitieuse. Quant aux promesses réformatrices des autres candidats, la messe est dite depuis longtemps.
https://t.co/f2zSiyFhU4
Globally, two-thirds of the workforce is employed informally, without access to social protection.
Join us in Paris or online next Monday to discuss the implications for their livelihoods in a world shaped by rapid ageing, automation and environmental degradation.
Join us for a high-level roundtable marking the launch of the new @OECD report on informal employment.
Explore new evidence on how global changes are affecting informal workers and how policy can respond.
🗓️ 5 Oct | Paris & Online
🔗 Register: https://t.co/PJ1ClHh13g