Más aún: en la última década de ventanas de 12 meses la correlación con el dólar osciló entre −0.21 y +0.22. La relación inversa apareció solo por tramos. El beta a 60 ruedas incluso es positivo: +0.29% de soja por cada +1% del DXY.
Con el crudo #WTI la señal es algo mejor: +0.21, directa pero débil, y en su punto más alto del último año (85% de las ruedas tuvo menos correlación que hoy). Desde 13/10/25: soja +27.3%, WTI +58.0%, DXY +3.2%.
Correlación no es causalidad, conviene mirar el petróleo antes de culpar al dólar.
2/2
Se repite que #dólar fuerte significa #soja débil. Medimos la correlación de retornos diarios en 60 ruedas: soja vs DXY da +0.07. Prácticamente nula. El driver no gobierna al grano hoy.
1/2 👇
🌱#SOJA | A partir de ahora, la atención empieza a desplazarse.
La cosecha estadounidense va dejando de ser una incógnita y el mercado pasa a mirar cada vez más de cerca:
• ritmo de siembra de Brasil
• distribución de las lluvias
• demanda china
• evolución del complejo de aceites
• logística del Mar Negro
El dato importante no es solamente cuánto puede producir Sudamérica. Es cuánto margen tiene el balance mundial si esa producción récord no llega en tiempo y forma.
Ahí probablemente esté buena parte de la volatilidad de las próximas semanas.
#WASDE octubre, #soja EE.UU.: el USDA puso 3.57 t/ha (sep 3.55; la plaza esperaba 3.55).
Mi modelo de condición del cultivo, con datos al 4-oct: 3.58 t/ha.
13 kg/ha de diferencia. Un acierto no valida un modelo, pero seguimos midiéndolo semana a semana.
🌱 #SOJA | Lo que la semana nos dejó al momento:
La soja llegó a avanzar casi 19 centavos el martes y después devolvió buena parte del movimiento.
Pero detrás de esa volatilidad hay algo más interesante.
EE.UU. comenzó la campaña con stocks de soja 3% inferiores al año pasado.
Al mismo tiempo, el crushing y la demanda vinculada a biocombustibles siguen ganando importancia dentro del balance estadounidense.
Del otro lado está China.
El principal comprador mundial continúa teniendo alternativas en Sudamérica y sus márgenes de molienda siguen condicionando cuánto está dispuesto a pagar por soja estadounidense.
Ese contraste probablemente sea una de las claves de esta campaña:
una oferta estadounidense que no llega holgada,
una demanda doméstica cada vez más relevante
y una demanda china que ya no puede darse por descontada.
Por eso, más que quedarse con si Chicago subió o bajó algunos centavos esta semana, importa entender QUIÉN está absorbiendo la cosecha.
Hoy #WASDE actualizará nuevamente el balance.
El dato importante no será solamente cuánto produce EE.UU., sino cuánto stock queda después de atender toda esa demanda.
🌾 MERCADOS | Mañana el #USDA puede mostrar por qué producción y oferta no son lo mismo
El mercado espera que el USDA reduzca nuevamente la cosecha de #maíz de EE.UU.:
Septiembre: 401,3 Mt
Expectativa octubre: 399,2 Mt
A primera vista, un dato alcista. Pero hay una segunda parte:
El stock de maíz encontrado al 1.º de septiembre fue mucho mayor al esperado y el mercado proyecta ahora un stock final 2026/27 de aproximadamente 42,6 Mt, frente a los 39,8 Mt que USDA estimaba en septiembre.
Es decir:
MENOR PRODUCCIÓN pero MAYOR STOCK FINAL.
En #soja ocurre algo diferente.
La expectativa de producción prácticamente no cambia (123,6 Mt), mientras el stock final continúa alrededor de 8,5 Mt.
Por eso mañana no alcanza con mirar si el USDA sube o baja rindes.
Lo importante es cuánto de ese cambio realmente modifica la disponibilidad final de cada grano.
Dos cosechas pueden sorprender a la baja y tener implicancias comerciales completamente diferentes.
El mercado no termina pagando producción.
Termina pagando la relación entre oferta disponible y demanda.
🌾 #TRIGO | Rusia encontró rutas alternativas. El problema es la escala.
La interrupción del Mar Negro no es nueva. Lo interesante ahora es empezar a medir cuánto puede compensar Rusia utilizando otras salidas.
La campaña pasada, casi 90% de sus exportaciones marítimas de granos pasó por Azov–Mar Negro.
Con esa vía fuertemente restringida, Rusia comenzó a redirigir trigo hacia el Báltico e incluso a utilizar terminales que antes operaban fertilizantes y carbón.
La estrategia está funcionando parcialmente: en septiembre habría logrado exportar alrededor de 2,3 Mt de trigo.
Pero el volumen no alcanza para sustituir al corredor tradicional.
SovEcon acaba de recortar su estimación de exportaciones rusas de trigo 2026/27 de 41,4 a 36,7 Mt, un 20% menos que la campaña pasada, porque ya no espera una normalización del Mar Negro/Azov antes de 2027.
Hay otro dato interesante: en septiembre solamente 8 países compraron trigo ruso, frente a 26 un año atrás.
Rusia sigue teniendo trigo. pero ¿cuánto de ese trigo puede transformar efectivamente en oferta exportable?
Para el mercado mundial, y para quienes competimos con ese origen, producción y capacidad de exportación hoy son dos variables diferentes.
🌱 #SOJA | La demanda está haciendo más trabajo del que parece.
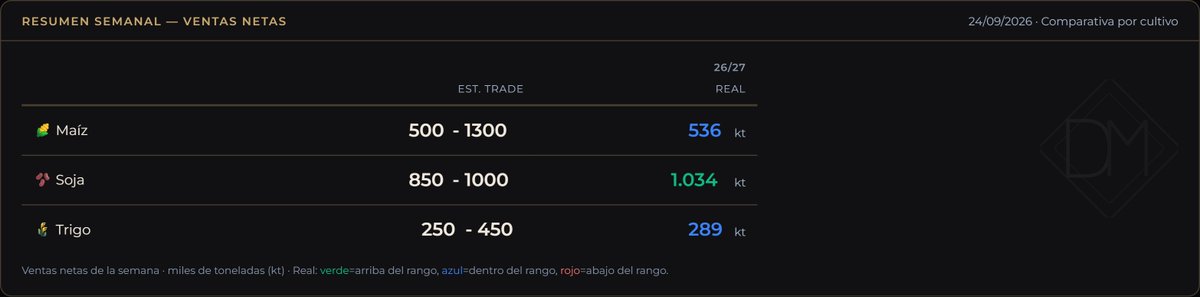
Las ventas netas semanales de #soja estadounidense alcanzaron 1,034 Mt, superando el rango esperado por el mercado de 0,85–1,0 Mt.
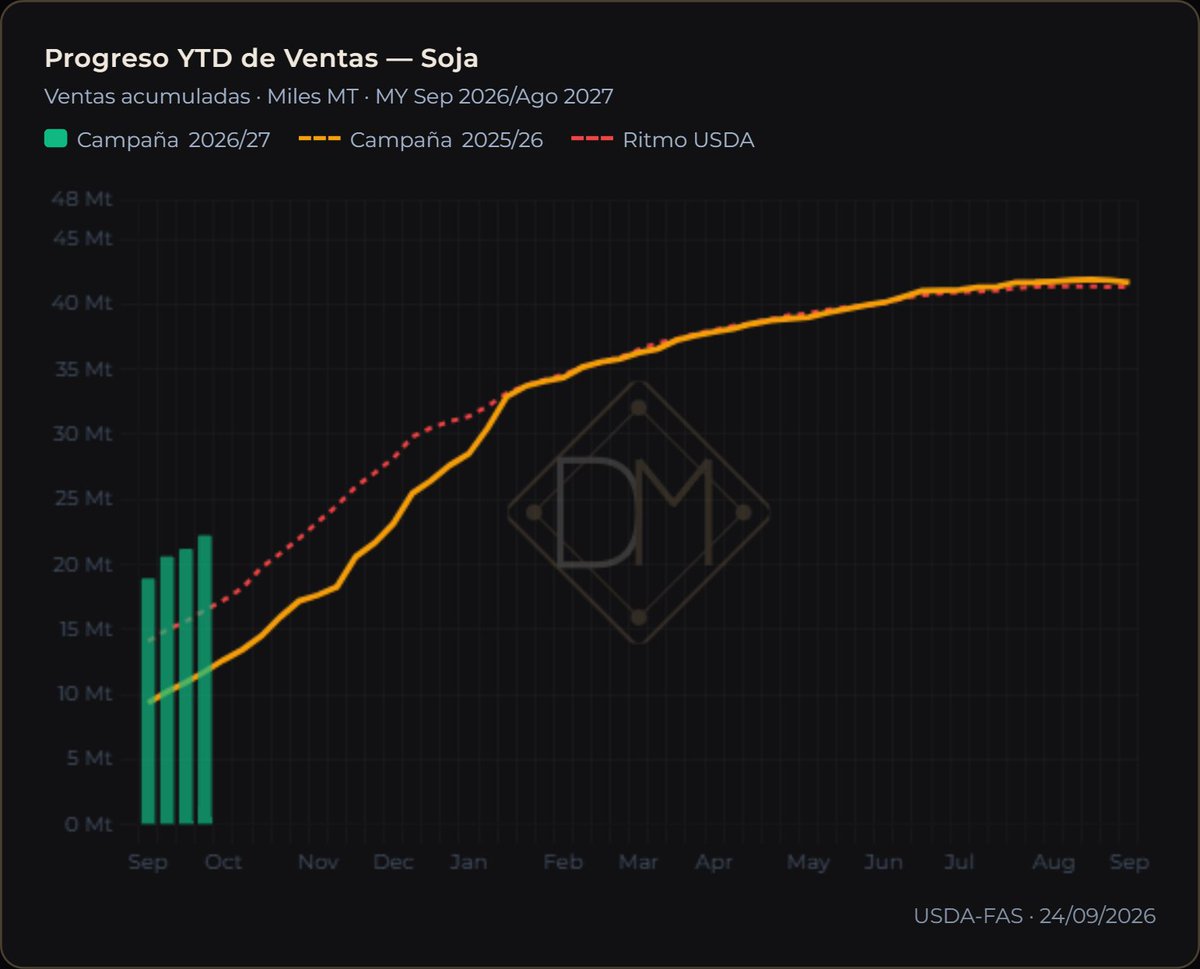
El dato semanal es bueno. Pero la lectura más interesante aparece cuando ampliamos el gráfico.
Las ventas acumuladas de la campaña 2026/27 ya rondan 22 Mt, muy por encima del ritmo que llevaba EE.UU. a esta altura el año pasado.
Y esto ocurre mientras comienza a ingresar una cosecha estadounidense estimada en más de 123 Mt.
Es una combinación importante:
Oferta grande, pero también una demanda que llega a la cosecha con mucho trabajo adelantado.
Con la cosecha avanzando, una de las variables que más interesa seguir es si este ritmo de ventas logra sostenerse cuando la disponibilidad física aumenta.
Ahí empezaremos a saber cuánto de esa gran oferta estadounidense puede absorber realmente la demanda.
#ExportSales #export
🌽🌱 EE.UU. | Dos cultivos entrando a cosecha con puntos de partida muy distintos.
El informe de stocks del USDA dejó ayer una diferencia interesante:
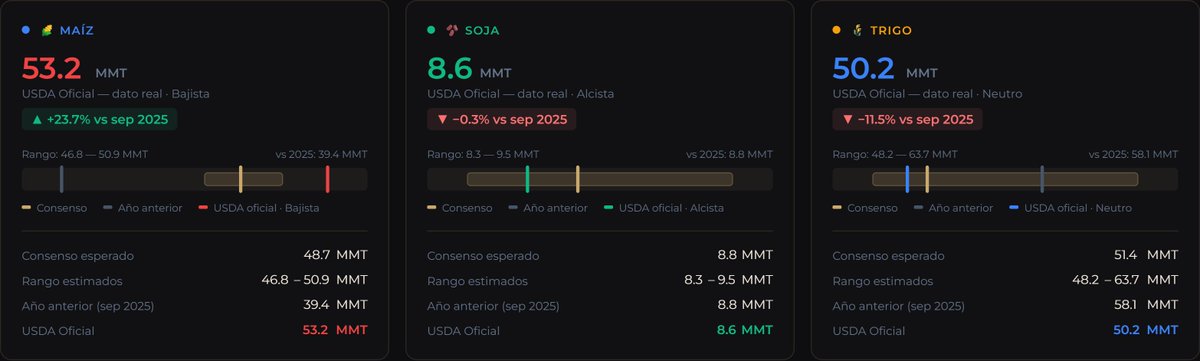
🌽 Maíz: 53,2 Mt
+35% interanual
🌱 Soja: 8,58 Mt
-3% interanual
Es decir, mientras el maíz comienza a recibir una cosecha enorme sobre un stock considerablemente mayor al del año pasado, la soja entra al nuevo ciclo con menos mercadería remanente.
Y hay otra diferencia.
Las lluvias están demorando la cosecha en sectores del Midwest, mientras la industria estadounidense se prepara para procesar un volumen récord de soja impulsada por la demanda de biocombustibles.
Por eso, dos cultivos afectados por el mismo clima pueden tener implicancias comerciales muy diferentes.
En #maíz, el mercado necesita absorber una oferta abundante.
En #soja, la velocidad con la que la nueva cosecha llegue a la industria empieza a tener más importancia.
Mismo país. Misma cosecha. Pero estructuras de oferta y demanda distintas.
#USDA dejó un dato mixto, pero el maíz domina:
stocks al 1/9 de 53,2 Mt, +4,5 Mt sobre consenso.
Señal bajista para Chicago.
Soja y trigo sorprendieron por debajo de lo esperado.
En Uruguay: ventas escalonadas y foco en base; no decisiones de una sola vez.
#Granos
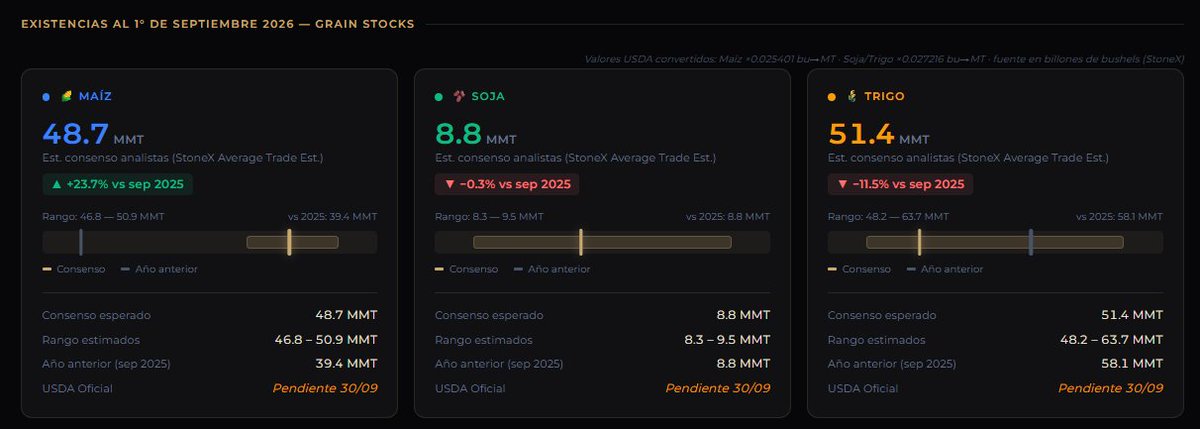
Mañana el mercado tendrá una prueba de oferta: #USDA publica el informe trimestral con datos de stocks de granos al 1 de setiembre.
Con #soja, #maíz y #colza sosteniéndose en las referencias locales, la clave no es anticipar el número, es llegar al dato con precio objetivo, volumen y cobertura definidos.
🌾 GRANOS | Esta semana el mercado vuelve a los números
Después de varios días donde China y la política comercial dominaron la atención, esta semana el mercado vuelve a enfrentarse con algo más concreto: cuánto grano quedó realmente del ciclo anterior y a qué ritmo entra la nueva cosecha estadounidense.
EE.UU. está cosechando una producción estimada en:
🌽 #Maíz: 401,3 Mt
🌱 #Soja: 123,4 Mt
Pero producción no es lo mismo que disponibilidad.
El primer dato importante será con qué stock entra EE.UU. a esta nueva cosecha, después de la absorción generada por exportaciones, molienda, etanol, alimentación y otros usos.
Y aparece una segunda variable: las lluvias están demorando la cosecha en sectores del Corn Belt, reduciendo los días aptos para trabajar y ralentizando temporalmente la entrada de grano al circuito comercial.
Esto genera una combinación interesante:
stock inicial + cosecha muy grande + velocidad de ingreso de esa cosecha.
A esta altura del año, el análisis empieza a pasar de:
Cuánto va a producir EE.UU.? a Con cuánto stock arranca y a qué velocidad esa nueva producción llega al mercado?
Esta semana esos dos datos pueden ser más importantes que muchos de los titulares.
GRANOS | Una demanda que ha cambiado el análisis
Esta semana dejó un dato que merece mirar más allá del movimiento diario de Chicago:
La producción mundial de biocombustibles podría crecer casi 70% hacia 2030 respecto de 2025.
EE.UU., Brasil, China, India, Indonesia y la UE están aumentando o evaluando mayores mandatos de mezcla.
¿Por qué importa para los granos?
Porque una parte creciente de la demanda ya no depende solamente de alimentación o exportaciones.
Maíz → etanol
Aceite de soja → biodiésel / diésel renovable
Colza → biodiésel
Esto ha agregado una variable que hace algunos años tenía bastante menos peso: la política energética está compitiendo con los fundamentos agrícolas tradicionales en la formación de la demanda.
Desde hace un tiempo, y más aún con el conflicto iniciado este año en medio oriente, estamos hablando del linkeo entre energéticos y granos, para analizar granos ya no alcanza con mirar producción, stocks y exportaciones. También hay que mirar energía.
Y probablemente cada vez más.
#Trump–Xi mucho ruido previo, pocas novedades concretas.
El hecho de que se reúnan y extiendan la tregua hasta enero ya es una señal de distensión.
Pero hasta ahora el mercado está pidiendo más que solo buenas intenciones.
Distensión sí, pero no resolución.
🌱 SOJA | Hay una demanda que empieza a importar tanto como China
Durante años, buena parte del análisis de #soja comenzó y terminó con las compras chinas.
Pero EE.UU. ha desarrollado otro motor de demanda: la molienda doméstica.
Los mayores mandatos de biocombustibles están sosteniendo la demanda de aceite y mejorando la economía del biodiésel y diésel renovable.
Para 2026, EIA proyecta:
• +24% producción de renewable diesel
• +41% producción de biodiésel
Y la molienda estadounidense de soja viene operando en niveles récord.
Esto cambia una relación importante:
EE.UU. no depende solamente de exportar el poroto para generar demanda adicional de soja.
Una proporción creciente se está transformando internamente en aceite + harina.
Por eso, además de seguir las compras de China, hoy es vital seguir tres variables:
molienda → aceite → biocombustibles.
🌱 #COLZA | China vuelve a abrir una puerta que llevaba años cerrada.
Un crusher privado chino compró 68.000 t de colza australiana para embarque en marzo.
El volumen no es lo más importante.
Es la primera compra privada de colza australiana desde 2020.
Y ocurre en un mercado que ya viene con ruido por otro lado: Canadá, principal exportador mundial, atraviesa una cosecha demorada por lluvias y con preocupación sobre calidad.
¿Por qué importa?
Porque China está mostrando nuevamente capacidad para diversificar origen cuando cambian precios, disponibilidad o relaciones comerciales.
Para un mercado relativamente pequeño como la colza, una modificación en los flujos chinos puede tener bastante más impacto que en mercados de mayor volumen.
El dato a observar no son solamente estas 68.000 t, sino si Australia vuelve a transformarse en un proveedor regular de China.
Si eso ocurre, cambia la competencia entre orígenes dentro del mercado mundial de colza.
🌱 SOJA EE.UU. | El 58% B+E empieza a perder protagonismo.
El USDA mantuvo la #soja en 58% Buena + Excelente, pero el cultivo ya está entrando rápidamente en su etapa final:
• Caída de hojas: 62%
• Cosechado: 12%
A esta altura, el dato de condición empieza a tener una característica interesante: queda cada vez menos rinde por definir, pero aumenta su capacidad para explicar cómo terminará la campaña.
Nuestro modelo, construido sobre 16 años de historia y ajustado por tendencia tecnológica, esta semana estima:
Rinde: 3.615 kg/ha
USDA: 3.560 kg/ha
Diferencia: +55 kg/ha
R²: 0,73
La semana pasada el modelo estimaba 3.622 kg/ha con R² 0,70.
Es decir: el pronóstico prácticamente no cambió, pero la señal se vuelve más robusta a medida que avanza el ciclo.
Ahora comienza otra transición importante: la condición del cultivo irá perdiendo relevancia y los rendimientos reales de cosecha empezarán a reemplazarla como principal fuente de información.
Por ahora, nuestro modelo continúa viendo un rinde algo superior al estimado por USDA.