#122 ⚖️ Kolejna wygrana w sprawie SKD!
Tym razem 59 167,35 zł zasądzone od Alior Bank S.A. na rzecz kredytobiorców, wraz z odsetkami i kosztami procesu.
📅 Wyrok z 09.09.2026 r.
⚖️ Wyrok nieprawomocny.
🗺️ Sąd Rejonowy dla https://t.co/SCdAP5gw9r. Warszawy w Warszawie
19.08.2026 r. Sąd Rejonowy dla https://t.co/CXaoJpkwhf. Warszawy, I C 2298/24, zasądził od Alior Bank S.A. 3 578,75 zł wraz z ustawowymi odsetkami od 25.04.2024 r.
Kolejna umowa, kolejne naruszenia i kolejny raz SKD. ⚖️
Po wyroku TSUE C-744/24 banki miały chyba nadzieję, że problem zniknie. Tymczasem sądy konsekwentnie analizują umowy i stosują przepisy chroniące konsumentów.
#SKD
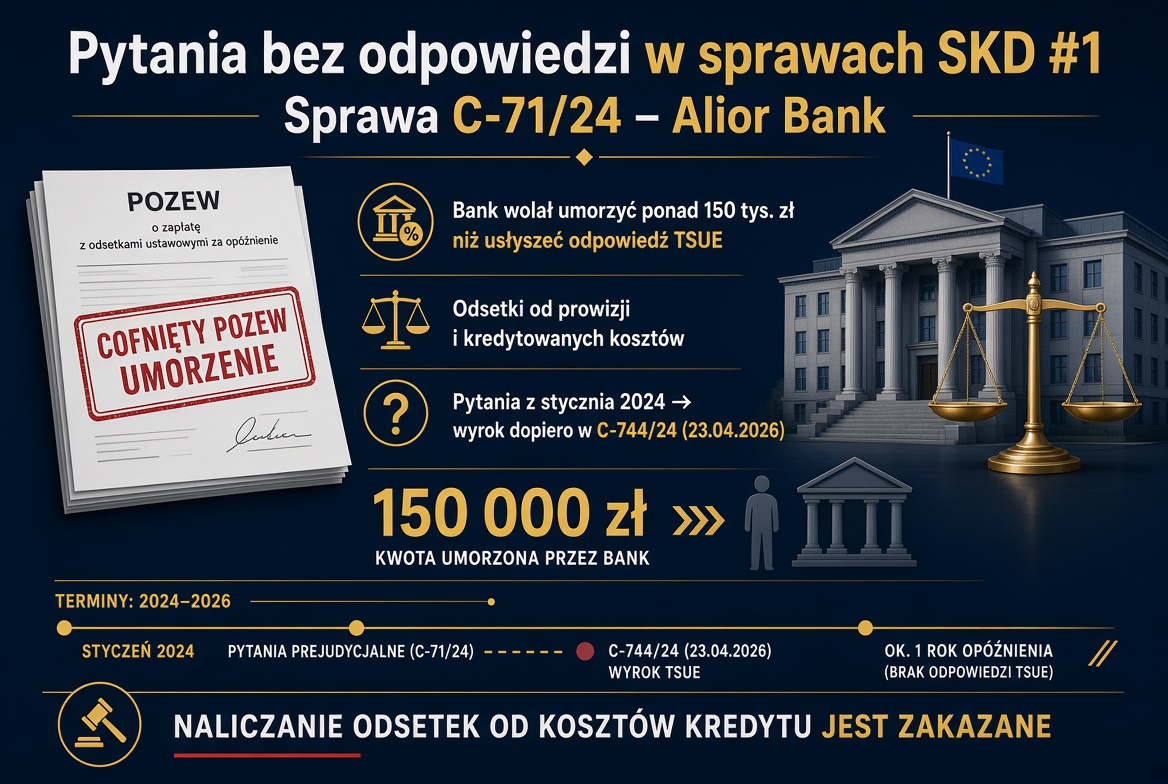
Pytania bez odpowiedzi w sprawach SKD. #1
Czego dotyczyła sprawa C-71/24?
Alior Bank pozwał konsumenta o zapłatę kwoty 148.990,69 zł wraz z dalszymi odserkami, ze względu na powstałe zaległości w spłacie kredytu i złożone wypowiedzenie umowy.
W trakcie postępowania konsument powołał się na złożone oświadczenie o zastosowaniu sankcji kredytu darmowego. Głównym zarzutem konsumenta było naliczanie odsetek od kredytowanych kosztów oraz nieprawidłowe spełnienie obowiązków informacyjnych, które z niego wynikały.
Całkowita Kwota Kredytu zaciągniętego przez konsumenta wynosiła 171.840,34 zł, a jednak odsetki były naliczane od kwoty 199.814,35 zł - bank naliczał je również od prowizji naliczonej w wysokości 27.974,01 zł.
Sąd Okręgowy w Krakowie zadał do TSUE 2 pytania:
1. Czy w świetle dyrektywy 2008/48 dopuszczalne jest naliczanie odsetek od kredytowanych kosztów?
2. Jeżeli jest dopuszczalne, to czy wystarczające jest podanie konsumentowi informacji o łącznej wartości odsetek naliczonych od prowizji i całkowitej kwoty kredytu, czy też należy w umowie te wartości podać osobno.
Alior Bank uniknął udzielenia przez TSUE odpowiedzi na te pytania, cofając pozew. Oznacza to, że Alior Bank wolał umorzyć konsumentowi zobowiązanie na kwotę przekraczającą 150 tys. zł, niż dopuścić do wyjaśnienia przez TSUE tych wątpliwości.
23.04.2026r. TSUE odpowiedział na pytania zadane w sprawie C-744/24. Ich treść była niemal identyczna, jak te zadane w sprawie C-71/24. Werdykt TSUE był zdecydowanie niekorzystny dla banków. Naliczanie odsetek od kosztów jest definitywnie zakazane w świetle dyrektywy 2008/48.
Co zyskał Alior Bank, zrzekając się kwoty 150 tys. zł, w celu uniknięcia udzielenia odpowiedzi przez TSUE?
Pytania w sprawie C-71/24 zostały zadane w styczniu 2024r. Pytania w sprawie C-744/24 zostały zadane pod koniec 2024r., w sprawie innego banku - Alior Bank nie miał wpływu na przebieg tego drugiego postępowania.
Umorzenie sprawy C-71/24 pozwoliło na stosowanie praktyk, których dotyczyły pytania, przez prawie rok dłużej. Gdyby bank występujący w sprawie C-744/24 uznał roszczenie konsumenta, w dalszym ciągu nie znalibyśmy stanowiska TSUE w tej sprawie.
Umarzanie postepowań przed TSUE utrudnia konsumentom dochodzenie swoich praw, a jednocześnie odracza poniesienie przez banki konsekwencji związanych z SKD.
Konsumenci oczekują na udzielenie odpowiedzi na dalsze pytania związane z SKD. W kolejnych postach omówię pozostałe zagadnienia, w których banki wolałyby nie znać stanowiska TSUE.
Tekst napisałem bez pomocy Ai. Grafika jest wygenerowana przez Ai 😉
Sąd Okręgowy w Warszawie 19.05.2026r. wydał korzystny wyrok w sprawie #SKD naszej klientki.
Po zastosowaniu sankcji bank przygotował nowy harmonogram spłaty kredytu.
Rata zmniejszyła się z 1 524,24 zł do 1 150,70 zł, a klientka spłaca obecnie wyłącznie kapitał – bez odsetek ❗️
3 prawomocne wygrane jednego dnia w SO w Warszawie! 🏆 V Wydział Cywilny Odwoławczy wydał korzystne wyroki i zasądził zwrot środków od PKO BP, Alior i Erste Banku. Banki w całości obciążone kosztami za obie instancje. Cieszymy się z tych sukcesów! ⚖️ #SKD
3 Wygrane w Sądzie Okręgowym w Warszawie jednego dnia!
Dziś (27.08.2026) V Wydział Cywilny Odwoławczy:
1. zmienił wyrok I instancji i zasądził od banku PKO BP S.A. na rzecz naszego Klienta kwotę 15 922,17 zł z odsetkami - sygn. akt V Ca 987/26
2. zmienił wyrok I instancji i zasądził od banku Alior Bank S.A. na rzecz naszego Klienta kwotę 46 508,46 zł wraz z odsetkami - sygn. akt V Ca 1721/26
3. zmienił wyrok I instancji i zasądził od banku Erste Bank 15154, 26 zł wraz z odsetkami - sygn. akt V Ca 1901/26
Za każdym razem bank został w całości obciążony kosztami procesu za obie instancje.
Walczymy do końca! 💪
Wyrok SR w Pińczowie (sygn. akt I C 98/26) to kolejny przykład stosowania sankcji kredytu darmowego przez sądy powszechne. Sąd zasądził na rzecz konsumenta 6 653 zł wraz z odsetkami od października 2024 r. 🏛️ #SKD#prawo
Kolejna wygrana konsumenta w sprawie SKD.
Sąd Rejonowy w Pińczowie wyrokiem z dnia 24 sierpnia 2026 r., w sprawie sygn. akt I C 98/26 zasądził od pozwanego na rzecz konsumenta kwotę 6.653,00 PLN wraz z ustawowymi odsetkami za opóźnienie od dnia 17.10.2024 r. do dnia zapłaty.
🔥 Kolejne 4 pytania o SKD trafiają do TSUE. I tym razem stawka jest znacznie większa niż jedna umowa.
Chodzi o fundamentalną kwestię: czy ochrona konsumenta ma działać realnie, czy dopiero wtedy, gdy konsument sam znajdzie naruszenie, prawidłowo je nazwie i jeszcze przekona do niego sąd.
TSUE już wskazywał, że sąd ma obowiązek z urzędu badać, czy umowa kredytu zawiera wymagane prawem informacje. Teraz ten kierunek może zostać jeszcze mocniej doprecyzowany.
I bardzo dobrze.‼️
Bo obowiązki informacyjne banku nie zostały stworzone jako sugestia. Jeżeli ustawodawca nakłada obowiązek i przewiduje za jego naruszenie sankcję, sądy nie powinny dopisywać kolejnych przesłanek, których w ustawie nie ma.📣
Przy okazji może wreszcie skończy się narracja, że SKD to „wojna kancelarii z bankami”.
Nie. To spór o znacznie prostszą rzecz:
czy profesjonalista ma ponosić realne konsekwencje naruszenia obowiązków wobec konsumenta.
Czekamy na TSUE. ⚖️
#skd #sankcjakredytudarmowego #ochronakonsumeta #tsue
TSUE w 2025 r. (C-472/23), a teraz Sąd Najwyższy (II CSKP 89/26): opłaty i prowizje muszą być dla klienta w pełni weryfikowalne! Niejasne kryteria zmiany opłat to złamanie praw konsumenta. Sądy powszechne mają jasny drogowskaz w sprawach o SKD. 🏛️ #prawo#sankcjakredytudarmowego
Bank może zmienić opłatę.
Tylko że konsument powinien móc sprawdzić, kiedy i dlaczego.
Jeżeli umowa daje bankowi możliwość powołania się na ogólnikowe, nieweryfikowalne okoliczności albo na coś, co zależy wyłącznie od niego, konsument nie wie, jak może zmienić się jego zobowiązanie.
To standard wynikający z wyroku TSUE C-472/23.
I właśnie teraz przypomniał o nim Sąd Najwyższy w wyroku II CSKP 89/26 z 08.07.2026 r.
Niejasne zasady zmiany opłat i prowizji to naruszenie obowiązków informacyjnych kredytodawcy.
TSUE powiedział to już w 2025 r.
SN potwierdził to w 2026 r.
Teraz czas, żeby ten standard był równie konsekwentnie stosowany przez sądy powszechne.
Konsument powinien dostać jednoznaczną i przejrzystą informację, jak wygląda spłata jego zobowiązania. Ukrywanie pozaodsetkowych kosztów w kwocie kredytu jest zaprzeczeniem zasad wynikających z dyrektywy 2008/48, co potwierdził Sąd Najwyższy w wyroku II CSKP/26 z 08.07.2026
Jeśli bank nalicza odsetki od prowizji, a kredytowane koszty uwzględnia przy wyliczeniu RRSO jak środki faktycznie wypłacone konsumentowi, RRSO zostaje zaniżone ❗️UOKiK i SN zwracały na ten problem uwagę już lata temu. Banki miały czas na zmiany, ale nic z tym nie zrobiły ⤵️
Przejrzystość harmonogramu to absolutna podstawa. Bank nie może ukrywać prowizji w całkowitej kwocie do spłaty tylko dlatego, że doliczył ją do kredytu. Wyrok SN potwierdza to, o czym mówimy od dawna – konsument musi dostać pełny obraz tego, za co płaci. ⚖️
#SKD#SądNajwyższy
SN trafnie punktuje mechanizm, którego banki długo próbowały bronić. Koszt kredytu pozostaje kosztem – nawet wtedy, gdy bank postanowił go „ubrać” w oprocentowanie. Trudno więc mówić o drobnym błędzie. To realny wpływ na koszt kredytu i sytuację konsumenta ❗️✋
Ważny głos Sądu Najwyższego w sprawie sankcji kredytu darmowego. ⚖️
Wyrok z 8 lipca 2026 r., sygn. II CSKP 89/26, zwraca uwagę na istotne z perspektywy konsumentów kwestie dotyczące przejrzystości umów kredytowych.
SN podkreślił https://t.co/8o7E7uQDYr. znaczenie:
🔹 prawidłowego określenia kosztów kredytu i zakazu naliczania odsetek od kosztów kredytowanych,
🔹 czytelnego przedstawienia harmonogramu spłat,
🔹 jasnych zasad dotyczących opłat i prowizji.
Co ważne — dla zastosowania sankcji kredytu darmowego wystarczające jest jedno naruszenie obowiązku objętego sankcją.
To kolejny ważny punkt w dyskusji o standardach przejrzystości umów kredytowych i ochronie praw konsumentów. ⚖️
To jest moment, w którym konsumenci mają prawo zadawać trudne pytania.
Przed TSUE Polska przedstawiła stanowisko korzystne dla sektora bankowego. Jak wynika z publikacji Money , w jego przygotowaniu uczestniczyły https://t.co/t375RXBRR2. Ministerstwo Sprawiedliwości, UOKiK oraz urząd obsługujący KNF.
Ostatecznie TSUE nie podzielił tej argumentacji i stanął po stronie konsumentów.
Dziś właśnie Ministerstwo Sprawiedliwości pracuje nad projektem zmian dotyczących Sankcji Kredytu Darmowego.
Trudno więc dziwić się obawom, czy projekt rzeczywiście będzie w pełni odpowiadał standardom ochrony konsumentów wynikającym z prawa Unii Europejskiej i orzecznictwa TSUE. Zaufanie buduje się konsekwencją, a nie deklaracjami.
W kampanii wyborczej słyszeliśmy o odbudowie państwa prawa, końcu uprzywilejowania najsilniejszych grup interesu i większej ochronie obywateli. Dziś jest doskonała okazja, aby te zapowiedzi przekuć w konkretne działania.
Projekt ustawy o SKD powinien chronić konsumentów zgodnie z prawem Unii Europejskiej, a nie realizować oczekiwania sektora bankowego. Tego oczekują obywatele od państwa, które ma stać po stronie prawa i swoich obywateli, a nie silniejszych uczestników rynku.
Czas zacząć spełniać obietnice. Być może właśnie od rynku bankowego.
#skd #sankcjakredytudarmowego #prawokonsumwntów #rząd
Czy sąd powinien badać z urzędu naruszenia umowy, nawet jeśli konsument ich nie wskazał?
To pytanie wkrótce rozstrzygnie TSUE.
Jak opisuje @Money_pl , w tej sprawie Ministerstwo Sprawiedliwości i @uknf uznały, że sąd nie musi wychodzić poza zarzuty podniesione przez klienta. Odmienne stanowisko zajęli Prezes @UOKiKgovPL i @RF_gov_PL , wskazując, że sąd powinien z urzędu zbadać również inne naruszenia przepisów chroniących konsumenta.
W tym samym kierunku wypowiedział się także Rzecznik Generalny TSUE, podkreślając znaczenie badania z urzędu dla skutecznej ochrony konsumentów.
I właśnie to wydaje mi się najważniejsze.
Badanie z urzędu nie jest przywilejem konsumenta. To standard, który ma wyrównać pozycję stron w sporze z profesjonalnym przedsiębiorcą.
Pozostaje więc jeszcze jedno pytanie. Jakie stanowisko w tej sprawie przedstawiła Polska przed TSUE? I czy tym razem również opowiedziała się za ograniczeniem ochrony konsumentów?
Historia z udziałem polskich urzędów zatacza koło – i to w zatrważającym stylu.
Najnowszy artykuł w Money pl ujawnia podział w sprawie pytania sądu z Białegostoku do TSUE (dotyczącego tego, czy sąd ma z urzędu badać całą umowę i wyłapywać błędy, których nie wskazał prawnik). ⚖️📊
Pamiętacie sprawę naliczania odsetek od potrąconych kosztów? Wtedy *ltylko Rzecznik Finansowy miał odwagę stanąć po stronie obywateli, podczas gdy reszta instytucji chroniła interesy banków.
Dziś sytuacja znów się powtarza:
👉 **KNF i Ministerstwo Sprawiedliwości** znów grają do jednej bramki z bankami – chcą kneblować sądy, by te nie szukały wad w umowach ponad to, co w pozwie.
👉 **RF i UOKiK** przypominają o fundamentach prawa unijnego: sąd ma obowiązek chronić słabszą stronę z urzędu.
👉 **Rząd kurczowo ukrywa oficjalne stanowisko** wysłane do Luksemburga przez MSZ.
To już nie jest przypadek, to wyrazisty wzorzec. Gdy sądy zaczynają dostrzegać głębokie wady w kredytach gotówkowych, aparat państwowy po raz kolejny próbuje budować bankom procesową tarczę.
Ochrona konsumenta w UE to nie jest gra w „przegapiłeś błąd w umowie, to płacisz”. Czas wyciągnąć wnioski! 🏛️💥
#SankcjaKredytuDarmowego #SKD #TSUE #PrawoKonsumenckie #Banki #KredytyGotówkowe #UOKiK
Naliczanie odsetek od opłat, które nigdy nie trafiły do ręki klienta? Przez lata robiono z tego normę. Wyrok TSUE jasno to przekreślił. Teraz ruch należy do polskich sądów, by ten standard stał się codziennością. ⚖️
#SKD#TSUE
https://t.co/bpH0IqRuVv
Liczby nie kłamią – skok rezerw z 4 do 61 mln zł i 35 mln zł mniej z odsetek to jasny sygnał, że wyrok TSUE C-744/24 zmienia zasady gry. Banki powoli dostrzegają problem, ale sądy krajowe tylko przypieczętują to, co dla kredytobiorców było jasne od dawna. #SKD
Co wynika ze sprawozdania Grupy Kapitałowej Banku Millennium za pierwsze półrocze 2026r? 🕵🏼♀️
Do 30.06.2026r. bank utrzymywał rezerwy na sprawy SKD w wysokości 4 mln zł. Z kolei "mając na uwadze obecną niepewność sytuacji, Bank dodatkowo obciążył wynik brutto za drugi kwartał 2026 r. kwotą 61 mln zł".
W dalszej części sprawozdania bank odwołuje się do wyroku TSUE z 23.04.2026r. w sprawie C-744/24 🏛️
"W swoim wyroku Trybunał zakwestionował możliwość naliczania odsetek od finansowanych kosztów kredytu konsumenckiego. Trybunał nie orzekł jakie konsekwencje niesie ze sobą w danej umowie istnienie zakwestionowanej konstrukcji oprocentowania. Skutki te będą przedmiotem rozstrzygnięć sądów krajowych. W tych okolicznościach konieczne jest dalsze monitorowanie krajowego orzecznictwa oraz ewentualnych kolejnych wyroków Trybunału Sprawiedliwości Unii Europejskiej".
Ewidentnie bank dostrzega problem, cały czas jednak odwleka moment, w którym będzie musiał skonfrontować się ze skutkami SKD ❗
Mimo, że bank stoi na stanowisku, że wyrok C-744/24 nie przesądza konsekwencji naliczania odsetek od pozaodsetkowych kosztów, zwiększył zabezpieczenie spraw SKD z 4 mln do 61 mln zł, w dodatku przestał naliczać te odsetki:
"Bank zaprzestanie naliczania i pobierania odsetek od finansowanych kosztów kredytu. Bezpośrednią konsekwencją tej zmiany będzie obniżenie przyszłych przychodów odsetkowych od klientów. Szacowany negatywny wpływ tej zmiany został ujęty w drugim kwartale 2026 r. w pozycji wyniku odsetkowego netto jako pomniejszenie przychodów odsetkowych o kwotę 35 mln zł."
To, co jest znamienne, to skala przychodów z tytułu odsetek naliczanych wyłącznie od pozaodsetkowych kosztów. 35 mln zł płacone przez konsumentów tytułem odsetek od kwot, których nigdy nie otrzymali ❗