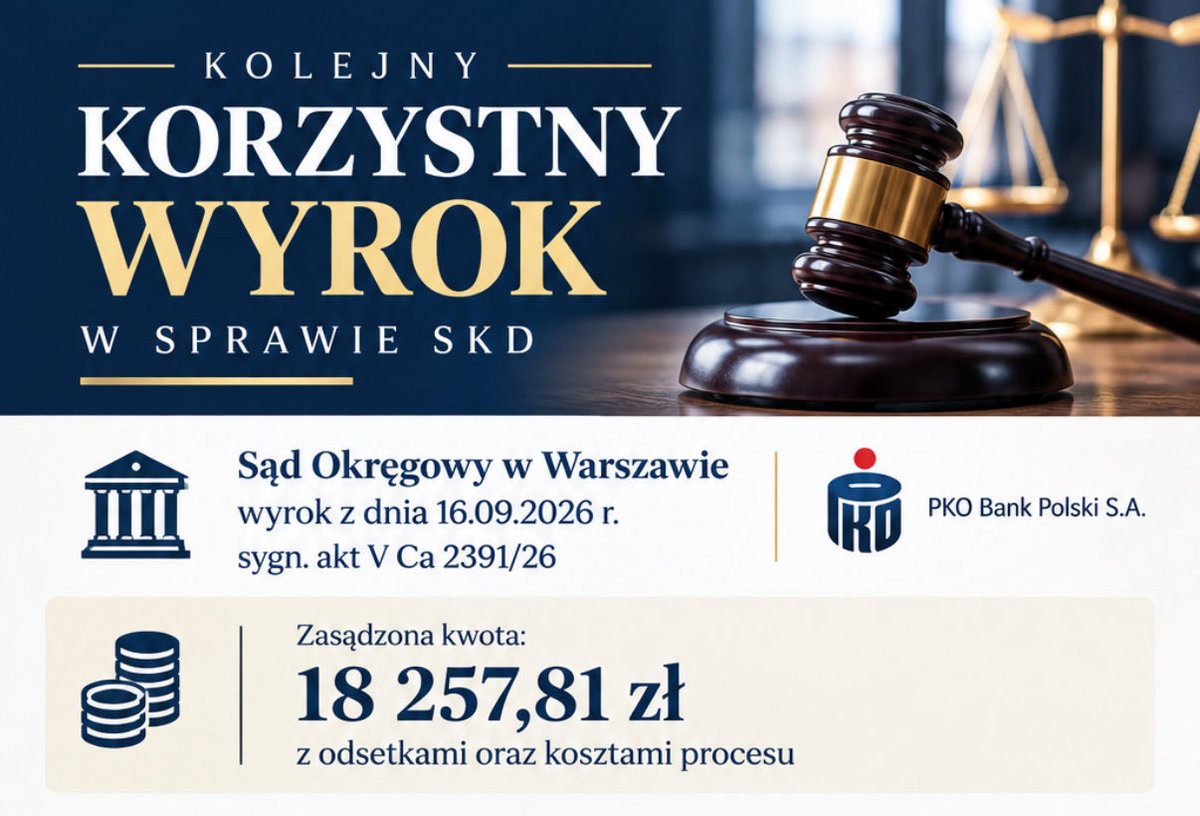
Kolejny prawomocny wyrok w sprawie SKD! Sąd Okręgowy w Warszawie po ponownym rozpoznaniu sprawy zmienił wcześniejsze stanowisko i zasądził na rzecz konsumenta 18 257,81 zł wraz z odsetkami oraz kosztami procesu. To kolejny bardzo ważny krok w sprawach SKD. #skd
Dziś kolejny bardzo ważny PRAWOMOCNY wyrok w sprawie SKD. ⚖️
Sąd Okręgowy w Warszawie, V Ca 2391/26, wyrokiem z 16.09.2026 r. zmienił swoje wcześniejsze stanowisko w sprawie przeciwko PKO Bankowi Polskiemu S.A.
📌 W sprawie złożyliśmy skargę o wznowienie postępowania, wskazując na nieważność uprzednio przeprowadzonego postępowania, w którym Sąd oddalił naszą apelację.
📌 Po ponownym rozpoznaniu sprawy Sąd zmienił swoje wcześniejsze stanowisko i zasądził na rzecz Powoda 18 257,81 zł wraz z odsetkami oraz kosztami procesu.
📌 Co szczególnie istotne, Sąd uwzględnił najnowsze orzecznictwo TSUE, w tym wyrok C-744/24, i w pełni podzielił stanowisko strony powodowej dotyczące niedopełnienia przez bank obowiązków informacyjnych oraz możliwości zastosowania sankcji kredytu darmowego.👏🏻
#SKD #TSUE
3 prawomocne wygrane jednego dnia w SO w Warszawie! 🏆 V Wydział Cywilny Odwoławczy wydał korzystne wyroki i zasądził zwrot środków od PKO BP, Alior i Erste Banku. Banki w całości obciążone kosztami za obie instancje. Cieszymy się z tych sukcesów! ⚖️ #SKD
Trzy prawomocne wygrane w jeden dzień w SO w Warszawie! Wyniki w apelacji nie pozostawiają złudzeń, walka o sankcję kredytu darmowego ma pełne uzasadnienie. Świetna robota! ⚖️ #SKD#sądokręgowy
3 Wygrane w Sądzie Okręgowym w Warszawie jednego dnia!
Dziś (27.08.2026) V Wydział Cywilny Odwoławczy:
1. zmienił wyrok I instancji i zasądził od banku PKO BP S.A. na rzecz naszego Klienta kwotę 15 922,17 zł z odsetkami - sygn. akt V Ca 987/26
2. zmienił wyrok I instancji i zasądził od banku Alior Bank S.A. na rzecz naszego Klienta kwotę 46 508,46 zł wraz z odsetkami - sygn. akt V Ca 1721/26
3. zmienił wyrok I instancji i zasądził od banku Erste Bank 15154, 26 zł wraz z odsetkami - sygn. akt V Ca 1901/26
Za każdym razem bank został w całości obciążony kosztami procesu za obie instancje.
Walczymy do końca! 💪
Ekspresowa wygrana w sprawie SKD! ⚖️ SR w Pińczowie uznał powództwo w całości i nakazał bankowi zwrot 11 941 zł z odsetkami. Od pozwu do wyroku minęły zaledwie niecałe 3 miesiące. Linia orzecznicza konsekwentnie się umacnia! #skd#prawo
Kolejna wygrana konsumenta w sprawie SKD! ⚖️
Sąd Rejonowy w Pińczowie wyrokiem z 24.08.2026 r. (sygn. I C 96/26) uznał powództwo w całości i zasądził od Banku na rzecz powódki 11 941 zł wraz z ustawowymi odsetkami za opóźnienie.
Co ważne – pozew został wysłany do Sądu w dniu 25.05.2026 r., a wyrok zapadł po niespełna 3 miesiącach.
Wyrok jest nieprawomocny.
#wyrok #bank #konsument #prawo #wygranazbankiem ⚖️
*grafika wygenerowana za pomocą AI
Kolejna wygrana konsumenta w sprawie SKD! ⚖️
Sąd Rejonowy w Pińczowie wyrokiem z 24.08.2026 r. (sygn. I C 96/26) uznał powództwo w całości i zasądził od Banku na rzecz powódki 11 941 zł wraz z ustawowymi odsetkami za opóźnienie.
Co ważne – pozew został wysłany do Sądu w dniu 25.05.2026 r., a wyrok zapadł po niespełna 3 miesiącach.
Wyrok jest nieprawomocny.
#wyrok #bank #konsument #prawo #wygranazbankiem ⚖️
*grafika wygenerowana za pomocą AI
Kolejny ważny wyrok w sprawach o SKD! Sąd zasądził od Alior Banku ponad 40 tys. zł na rzecz konsumenta. Przestrzeganie obowiązków informacyjnych to warunek konieczny, a nie opcja, orzecznictwo potwierdza to coraz wyraźniej. #skd
TSUE w 2025 r. (C-472/23), a teraz Sąd Najwyższy (II CSKP 89/26): opłaty i prowizje muszą być dla klienta w pełni weryfikowalne! Niejasne kryteria zmiany opłat to złamanie praw konsumenta. Sądy powszechne mają jasny drogowskaz w sprawach o SKD. 🏛️ #prawo#sankcjakredytudarmowego
Brak weryfikowalności kosztów to brak prawidłowej informacji o kredycie. Sama długa lista przesłanek w umowie nie zwalnia banku z przejrzystości.
Sąd Najwyższy po raz kolejny staje po stronie unijnego standardu. ⚖️
#SKD#TSUE#SądNajwyższy
Bank może zmienić opłatę.
Tylko że konsument powinien móc sprawdzić, kiedy i dlaczego.
Jeżeli umowa daje bankowi możliwość powołania się na ogólnikowe, nieweryfikowalne okoliczności albo na coś, co zależy wyłącznie od niego, konsument nie wie, jak może zmienić się jego zobowiązanie.
To standard wynikający z wyroku TSUE C-472/23.
I właśnie teraz przypomniał o nim Sąd Najwyższy w wyroku II CSKP 89/26 z 08.07.2026 r.
Niejasne zasady zmiany opłat i prowizji to naruszenie obowiązków informacyjnych kredytodawcy.
TSUE powiedział to już w 2025 r.
SN potwierdził to w 2026 r.
Teraz czas, żeby ten standard był równie konsekwentnie stosowany przez sądy powszechne.
Dlaczego sam zwrot pobranych odsetek od kosztów to za mało?
Po wyroku C-744/24 wiele banków zaczęło zwracać konsumentom odsetki od kredytowanych kosztów (np. składki ubezpieczeniowej, prowizji, opłaty przygotowawczej). Zwrot następuje po kilku latach obracania pieniędzmi przez bank, w dodatku w dokładnie tej samej wysokości, w której zostały pobrane.
Konsumenci przez kilka lat finansowali działalność banku, wpłacając zawyżone koszty, a ze względu na wysoką inflację, dokonane zwroty nawet nie rekompensują wartości kwot, jakie bank otrzymywał w tym okresie.
Właśnie dlatego tak ważna jest prewencyjna ochrona, jaką zapewnia SKD, na co zwrócił uwagę Sąd Najwyższy w wyroku z dnia 08.07.2026r., wydanym w sprawie II CSKP 89/26.
Zwrot samych odsetek od kosztów nie chroni konsumentów, bo bank i tak już zarobił obracając tymi pieniędzmi. Jedyna realna ochrona, w obecnym systemie prawnym, jest zapewniona przez Sankcję Kredytu Darmowego.
Zarówno TSUE, jak i polskie sądy wielokrotnie stwierdzały, że jest to proporcjonalna sankcja, w przypadku naruszenia praw konsumenta.
Załączona grafika została wygenerowana w AI. Tekst posta został napisany przeze mnie w całości samodzielnie 😉
Przejrzystość harmonogramu to absolutna podstawa. Bank nie może ukrywać prowizji w całkowitej kwocie do spłaty tylko dlatego, że doliczył ją do kredytu. Wyrok SN potwierdza to, o czym mówimy od dawna – konsument musi dostać pełny obraz tego, za co płaci. ⚖️
#SKD#SądNajwyższy
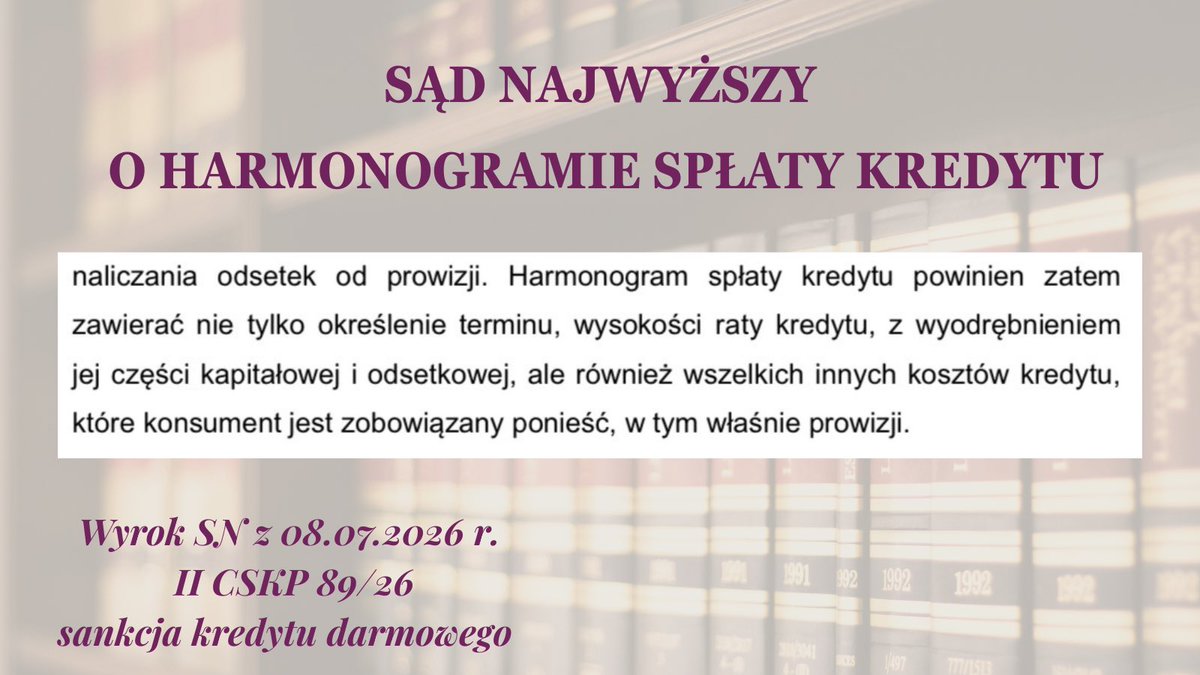
Sąd Najwyższy: harmonogram ma pokazywać, co naprawdę spłaca konsument.
W wyroku z 08.07.2026 r. (II CSKP 89/26) SN wskazał, że harmonogram spłaty kredytu powinien zawierać nie tylko termin i wysokość raty oraz jej część kapitałową i odsetkową.
Powinien uwzględniać również inne koszty kredytu, które konsument ma ponieść - w tym prowizję.
I trudno się dziwić.
Konsument powinien z harmonogramu wiedzieć, jak wygląda struktura jego zobowiązania i co właściwie spłaca w kolejnych ratach.
Prowizja nie znika tylko dlatego, że bank wrzuci ją do finansowania.
Jeżeli jest kosztem kredytu, powinna być widoczna.
I właśnie po to są obowiązki informacyjne - żeby konsument nie musiał być księgowym własnego kredytu.
@SysloPawel
Sąd Najwyższy: odsetki od prowizji? Nie.
08.07.2026 r. SN wydał wyrok w sprawie II CSKP 89/26 i uchylił niekorzystny wyrok Sądu Okręgowego w Poznaniu, który oddalił roszczenia oparte na SKD.
Sprawa dotyczyła https://t.co/6yqCs5gOF7. naliczania odsetek od kredytowanych kosztów.
SN wskazał wprost: składniki kosztów kredytu nie mogą być naliczane od siebie.
Jeżeli prowizja jest kosztem kredytu, bank nie może jednocześnie traktować jej jak kapitału i naliczać od niej odsetek. Taka praktyka jest niezgodna z ustawą i dyrektywą 2008/48.
To nie jest „drobny błąd w umowie”. Taki mechanizm wpływa na rzeczywisty koszt kredytu i RRSO.
Koszt kredytu nie staje się kapitałem tylko dlatego, że bank go skredytował.
@SysloPawel
Przez lata słyszymy, że sektor bankowy nie mógł przewidzieć dzisiejszych sporów dotyczących SKD.
Tylko że dokumenty z 2012 i 2013 r. pokazują, że problem był dostrzegany już wtedy.
Czasami warto zajrzeć do archiwum. Można tam znaleźć odpowiedzi na pytania, które dziś padają na salach sądowych.
#skd
👇
Od pewnego czasu słyszymy, że sektor bankowy nie mógł przewidzieć dzisiejszych sporów dotyczących SKD.
Tylko że dokumenty sprzed kilkunastu lat opowiadają zupełnie inną historię.
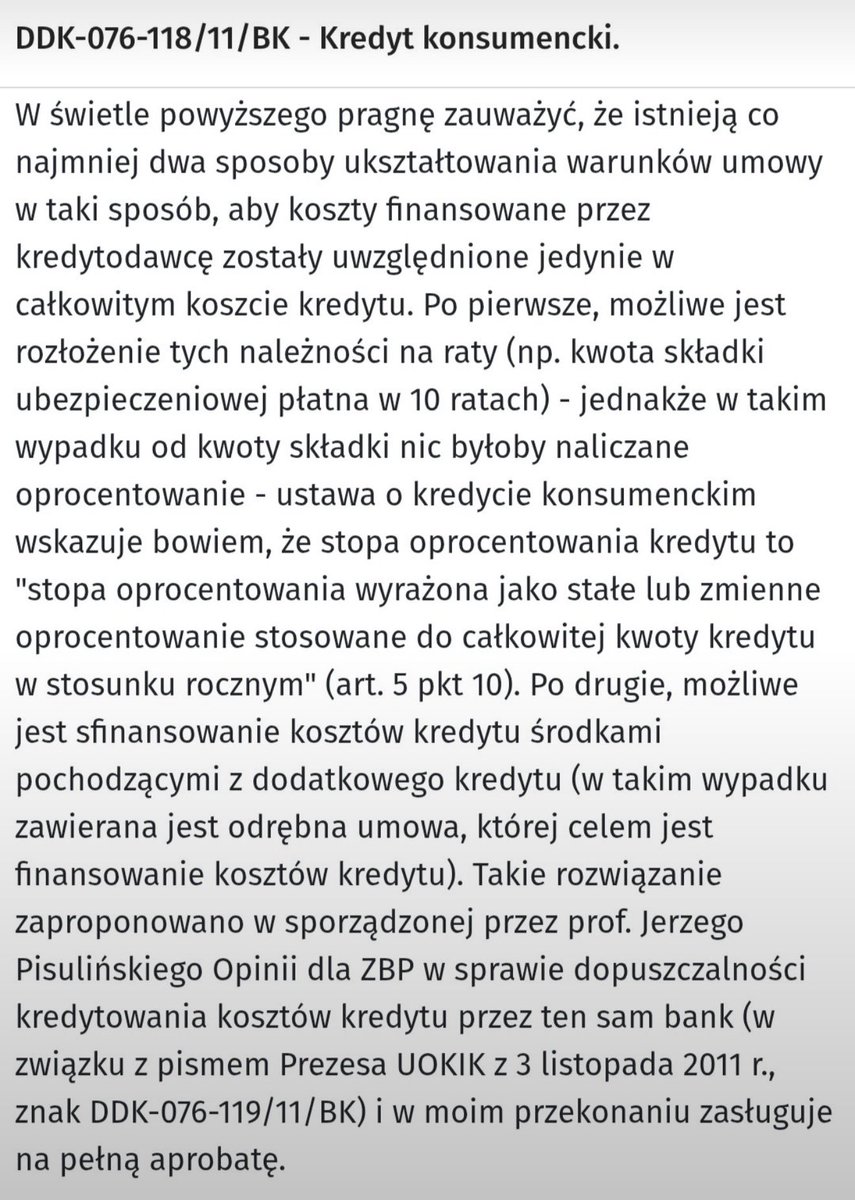
Już w lutym 2012 r. Prezes UOKiK w piśmie DDK-076-118/11/BK skierowanym do Prezesa ZBP wskazywał, że proponowany przez ZBP sposób informowania o kredytowanych kosztach nie odpowiada wymogom ustawy o kredycie konsumenckim oraz celowi dyrektywy 2008/48/WE.
Rok później, luty 2013 r., w piśmie DDK-076-18/13/MF/BK ponownie podtrzymał to stanowisko.
Do tego dochodziły opinie prawne przygotowywane dla ZBP, w tym opinia prof. Jerzego Pisulińskiego, a następnie orzecznictwo TSUE – z wyrokiem C-377/14 na czele.
To nie wygląda na problem, który pojawił się nagle.
Coraz trudniej oprzeć się wrażeniu, że ryzyko zostało po prostu wkalkulowane w przyjęty model prowadzenia działalności.
Pytanie nie brzmi już, czy ryzyko było widoczne. Pytanie brzmi, co z tą wiedzą zrobiono.
@SysloPawel
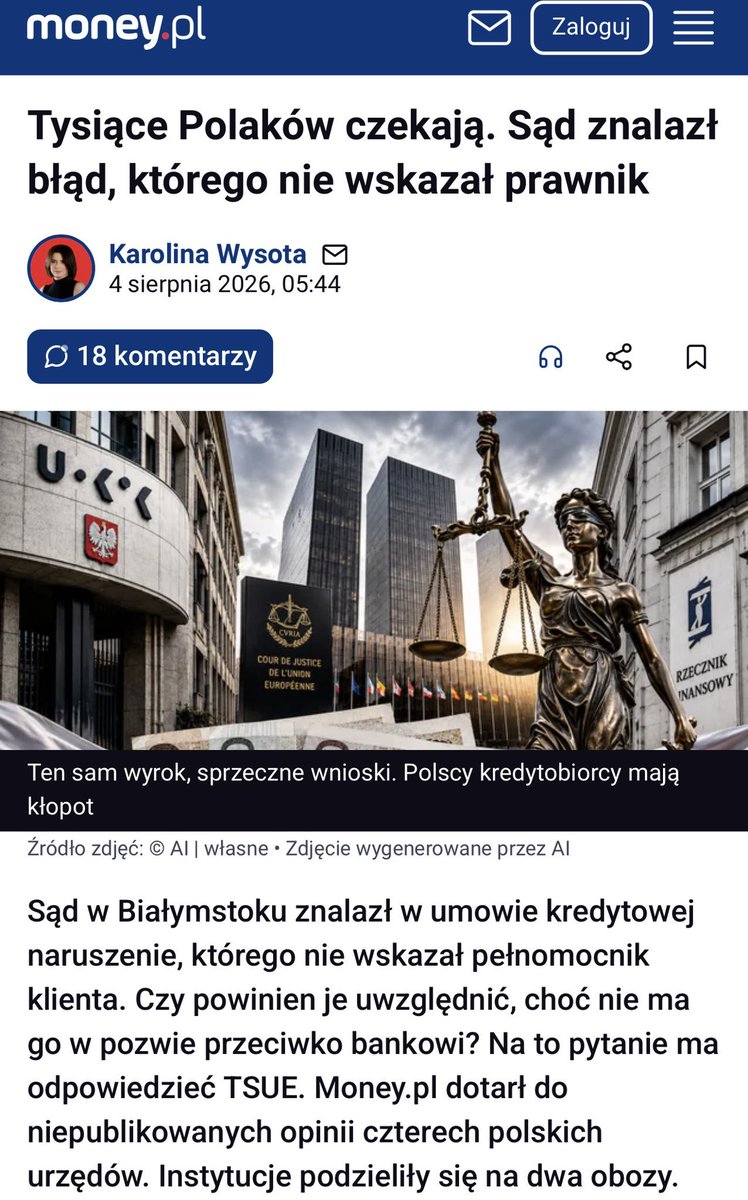
Czy sąd powinien z urzędu badać także te naruszenia umowy, których nie wskazał konsument? W tej sprawie stanowiska są podzielone. MS i KNF są przeciw, UOKiK i RF za. Rzecznik Generalny TSUE również opowiedział się za badaniem z urzędu. Stawką jest skuteczna ochrona konsumentów.
Najpierw słyszymy, że wszystkie informacje były w umowie.
Potem, że co najwyżej jedna z nich była błędna.
A na końcu, że to przecież tylko formalność.
Tylko że konsument podpisuje umowę na podstawie informacji zawartych w umowie. I ma prawo oczekiwać, że są prawdziwe.
Bo trudno mówić o świadomej decyzji, jeżeli opiera się ona na błędnych danych.
1. Stanowisko UOKiK z 2012r: są wyłącznie 2 prawidłowe sposoby kredytowania kosztów. Banki stosują inny, nieprawidłowy sposób.
2. W 2024r. rząd RP staje po stronie banków.
3.2026r: wyrok C-744/24 potwierdza, że stosowany przez banki sposób kredytowania kosztów jest nieprawidłowy
Naliczanie odsetek od opłat, które nigdy nie trafiły do ręki klienta? Przez lata robiono z tego normę. Wyrok TSUE jasno to przekreślił. Teraz ruch należy do polskich sądów, by ten standard stał się codziennością. ⚖️
#SKD#TSUE
https://t.co/bpH0IqRuVv
Po lekturze tego artykułu coraz trudniej oprzeć się wrażeniu, że jest to również pytanie o to, po czyjej stronie w sporach konsument–bank staje państwo.
W sprawie dotyczącej naliczania odsetek od pieniędzy, których konsument nigdy nie otrzymał, stanowisko polskiego rządu było korzystne dla sektora bankowego. Inne stanowisko zajął @RF_gov_PL , wskazując, że pobieranie odsetek od kwoty, która nigdy nie została oddana do dyspozycji klienta, jest nieprawidłowe. Ostatecznie to właśnie ten kierunek potwierdził TSUE.
Trudno nie zadać pytania, dlaczego w sprawie dotyczącej podstawowych praw konsumentów państwo nie mówiło jednym głosem.
Jeżeli chcemy rozmawiać o ochronie konsumentów, to może właśnie od takich spraw warto zacząć. Nie od tego, ile banki mogą stracić, ale od tego, czy klient powinien płacić odsetki od pieniędzy, których nigdy nie dostał.
Odsetki od pieniędzy, których klient nigdy nie dostał? Przez lata była to praktyka stosowana w części umów kredytowych. TSUE postawił wyraźną granicę. Teraz czas na konsekwentne stosowanie tego standardu w praktyce. ⚖️ #SKD#TSUE