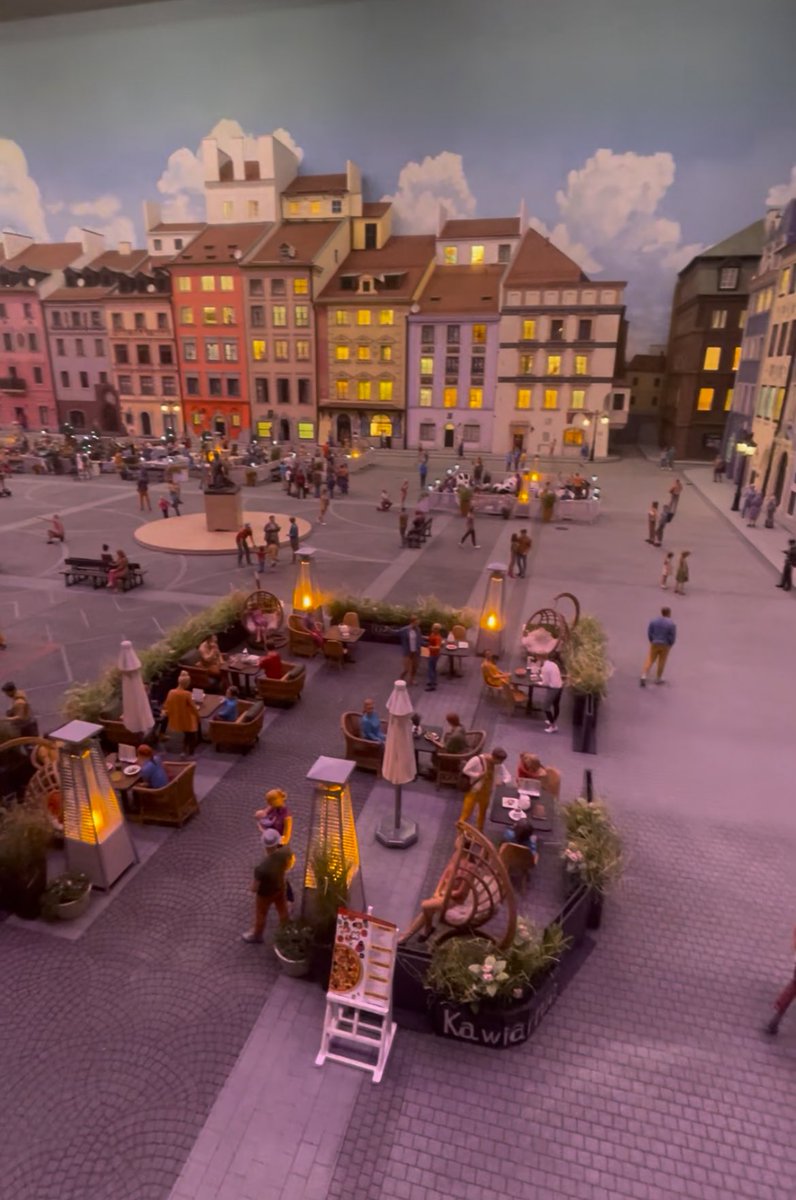Na #fintwit jest masa doświadczonych inwestorów.
Pytanie do Ciebie:
• jaka jedną najważniejszą radę💡dałbyś/dałabyś młodszym kolegom aspirującym do tego, aby stać się skutecznym inwestorem❓
Widzieliście wyniki $HNGE za Q3?
Reve $235m
Growth +52% 📈
Gross margin 88% (+480 bps)
FCF margin 51%
Crazy numbers!
Rule of 40 (dla ost. Q) = 103% 🔥
Rynek czasem tworzy nam okazje, aby atrakcyjnie wejść w taką firmę. Tak zapewne było parę miesięcy temu.👇
W myśl „piszemy zanim urośnie”, zapraszam do poniższego wpisu.
Dzięki za przypomnienie @JJTomaszewski :)
$HNGE Hinge Health
Bardzo ciekawa spółka wpisująca się w mocny długoterminowy trend rozwiązywania problemu „bólu w krzyżu”. Co więcej, w modelu subskrypcyjnym dla pracowników korpo.
EV/Sales’26 = ~5.5x
EV/EBITDA = ~19.8x
EV/FCF’26 = ~16.9x
Wzrost Reve’26 +40% yoy
FCF Margin = ~33%
Rule of 40 = ~73%
Ciekawe parametry.
Dziś notowana wciąż poniżej wyceny z rundy E z udziałem Cotue i Tiger Global z 2021 roku, pomimo tego że dziś to 5x większy biznes o zweryfikowanym już modelu biznesowym. Nieźle rynek publiczny zweryfikował wycenę.
Imo biorąc pod uwagę wyzwania starzejącego się społeczeństwa to wciąż może być firma na wczesnym etapie wzrostu.
Gdyby ktoś z Was znał lokalnie 🇵🇱 podobne rozwiązania digital health, skupione na segmencie leczenia i rehabilitacji schorzeń układu mięśniowo-szkieletowego, chętnie wesprę i sfinansuję wzrost takiego biznesu.
Dlaczego X to najlepsza platforma informacyjna?
To proste… wszystko tu jest, każdy może mieć dostęp do informacji dni, a czasem i tygodnie wcześniej zanim trafią one do opinii publicznej.👇
Unmatched.
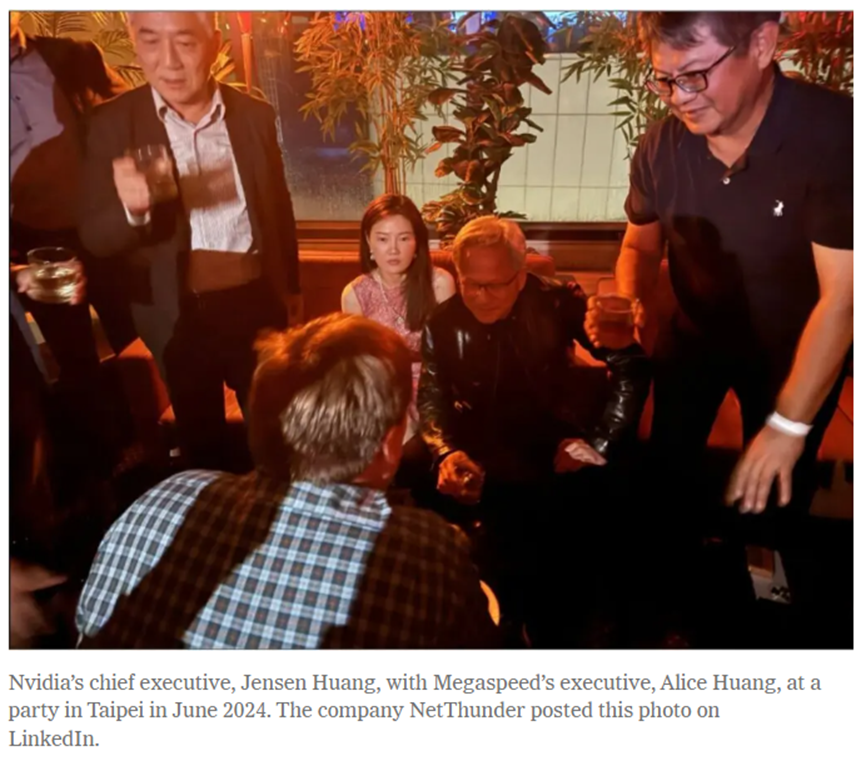
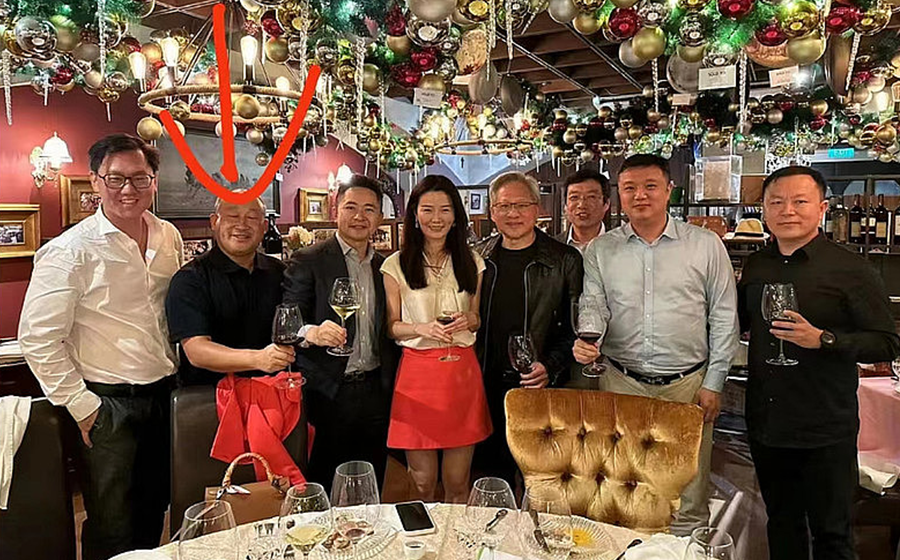
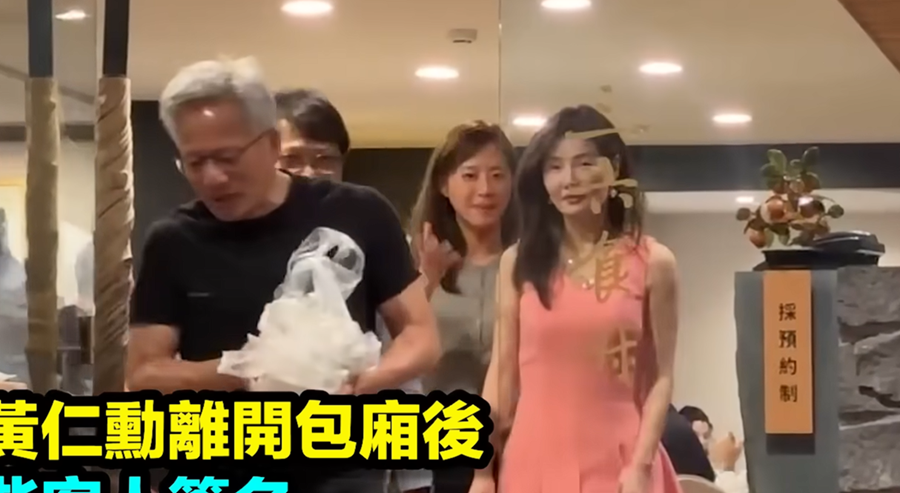
9) $NVDA CEO Huang has walked alongside Megaspeed at every step, and seems to have a close relationship with Megaspeed's Alice Huang. They partied together in June 2024 - same month as the Apex/Alibaba pledge, then dined together in May 2025 - just after U.S. trade restrictions.
@pchelasso Chyba zostałem źle zrozumiany. Kolejkowo to całkiem dobry biznes, zarząd zaprezentował strategię i plany wzrostu, więc zgodnie z pierwotnym wpisem sam zastanawiam się nad wielkością do ktorej można go realnie przeskalować. To co zweryfikowało się w ciągu ostatniego roku to imo właśnie wyzwania z powtarzalnością przychodów oraz konieczność dalszych inwestycji (CAPEX) w istniejące lokalizacje, aby utrzymać / rozwinąć ich monetyzację - i o tym jest powyższy. To negatywnie wpływa na ROIC na tych inwestycjach, ale absolutnie nie przekreśla modelu biznesowego (ROIC do tej pory na tym biznesie jest wysoki, uzasadnia dalszy rozwój). Imo inwestorzy odlecieli trochę z oczekiwaniami wobec firmy w ubiegłym roku, ale dziś jesteśmy już w innym miejscu.
#Kolejkowo 🚂🏙️
Zastanawia mnie “durability” tego modelu biznesowego.
✅ Na plus: piękne makiety, super dbałość o detale, efekt nowości, możliwość skalowania modelu na wiele miast.
❌ Na minus: brak powtarzalności przychodów; czytaj: byłem z rodziną w Warszawie, zostawiliśmy 200 zł, podobało nam się, ale w Wawie raczej więcej tego miejsca już nie odwiedzę.
Ta ostatnia charakterystyka powoduje, że imho biznes ten potrzebuje pozyskiwać wciąż nowe kohorty odwiedzających, a docelowo będzie miał problem z utrzymaniem bazy przychodowej.
Ta ostatnia cecha powoduje, że zastanawiam się nad trwałością tego modelu biznesowego i sposobem wyceny tej firmy. Intuicyjnie, nie czuję podekscytowania na biznes tego typu z >100 mln PLN market cap, który w ostatnim kwartale zrobił niespełna 6 mln Przychodów i 1.3 mln zysku netto.
Abstrahując od powyższego. Super egzekucja do tej pory, duży zwrot w stosunku do zaangażowanego kapitału. Gratulacje dla akcjonariuszy!
Otwarte pytania: • Do jakiej skali da się zeskalować ten model? • Jak budować bardziej trwałą relacje z odwiedzającymi? • Jakie dodatkowe linie przychodowe można zbudować na bazie dotychczasowego sukcesu marki?
Kto z Was IN 👍 / OUT 👎 ?
To raczej dobrze, że na giełdzie mamy różnorodność. Ja myśleć, że firma nie powiedziała jeszcze ostatniego słowa i będziemy widzieć kolejne otwarcia. Natomiast mając aktualną wiedzę nt. profilu tych inwestycji inwestorzy będą ostrożniej patrzeć na zwrot, a tym samym na wycenę.
A zagadka jest prosta… chciwość ;)
@pablos_83 A nie miało to wspomagać możliwości „doglądania” biznesu na miejscu?
Wszak wiadomo… wartość biznesu maleje z kwadratem odległości od właściciela. :D
@kowalski3794 To nie krytyka zarządu. Imo, kreują masę wartości, po prostu model biznesowy wymaga pozyskiwania wciąż nowych kohort klientów. Nie przekreślam ewolucji modelu. I masz rację jest cena przy której zaangażowanie się w ten biznes może być dobrą decyzją.
$AMZN
Niezły po-wynikowy rollercoaster🎢 .
Z okolic $260, w dół 📉 do $216 i back na 📈 $270. Wszystko w ciągu jednego tygodnia. Nieźle jak na firmę z $2.8T MCap.
👀
Kasyno ;)
Re „piszemy o czymś przed wzrostami, a nie po zrobieniu x3” 👇📈 😀
Szacunek należy się @ValueHunterGPW 🙌
Gratulacje dla akcjonariuszy #NTT! 🔥
(Uwaga: ostrożnie z papierami po takim ruchu).