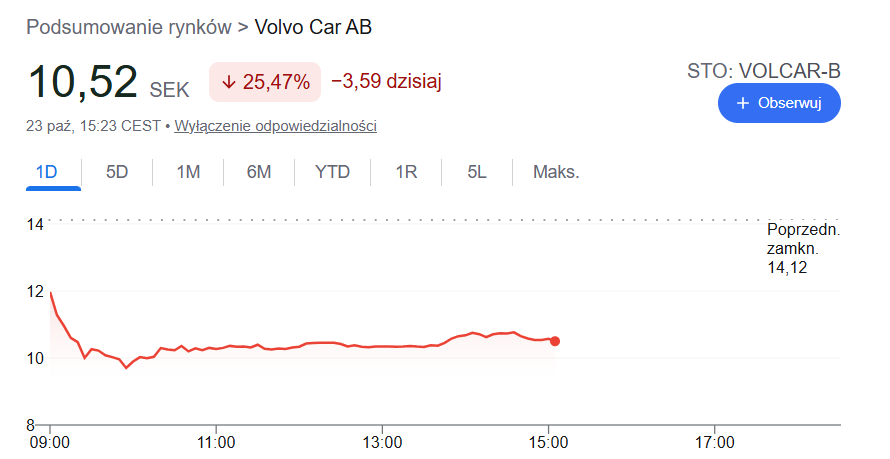
Volvo Cars -25%. Co poszło nie tak z jednym z najbardziej agresywnych zakładów na transformację EV? 🚗📉
Volvo Cars pokazało fatalne wyniki za Q3 2026, a akcje spółki tracą dziś ponad 25%, schodząc na historyczne minima.
Na pierwszy rzut oka można uznać, że to kolejna historia o słabnącym popycie na samochody elektryczne, ale moim zdaniem problem jest dużo ciekawszy.
Volvo pokazuje, jak globalny model produkcji samochodów zaczyna się sypać pod presją ceł, lokalnej konkurencji i gigantycznych kosztów transformacji.
Spójrzmy na liczby:
📌 Przychody: 66,9 mld SEK, -22,6% r/r
📌 Skorygowany EBIT: -3,7 mld SEK, wobec +5,8 mld SEK rok temu
📌 Raportowany EBIT: -5,6 mld SEK
📌 Gross margin: 14,7%, wobec 20,4% rok temu
📌 Free cash flow: -8,9 mld SEK
📌 Kolejne 2,5 tys. miejsc pracy do redukcji
Skala rozczarowania jest ogromna. Konsensus zakładał skorygowaną stratę operacyjną na poziomie około 724 mln SEK, a spółka pokazała stratę ponad pięciokrotnie większą.
Najciekawsza jest jednak marża. 📊
Przychody spadły o niecałe 23%, ale marża brutto obniżyła się aż o 5,7 pkt proc.
Po przeliczeniu daje to spadek zysku brutto z około 17,6 mld do 9,8 mld SEK, czyli o około 44%.
To doskonale pokazuje negatywny operating leverage.
Fabryki, linie produkcyjne, R&D, amortyzacja nowych platform i koszty organizacyjne nie znikają tylko dlatego, że sprzedajesz mniej samochodów.
A gdy jednocześnie musisz oferować rabaty, płacić cła i ponosić koszty nowych technologii, rentowność potrafi pogorszyć się znacznie szybciej niż przychody.
I właśnie tutaj zaczyna się prawdziwy problem Volvo. ⚠️
Przez lata tradycyjny model motoryzacji opierał się na globalnej skali.
Projektujesz samochód, budujesz wspólną platformę, produkujesz w wybranych fabrykach i sprzedajesz na wielu rynkach.
Im większy wolumen, tym lepiej rozkładasz koszty rozwoju i produkcji.
Tylko że ten model coraz trudniej utrzymać.
W Chinach 🇨🇳 Volvo konkuruje z lokalnymi producentami, którzy szybko rozwijają nowe modele, technologie, oprogramowanie i jednocześnie agresywnie walczą ceną.
Wolumen sprzedaży Volvo w Chinach runął w Q3 o niemal 50% r/r.
Spółka nie chce już za wszelką cenę walczyć o udział rynkowy poprzez rabaty. Woli bronić marż, nawet kosztem wolumenów.
W USA 🇺🇸 sytuację komplikują cła, ograniczenie zachęt do zakupu aut elektrycznych i konieczność większej lokalizacji produkcji.
Sam prezes Hakan Samuelsson przyznał, że Volvo powinno wcześniej zrozumieć potrzebę regionalizacji w Chinach oraz przygotować się na konieczność lokalnej produkcji w USA.
To bardzo wymowne przyznanie, że dotychczasowa strategia nie była wystarczająco dobrze dostosowana do zmieniającego się rynku.
A do tego dochodzi EX60. 🔋
To jeden z najważniejszych modeli dla przyszłości Volvo, elektryczny odpowiednik popularnego XC60.
Spółka planowała wyprodukować w tym roku około 40 tys. egzemplarzy, ale dotychczas powstało zaledwie około 5 tys.
Głównym problemem jest wolniejsze od oczekiwań uruchamianie produkcji, https://t.co/OCLtOl4R0R. ze względu na nową technologię integracji ogniw baterii z konstrukcją auta.
Co ciekawe, Volvo informuje jednocześnie o ponad 50 tys. zamówień na EX60 w Europie.
Czyli problemem nie musi być wyłącznie brak klientów.
Problemem może być również to, że spółka nie potrafi odpowiednio szybko zamienić zainteresowania nowym modelem w dostarczone samochody, przychody i gotówkę.
A w motoryzacji czas jest bardzo drogi. 💸
Opóźniona produkcja oznacza późniejsze przychody, słabsze wykorzystanie mocy produkcyjnych i dłuższy okres ponoszenia kosztów bez oczekiwanego zwrotu z inwestycji.
I tu dochodzimy do kolejnego paradoksu.
Volvo wcale nie przegrywa wszędzie na rynku EV.
W Q3 samochody w pełni elektryczne odpowiadały za 32% globalnej sprzedaży Volvo, wobec 22% rok wcześniej. W Europie ich udział w sprzedaży spółki wyniósł aż 45%.
Czyli transformacja produktowa rzeczywiście postępuje.
Tyle że rosnący udział EV w sprzedaży nie gwarantuje jeszcze poprawy wyników finansowych.
Możesz sprzedawać coraz większy odsetek samochodów elektrycznych, a jednocześnie mieć coraz gorszą rentowność i ujemny FCF.
To ważna lekcja dla inwestorów.
Volvo już w 2024 roku złagodziło swoją wcześniejszą ambicję przejścia wyłącznie na samochody elektryczne do 2030 roku, dopuszczając znacznie większą rolę hybryd.
Teraz musi dostosowywać również cały model produkcyjny.
Nowa strategia zakłada:
📌 13 nowych modeli do końca 2030 roku, w tym 6 przeznaczonych dla Chin
📌 większą lokalizację produkcji w USA
📌 wykorzystanie chińskich technologii i komponentów dzięki współpracy z Geely
📌 kolejne 5 mld SEK oszczędności
📌 dalsze ograniczanie kosztów i poprawę przepływów pieniężnych
To już nie jest zwykła korekta strategii EV. To przebudowa modelu operacyjnego firmy.
Mój wniosek: największym problemem Volvo nie jest dziś sama technologia elektryczna, ale ekonomika jej produkcji i sprzedaży w coraz bardziej podzielonym świecie.
Transformacja EV wymaga ogromnego CAPEXu, nowych platform, baterii, oprogramowania i fabryk.
Ale jednocześnie globalizacja, która przez lata pozwalała amortyzować te inwestycje na wielu rynkach, zaczyna działać znacznie gorzej.
Chiny wymagają innych produktów i cen.
USA wymagają lokalnej produkcji i dostosowania do ceł.
Europa ma własne regulacje i strukturę popytu.
A wszystkie te zmiany kosztują.
Dlatego dla inwestorów ważniejsze od samego udziału EV w sprzedaży będą teraz marże, wykorzystanie fabryk, skuteczność regionalizacji i przede wszystkim powrót do dodatniego free cash flow.
Bo w motoryzacji nie wystarczy mieć dobrą technologię i atrakcyjny produkt. Trzeba jeszcze potrafić produkować go odpowiednio tanio, na odpowiednim rynku i w odpowiedniej skali.
Najważniejsze pytanie brzmi: czy Volvo zdoła odbudować rentowność dzięki regionalizacji i współpracy z Geely, czy koszt transformacji okaże się większy, niż pierwotnie zakładano?
Dzisiejszy spadek kursu pokazuje, że inwestorzy zaczynają mieć coraz większe wątpliwości. 📉
#VolvoCars #EV #Geely #Motoryzacja #Giełda #Inwestowanie #WallStreet #FinTwitt
🔥Rośnie prawdopodobieństwo deeskalacji wojny Rosji🇷🇺 z Ukrainą 🇺🇦 Nawet samo ogłoszenie bezpośrednich rozmów pokojowych może spowodować dalsze wzrosty na polskiej 🇵🇱 i indeks WIG mógłby zyskać kolejne 15-20% na "pokojowej euforii" bo Polska wydaje się najlepszym pomysłem inwestycyjnym pod rozejm na Ukrainie z punktu widzenia inwestorów zagranicznych. Myślę, że również Polacy widząc pełne nadziei nagłówki portali zaczęliby chętniej kierować swoje oszczędności na giełdę, w tym do funduszy inwestycyjnych ETF i TFI. To wszystko może się zbiec z wprowadzeniem nowych kont OKI, dzięki którym nie płaci się podatku do 100 tys. wartości aktywów a nadwyżka opodatkowana jest niewielką stawką 0,85% rocznie. Rozmowy pokojowe mogą zatem przyczynić się do znaczącego wzrostu napływów kapitału zarówno z zagranicy (przede wszystkim) jak i z kraju. Realizacja zysków będzie zapewne w momencie oficjalnego podpisania ewentualnego rozejmu. Myślę że polską giełdę czeka wtedy naprawdę głęboka korekta w myśl zasady "buy the rumors, sell the facts". Dlaczego ten możliwy rozejm rysujący się nam na horyzoncie byłby NIEKORZYSTNY dla Polski i polskiej giełdy, o tym w kolejnym wpisie. Stay tuned 🙂#WIG #StandWithUkraine
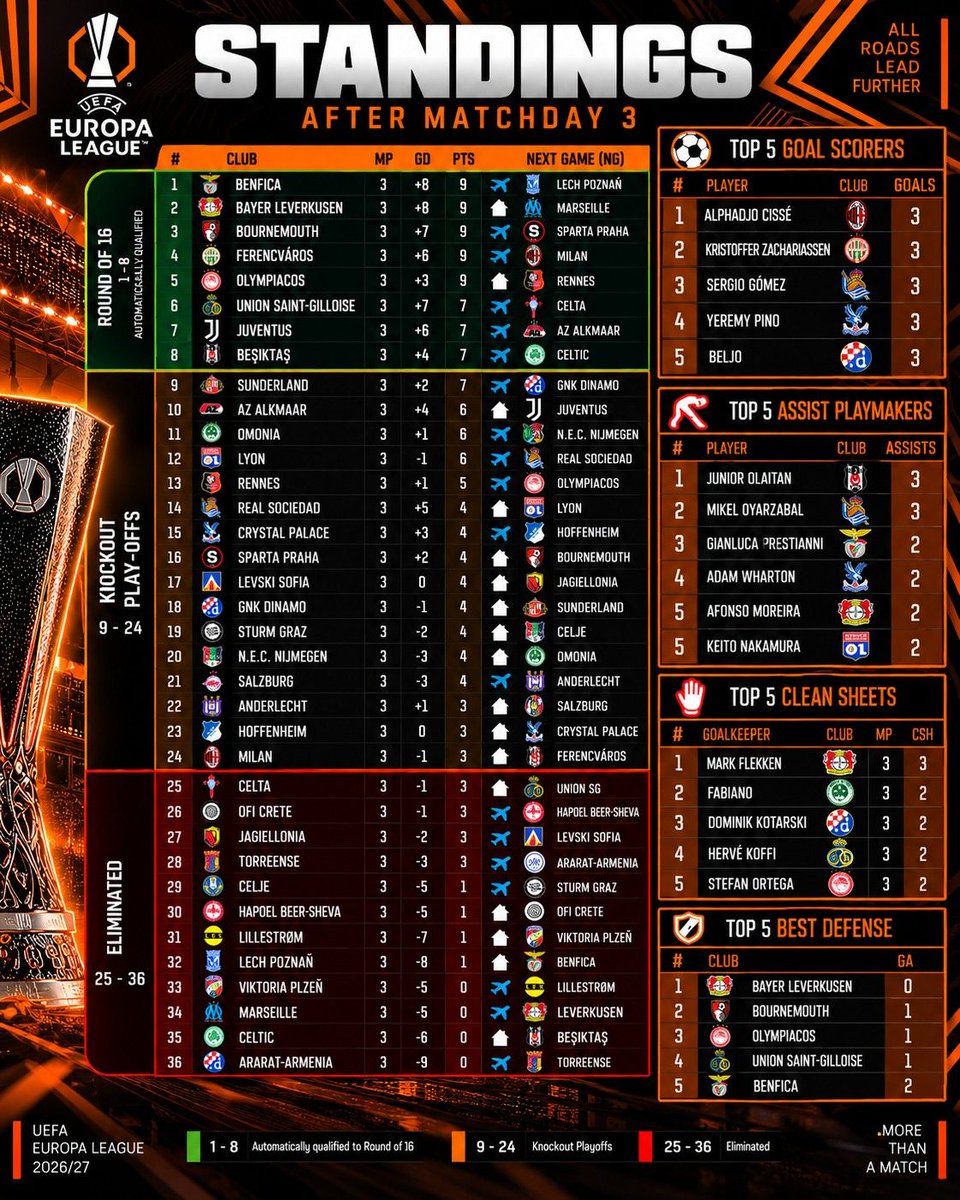
Benfica lead the pack on goal difference after MD3, Bournemouth chase closely in third, while AC Milan sit dangerously low in the final playoff spot on 3 points.
#UEL#SLBenfica#AFCB#ACMilan
Grubo dziś.
Nasdaq -2,76%
Meta -7,76%
SpaceX -9,19%
Bitcoin -4,21%
Złoto -2,48%
Ropa WTI +2,29%
Rentowności 10let. obligacji USA poniżej 5%, pierwszy raz od 23 września.
smoking with Snoop Dogg could be a whole different experience Know your limits and never be afraid to say no when you've had enough. Your health comes first
Absolutely incredible.
For the first time since 2013, France's 10Y Government Bond yield has risen above the US 10Y Note Yield.
That's +550 basis points since the low seen in 2020.
Borrowing costs are skyrocketing in France.
🔵 UEFA Champions League: single-outcome projected table
Instead of averaging thousands of simulations, this table plays out every league-phase match only once.
How each match is resolved:
✅ The favourite wins, with its most likely scoreline for goal difference
🤝 Draws are assumed for the closest matchups so that they reproduce the number of expected draws in 🔵 UCL league phase
Here the order of teams IS NOT the same as if you simulate the competition tens of thousands of times and take average points (xPts). For that check our other posts.
👉 Full team-level projections and scenarios for UCL UEL UECL available at https://t.co/nxqFFppnC4
UEFA club coefficients
Tonight’s game in Munich was also a fight for first place in the club ranking, and the draw keeps 🇩🇪 Bayern 1.5 points ahead of 🏴 Arsenal.
1️⃣ 🇩🇪 Bayern — 131.500 five-year coefficient, 10.000 this season
2️⃣ 🏴 Arsenal — 130.000, 11.000
3️⃣ 🇪🇸 Real Madrid — 126.500, 12.000
4️⃣ 🇫🇷 PSG — 125.000, 12.000
5️⃣ 🇮🇹 Inter — 117.000, 8.000
6️⃣ 🏴 Liverpool — 109.000, 12.000
7️⃣ 🏴 Man City — 108.500, 10.000
8️⃣ 🇪🇸 Barcelona — 108.250, 10.000
9️⃣ 🇩🇪 Dortmund — 100.750, 10.000
1️⃣0️⃣ 🇩🇪 Leverkusen — 95.000, 4.000
Top 40 by league:
7️⃣ 🏴 Premier League, 🇮🇹 Serie A
6️⃣ 🇩🇪 Bundesliga
4️⃣ 🇪🇸 LaLiga
3️⃣ 🇵🇹 Primeira Liga, 🇳🇱 Eredivisie
2️⃣ 🇫🇷 Ligue 1, 🇧🇪 Belgian Pro League
1️⃣ 🇹🇷 Süper Lig, 🇺🇦 Ukrainian Premier League, 🇬🇷 Super League Greece, 🇳🇴 Eliteserien, 🇭🇺 NB I, 🇨🇿 Czech First League
📊 For more stats, league sims and European competitions → https://t.co/gqmsS2MDV3
Aston Villa 🏴 have started the UCL perfectly, with 9/9 pts and +9 GD.
They are basically qualified (99%) for Top 24, but are right at the coin flip chances for Top 8.
Their schedule ahead looks tough, but how many more points do they need for a Top 8 finish?
Due to their exceptional goal difference, they are one of the teams with the highest chances to qualify if they end up on 16 pts (91%!), which means that 7 more points SHOULD be enough, but not guaranteed.
🇹🇷 Galatasaray away, 🇩🇪 Dortmund at home, 🇨🇿 Slavia away.
These three games are their best chances to get those 7 pts. And with 🇪🇸 Barcelona and 🇫🇷 PSG - who knows?
👉 Detailed team-level projections and who needs what to qualify available in our app at https://t.co/nxqFFppnC4