"Did you know that hunderds of sucessful people have written their stories in books... and they wrote down how they did it... and people don't read it! How do you explain that?" Jim Rohn
I've started looking into $NREST after an unjustified drop since a strong Q1. It's a high-growth caterer operating in captive locations, 44% from Military/Defence (+61.5% growth). Founder-CEO owns 35% and are now going from Scandinavia to Europe. Trading at EV/EBIT 7x on 2027E
Jag kan relatera till detta! Tycker själv att det bästa alternativet är att investera i indexfonder och krydda med små positioner (2–10 %) i bolag man gillar och förväntar sig hög avkastning av. Har man lite tur och låter vinnarna löpa ("let your winners ride") blir det nog bra
Nu lever jag ju i någon slags villfarelse att jag ska överavkasta index. På grund av min ålder känner jag en enorm stress att "komma ikapp", men jag är inte säker på att det är realistiskt eller att jag överhuvudtaget har förmågan eller temperamentet som krävs.
1/ Sommarlugnt på börsen, så jag tänkte dela med mig av ett bolag som fallit runt 65% på ett år, samtidigt som det växer tvåsiffrigt och köper tillbaka egna aktier i rekordtakt.
Intuit ($INTU ). En tråd om varför jag äger det - och varför positionen ändå är liten. 🧵
Oavsett vem som vinner valet i höst så kommer ISK att förändras enl. @FridaBrattt som menar att det är en symbolfråga - vilket jag håller med om! 🧐
Oppositionen vill försämra svenska folkets möjlighet till sparande och investeringar samtidigt som regeringen vill förbättra dem! En närmast unik spar- och aktiekultur som byggts upp de senaste 50 åren hotas därmed.
Tyvärr så tror jag att den största förloraren på detta är unga småsparare och unga personer med lägre lön - eftersom de är just de som kan göra en stor privatekonomisk resa på börsen över tid samt kompensera för den lägre lönen. Den yngre generationen har inte gjort enorma vinster på bostadsmarknaden eller åtnjutit börsrallyt på 80- och 90-talet.
Har du hört någon säga att ISK är (för) förmånligt och tillika subventionerat? Så är det naturligtvis inte. Faktum är att Sverige haft 0% (!!) skatt på aktievinster från långsiktiga innehav som hölls i minst 5 år.
Så vi har gått från 0% skatt innan år 1976 till att staten idag får ett löpande årligt flöde av pengar från schablonskattade skal, oavsett hur börsen går och hur länge innehaven hålls.
Vänsterpartiet kommunisterna (som de då hette) skrev i motion 1985/86:Sk295 "skärpt beskattning av reavinst på aktier":
"Handel med aktier är ett stående inslag i den kapitalistiska världsbilden. På börsmarknaden spekuleras i aktiekurser och värden som ofta inte har sin grund i produktion eller produktionsökningar. Aktiespekulation gynnar i första hand dem som genom denna handel försöker skapa förmögenheter på andras arbete. De som arbetar och skapar mervärdet berörs inte av kursökningarna på annat sätt än att de ofta utsätts för ägareskiften och att andra blir förmögna på deras arbete. De som gynnas är främst stora finanskapitalister."
"Börsvärdeökningen har under tiden från slutet av 1970-talet till dags dato utvecklats rekordartat. Från att ha legat omkring 25 miljarder kronor har börsvärdet för 1985 ökat till nära 280 miljarder kronor, en ökning som det knappast finns motstycke till i den industrialiserade västvärlden."
Idag uppgår det samlade börsvärdet för bolagen på Stockholmsbörsen till 17 500 miljarder kr, alltså 62,5x mer än 1985. Det motsvarar en årlig genomsnittlig effektiv tillväxt på +10,6%. Dessvärre är det nu USA som håller i taktpinnen och som leder utvecklingen av den fjärde industriella revolutionen (AI). Det Vänsterpartiet kommunisterna efterfrågade då har ju förändrats i grunden sedan dess:
Aldrig någonsin i svensk historia har fler människor kunnat få ta del av värdeskapandet i näringslivet. Investeringssparkontot har dramatiskt förenklat aktieägandet bland folket, kostnaderna har pressats och plattformarna som erbjuder aktiehandel är i absoluta världsklass. Som grädde på moset har vi en närmast unik fond- och aktiekultur, vilket inte minst syns i det faktum att vi har världens största ideella aktieägarorganisation - Aktiespararna.
Aldrig någonsin tidigare har "arbetarna" kunnat ta del av samhällets värdeskapande som nu. Dagens Vänsterpartiet borde älska att "arbetarna" äntligen äger en bit av produktionsmedlen. Istället vill oppositionen nu rulla tillbaka bandet och straffa vanligt folks strävan efter ekonomisk trygghet. Att försämra ISK är inte att sätta dit finanskapitalister, det är att stänga dörren för småspararen. För 2 MSEK är inte mycket pengar - investera 10% av snittlönen i Sverige så är du där på 22 år (7% CAGR).
Oppositionen verkar se svenskarnas sparande som statens privata bankomat. Låt inte sparande och investeringar bli en klassfråga igen – sparande ska löna sig, för alla.
#PrataPengar #Finanstwitter #Svpol https://t.co/4NKXBZvFm4
Motion 1985/86:Sk295 https://t.co/KmBRW5eY4H
I kvällens partiledardebatt säger Magdalena Andersson (S) att det inte är så många lärarinnor som har 3 MSEK på sitt ISK. Men hon gör en klassisk tankevurpa.
Det handlar inte om en ögonblicksbild utan om riktningen, det är enkel matematik.
ISK infördes 1 januari 2012. Sedan dess har Stockholmsbörsen (OMXS30GI) stigit +384% vilket motsvarar en årlig genomsnittlig effektiv avkastning på +11,93%. Lärarinnan som månadssparat ca 7% av sin inkomst efter skatt (2300 kr) har idag en miljon kronor på sitt ISK.
Om ytterligare 5 år nås andra miljonen, givet samma utveckling. Ytterligare 3 år därifrån nås den tredje miljonen.
Nu är man inte längre en ”vanlig svensk” enligt retoriken. Härifrån ska man bidra ännu mera. Trots att sparandet på ISK kanske är ens buffert och/eller pensionssparande.
Jag pratar inte sällan om börsen och aktier på förskolan och skolan, så jag tror detta är en lite rostig verklighetsuppfattning. Det är trots allt över 4 miljoner svenskar som sparar på ISK och många kommer passera denna gräns varje år som gör att de inte längre är ”vanliga svenskar”. Sanningen är den att ett långsiktigt sparande på börsen kan jämna ut inkomstskillnader mellan karriärsval och yrkesgrupper över tid.
Så varför vill @socialdemokrat stänga dörren för vanliga svenskar som vill göra en klassresa och som vågar drömma? Jag förstår verkligen inte.
Vi har en närmast unik sparkultur i Sverige, jag hoppas vi kommer fortsätta att värna den. För den inspirerar många andra länder därute i vida världen.
#PrataPengar #Finanstwitter #Svpol #Partiledardebatt
Här kallar @KalleSundin de som kritiserar Socialdemokraternas förslag till höjd skatt på ISK för lögnare. "Nu ojar sig högerns Krösa-Major över ISK-skatten igen - ljuger för att skrämma småsparare".
Jag har själv börjat med två tomma händer och sparat och investerat idogt i årtionden, så jag vet vad som krävs. Just därför engagerar denna fråga mig.
Sundins huvudargument är att småspararna inte påverkas, bara "de rikaste". Det är en ögonblicksbild, inte verkligheten. En 20-åring som månadssparar 3 000 kr, alltså 10% av medianlönen, med historisk börsutveckling på ca 10% CAGR (OMXS30GI senaste 20 åren) passerar 3-miljonersgränsen strax efter år 23. Den extra skatten (+100 bps över SLR på belopp >3 MSEK) uppgår till 279 000 kr nominellt eller 458 000 kr när ränta-på-ränta räknas in. Dagens småsparare är morgondagens "rikaste tiondel". Det är inte orättvisa, det är matematik. Nu är 3 000 kr troligtvis mer än 10% av 20-åringens inkomst men poängen kvarstår och i den åldern har man heller inte samma stora kostnadskostym som senare i livet.
Denna 20-åring betalar redan 1,65 MSEK i total ISK-skatt under 40 år med oförändrat grundavdrag. S:s förslag höjer den siffran till 1,93 MSEK vilket är en skattehöjning på 16,9% för någon som troligtvis aldrig känt sig "rik".
Han insinuerar att protester mot ISK-skatten är ett gnäll från en välbärgad höger. Verkligheten är att över 4,2 miljoner svenskar sparar i ISK. Det är lärare, sjuksköterskor, lagerarbetare och industriarbetare. Vanliga människor som vågar drömma och som med stor sannolikhet kommer passera den där gränsen under tiden de bygger upp en buffert eller ett pensionskapital. Att kalla deras oro för gnäll ignorerar en grundläggande sanning - spararen tar all risk, staten tar en garanterad schablonskatt varje år oavsett hur börsen går. Jag har sett väldigt många göra denna resa.
Han missar dessutom en central poäng. Om ISK blir mindre attraktivt flyttar sparare till vanlig depå, där staten inte får någon årlig schablonskatt alls, bara 30% på realiserade vinster vid försäljning. En långsiktig sparare som aldrig säljer betalar i praktiken noll i löpande skatt, förutom på ev. utdelning.
Förslaget riskerar alltså paradoxalt att minska statens skatteintäkter, inte öka dem. Lite som att skjuta sig själv i foten och sedan kalla den som påpekar det för Krösa-Major.
Det påminner om när ISK försämrades förra gången och Ulla Andersson (V) förklarade att det bara motsvarade två påsar ostbågar. Ett intellektuellt svek av rang - och samma logik används nu igen.
Att kalla någon lögnare i rubriken och sedan ha fel i sakfrågan är ett djärvt val. Men det är Aftonbladets ledarsida, inte en räknelektion. Som om det inte vore nog så är det tveksamt att denna ledare skrivs på en sida som skulle kunna misstolkas för ett casino, samtidigt som man förlöjligar oro kring långsiktigt sparande och ansvarstagande för sin ekonomi #PrataPengar #Finanstwitter #svpol
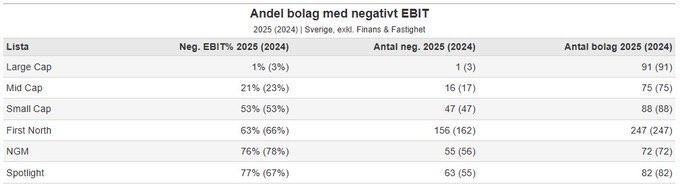
Jag har tjatat om det förut, men enklaste grundregeln för att inte ta onödig risk på börsen är att investera enbart i lönsamma bolag.
Data från @L_Sandelin och @Borsdata
In 1959, Fidel Castro promised to redistribute Cuba's wealth and create equality for all. Within a decade, the island that once exported sugar and cigars to the world couldn't even keep its own lights on. The wealthy fled, but instead of their riches trickling down to the poor, everyone just became equally poor together.
The revolucionarios had calculated that seizing the means of production would mean seizing prosperity itself. What they discovered instead was that prosperity isn't sitting in some vault waiting to be redistributed—it's created daily by millions of voluntary exchanges, investments, and entrepreneurial risks. When you abolish those mechanisms, you don't redistribute wealth; you redistribute poverty.
Today's politicians make the same mathematical error Castro did: they see inequality and assume it represents a fixed pie that just needs better slicing. They never ask why some pies grow while others shrink, or why the countries promising equality most loudly seem to deliver scarcity most efficiently.
The cruel irony is that the only truly "equal" outcome socialism reliably produces is making everyone equally worse off than they started.
Aktien handlar på 17-18x adj EPS för 2026 med en tillväxtguidance på 14% CAGR till 2030, klart över snittbolaget i OMX30. AI-risken är låg i SOBI och tillväxten ocyklisk. Vem vågar undervikta SOBI när det finns en kicker i sepsis som kan 4-dubbla bolagets storlek?