📈 Oportunidad de relative value: Swap S30O6 vs. S13N6
🔹 Con la caución por encima del 23%-24%, no vemos oportunidades direccionales atractivas en la curva de tasa fija, pero sí oportunidades de relative value.
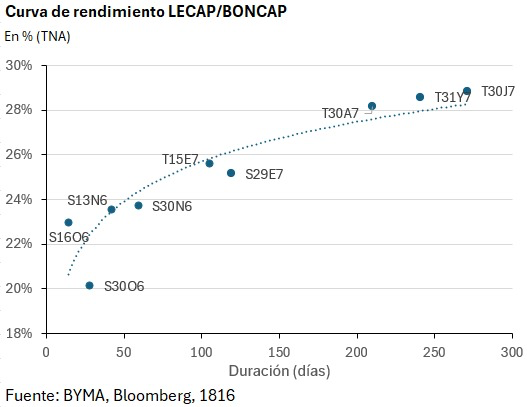
🔹 Recomendamos rotar de S30O6 a S13N6. La primera luce cara en el tramo corto de la curva, mientras que la S13N6 ofrece uno de los rendimientos más atractivos entre los instrumentos de baja duración (Gráfico 1).
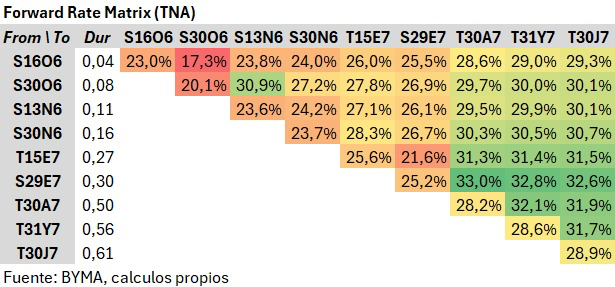
🔹 El swap permite pasar a un instrumento de menor precio y aumentar la posición nominal en S13N6 (cash-neutral). Se agregan apenas 0,03 años de duración (14 días de vencimiento) a cambio de un pick-up de 340 pb en rendimiento.
🔹 Estimamos que la S30O6 debería cotizar cerca de $133 para estar en línea con la curva, unos 25 centavos por debajo de su precio actual. Considerando el spread bid/ask, el upside de la estrategia sería de entre 15 y 20 centavos.
🔹 El diferencial de rendimiento también se refleja en la tasa forward entre S30O6 y S13N6, que se encuentra entre las más altas de toda la curva (Gráfico 2).
🇦🇷 Spreads soberanos: el 60% de la suba desde agosto responde a factores argentinos
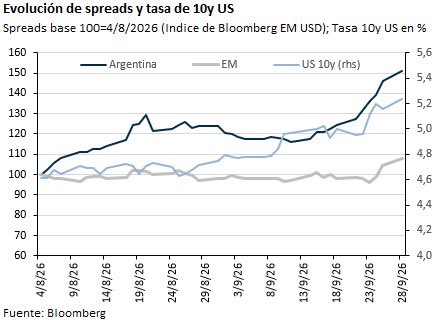
🔹 Desde principios de agosto, el spread soberano argentino aumentó 209 puntos básicos, medido por el Bloomberg EM USD Sovereign Index, comparable con el EMBI.
🔹 El contexto internacional fue adverso. La tasa del Treasury a 10 años subió 62 puntos básicos, hasta 5,24%, en medio del conflicto entre Estados Unidos e Irán, el alza del petróleo, las presiones inflacionarias y fiscales y la suba de tasas de la Fed.
🔹 Mediante un modelo de regresión de factores, descompusimos el movimiento del spread argentino. De los 209 puntos básicos de aumento, alrededor de 81 puntos (el 39%) se explican por variables globales.
🔹 Las tasas de Estados Unidos aportaron aproximadamente 59 puntos básicos y el riesgo emergente, otros 31 puntos. Los países comparables con calificación B- restaron 9 puntos, ya que varios exportadores de petróleo, como Nigeria, Angola e Irak, se beneficiaron con la suba del crudo.
🔹 Los 128 puntos básicos restantes, equivalentes al 61% del movimiento, responden a factores específicos de Argentina.
🔹 La alta sensibilidad argentina (beta) se explica, en primer lugar, por su nivel de spread, que se ubica cerca de tres veces por encima del índice emergente. En general, los spreads tienden a moverse en proporción a su nivel.
🔹 A esto se suman tres preocupaciones mencionadas por los inversores con los que nos reunimos recientemente en Nueva York: la creciente incertidumbre política y electoral hacia 2027, la falta de recuperación de la actividad y las menores compras de dólares del BCRA.
Una parte central de nuestro trabajo es el análisis de las finanzas provinciales: seguimos la situación fiscal, financiera y de actividad de cada jurisdicción.
El último informe que hicimos estuvo enfocado en la provincia de San Juan y fue recogido por @diariodecuyoweb. Gracias @CarolinaPutelli por el espacio y por acercar nuestro trabajo a los lectores.
Nota completa acá: https://t.co/gtQivCIowJ
Informe provincial | El regreso de San Juan al mercado
La provincia planea emitir en septiembre un bono internacional por USD 500M a nueve años. Analizamos sus fundamentos fiscales y financieros y qué rendimiento podría exigir el mercado.
🔹 San Juan sostuvo durante la última década resultados financieros y primarios superavitarios. Aunque la posición fiscal se deterioró desde 2025, en el 2T-26 los ingresos volvieron a crecer por encima del gasto: 36,2% interanual vs. 29,9%.
🔹 La deuda se encuentra en mínimos históricos: cayó de USD 440M en 2017 a USD 184M en junio de 2026, apenas 2,1% del PBG. Además, la liquidez neta bancaria supera ampliamente el stock de deuda.
🔹 Por fundamentos, San Juan debería rendir más cerca de BUEAIR36 y NEUQUE34. Sin embargo, al tratarse prácticamente de un nuevo emisor, el mercado podría exigir una prima por iliquidez y falta de comparables en la curva.
🔹 Nuestro escenario base, si se mantienen los spreads soberanos actuales, ubica una potencial emisión en línea con PROVSF34, CHUBUT36 y PDCAR35, con un rendimiento de entre 8% y 9%.
📄 Leé el informe completo: Análisis Fiscal y Financiero de San Juan: https://t.co/w3pwujgAjS
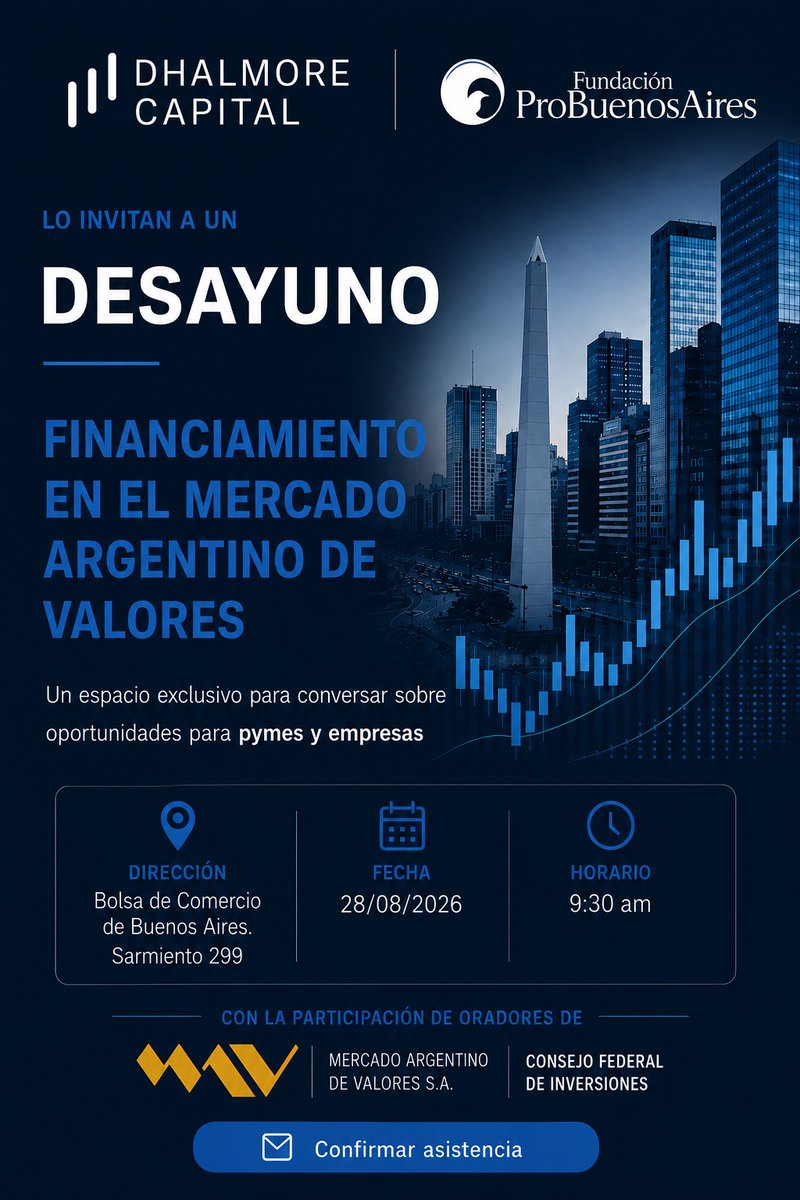
FINANCIAMIENTO PARA PYMES Y EMPRESAS
El 28/8 organizamos junto a @fprobuenosaires una charla sobre las opciones de financiamiento que ofrece el mercado argentino de valores.
Cheques de pago diferido, pagarés, factura de crédito electrónico y otras alternativas que muchas PyMES y empresas todavía no exploraron.
Participarán también oradores del @MAVSAOficial y el @CFI_Argentina.
Salón de Actos de la Bolsa de Comercio de Bs. As., 9:30 hs. Entrada gratuita con registro previo:
https://t.co/3Vj8umOohK
📈 Licitación del Tesoro | Resultado del 29 de julio
🔹 El Tesoro adjudicó $12,2 billones frente a vencimientos por $8,5 billones, alcanzando un rollover del 144%. Obtuvo financiamiento neto por $3,7 billones y volvió a extender la duración de la deuda en pesos.
🔹 La estrategia parecería haber priorizado contener el tipo de cambio mediante una mayor absorción de liquidez, incluso al costo de convalidar tasas más altas. Esto podría generar presión sobre las tasas en las próximas ruedas.
🔹 En línea con ese objetivo, el Tesoro convalidó premio en todos los instrumentos para maximizar la adjudicación y retirar pesos del mercado.
🔹 La mayor demanda se concentró en el nuevo dual TAMAR/Dólar Linked, que explicó el 38% del monto adjudicado. Como anticipamos en nuestro comentario previo, la cobertura cambiaria del instrumento resultó atractiva en un contexto de mayor presión sobre el tipo de cambio. El margen de corte fue de 6,64% DL.
🔹 Las LELINK también mostraron una demanda relevante, concentrando el 16,5% de la asignación total, lo que confirma el interés del mercado por instrumentos con cobertura cambiaria de corto plazo.
🔹 La LECAP fue el segundo instrumento más demandado, con el 37% del total adjudicado, y cortó con un premio de 0,05 p.p. en la TEM respecto de la curva.
🔹 En el BONAR AO29 se adjudicaron USD 309 millones, completando el 40% del monto previsto para la colocación. Mañana habrá una segunda vuelta por adhesión, con un máximo de USD 150 millones. El corte fue a una TNA de 8,02%, equivalente a un premio de 0,03 p.p. sobre el cierre de hoy.
Queremos agradecer a @CarlosLamiral y a @Ambitocom por sumar nuestra perspectiva sobre la licitación de esta semana.
Nota completa acá: https://t.co/XyhBY5PQWq
Compartimos nuestra mirada sobre la licitación de esta semana y @JavierBlancoOK nos incluyó en su nota de @LANACION.
Nota completa acá: https://t.co/TLMiizt7Fq
📈 Cierre de mercado | 28 de julio
🔹 El dólar oficial operó con bastante presión al alza, pero una orden de venta grande en $1.500 le puso techo a la suba y cierra apenas por encima del cierre de ayer.
🔹 Por su parte, hubo volumen muy elevado (400M de nominales) en D31G6 y en Rofex se operaron hasta 1,2M en contratos de julio y agosto. El interés abierto en ese tramo ya alcanzó los 2,9M. Estas cifras sugieren una fuerte presencia del BCRA hoy, conteniendo la presión sobre el dólar por el fixing de D31L6.
🔹 Por primera vez desde que comenzó con el plan de compras de reservas en enero, el BCRA no hizo compras de USD en la rueda de hoy.
🔹 La curva de tasa fija operó sin grandes cambios. El tramo septiembre - octubre operó con ventas por la emisión de la nueva letra a octubre. La curva de duales también ofrecida, haciendo espacio para la licitación y el nuevo dual. CER, sin grandes demandas, tuvo flujo positivo en el tramo TZXM7 y TZXS7.
🔹 En línea con la caída del precio del petróleo y las tasas americanas, los bonos hard dólar suben hasta 0,3%.
Licitación del Tesoro de este miércoles 29/07
El Tesoro mantiene una dinámica similar a las últimas licitaciones, con excepción del nuevo dual TAMAR/Dólar Linked. Pareciera seguir buscando alargar duración más allá de 2027, para reducir la presión de vencimientos en pesos durante el año electoral.
La estabilidad en la tasa de caución parecería demostrar que no hay problemas inmediatos en la liquidez y que el Tesoro no debería tener problemas para lograr un rolleo del 100%, aunque tampoco hay señales de que la liquidez sobre.
Pueden leer el informe completo de la licitación acá:
https://t.co/4f3tKtUwYh
Gracias @GHZorrilla por la mención en tu nota de @perfilcom, que incluye nuestra visión sobre la licitación de esta semana y los objetivos del Tesoro.
Nota completa acá: https://t.co/do9F5ABNS2
📈 Licitación del Tesoro | Llamado del 13/7
🔹 El Tesoro anunció la licitación de este martes con instrumentos a tasa fija, CER, TAMAR, dólar-linked y un nuevo AO29. La única curva que quedó fuera fue la de duales, que podría mostrar una mejor performance en el mercado secundario mañana.
🔹 El objetivo sigue siendo extender la duración de la deuda. El único instrumento de corto plazo es la LELINK de agosto, que vuelve a cumplir el rol de ofrecer cobertura cambiaria y quitar presión sobre el dólar.
🔹 El menú de instrumentos es muy similar al de la licitación anterior. La principal diferencia es la ausencia de duales.
🔹 La liquidez del mercado luce más ajustada que en las últimas licitaciones. El Tesoro enfrenta nuevamente al trade-off de liberar liquidez para que baje la tasa o mantener la liquidez apretada para que no aumente la presión sobre el dólar.
🔹 Esperamos que el Tesoro deba convalidar algo de premio, especialmente en la LECAP S30N6, que hoy luce cara contra el resto de la curva y tiene un monto emitido relativamente bajo.
📈 Bonos Provinciales | Dónde vemos valor
🔹 La curva provincial sigue mostrando una marcada diferenciación por calidad crediticia. Durante el último mes, la mayor compresión de spreads se concentró en los créditos de mayor beta, mientras que varios bonos cortos prácticamente no registraron movimientos.
🔹 En el tramo corto, SALTA27 y JUJUY27 siguen ofreciendo una buena relación riesgo-retorno. Ambas provincias cerraron 2025 con superávit financiero y mantuvieron ese resultado al cierre del 1T26, pese a la caída real de los recursos. Cabe señalar que la liquidez de los bonos de corto plazo suele ser reducida.
🔹 En Salta, las transferencias representan cerca del 75% de los ingresos y mostraron un mejor desempeño que la recaudación propia. En Jujuy, la provincia continúa conteniendo el crecimiento del gasto y recibió en junio transferencias superiores a las del primer cuatrimestre.
🔹 En el tramo medio y largo, ENTRIO33 continúa destacándose por su valuación. Entre Ríos combina una recaudación resiliente, una recuperación de las transferencias nacionales y una posición de liquidez que sigue siendo relativamente cómoda.
⏩️ Accedé al informe completo acá: https://t.co/ld98jUu3Ih
🧵 Programa Financiero 2026-2027
La conferencia de prensa del ministro Luis Caputo, Federico Furiase y José Luis Daza fue positiva en el sentido de que reduce la incertidumbre alrededor del riesgo de refinanciamiento 2026-2027, pero la reacción del mercado, aunque positiva, fue bastante moderada. Los Globales abrieron +0,1% a +0,4% y se mantuvieron en esos niveles. [1/8]
📈 Bonos Provinciales | Dónde vemos más valor
🔹 Aunque las cuentas fiscales provinciales se deterioraron en 2025, el déficit se mantiene en línea con su promedio histórico. El stock de deuda continúa en niveles históricamente bajos y los servicios de deuda siguen siendo manejables.
🔹 En el tramo corto de la curva, SALTA27, JUJUY27 y ENTRIO28 presentan valuaciones atractivas, respaldadas por fundamentos fiscales y de deuda que continúan siendo sólidos.
🔹 En los vencimientos más largos, la curva provincial luce más comprimida que la soberana. La mayoría de los bonos provinciales rinde entre 7% y 8% (cable), por debajo de los bonos soberanos comparables.
🔹 Dentro de ese tramo largo, ENTRIO33 y BUENOS37 son las principales excepciones: ofrecen rendimientos superiores a los soberanos de duración similar. En particular, ENTRIO33 presenta una de las valuaciones relativas más atractivas de toda la curva provincial.
📈 Dhalmore Capital | Licitación del Tesoro 26/06
🔹 El Tesoro adjudicó $13,2 billones frente a vencimientos por $16,3 billones, con un rollover de 81,3%.
🔹 Con la tasa de caución en 25,5% y depósitos por $11,7 billones en el BCRA, el Tesoro tenía margen para no refinanciar la totalidad de los vencimientos y priorizar una recomposición de la liquidez.
🔹 La licitación dejará liquidez adicional para el mercado, lo que podría contribuir a moderar las tasas de corto plazo en los próximos días.
🔹 El Tesoro convalidó premio en la mayoría de los instrumentos y logró extender la duración de la deuda, principalmente a través de los bonos duales, CER y TAMAR.
🔹 La nueva LECAP S13N6 fue el instrumento más demandado, mientras que los duales volvieron a destacarse como la alternativa preferida para extender duración. En contraste, la demanda por los dólar-linked fue reducida, incluso ofreciendo premio respecto al mercado secundario.
🔹 En el AO28 se recibieron ofertas por USD 545 millones frente a un monto adjudicado de USD 266 millones, con una tasa apenas inferior a la del mercado secundario. El lunes habrá una nueva colocación por USD 100 millones.
📈 Cierre de mercado | 29 de junio
🔹 El dólar oficial volvió a subir y cerró en $1.481,5 (+0,3%). Se registró un volumen muy elevado en la letra D31L6 (cerca de 400 M de nominales) y en futuros, lo que sugeriría una mayor presencia del BCRA para contener el tipo de cambio. Mañana se liquida la licitación del viernes pasado y el Tesoro inyectará $3 billones al mercado. Resta ver si ese exceso de liquidez genera presión sobre el dólar en los próximos días.
🔹 Se observó una demanda sostenida a lo largo de toda la curva. El mercado espera que la tasa de caución vuelva a ubicarse cerca del 20% tras la inyección de pesos de la licitación. También continuó la demanda en el tramo largo, especialmente sobre el T30A7, donde parte de las compras parecerían provenir de inversores del exterior que están rolleando vencimientos.
🔹 La baja de la tasa de caución favoreció el desempeño de la curva CER. En duales, los instrumentos con mayor volumen negociado fueron el TXMD9 y el TXMJ0.
🔹 En el plano macro, la actividad económica creció 1,6% interanual en abril según datos del EMAE. En la comparación desestacionalizada cayó 1,5% respecto de marzo. Agricultura y minería fueron los sectores que más aportaron al crecimiento, mientras que la industria manufacturera sigue sin mostrar una recuperación.
Gracias por la mención @Leandario y @Cronistacom, donde hablamos de cómo el Tesoro priorizó recomponer la liquidez del mercado, en un contexto de menor liquidez en el sistema y con la tasa de caución aumentando en los últimos días.
Les dejamos la nota completa: https://t.co/mj5y5Se6pU
It is with more sadness than mere words can convey that we have to report that our beloved Ozzy Osbourne has passed away this morning. He was with his family and surrounded by love.
We ask everyone to respect our family privacy at this time.
Sharon, Jack, Kelly, Aimee and Louis