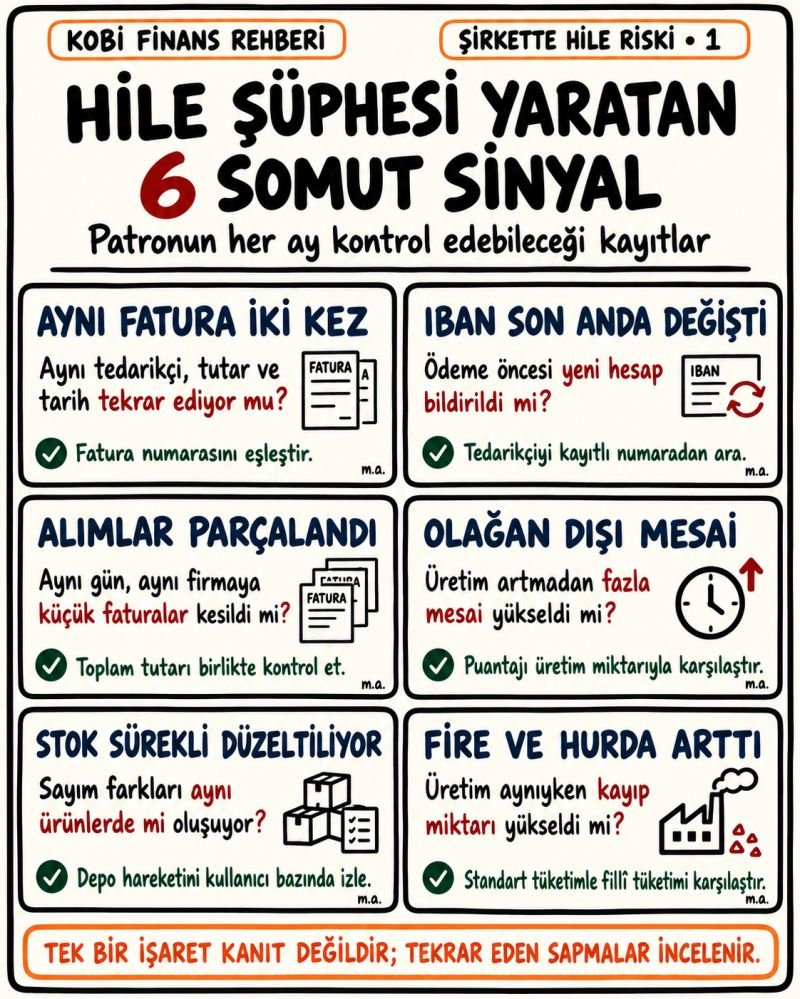
Şirketlerde hile çoğu zaman tek bir büyük olayla ortaya çıkmaz. Önce küçük ama tekrar eden sapmalar görülür.
Aynı faturanın yeniden işleme alınması, ödeme öncesi IBAN değişikliği, aynı tedarikçiye parçalanmış alımlar, üretim artmadığı halde yükselen fazla mesailer, sürekli düzeltilen stoklar veya açıklanamayan fire artışları...
Bunların hiçbiri tek başına hile kanıtı değildir. Ancak aynı tür sapmalar tekrar ediyorsa artık rakamın arkasına bakmak gerekir.
İşletmeler için en pratik yöntemlerden biri, her ay düzenli olarak birkaç kritik veriyi karşılaştırmaktır:
Fatura → ödeme → tedarikçi → stok → üretim → personel
Bu zincirde birbirini doğrulamayan hareketler varsa inceleme alanı daralır.
Özellikle büyüyen şirketlerde kontrol sistemi, sadece muhasebenin doğru tutulması için değil; şirketin parasının, stokunun ve varlıklarının korunması için gereklidir.
📌 Şirkette Hile Riski serisinin ilk konusu: Hile şüphesi yaratan 6 somut sinyal.
Devamında satın alma, stok, üretim, personel, tahsilat, ödeme ve yetki kaynaklı hile risklerini tek tek ele alacağım. Meltem AközCPA-Finance Professional
#EDefterYıllıkOlsun Etkinligini yenileyelim mi dostlar?
Tabi bunu yıllardır tecrube ettik Etkinligin Basarili olabilmesi icin oncesinden En az 1.000 Retweeti gormemiz gerekiyor.
Niyeti de gormus oluruz.
Alti olunca uzun sure kaliciliktan bahsedilemiyor.
O zaman siz sizde...
Huzur Hakkı mı, Kâr Dağıtımı mı? Belki de Doğru Cevap Hibrit Model
Şirket ortaklarının sıkça sorduğu sorulardan biri:
Şirketten gelir elde ederken huzur hakkı mı, kâr dağıtımı mı daha avantajlı?
Aslında bu sorunun herkes için geçerli tek bir cevabı yok. Çünkü iki yöntemin vergisel yapısı birbirinden oldukça farklı.
Huzur hakkı, Gelir Vergisi Kanunu açısından ücret niteliğinde ve artan oranlı gelir vergisi tarifesine tabi. Şartları sağlayan ve emsaline uygun şekilde belirlenen huzur hakkı ise şirket açısından gider olarak dikkate alınabildiğinden kurumlar vergisi matrahını azaltabiliyor.
Kâr dağıtımında ise önce şirket kazancı üzerinden kurumlar vergisi ödeniyor. Vergi sonrası kârın gerçek kişi ortağa dağıtılması sırasında stopaj uygulanıyor. Bununla birlikte tam mükellef şirketlerden elde edilen kâr payının %50’sinin gelir vergisinden istisna olması da önemli bir avantaj.
Peki üçüncü bir seçenek olabilir mi?
Bence asıl değerlendirilmesi gereken nokta burada başlıyor:
Emsale uygun huzur hakkı + kalan kazancın kâr payı olarak dağıtılması.
Hazırladığım çalışmada aynı vergi öncesi şirket kazancını farklı yöntemlerle modelledim. Görselde de görüleceği üzere, hibrit model bazı kazanç seviyelerinde şirket ve ortak açısından daha dengeli bir toplam vergi yükü oluşturabiliyor.
Ancak buradan;
“Huzur hakkını ne kadar yükseltirsek o kadar avantajlı olur.”
sonucu kesinlikle çıkarılmamalı.
Huzur hakkının gerçek bir yönetim hizmetinin karşılığı olması, şirketin büyüklüğü ve faaliyetleriyle uyumlu bulunması, gerekli şirket kararlarının alınması ve özellikle ilişkili kişiler açısından emsallere uygun olması gerekiyor.
Çünkü vergisel açıdan matematiksel olarak avantajlı görünen tutarla, hukuken ve ekonomik olarak savunulabilir tutar her zaman aynı olmayabilir.
Sonuç
Vergi planlamasında yalnızca “hangi yöntemde daha az vergi çıkar?” sorusuna odaklanmak yeterli değil.
Şirketin kazancı, ortağın diğer gelirleri, gelir vergisi dilimleri, emsale uygun huzur hakkı, dağıtılabilir kâr, SGK statüsü ve şirketin nakit ihtiyacı birlikte değerlendirilmeli.
Bu nedenle doğru soru belki de:
“Huzur hakkı mı, kâr dağıtımı mı?” değil;
“Şirket ve ortak açısından doğru denge nerede?”
Bazı şirketlerde huzur hakkı, bazılarında kâr dağıtımı; bazı şirketlerde ise doğru kurgulanmış hibrit model daha uygun olabilir.
Vergi planlamasında önemli olan yalnızca en düşük vergiyi bulmak değil; mevzuata uygun, ekonomik gerçekliği olan ve gerektiğinde savunulabilir bir yapı kurmaktır.
Erdem Danyıldız | Mali Müşavir
Not: Görseldeki hesaplamalar belirli varsayımlar altında hazırlanmış örnek çalışmadır. Şirket ve ortak özelinde sonuçlar değişebilir.
DEFTER BERATLARI YÜKLERKEN MALİYENIN RISK ANALIZ MODELINE EN COK TAKILABILECEK 15 MADDE
A) Bilanço tarafı:
1-Kasa hesabının şişkin olması. Fiilen olması mümkün olmayan bakiye, adat faizi ve örtülü kazanç eleştirisi getirir (KVK md. 13).
2-Kasanın alacak bakiye vermesi. Negatif kasa, tek başına "kayıt dışı hasılat" sinyalidir.
3-Ortaklardan alacaklar (131/231). Faizsiz kullandırılan para hem KDV hem transfer fiyatlandırması riski doğurur.
4-Ortaklara borçlar (331). Öz sermayenin üç katını aşan borçlanmada örtülü sermaye gündeme gelir (KVK md. 12).
5-Stok hesabının anormalliği. Negatif stok veya cirosuyla orantısız stok, belgesiz alış-satış şüphesi yaratır.
6-Bankanın alacak bakiyesi vermesi. Kredi değilse kayıt hatasıdır, mutlaka düzeltin.
7-Amortisman ve faydalı ömür hataları (VUK md. 313–320/A).
8-Enflasyon düzeltmesi kayıtlarının tutarsızlığı (VUK mük. md. 298/A).
B) Gelir–gider tarafı
9-Hasılat hesaplarının (600/601/602) KDV beyanıyla uyuşmaması. Bu, sistemin otomatik yakaladığı ilk farktır.
10-e-Fatura ve e-Arşiv toplamlarıyla beyan farkı. İdare bu veriyi zaten sizden istemeden görüyor.
11-770/730 personel giderleri ile SGK ve muhtasar uyumsuzluğu.
12-689 ve 659 gibi "diğer" hesapların şişkinliği. KKEG ayrımı yapılmamışsa doğrudan matrah farkı çıkar (KVK md. 11, GVK md. 40).
13-Devreden KDV'nin sürekli büyümesi ve indirim hataları (KDV md. 29–30).
14-Sektör ortalamasının çok altında brüt kâr marjı veya kronik zarar beyanı.
15-Özel esaslar kapsamındaki mükelleflerden yapılan alışlar.
Kanaatimce bugün en hızlı inceleme sebebi budur.
331 Ortaklara Borçlar'ın ortağa maliyeti:
Öz sermayenin 3 katını aşan kısım örtülü sermaye (KVK 12). Faiz+kur farkı KKEG (11/1-b), bakiye kâr payı sayılır (12/7).
Şirket zarar ettikçe öz sermaye erir, 3 kat eşiği de erir. Risk kötü günde büyür.
Asıl soru şirkete değil ortağa gelir: bu parayı nereden buldunuz? (VUK 3/B)
Faiz yazarsan KVK 13, yazmazsan finansman temini ve KDV tartışması.
Parasal kalemdir, enflasyon düzeltmesi yoktur (VUK mük. 298/A). Alacak nominalde durur, reelde erir.
Borçtur; öz kaynağı büyütmez. TTK 376 riski yerinde kalır.
Girişte sorulmayan soru, çıkışta sorulur.
331 bir alacak değil, ertelenmiş bir açıklamadır.
@osyolz@korayatesbursa "331’de biriktirmek yerine SMMM raporuyla sermayeye ilave etmek en temizi. Hem özkaynaklar güçlenir hem de vergi incelemesi riskinden kurtulursunuz."