🚀 MODERNA SE DISPARA MÁS DE 100% | $MRNA
Las acciones de Moderna vuelan +125% después de anunciar resultados positivos de Fase 3 para su vacuna personalizada contra el melanoma desarrollada junto a Merck.
🧬 Intismeran + Keytruda cumplió:
✅ Objetivo primario: mejora en supervivencia libre de recurrencia.
✅ Objetivo secundario: reducción del riesgo de metástasis.
✅ Sin nuevas señales relevantes de seguridad.
El ensayo incluyó a 1.137 pacientes con melanoma de alto riesgo.
📌 ¿Por qué el mercado reacciona así?
Porque el resultado puede cambiar de forma importante la tesis de Moderna.
La compañía empieza a validar su plataforma de ARNm aplicada a oncología, reduciendo la dependencia de la narrativa de vacunas respiratorias.
Además, Moderna y Merck ya estudian esta tecnología en otros tumores, incluyendo pulmón, vejiga y riñón.
Si la plataforma demuestra eficacia en más indicaciones, el mercado potencial podría ampliarse significativamente.
⚠️ Pero hay un punto importante: después de una suba superior al 100% en una sola rueda, gran parte de la mejora en expectativas comienza a incorporarse rápidamente al precio.
Todavía faltan conocer los datos completos del Phase 3 y Moderna continúa registrando pérdidas importantes, por lo que su valuación sigue dependiendo en gran medida de la ejecución futura de su pipeline.
La gran pregunta ya no es:
❌ “¿Funciona la plataforma oncológica?”
Ahora pasa a ser:
👉 “¿Cuánto de ese éxito ya está descontado en el precio?”
$MRNA 🧬📈
⚠️ Disclaimer: Contenido exclusivamente informativo y educativo. No constituye asesoramiento financiero personalizado. La información presentada puede cambiar y debe evaluarse considerando el perfil, objetivos y tolerancia al riesgo de cada inversor.
Desde Knighttrader Capital Argentina tenemos el honor de acompañar como sponsors oficiales de Miradas al Futuro – Edición 2026, el encuentro organizado por la Cámara de Agentes de Bolsa.
Un espacio de referencia para el análisis del presente y el futuro del mercado de capitales argentino, con la participación de autoridades, referentes del sector y las principales voces de la industria.
📅 5 de agosto de 2026
🕗 8:45 a 13 hs.
📍 Hotel Sheraton – Salón La Pampa
San Martín 1225, CABA
Nos enorgullece contribuir al diálogo y al desarrollo del mercado.
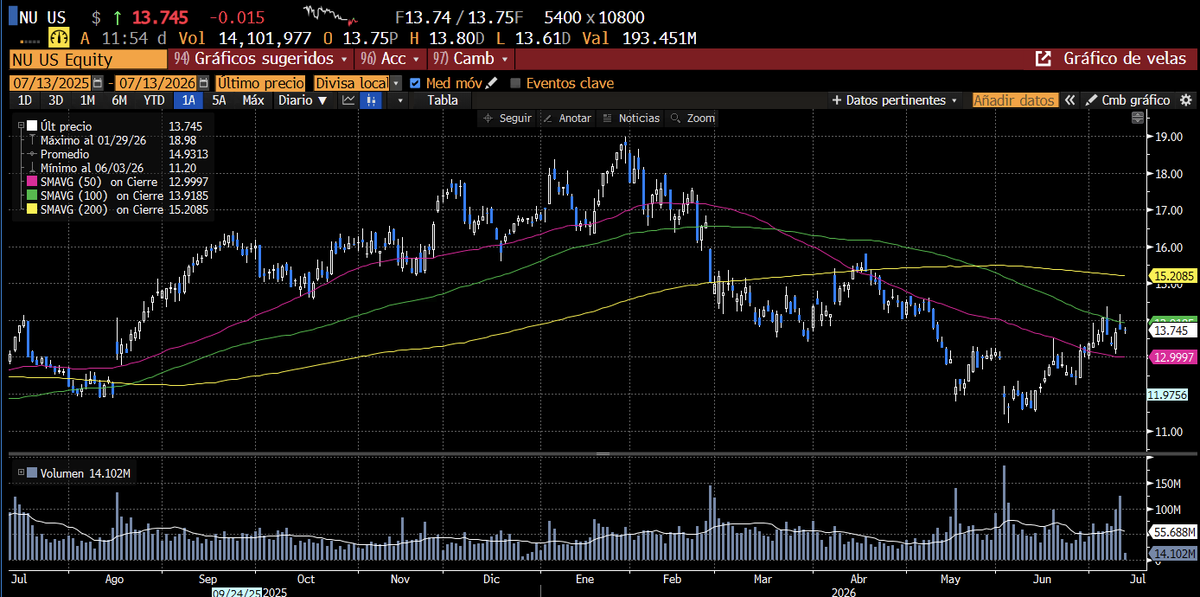
$NU: la desconexión más brutal del año.
La empresa acaba de tener el MEJOR trimestre de su historia. La acción cayó ~37% en 2026.
El panorama en una línea: Nubank es el caso de libro de fundamentals récord contra un precio castigado. La acción vale $13,74, un 27% debajo de su máximo de $18,98 (enero-26), tras tocar piso en $11,20 (junio-26) y rebotar cerca de +23% desde ahí.
📊 Lo técnico (del gráfico):
• Precio por encima de la SMA-50 ($13,00) → momentum de corto plazo mejorando; la media empezó a girar arriba.
• Precio pegado a la SMA-100 ($13,92) → primera resistencia.
• Precio debajo de la SMA-200 ($15,20), aún inclinada a la baja → la tendencia de fondo todavía es bajista.
• Soportes: $13,00 → $11,97 → $11,20. Resistencias: $13,92 → $15,20.
• El volumen acompañó el rebote reciente, lo que le da algo de credibilidad, pero un solo tramo no revierte una tendencia.
💰 Lo fundamental (Q1 2026):
• Ingresos arriba de US$5.000M por primera vez: US$5.300M vs US$3.400M en el Q1 2025.
• Utilidad neta de US$871M, +41% interanual, y ROE del 29%.
• Sumó 4M de clientes en el trimestre para cruzar los 135M globales. Brasil supera los 115M y México llegó a break-even con 15M de clientes.
• Cartera de crédito de US$37.200M (+40% interanual) y depósitos por US$42.400M. Índice de eficiencia récord: 17,6%.
• Aprobó recompra de acciones por US$1.000M a ejecutarse en 12 meses desde el 4 de junio.
• Tiene aprobación condicional de la OCC para una licencia bancaria nacional en EE.UU.
⚠️ Por qué la acción cayó pese a todo esto:
• Serie de rebajas de analistas más que un evento único: preocupa que crezca su cartera agresivamente hacia un ciclo crediticio brasileño más difícil, elevando el riesgo de incobrables. La salida sorpresiva del CFO sumó dudas de ejecución.
• El 2 de junio BofA la bajó de Neutral a Underperform con target de US$10. Citi la pasó a Neutral y redujo el objetivo a US$13 desde US$18.
• Valuación: cotiza a ~25x ganancias vs ~11x de la banca tradicional. Ese premio solo se sostiene si sigue entregando crecimiento.
• El otro lado: el target promedio de analistas sigue en ~US$18,53 con sesgo comprador, un enorme diferencial frente al bajista de BofA.
🎯 Lectura resumida: el mercado no duda de la rentabilidad de Nubank (sigue altísima), sino de si su valuación premium aguanta mientras sube el riesgo crediticio en Brasil. Técnicamente es un rebote dentro de una estructura todavía bajista: constructivo, pero necesita reconquistar $13,92 y sobre todo $15,20 para hablar de reversión real. La clásica tensión entre "oportunidad de valor" y "trampa de valor".
¿Value de década o value trap? 👀
Análisis técnico y fundamental con fines educativos, basado en el gráfico y datos públicos de la compañía. No soy asesor financiero matriculado y esto no constituye recomendación de compra, venta ni tenencia. Los targets de analistas son opiniones de terceros y pueden estar desactualizados. Invertir implica riesgo de pérdida de capital
1/
Hoy vamos a ver un poco de historia y vamos a pegarle una mirada a $GGAL el ADR que desde 2003 lleva +2.664% en dólares… mientras Argentina atravesaba default, corralito, controles de capital, dos reestructuraciones de deuda y cuatro presidentes.
Una acción que se comporta como una opción apalancada sobre la estabilidad macro. Hoy cotiza a USD 55,55.
Análisis Knightrader Capital – 17/06/2026. Datos que importan, sin anestesia. 🧵
Unite a nuestra waiting list
https://t.co/ARMl8t1tVj
🚨 EARNINGS HOY: $ORCL reporta su Q4 fiscal 2026 después del cierre 🚨
Oracle es la nueva favorita de la era IA: contratos gigantes de capacidad en la nube (OCI) y un backlog (RPO) que viene creciendo a ritmos enormes. La acción cotiza cerca de $205.
📌 Lo que espera Wall Street:
• EPS ajustado: ~$2.00
• Ingresos: ~$19.1B
Pero ojo con la lección de $NVDA 👇
En su último reporte Nvidia vendió $81.6B (vs $78.9B esperados) y su utilidad casi duplicó lo estimado… y la acción IGUAL cayó. Lleva 18 beats en 20 trimestres y aun así bajó tras sus 3 últimos reportes.
El mensaje del mercado es claro: ya no alcanza con "superar" el consenso. Ahora exige números enormes Y guidance que justifique la valuación. La vara está cada vez más alta, sobre todo en ingresos.
La pregunta entonces no es si Oracle le pega al consenso, sino si el crecimiento de cloud y RPO es suficiente para un mercado que se volvió mucho más exigente.
👇 ¿Qué creés que pasa con $ORCL tras el reporte?
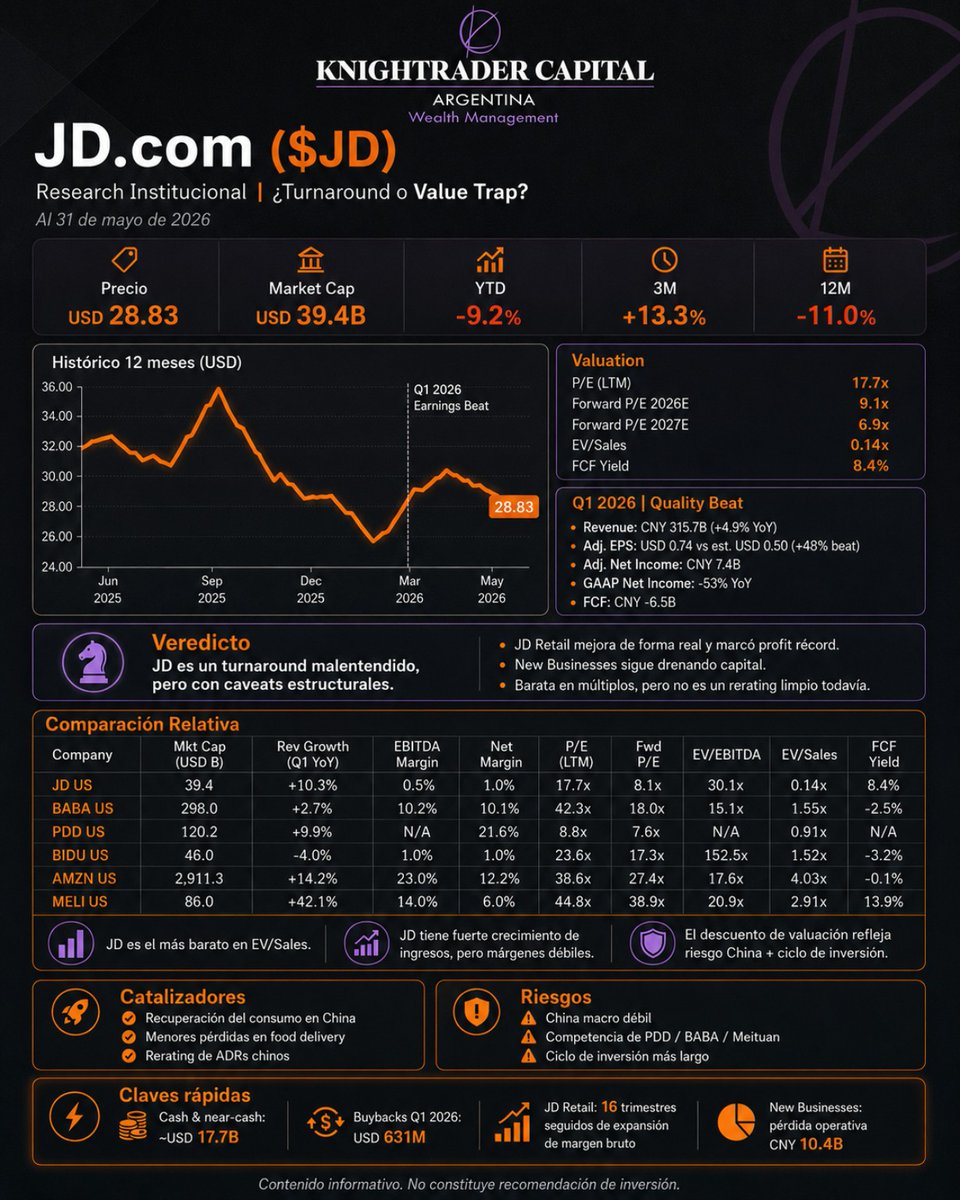
🇨🇳 $JD parece barato… pero el mercado lo trata como si fuera un clavo.
A USD 28.83, con market cap de ~USD 39.4B, YTD -9.2% y 12M -11%, quedó muy rezagado frente a otros nombres chinos como $BIDU (+65%) y $NIO (+58%).
La pregunta es simple: ¿value trap, turnaround real o China risk disfrazado de oportunidad?
El principal problema hoy es food delivery. En 2025, JD entró al negocio de delivery on-demand para competir con Meituan y $BABA, y eso empezó a generar pérdidas operativas de ~CNY 10B por trimestre en Nuevos Negocios. El mercado castigó fuerte esa decisión porque le mete presión a márgenes, caja y visibilidad de earnings.
Pero el negocio core sigue sano.
En Q1 2026, $JD reportó revenue de CNY 315.7B (+4.9% YoY), adj. EPS de USD 0.74 vs. USD 0.50 estimado, JD Retail alcanzó utilidad operativa récord de CNY 15B (+16.5% YoY) y el margen bruto de retail llegó a 16.8% (+90bps YoY).
La valuación es donde la historia se pone interesante: EV/Sales de apenas 0.14x, contra $BABA en ~1.5x, $MELI en ~2.9x y $AMZN en ~4x. Además, cotiza a 6.9x forward P/E 2027E, con FCF yield de 8.4% y caja neta de ~USD 17–18B, cerca del 43% del market cap.
Eso es extremadamente barato para un e-commerce de escala global. Pero barato no siempre significa oportunidad.
El descuento de $JD también refleja China macro risk: consumidor débil, desempleo juvenil elevado, crisis inmobiliaria que pesa sobre el gasto discrecional, menores subsidios a electrodomésticos en 2026 vs. 2025 y presión estructural sobre ADRs chinos, aunque JD también cotiza en Hong Kong.
El bull case es claro: si las pérdidas de food delivery se normalizan, el mercado podría empezar a mirar una inflexión de earnings en 2H26/2027. A eso se suma una posible recuperación del consumo chino y un retorno de capital agresivo vía recompras + dividendos de ~USD 4.4B por año, equivalente a ~11% del market cap. Si $JD logra volver a 14x P/E 2027E, el upside potencial podría ser de +70–90%.
El bear case también es claro: si food delivery sigue quemando caja, si China macro se deteriora más o si escalan las tensiones EEUU-China, el mercado puede seguir comprimiendo múltiplos. En ese escenario, $JD podría volver a la zona de USD 18–22, una caída de -35/40% desde estos niveles.
Para quienes operan el CEDEAR en Argentina, $JD no es solo una apuesta al ADR. Es China + CCL + turnaround. Si el ARS se deprecia, el CEDEAR puede subir en pesos aunque el ADR esté lateral. Pero la liquidez en BYMA suele ser menor que en $BABA o $MELI, por lo que los spreads pueden ser más amplios.
Veredicto: $JD NO es un clavo. El retail core genera márgenes récord, la caja es enorme y las recompras son agresivas.
Pero tampoco es un turnaround limpio. Food delivery sigue quemando caja y la macro china no ayuda.
Es una acción barata con catalizadores claros, pero timing incierto. El número clave a monitorear el próximo trimestre es la pérdida operativa de Nuevos Negocios: si baja de CNY 7B, el bull case se acelera; si sube sobre CNY 12B, el bear case domina.
$JD a USD 28.83, con 0.14x EV/Sales y ~USD 17B de caja neta…
¿Value trap o turnaround?
No es consejo financiero. Siempre hacé tu propio análisis.
Nos enorgullece anunciar que Knightrader Capital Argentina es sponsor oficial del Trenque Lauquen Polo Club.
Una alianza que nace de valores compartidos: excelencia, disciplina, estrategia, trabajo en equipo y compromiso.
Acompañar al polo argentino es acompañar una tradición de esfuerzo, visión y búsqueda constante de superación.
Celebramos el inicio de este camino junto al club y su comunidad en la Copa Delfor Bouissou, que se disputará el 12, 13 y 14 de junio.
Knightrader Capital Argentina.
Mirada local. Acceso global.
1/ 🇦🇷 Bonos argentinos: el Staff Report del FMI deja una hoja de ruta bastante clara.
El trade en $GD30, $AL30, $GD35, $AL35 y $GD38 no depende solo de “superávit fiscal”.
Depende de 3 variables:
rollover de deuda;
acceso al mercado internacional;
reforma tributaria estructural.
Abro hilo 🧵
1/ 🚨 $NVDA acaba de reportar uno de los earnings más importantes del año.
Y el mensaje es claro:
La demanda de infraestructura de IA todavía NO se desacelera.
Revenue, EPS, Data Center y guidance: todo arriba del consenso.
🧵👇
$NVDA $AMD $AVGO $TSM
1/🧵 $NIO reportó resultados del Q1 2026 hoy y las acciones suben en pre-market. ¿Fue un BEAT, MISS o MIXED? Hilo completo para inversores en CEDEARs y acciones chinas de EV. Abro 👇
1/
🇦🇷 Bancos argentinos: del carry fácil a volver a trabajar como bancos.
Durante años, el sistema financiero local tuvo una “ventanilla” de rentabilidad casi automática: captar pesos y colocarlos en instrumentos remunerados del BCRA.
$GGAL $BMA $BBAR $SUPV $BPAT $BHIP $VALO
1/
$GLOB presentó resultados 1Q26 y el mercado empezó a recalibrar la historia.
La acción tuvo una reacción positiva en la rueda/after-market, pero el debate de fondo sigue abierto:
¿Globant está barata por castigo excesivo o porque perdió diferencial de crecimiento frente a sus pares?
🧵👇
🛢️ Brent se desploma y golpea la tesis de Vaca Muerta
El petróleo Brent cayó fuerte este miércoles, perforando brevemente la zona de US$100 por barril, ante señales de avance diplomático entre EE.UU. e Irán y una posible normalización del tránsito en el Estrecho de Ormuz.
Adelmo le tira mierda a gente que viene de su riñon. Imagense. La Bolsa necesita un cambio estructural en 2027. No podemos elegir presidentes en BYMA que no entienden nada de liquidacion se titulos. Rajaron a todos los liquidadores de BYMA que podian ensayar y evitar el desastre
180MW / 315MWh of Tesla Megapacks at Enfinite’s 9 sites in Alberta provided historic levels of output this winter. At a time where generation was constrained due to extreme cold conditions and high energy demand, Megapacks provided a critical line of defense, preventing rolling blackouts in the surrounding area