Fuerte mejora del resultado fiscal en octubre, gracias al recorte del gasto
En octubre, el Sector Público Nacional no Financiero (SPNnoF) registró un superávit primario de AR$ 1,93 billones (B) y financiero de AR$ 1,58 billones (+76,1% y +129,1% real i.a., respectivamente). Bajo la métrica del FMI (excluye ingresos por privatizaciones y las transferencias destinadas a CABA tras el fallo de la Corte Suprema), el resultado primario treparía a AR$ 2,0 B (+72,5% real i.a.).
La mejora en el resultado primario del mes se vio explicada por la fuerte contracción real del gasto primario (-7,2% i.a.), tras el recorte en sus principales partidas. En orden de incidencia, las transferencias a universidades fueron las principales afectadas con una caída del 46,9% real i.a. producto de una alta base de comparación ya que en oct-25 se pagó una partida pendiente. Le siguieron las prestaciones sociales (-2,5% real i.a.) respondiendo al recorte en Programas sociales (-24,3% real i.a.) y giros al PAMI (-14,7% real i.a.). Los subsidios económicos completaron el podio con una contracción del 16,3% real i.a. por aumentos tarifarios de transporte y energía que pesaron en la inflación de octubre (dichas erogaciones cayeron 25,6% y 13% real i.a., respectivamente).
El ajuste del gasto primario fue mayor que la reducción de ingresos totales (-1,5% real i.a.), explicada por los recursos no tributarios (-21,1% real i.a.), ya que los ingresos impositivos treparon 0,7% real i.a. gracias al impulso favorable de retenciones y Ganancias. Cabe destacar que las erogaciones totales cayeron 7,4% real i.a. por el descenso del pago de intereses (-13,5% real i.a.), amplificando la mejora del resultado financiero.
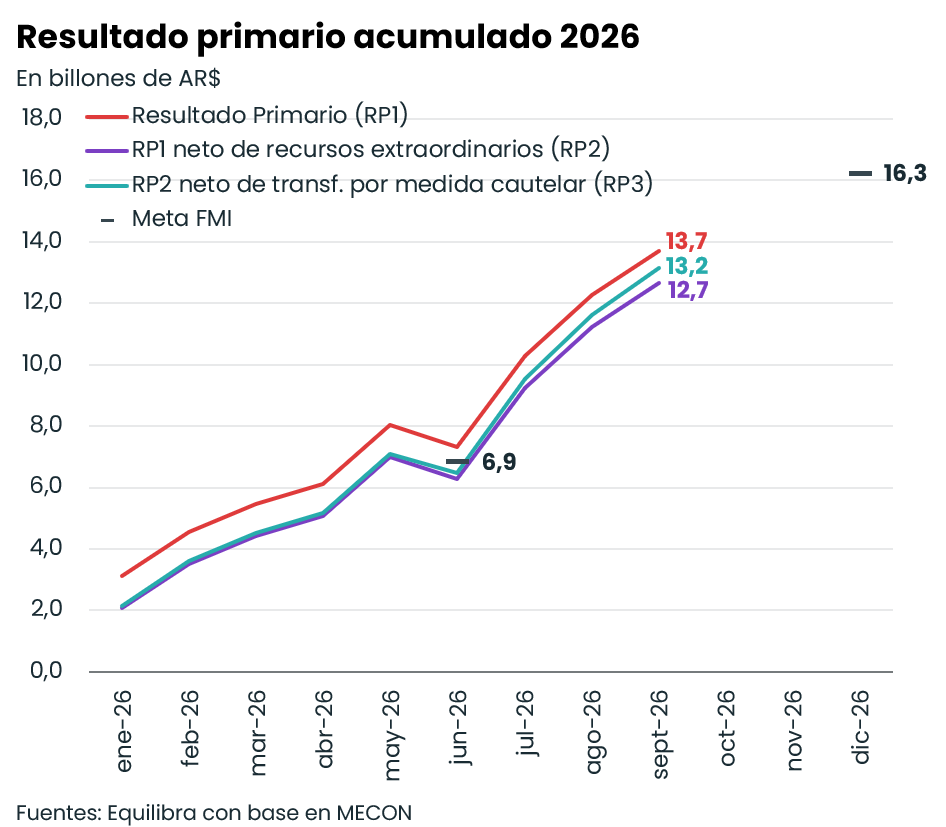
En los primeros diez meses del año, el superávit primario y financiero del SPNnoF acumula 1,4% y 0,4% del PIB, apenas por debajo del mismo período para 2025 (1,5% y 0,5% del PBI, respectivamente). Descontando las privatizaciones extraordinarias y los giros a CABA bajo la metodología del FMI, el superávit primario acumula AR$ 15,2 B, quedando a poco más de un billón de la meta nominal acordada para 2026 (AR$ 16,3 B).
El Tesoro recompra largo y el mercado compra corto
En la primera licitación del mes, el Tesoro alcanzó un roll over de 103,07% ante vencimientos por AR$ 8,6 billones (B) y obtuvo financiamiento neto por AR$ 0,26 B.
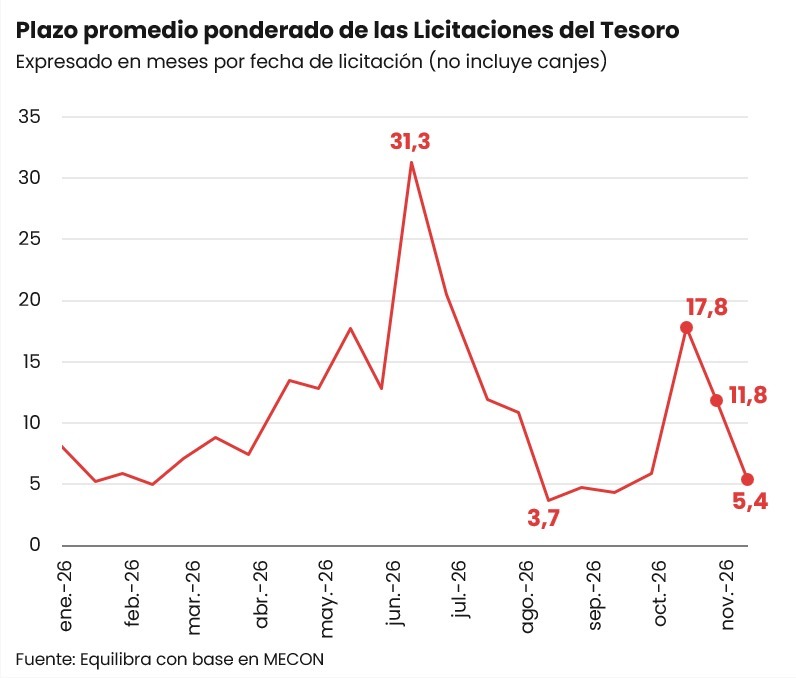
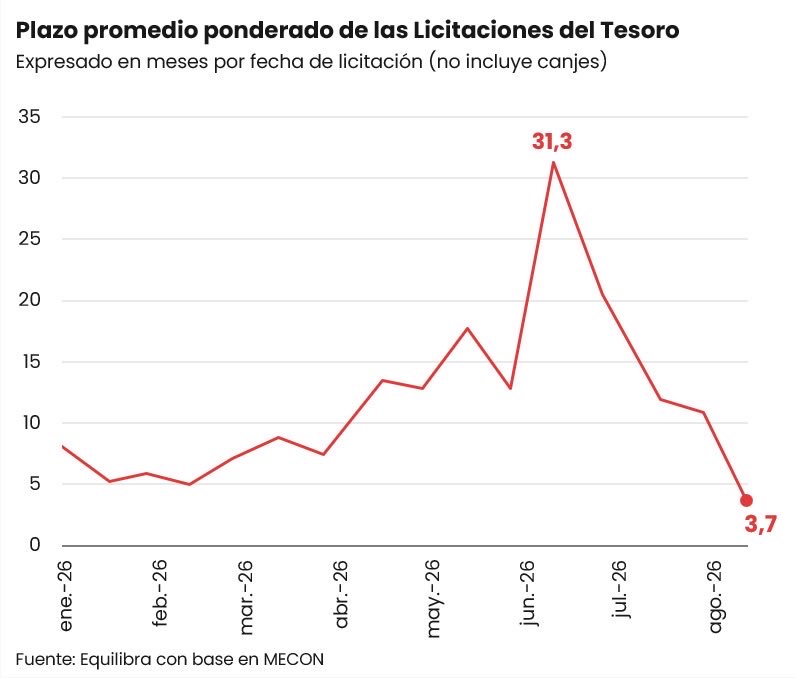
El plazo promedio ponderado de colocación fue de 5,4 meses, manteniendo la oferta dentro del primer semestre del año electoral.
Los vencimientos se concentraron en la LECAP S13N6, por lo que el Tesoro ofreció una lecap a enero (S29E7), a una tasa de 2,08% TEM con premio sobre el último cierre del mercado el pasado viernes (1,98% TEM), y un Boncap a junio (T30J7) a 2,23% TEM (vs. 2,21% TEM), concentrando juntas el 43% de las colocaciones. Además, se licitó una nueva letra a tasa variable (M30A7) a abr-27, con un margen de 2,5% sobre TAMAR, que captó el 40%. También se ofreció cobertura cambiaria mediante un Dollar-linked (D15E7) a ene-27 a una TIREA de 4,77% y cobertura inflacionaria a 20 meses (TZX28) con una TIREA CER de 10,5%, quedándose con el 13% y 5% de las colocaciones, respectivamente.
Por su parte, los Duales CER/TAMAR no hicieron aparición en esta rueda, pese a las especulaciones tras la fuerte intervención del Tesoro la semana previa en el mercado secundario, equivalente a VN AR$ 1,88 B, logrando aplanar la parte larga de la curva.
En tanto, el segmento en dólares continúa cerrado, mientras el AO29D alcanzó una TIR de 17% el pasado viernes.
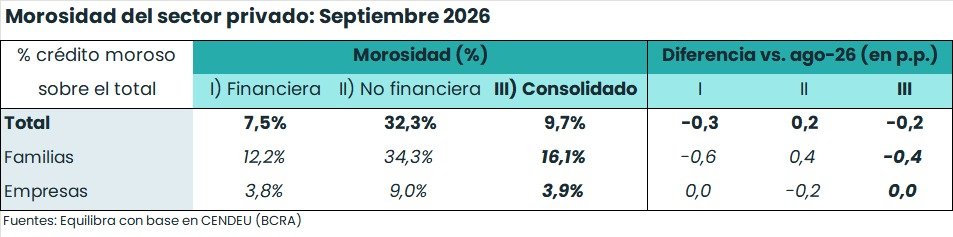
Cifras de mora q armamos con @sm_paolini: en sep-26 se redujo 0,6 p.p. la mora de las familias en entidades financieras (mayormente bancos), pero subió 0,2 p.p. en entidades No financieras (mayormente Fintech). En ambas entidades cayó 0,4 p.p. Impago de firmas se mantuvo estable!
La métrica del FMI sobre el resultado primario acumulado ahora excluye los giros a CABA por la cautelar (que elevan el gasto primario). Restan AR$3,1 B para la meta de fin de año: con un diciembre estacionalmente deficitario, oct-nov serán claves para cumplirla.
En septiembre creció el superávit fiscal (y el gasto devengado)
En septiembre, el Sector Público Nacional (SPN) registró un superávit primario de AR$1,43 billones (+53,6% real i.a.) y financiero de AR$0,98 billones (+136,7% real i.a.). Cabe resaltar que la métrica del FMI no solo descuenta los ingresos extraordinarios por privatizaciones, sino que, desde este mes, se presenta la serie descontando los egresos destinados a CABA producto del fallo de la Corte Suprema de Justicia que restituyó parte de la coparticipación que se le quito en el gobierno pasado, elevando así el resultado primario a AR$1,53 B (+56,1% real i.a.). Esta corrección se aplicó retroactivamente, por lo que el superávit primario del primer semestre pasó del AR$ 6,3 B a AR$ 6,5 B, reduciendo la brecha frente a la meta del FMI (AR$ 6,9 B).
El resultado del mes se vio favorecido por el incremento de 2,4% real i.a. de los ingresos totales, impulsado por una mejora en los recursos tributarios (+2,9% real i.a., gracias al incremento de 24,6% real i.a. de ganacias ) y 61,6% real i.a. de retenciones.
El gasto primario se contrajo 0,9% real i.a., explicado principalmente por las prestaciones sociales (-3,3% real i.a.), por la fuerte caída de las erogaciones en Programas sociales (-40,4% real i.a.), asignaciones familiares y por hijo (-12,7% real i.a.), y prestaciones al PAMI (-11,1% real i.a.). En menor medida, también se observaron recortes en: subsidios económicos (-2,7% real i.a. por la caída del 28,8% real i.a. en transportes); gastos de capital (-13% real i.a.); y, salarios (-0,9% real i.a.).
En lo que va del año, el superávit primario del SPN acumula 1,2% del PIB y el financiero 0,3% del PIB, todavía por debajo del mismo período para 2025 (1,4% y 0,4% del PBI, respectivamente).
En tanto, la brecha acumulada entre el gasto primario devengado y base caja de la Administración Nacional, entendida como deuda flotante, creció AR$1,9 billones en el mes, alcanzando 0,52% del PBI (+0,17 p.p. vs. ago-26), pero se ubica por debajo de sep-25 (0,65% del PBI, en plena campaña electoral).
Oxígeno para el Tesoro: rollover del 136% y plazos más largos
En la primera licitación del mes, el Tesoro renovó el equivalente a AR$ 4,85 billones (B) en vencimientos y obtuvo financiamiento neto por AR$ 1,75 B, marcando un roll-over del 136,1%.
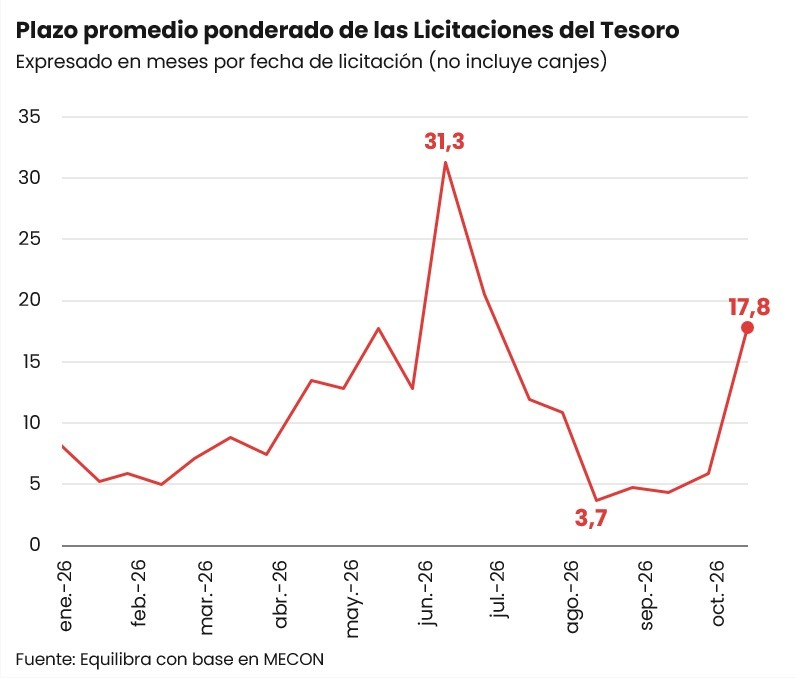
Tras dos meses donde la renovación de deuda orbitó el 100% y los plazos se acotaron, octubre arrancó con vencimientos poco abultados concentrados en la LECAP S16O6, dando margen para testear el apetito del mercado. El plazo promedio ponderado de colocación fue de 17,8 meses, siendo el mayor desde jun-26.
Con un menú sin nuevas emisiones, la oferta de tasa fija se limitó a la LECAP a enero (S29E7), que concentró el 41% del valor efectivo adjudicado al 2,04% TEM en línea con el cierre de mercado secundario del día previo, acompañando la oferta de TMG28 a 23 meses -con un margen de 9,32% sobre TAMAR- y la reaparición de los Duales, que acapararon el 42% de las colocaciones.
La adhesión al dual CER/TAMAR + 3% (TXMD9) alcanzó el 26% de las colocaciones, con una TIREA de 6,99% en su pata CER. En tanto, el dual TAMAR/dollar-linked (TMVE8) capturó el 16% del monto adjudicado con una TIREA de 4,35% en la pata DL, siendo de gran atractivo para los bancos al no computarse como Posición Global Neta de Moneda Extranjera y ofreciendo doble cobertura en un escenario electoral.
Finalmente, no se ofrecieron instrumentos hard dollar por cuarta licitación consecutiva y, por primera vez desde jun-25, tampoco instrumentos dollar-linked puros. La cobertura cambiaria quedará a prueba a fin de mes con el D30O6, que representa más de AR$ 8 B en los vencimientos pendientes del mes.
LA DEUDA PÚBLICA EN PESOS CON PRIVADOS CRECIÓ UN 40% EN NUEVE MESES
Lectura rápida
Según estimaciones de EcoGo, la deuda pública en pesos con acreedores privados, medida en dólares, creció cerca del 40% entre diciembre de 2025 y septiembre de 2026, al pasar de US$ 69.000 millones a US$ 97.000 millones. El Gobierno atribuye el incremento al efecto cambiario y asegura que el stock se mantiene estable, entre el 12% y el 14% del PBI.
Factores del aumento
Sebastián Menescaldi, de EcoGo, vinculó parte del aumento a los pesos emitidos para comprar reservas, que fueron absorbidos mediante colocaciones de deuda en lugar de traducirse en más crédito privado. Pedro Martínez, de PxQ, señaló además el efecto de las tasas reales positivas y la capitalización de intereses sobre el endeudamiento.
Indexación y vencimientos
El 72% de la deuda en pesos con privados está indexado, lo que limita la posibilidad de licuar esos pasivos mediante una devaluación. En paralelo, el secretario de Finanzas, Federico Furiase, destacó que el Gobierno logró extender los plazos de vencimiento y que el 44% de ese stock vence después de octubre de 2027.
(+) en Clarín: https://t.co/J26FIu9V3l
Déjà vu crediticio: estancamiento en pesos y crecimiento en dólares
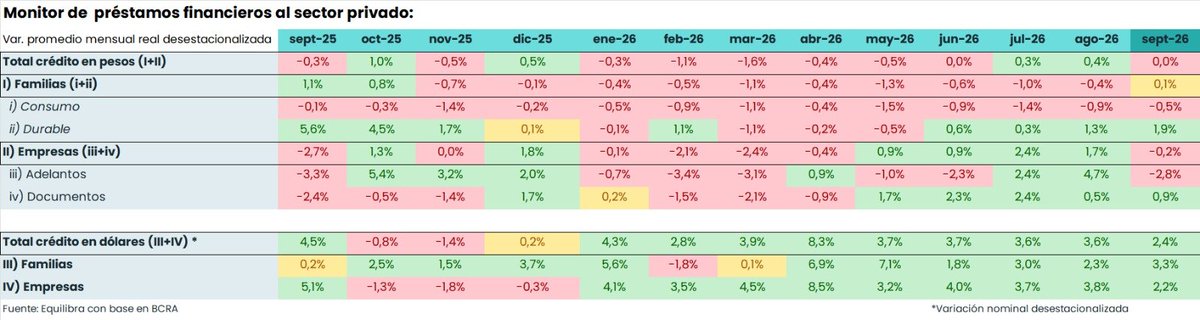
En septiembre, el crédito financiero al sector privado en pesos volvió a estancarse en términos reales: los préstamos a las familias subieron 0,1% real sin estacionalidad (s.e.), pero a las empresas cayeron 0,2% real s.e.
Los préstamos en pesos destinados a hogares se vieron impulsados por las líneas con garantía real (+1,9% real s.e.), en especial las hipotecarias (+2,8% real s.e.), que mantuvieron un ritmo de incremento del 3% mensual en el último bimestre, mientras que los prendarios se expandieron 0,7% real s.e. en septiembre. Los créditos a la vivienda se verían favorecidos en los últimos meses del año por el programa de crédito impulsado con fondos del FGS, que presionaría a una baja de las tasas de los préstamos hipotecarios al fijar un techo de UVA+7,5%.
En cambio, el crédito al consumo (-0,5% real s.e.) mostró retracción tanto para tarjetas de crédito (-0,6% real s.e.) como para financiamiento personal (-0,3% real s.e.). A pesar del recorte de tasa de interés del mes (Personales: 5,3% TEM promedio; -0,3 p.p. vs. ago-26), el deterioro del ingreso real disponible, las limitaciones cuantitativas en la oferta y la propia morosidad obstaculizan la reactivación de los préstamos al consumo.
En el segmento en dólares, el crédito subió 2,4% s.e., tanto de la mano de las familias (+3,3% s.e., traccionadas por hipotecarios) como de las empresas (+2,2% s.e., impulsadas por documentos, línea destinada principalmente a operaciones de comercio exterior). En un contexto de estabilidad del tipo de cambio oficial y tras haber permitido el acceso al crédito en moneda dura a firmas no exportadoras, las empresas prefieren el financiamiento en dólares: en septiembre este trepó 2,2% s.e., mientras que en pesos retrocedió 0,2% real s.e.
En suma, el crédito consolidado al sector privado (AR$+US$) medido a precios constantes muestra una mejoría real de 0,3% s.e. respecto al mes previo, explicado en su totalidad por el avance de las líneas en dólares, mientras que el financiamiento en pesos se mantuvo estable.
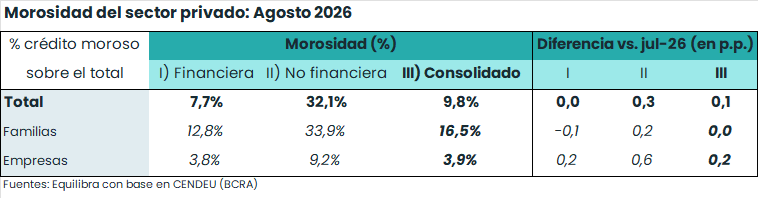
Como se observa en la tabla👇que armamos con @sm_paolini, en ago-26 la morosidad se mantuvo estable en familias, pero siguió creciendo en empresas. Consolidando entidades financieras y no financieras (III), la mora roza 4% para firmas y 16,5% de los préstamos otorgados a personas
Les comparto el informe que armamos desde Equilibra (👇). Vale destacar que el endurecimiento de estándares crediticios golpea especialmente a PyMEs, agravando los atrasos con proveedores e impuestos (duplicados o más en el último año), mientras priorizan evitar la mora bancaria
7/8 Pero esto es sólo la punta del iceberg, ya que según el Observatorio PyME dejar de pagar sus créditos es la última opción: primero atrasan impuestos (17,3%) y proveedores (15,3%), recién después caen en mora bancaria (8,6%).
Sin Bonares y con plazos cortos: el Tesoro renovó el 96% de los vencimientos
En la licitación de hoy el Tesoro renovó el 95,96% de los AR$ 12,6 Billones (B) que vencían, lo que significa que el lunes deberá desembolsar AR$ 0,5 B para el pago de servicios de deuda, mayormente en manos de privados.
Si bien los vencimientos se concentraron en una letra atada a la tasa TAMAR (M31G6), esta fue la segunda licitación sin este tipo de instrumento en el menú, en un esquema caracterizado por una mayor oferta de títulos cortos a tasa fija. El plazo promedio de colocación fue de 4,7 meses con la reapertura de la LECAP a 3 meses (S30N6), a una tasa prácticamente en línea con la del cierre de ayer en el mercado secundario (2,19% vs 2,17% TEM), y del BONCAP a 9 meses (T31Y7), a 2,26% TEM (vs. 2,21% TEM en el secundario). Se sumó además una nueva emisión a enero 2027 (S29E7) a 2,25% TEM, permitiendo a la tasa fija acaparar el 90% de las adhesiones, seguida por la letra CER a 5 meses (7%). Por su parte, la oferta dollar-linked – 7,64% TIREA- fue llamativamente acotada (D30O6) tras haber absorbido VN US$ 141 M en el canje de la semana previa.
Por segunda licitación consecutiva no se ofrecieron instrumentos en pesos con vencimiento a partir de 2028, buscando evitar convalidar los altos rendimientos actuales de los bonos largos y una sobreoferta de títulos en esa parte de la curva. Tampoco se ofreció Bonar 2029 en dólares (AO29), que pagan una TIR de casi 10% en el mercado secundario, muy por encima del 8,7% convalidado en la última licitación.
Con tasas reales positivas y acortando plazos, el Tesoro renovó el 100% de los vencimientos
En la primera licitación de agosto, el Tesoro logró renovar la totalidad de los vencimientos de la primera quincena del mes (AR$ 4,5 B), prácticamente sin absorber pesos del mercado (rollover de 100,26%). Pese a recibir ofertas por AR$6,5 billones, decidió no sacar pesos de circulación. Recordemos que el día de la liquidación de la última subasta de julio, en la que el financiamiento neto trepó a AR$ 3,7 billones, las tasas cortas en pesos se dispararon y la caución a un día llegó a pagar 40% TNA.
El plazo promedio de colocación fue el menor del año (3,7 meses), pudiendo estar reflejando una sobre-oferta de títulos largos en las últimas licitaciones, la preferencia del mercado por instrumentos más líquidos y la negativa del gobierno de convalidar tasas fijas más altas para el mediano plazo. De hecho, la reapertura de la LECAP a 3 meses -S30N6- se quedó con el 73% de las adhesiones, a una tasa en línea con el mercado secundario (2,11% TEM) y superior a la expectativa de inflación para los próximos meses (mediana de 1,6% mensual según REM).
La nueva letra CER a enero 2027 convalidó una tasa real de 4,51% TIREA, mientras que los instrumentos dólar linked convalidaron tasas de 7,33% y 6,91% TIREA para los vencimientos de septiembre y octubre.
En el tramo en dólares, y en un contexto de baja demanda en el mercado secundario, la oferta de AO29 se limitó esta vez a sólo US$50 M -con una segunda vuelta por igual monto mañana-. Se convalidó una TIR de 8,72% en línea con el cierre de mercado.
El nuevo dual concentró la demanda en la última licitación de julio
El Tesoro alcanzó un roll-over del 144,5% en la última licitación del mes, capturando AR$ 12,2 B frente a vencimientos por AR$ 8,4 B, logrando el segundo mayor roll-over desde julio de 2025. Sin embargo, el plazo promedio de colocación fue de 10,8 meses, el menor desde marzo.
En el segmento pesos, la demanda se concentró en los duales (46%), traccionada principalmente por el debut del nuevo bono TAMAR/dólar linked (TMVE8, vto. enero 2028), que en la pata dólar linked convalidó una tasa anual de 6,64% sobre la evolución del tipo de cambio. La nueva Lecap a tasa fija con vencimiento el 16 de octubre (S16O6) acaparó el 38% de las colocaciones, pagando una tasa mensual de 2,05% en un escenario de inflación esperada por debajo del 2% para los próximos meses.
En el segmento dólar, se colocaron US$ 327 M de AO29 a una TIR de 8,33%, similar a la licitación anterior y levemente por encima del cierre de hoy en el mercado secundario (8,2%).
La confianza en el gobierno cayó en julio a su mínimo desde que asumió Milei
📉 En julio el índice de confianza en el gobierno elaborado por la UTDT cayó 6,5% mensual, desde 41% hasta 39%, marcando el nivel más bajo de toda la gestión. El registro es comparable con septiembre de 2025, mes de fuerte presión cambiaria previa a las elecciones y derrota del oficialismo en GBA. En lo que va del año acumula seis caídas y un retroceso de 21% respecto a julio 2025. El promedio de los 31 meses de la administración alcanza 47%, por debajo de igual período para Macri (50%) pero por encima de la gestión anterior (38%).
🛑 La caída es transversal a todas las regiones. En el Conurbano Bonaerense la confianza se ubica 35% por debajo de su nivel de diciembre de 2023. El interior del país, que venía traccionando el apoyo al gobierno, también muestra una caída sostenida desde noviembre pasado: pasó de 53,8% a 41,8% en julio, acumulando un retroceso de 31% desde el inicio del mandato.
1/7) Morosidad récord: Cuando pedir un préstamo se volvió una trampa
La mora del crédito al sector privado (entidades financieras + no financieras) casi se quintuplicó en 18 meses, pasando de 2,0% en nov-24 a 9,7% en may-26. El incumplimiento de pagos fue mayor en: personas que en empresas (16,1% vs 3,5%); y, en entidades no financieras que financieras (30,3% vs 7,6%).