chicas se puede estar en desacuerdo con tu pareja en cuanto a qué tipo de arroz os gusta más, pero no con los derechos humanos y dignidad de las personas
Lo que está pasando con los fondos de pensiones chilenos me parece uno de los casos más interesantes de Administración de Riesgos que he visto recientemente, porque la historia no comienza con una decisión absurda. Comienza con una estrategia que tenía lógica, que funcionó muy bien y que, precisamente por eso, creció hasta convertirse en un riesgo enorme.
Todo empezó con los retiros masivos de la pandemia, que dejaron a los fondos de pensión chilenos con menos liquidez. Para seguir ganando rentabilidad sin comprar enormes cantidades de bonos, empezaron a usar contratos llamados swaps de tasas de interés.
Un ejemplo sencillo. Imagina que firmo un contrato que me asegura cobrar 4.5% durante diez años. Si las tasas del mercado bajan a 3.5%, mi contrato vale más, porque cobro más que el resto. Si suben a 5.5%, vale menos, porque estoy atrapado cobrando menos. Ese es, en esencia, el comportamiento de un bono, pero sin tener que pagar por él. La clave es que, con estos contratos, los fondos de pensión chilenos ganaban si las tasas de EE.UU. bajaban y perdían si subían.
Durante un tiempo ganaron. El Fondo E, que se supone es el más conservador, tuvo un retorno real de 7.5% el año pasado, su mejor resultado desde 2022, según Bloomberg.
El problema es que la apuesta siguió creciendo. Un gerente de renta fija lo describió como “una carrera por quién tenía más duración”, porque nadie quería quedarse atrás mientras las tasas bajaban. Según un análisis de Citigroup, la sensibilidad de los fondos de pensión chilenos a las tasas se multiplicó por más de doce en poco más de dos años. En números simples: de ganar o perder unos US$10.6 millones por cada 0.01% de movimiento en las tasas, pasaron a unos US$131 millones. Si las tasas subían 0.5%, la pérdida podía superar US$6,500 millones.
Ahí es donde esto deja de ser una discusión sobre si la apuesta era buena o mala, y se convierte en una discusión de Administración de Riesgos. Un Administrador de Riesgos no tiene que adivinar hacia dónde van las tasas. Su trabajo es preguntar qué pasa si nos equivocamos. ¿Cuánto podemos perder? ¿Tenemos efectivo para responder si nos piden garantías? ¿Podemos esperar a que se recupere? ¿Y si nos obligan a salir justo en el peor momento?
Eso fue lo que pasó. La guerra de Irán disparó el petróleo, las tasas de EE.UU. subieron a su nivel más alto en 24 años y las apuestas pasaron de una ganancia de US$1,400 millones a una pérdida de unos US$7,700 millones. Entre enero y septiembre, el Fondo E cayó 10.4%, y según Diario Financiero estos contratos explican toda su caída.
Luego vino lo más doloroso. En abril, el regulador chileno limitó estos contratos y obligó a los fondos de pensión a reducirlos antes de noviembre. Mientras un contrato sigue abierto, siempre queda la esperanza de que las tasas bajen y la pérdida se recupere. Pero cerrarlo significa pagarle a la otra parte lo que vale en contra, y según Bloomberg hoy cerrarlos cuesta más que hace unos meses. La pérdida deja de ser temporal y pasa a ser definitiva.
Esa es la gran lección. El error no fue usar swaps, que son herramientas normales. Tampoco fue necesariamente creer que las tasas iban a bajar. El error fue dejar que una apuesta que funcionaba creciera sin límite.
La Administración de Riesgos no existe para evitar que uno se equivoque sobre el mercado. Existe para que, cuando inevitablemente uno se equivoque, la posición sea lo bastante pequeña para sobrevivir al error.
Y queda una pregunta incómoda: ¿cómo terminó el fondo supuestamente más conservador del sistema siendo el más golpeado?
https://t.co/9U30rjpLcB
El show de la alcaldesa de las condes, Catalina San Martin con la bandera Chilena que ensuciaron con barro es de una ordinariez más grande que la chucha. Que no pase piola la responsabilidad de esta fascista en la emergencia:
No traten a la gente de resentida cuando tienen derecho a estarlo. No significa que las condes importe menos, significa que Coquimbo y el resto del país debiesen importar lo mismo
Que sea cuico o no me vale pico, lo que me dio rabia fue que el ql ni si quiera se bajó a ayudar a sacar su propia caga de auto mientras la gente estaba ahí ayudando, parece que le pesaban los pies de tanto barro que pisó el wn
Apenas presentaron a la Ministra en el XIV Summit País Digital 2026 los invitados comenzaron a retirarse
Ximena Lincolao: “No se vayan, no se vayan. Voy a tratar de no ser latera”
- perdimos todo, tuvimos que dejar las cosas en los casilleros
- pero esto fue a las 5:15, porque no se fueron antes?
- tuvimos que esperar a la orden del jefe
Quiroz: “Ya nadie usa parafina”. Acto seguido: frío, lluvia y suben la parafina. Anuncian recortes a la Ley Cholito y aparece Morocho, el perro que se salva solo. Chile tiene un guionista cruel y con un sentido del humor macabro.
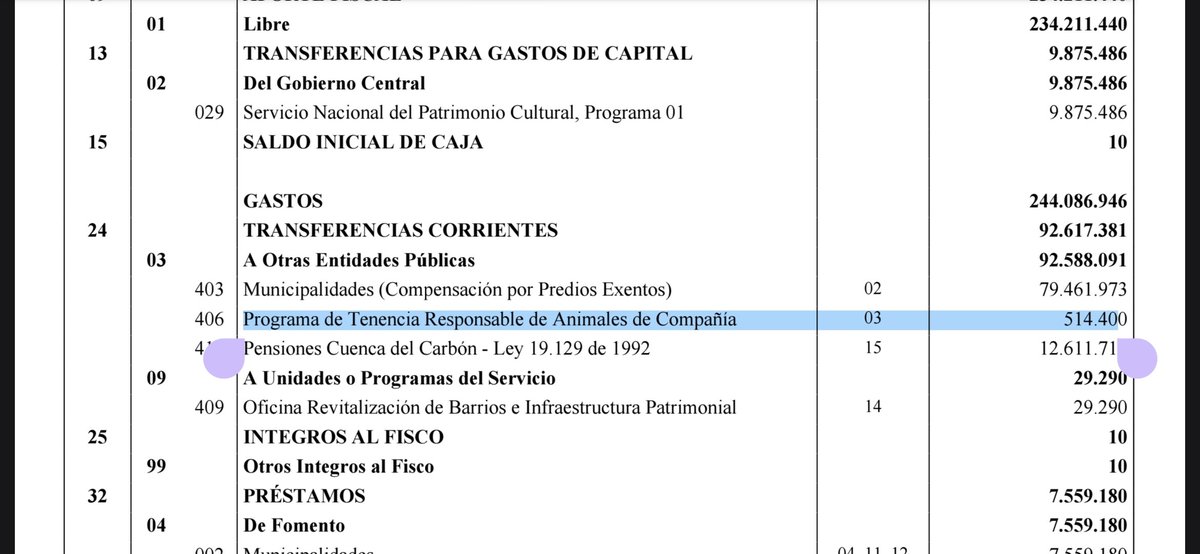
Esto es grave. El Gobierno desfinancia casi por completo el Programa de Tenencia Responsable 🐕: veterinaria, chipeo, esterilizaciones, atención en catástrofes y más, pasando de $3.600MM (2026) a $514MM (2027).
El costo lo pagarán municipios, familias y, sobre todo, animales!