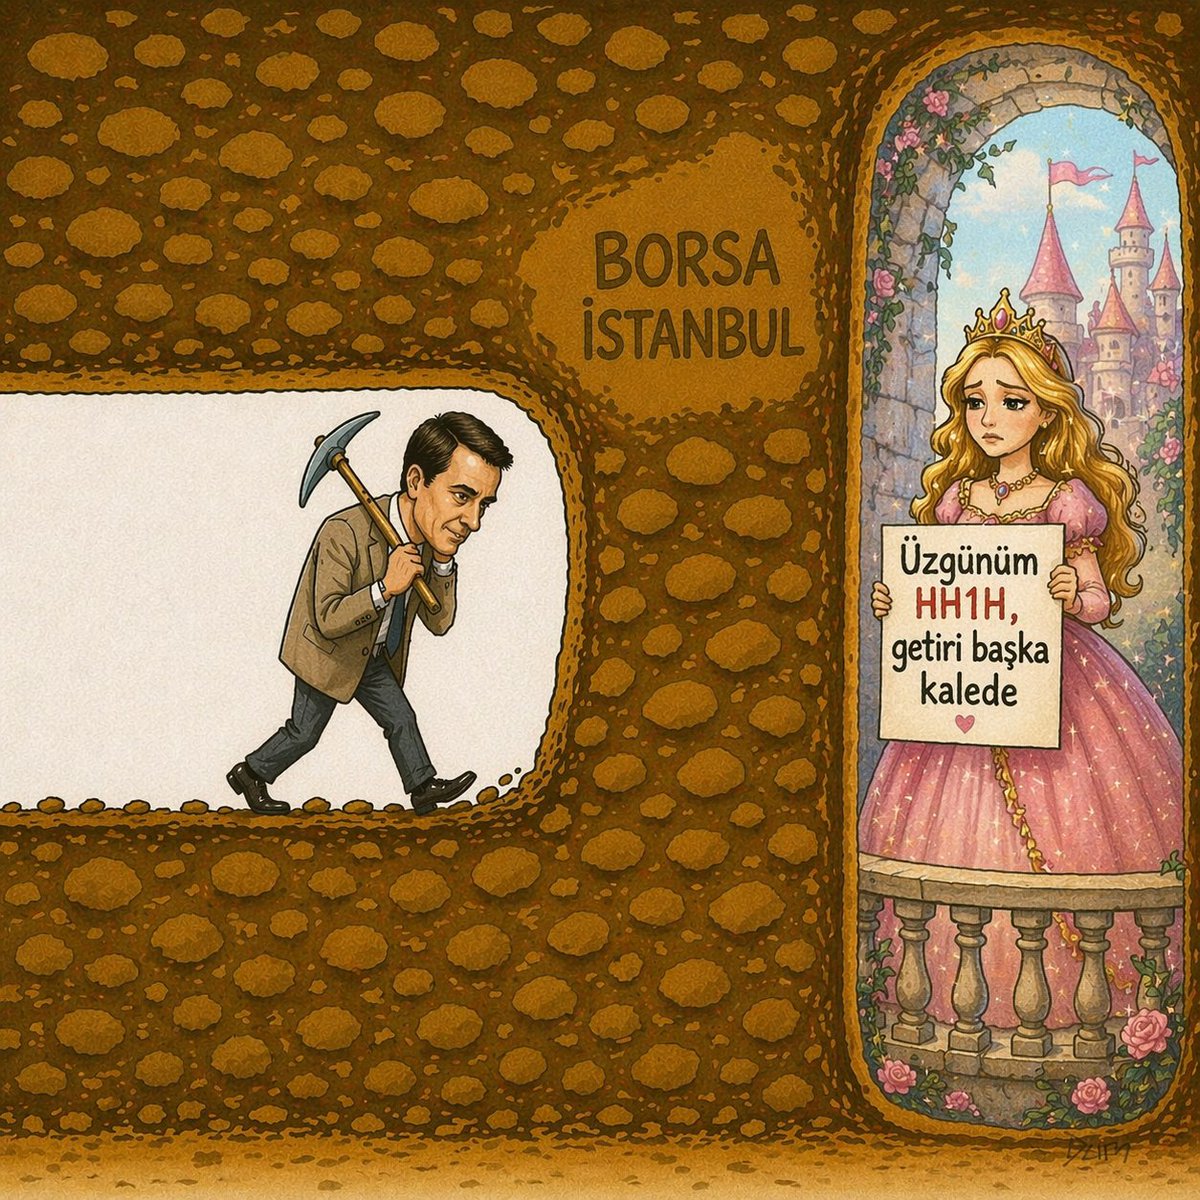
Para Peşinde 5 Yıl ve Öğrendiğim 8 Ders:
2021 yılından bugüne Borsa İstanbul dinamiklerinde sermaye piyasalarından öğrendiklerimi özellikle yatırım yapmaya yeni başlayacak genç arkadaşlar için madde madde özetlemeye çalıştım.
Her ne kadar beş yıl (düzensiz ilgilendiğim dönemleri hariç tutarsak) sayısal olarak önemli bir süre olmasa da; hem yüksek enflasyonlu ve negatif faizli sn. Nureddin Nebati Beyefendi dönemini hem de sıkı para politikasının ve yüksek reel faizin hâkim olduğu Şimşek dönemini içermesi bakımından son derece öğretici bir süreç oldu. Bununla birlikte; sıkı para politikasının hakim olduğu dönemde iyi bir getiri yapamadığımı, neredeyse tüm ezberlerimin bozulduğunu dürüstçe söylemek isterim. Ben maalesef aradığınız üstad değilim arkadaşlar. Şimdi naçizane çıkardığım derslere gelelim:
• Her zaman hissede olmak zorunda değiliz, getiriyi adrenalin ihtiyacından önde tutup farklı tip yatırımları da değerlendirmeliyiz:
Sıkı para politikasının en sert dönemlerinde bile büyük ölçüde hissede kalmış biri olarak şu an bunun bir mallık olduğunu düşünüyorum. Ünlü bir yatırımcının tam hatırlamadığım bir sözü vardı ve özetle şunu diyordu: Borsada bazen şu yönde hareket edersiniz, bazen bu yönde; bazen de hiç hareket etmezsiniz, sadece beklersiniz (yatırımcıya ilham veren sözler, vol.12). İyi bir yatırımcı tüm yatırım araçlarına hâkim olmalı ve portföyünü dönemin gerekliliklerine göre şekillendirmeli. Full malda olmak bir maharet değil. Genel ekonomide ve Borsa İstanbul'da uzun vadeli olumsuz bir seyir öngörüyorsak içerideki iyi şirketler ne yaparsa yapsın mevduat getirisinin altında kalabilir ve biz günün sonunda bu işten para kazanmaya, en azından paramızı korumaya çalışıyoruz. Eğer hisse senedi yoğun fon yöneticisi değilseniz zorlu zamanlarda bu çileyi çekmek zorunda değilsiniz.
• Şirket iyi olsa bile, daha belirleyici olan makro ve sektörel koşullar bozuksa şirket için yapılabilecek çok bir şey olmayabilir:
Öyle dönemler olur ki şirketin iyi yönetilmesi tek başına yeterli olmaz. Son 2-3 seneyi bu açıdan iyi bir örnek olarak görüyorum. Temettü yatırımcılarının geçmişte heybeye ezbere attığı şirketlerin önemli bir kısmı son yıllarda en kötü hisse performanslarını gösterdiler, özellikle döngüsel sektörlerde bu durum ibretlik olabiliyor. Mesela parasal sıkılaşma dönemlerinde sanayi ve dayanıklı tüketim malları alanında faaliyet gösteren ihracatçı şirketleri düşünelim: Finansman maliyeti yüksekse, döviz Türk lirasına karşı değer kaybediyorsa, enerji ve hammadde fiyatları reel olarak artıyorsa ve talep daralması varsa; şirket ne yaparsa yapsın bu olumsuz gidişatı tek başına durduramayabilir. Böyle bir ortamda kaliteli yönetimin yapabileceği maksimum hareket süreci olabildiğince az hasarla atlatmaktır. Ben iyi gün dostu bir yatırımcı olarak, şirketlerin bu zorlu süreçlerinin yanında onların yanında olmak istemiyorum, bana ne?
• Hikayesi güçlü ve rüzgarı arkasından esen şirketleri bulmak her şeye rağmen iyi para kazandırma potansiyeline sahip:
Bir üstteki maddenin aksi olarak da; makro ve sektörel konjonktür şirketin yanındayken, şirket çok çaba harcamadan bile kısa ve orta vadede güçlü bir performans ortaya çıkarabiliyor. Bu durum bazı şirketler için geçici ve kısa vadeliyken (stok kârı, tek barlık hareketler vesaire), bazıları bu performansı güçlü bir trende ve uzun soluklu bir hikâyeye dönüştürebiliyor. Şirketin görece az eforla güçlü finansallar açıklayabildiği, daha da önemlisi giderek daha güçlü finansallar açıklamaya başlayacağı bir dönem, eğer bu potansiyel henüz fiyatlanmamışsa, yatırımcı için zor günlerde bile önemli bir fırsat oluşturabilir. Burada şunu ayırt etmek gerekiyor: Benim kastettiğim tek bilançoluk betlerden ziyade makro ve sektörel konjonktürün uzun soluklu bir değişim yaratarak destek attığı sektörleri ve şirketleri bulabilmek.
• Portföyü tek hisseye indirmek de hakimiyet kurulamayacak kadar fazla hisse tutmak da anlamsız:
Zaman zaman şirketlerin fiyatlamaları öngörülemeyen nedenlerle uzun süre baskı altında kalabiliyor. Ya da gayet makul ve öngörülebilir sebeplerle. İyi faaliyet gösterdiğini düşündüğümüz bir şirket o esnada tam tersine çeşitli sebeplerden tüy dikmekte olabiliyor, bunu finansallar geldiğinde acı bir biçimde öğrenebiliyoruz. Bu türbülanslı dönemlerde zaten kurdeşen döküyorken uluslararası sürprizlerle karşılaşmak da mümkün; Çelebi ve Anadolu Efes örnekleri hâlâ önümüzde duruyor. Bu çerçevede tek hissenin taşıdığı riski zaman içinde anlamış bulunuyorum. Bununla birlikte, dinamiklerine ve temellerine tam hâkim olunamayacak sayıda şirketi Kaos Show'dan hallice biçimde portföyde tutmak da verimsiz bir yönetim anlayışına yol açıyor bence. Portföy büyüklüğüne göre dört ile sekiz hisse arası bir portföyün ideal olduğunu düşünüyorum.
• Hikayeler çok heyecan verici olabilse de günün sonunda gerçeklerle ve sayılarla desteklenmesi gerekiyor:
Hikayeler hepimiz için heyecan verici; çoğu zaman şirketten ağız sulandıran heyecanlı bir hikaye anlatmasını isteriz. Ancak dikkat edilmesi gereken şu ki; bu hikayelerin (kapasite artırımı, yeni iş kolu, yurt dışı yatırımı vesaire) önemli bir kısmı, şirketin yetersizliği ya da makro ve sektörel koşulların bozulması nedeniyle hayata geçirilemeyebilir. Geçirilmiş olsa bile, özellikle şirket bildiği işin dışına çıkıyorsa, beklenen kârlılık ve nakit üretim kapasitesine ulaşmak kolay olmuyor. Bunun sonucu da maalesef zarar eden ortaklık ve yatırımlar, boş kalan kapasiteler ve yüksek borçluluk olabilir. Sonuç olarak; hikaye ne kadar önemli olursa olsun, o hikayenin gidişatı yakından izlenmelidir. Allah'a şükür ki bir şirkete Borsa İstanbul üzerinden yatırım yapmanın büyük bir avantajı var: işlerin ters gittiğini anladığımız anda şirketin reçetesine yol yazabilmek. Bunu zarar etmek pahasına yapabilmek gerekiyor.
• Geniş ve sıkı para politikası dönemlerinde "para"nın zihniyeti farklılaşıyor, bunu anlayabilmek lazım:
Şirketlerin vizyoner hedefleri, mega yatırımları, yeni pazarlara girişleri ve uzun vadeli beklentileri para bolken çok daha kolay alıcı bulur. Sıkılaşma dönemlerinde ise bu hikâyeler yatırımcı için "o zamana kadar kim öle kim kala" düşüncesiyle anlam kaybeder. Bunun sebebi aslında kendi içinde tutarlı, mantıklı ve basit. Riskten kaçınan ve zaten yeterince stres altında olan kurumsal ve bireysel yatırımcı yüksek reel faiz gibi garantili bir alternatif varken ileriki çeyreklerde gerçekleşme ihtimali olan beklentilere neden para bağlasın ki? Sonuç olarak Borsa İstanbul'da hikaye gerçekleştiğinde daha yüksek fiyattan da olsa hâlen o şirketi alabilmek mümkün, o zamana kadar da bedavadan faiz yiyebilirler. Paranın su gibi aktığı, genişleyici dönemlerde ise cazip sabit getirili bir alternatif olmadığından uzun vadeli hikâyelere ilgi doğal olarak artar.
• Isırgan otlarını sulayıp çiçekleri koparma teşbihi gerçekten de doğru, bunu yapmamalıyız:
Doğru şirketi bulmak kolay değil. Bir portföy oluşturduk ve burada gerçekten iyi performans gösteren bir şirketimiz var diyelim. Özellikle düşüş dönemlerinde ilk olarak bu hisseyi satmaya odaklanıyoruz, zararda olan pozisyonlarımızı ise para kaybettiğimiz gerçeğiyle yüzleşmemek için olabildiğince uzun süre tutmaya meyilli oluyoruz. Aşırı klişe olan bu tespitin klişe olmasının bir sebebi var: En bilgili yatırımcı için bile böyle bir psikolojinin var olması. Öte yandan belki de işleri rast giden ve yatırımcının gerçekten teveccüh gösterdiği bir şirketi bulduk ve bundan iyi para kazanabilecekken pozisyonumuzu kapatıp hatalı olduğumuz veya piyasanın fark etmediği pozisyonlarımızda el arttırıyoruz. Hangi müdür iyi çalışanlarını kovup kötü çalışanlarının maaşını arttırır? Geri zekalı bir müdür. Aslında bizim borsada yaptığımız da bundan farksız bir hareket.
• Patronu ahlaksız olan bir şirket, akşam rahat uyku uyumak isteyen bir yatırımcı için, en fazla düşük ağırlıklı spekülatif bir pozisyon olabilir:
Bir insan ahlaksızsa ahlaksızdır; dil, din, millet veya meslek ayırt etmeden tüm insanlar için durum böyledir. Kötü patronlar temeli çok iyi giden işletmelere sahip olsalar bile yatırımcılarına her daim kötü sürprizler yapabilirler. Öte yandan şirketin işleri çok iyi gitse bile imtiyazlı paylar, ilişkili işlemler, usulsüz işler ve benzeri sebeplerle hisse özellikle bireysel yatırımcısına cehennemi yaşatabilir. Bizim Borsa İstanbul'da anlamamız gereken önemli konulardan biri şirketi değil hissesini aldığımızdır. Normal şartlarda bunların aynı şey olmasını beklersiniz ama eğer patronun kanı bozuksa, kârını paylaşmak istemiyorsa, hisse fiyatının gitmemesinden bir menfaati varsa; çok iyi bir şirket bile yatırımcı için kabus olabilir. "Value trap" dediğimiz durumun en önemli sebebi de patrondur. Buna uygun hareket etmek, ahlaksız patronlu şirketlerde riskin farkında olarak belirli bir ağırlığın altında ve her şeye hazırlıklı biçimde pozisyon açmak gerekir.
Yazacak daha fazla şey muhakkak bulunur ama ilk aklıma gelen 8 başlığa yer verdim. Umarım başkaları için faydalı olur. Herkese iyi hafta sonları diliyorum.
1980'ler Latin Amerika borç krizi
1980-90 ABD S&L krizi
1987 Kara Pazartesi
1997 Asya finans krizi
2000 Dot com balonu
2001 Enron
2008 Küresel finans krizi
Hepsinde "deregülasyon" kökeni veya katkısı var. Trump ve Doge ekibinin ana hedefi her konuda deregülasyon. Good luck 🎲🌏
Hükümetin üzerinde çalıştığı yeni emeklilik sistemi nasıl olacak?
Ata Portföy Genel Müdürü Mehmet Gerz Brezilya örneğine dikkat çekti: Çok önemli bir reform ve piyasa henüz bunun farkında değil
https://t.co/kt3cLLIpVa
SPK’ya helal olsun. 100 milyon tl civarında bir ceza vermiş Özerden plastik #ozrdn için. Niye ve nezamanki işlemler diyenler için benim o günlerdeki paylaşımımı burada tekrarlıyorum.
5 Temmuz haftasında Kur Korumalı Mevduat (#KKM) tutarı yaklaşık 23 milyar azaldı ve 2 trilyon TL'nin altına indi: 1,99 trilyon TL (61,57 mr$.)
KKM 45 haftadır azalıyor, 45 hafta önce 25 Ağustos 2023'te 3,41 trilyon TL (126,43 mr$) seviyesindeydi.
@verimetrik@verimetrik_eng