안녕하세요!
좋은 아침입니다. 오늘은 제 생일입니다.
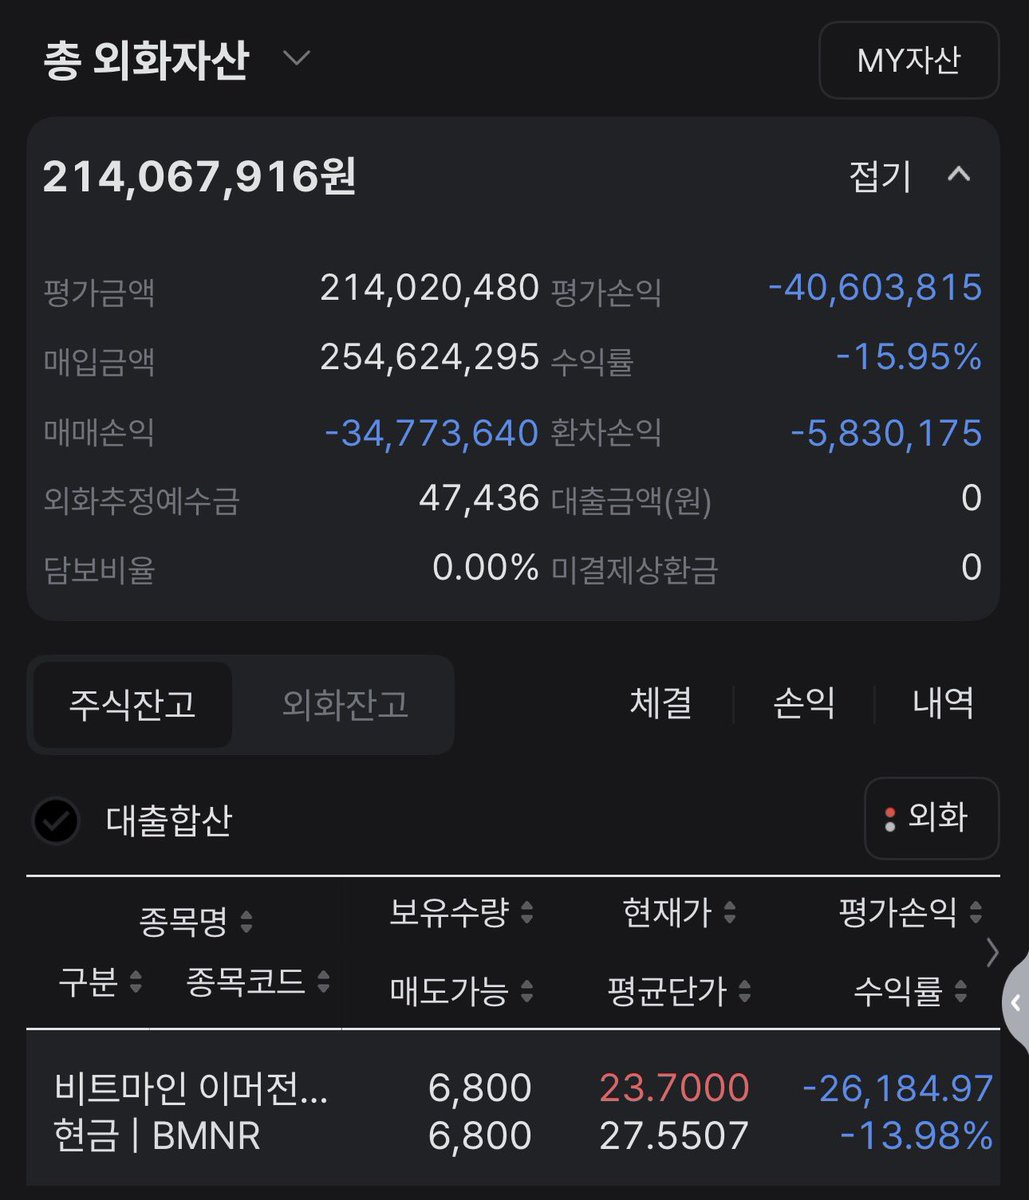
생일을 기념하여 비트마인 6800주를 맞췄습니다.
현재 평가이익은 전혀 멘탈을 흔들지 못합니다. 오히려 더 살 시간이 아직 남아있다는 것에 설렙니다.
올해가 가기 전에 평단을 낮추며 7000주를 달성하면 좋을것 같습니다. ☺️
五年时间才看懂,白人最擅长的从来都是权术
外企第五年,我输给了一个干活比我少一半的白人同事,输得心服口服,因为我花了很久才看懂他到底赢在哪。
他叫Thomas,跟我平级,同一个部门,分管不同的业务线。那年部门有一个高级经理的晋升名额,我跟他都是候选人。我对自己有信心,因为我那年交付了两个大项目,客户满意度全组最高,周报上每一行都是实打实的数字。Thomas那年只交付了一个项目,规模大概只有我的三分之二,客户反馈也就是中规中矩,没有惊艳,也没有出错。
结果出来那天,我正在工位上改一个方案。老板把我叫进办公室,关上门,坐下来。他看了我一眼,然后说了结果,升的是Thomas。我坐在那把椅子上,手里还握着笔,脑子里第一个念头是:凭什么。我忍了几秒,然后问得很直接:“Can you tell me what the gap was?”
老板没有绕弯子,他说:“Lucy,你的work是比Thomas强的,这个我认。但高级经理这个位置,我需要的是一个能摆平跨部门关系的人。Thomas搞定了三个部门的资源,你没搞定。这个差距不是靠多做两个项目能补上的。”
摆平跨部门关系,我把这句话在脑子里翻来覆去地嚼。Thomas过去一年干了什么?我仔细回想了一遍。他做的那些事,我以前从来没觉得那算工作。他会花时间跟别的部门的人吃午饭,会在对方部门有人调岗的时候第一个发消息问候,会在会上说一句“I think that's a really good point from Sarah”,把Sarah的名字放进去。这些动作在我看来都是虚的,都不产出结果,都是可有可无的社交润滑剂。可老板说的摆平三个部门的资源,就是这些虚的动作换来的。
我开始认真观察Thomas,观察了大概半年,我不得不承认一件事:在白人职场里,权术是一门从上一代传到下一代的手艺。他们从小就看着父母在公司里怎么处理人际关系,长大了自己进公司,天然就知道游戏规则。我们这些第一代进入外企的人,很多还在埋头干活,以为活干好了就够了。权术这个词听起来很脏,但拆开看,它就是一套关于权力如何被获取、被使用、被巩固的技术。技术本身没有善恶,看谁在用,用来干什么。我不喜欢权术这个词,但我不得不承认,不懂权术的人,在corporate环境里是走不远的。
他做的第一件事:把自己放进关键信息的流动路径里。
我观察Thomas的第一件事,是他对信息高度敏感。部门里每一个跨部门的项目,他都会想办法参与进去,哪怕他的角色只是列席旁听。他进那些项目,没有一次是为了做具体的事,是为了知道正在发生什么。谁跟谁在争一个资源,哪个部门在重组,哪个项目上面盯得紧,哪个方向上面已经没人管了。这些信息不会出现在正式会议纪要里,它们只在参与者的对话里流动。
有一次我跟他一起列席一个跟他业务线完全无关的会。我全程在回邮件,偶尔抬头听两句。他全程没碰电脑,笔记本上记了满满一页。散会之后他跟我说:“Did you catch what the CFO said about the Q3 budget? That's going to change how we scope the regional projects.”我当时一愣,那个信息在会议记录里完全没有,是CFO在回答一个无关问题时顺口提的。
我当时不理解,觉得开跟自己无关的会浪费时间。后来我才发现,Thomas在那些会上几乎不说话,但他把每一场会里的关键信号都记住了。等到需要做决策的时候,他已经比所有人都早一步知道风向在哪。
他做的第二件事:提前给关键的人做工作,而不是在会上争。
第二件事,是他的会前动作。我那时候有一个习惯,有不同意见就在会上提。我觉得这叫透明,这叫高效,有话摆在桌面上说。Thomas的做法完全不同。他会提前一天约相关的关键人聊,一句一句把分歧消化掉。等到正式开会的时候,那个反对他的人已经被他聊过了,会上不会再提反对意见。
有一次我们两个部门要争同一个供应商,两边在方案上明显冲突。我准备在联合会上把对方的方案问题一条一条列出来,用数据碾压。Thomas提前两天约了对方部门的负责人喝咖啡,回来之后告诉我:“We're going to let them lead the vendor relationship, but we'll own the performance review. That way both sides get something.”联合会上,对方部门主动提了这个方案,Thomas附议,三十分钟过会。
我一开始觉得这叫不透明,甚至有点鬼鬼祟祟。后来我想通了:会议本来就是一个确认共识的场合,真正的共识是在会前形成的。你到会上才去说服人,对方当着所有人的面,面子在那里摆着,怎么可能被你轻易说服。会前聊,对方没有观众,可以慢慢想,可以提条件,你可以退一步。会前把事办成,会上只是走个流程。
他做的第三件事:让别人的名字出现在自己嘴里。
第三件事,是我后来学得最快的一件。Thomas有一个习惯,他在任何公开场合说话,都会提到别人的名字。他说这个方案的时候会说“This builds on what Sarah put together last month”,他感谢的时候会说“I have to give credit to Mike on the data side”。他把自己的一点贡献放在一个合作的框架里,在这个框架里所有人的名字都被提到了。
这个动作有一个很隐蔽的好处,当你在公开场合反复提到某个人,那个人会觉得你是自己人。下次你需要他支持的时候,他更愿意站在你这边。你不需要请他吃饭,不需要送礼,你只需要在老板面前把属于他的功劳说清楚。这是最便宜的人情投资。
我后来开始试,第一次在周会上说“This analysis was really driven by Sarah's team”的时候,Sarah坐在对面,抬头看了我一眼,嘴角动了一下。散会之后她主动走过来跟我说,下次有什么需要数据支持直接找她。一句话换来的,是一个随时可以调用的数据通道。
他做的第四件事:在组织里养一个自己的网络。
第四件事,是长期的布局。Thomas进公司三年,他认识的人跨了六个部门。每一次项目合作,他都会跟对方吃一顿饭,加了联系方式,偶尔发一条消息问候。他的这个网络平时就在维护,不等到有事才建。所以等到他需要推一件事的时候,他一个电话就能找到六个部门里能帮他的人。
我过去所有的人际关系都集中在自己的团队里。跨部门的人我认识,但没什么交情。这意味着我每一次跨部门协调,都得从头建立信任。Thomas不需要,他的信任是库存的,随时可以调用。
我在那一刻看清了一件事。观察了半年之后,我承认了一件事:Thomas赢我,赢在他把工作理解得更完整。我理解的工作是把事做成,他理解的工作是把事做成并且让所有相关的人都愿意继续跟你合作。第一种理解适合单打独斗的岗位,第二种理解才适合管理岗位,而晋升评的是管理岗位。
我后来跟Thomas聊过一次,我没有直接问权术的事,我问的是:“What do you think is the most important skill in this company?”他想了一下,说:“Understanding the system. The work is the easy part. The system is what takes time.”
看懂系统,工作本身是简单的部分,系统才是需要花时间的部分。那句话让我想了很久,系统这个词,包括谁有权、谁信任谁、信息怎么流动、决策在哪个房间被做出、谁在影响谁。这些东西不在任何一本员工手册里,但它们决定了每一件具体的工作能不能被推动。你不理解系统,你就只能做系统分给你的那一小块。你理解系统,你才能调动系统去完成更大的事。
我后来学了两年,才把课补上。
那次晋升之后,我没有怨Thomas。我把他那四件事拆开,一件一件练。第一年,我只做一件事:把自己放进信息流动的路径里。任何跨部门的会,只要能列席我就去。去了不说话,只记。记谁跟谁在争什么,记哪个方向上面盯得紧。半年之后,我发现自己开会时能提前预判讨论的走向,因为那些信号早就出现在我参加过的别的会里了。
第二年,我开始练会前对齐和名字投资。每次要上会之前,我提前一天找关键的人聊,把分歧消化掉。每次公开场合说话,我至少提到一个别人的名字。半年之后,我发现自己推一个跨部门的事,需要打的电话少了一半。
一年之后,我在一次跨区域项目上用了全套。项目启动前,我先列了一张利益相关方地图,标出谁会支持、谁会反对、谁中立。然后一个一个约聊,把反对的消化掉,把中立的争取过来。上会那天,三十分钟过会,没有人提反对意见。会后老板跟我说了句话:“You ran that room.”那一刻我知道,我补上了那堂课。
白人职场里那些升得最快的人,从来不止在做事。他们在做人的工作、做信息的工作、做关系的工作。这些工作不产出KPI,但它们产出权力。而权力,最终会兑换成资源和位置。
我以前觉得这是不公平,后来我明白,这就是corporate这个系统本身的运行方式。你不学它,你就只能在它里面做一个执行者,永远做不了它的设计者。
这套东西,是我从一个以为活干好了就够了的人,变成一个理解系统并且能在系统里调动资源的人,花了十年,一点一点观察、实践、验证出来的。它不是从哪里翻译的、搜集的,是我一场一场跨部门会坐过来的,一句一句Thomas说的话拆出来的,一个坑一个坑踩过来的。
职场里最贵的能力,是看懂系统怎么运转。你只做事,你就是一个零件。你看懂系统,你才有机会成为那个设计零件的人。权术听起来脏,拆开看就是权力怎么流动。你不碰它,它就永远从你身边流过去。
작년 초에는 조정 올거 같다고 욕 많이 먹고 막상 3-5월 조정 중에는 반등할거 같다고 하니까 욕 또 먹고,
작년 하반기에는 비트코인 100k-120k 갈 때 좋은 자산과 좋은 투자는 다르고, 레버리지로 빚투하기엔 너무 위험한 수준이라고 얘기 했다가 심각하게 조리돌림 당하고 그랬음.
그래서 올해는 공개글은 팩트 전달 위주고 의견은 구독에서만 쓰고 있지만,
한가지 제 생각을 공유해보자면 지금이 무릎 아래 구간이라 생각 중임.
시장 분위기는 갈 수록 더 안좋아지는 거 같은데, 아이러니하게도 데이터를 보면 볼 수록 더 깊숙한 하락으로 빠질 가능성은 제한적이란 관점은 강해지는 중.
지금 투자판에서 이루어지는 조정은 근본적으로 테슬라와 애플이 한국 램을 싸게 사기 위한 작전이다 ㅋ
그냥 싸게 달라고 하면 안주니까 계속 인공지능 수요가 약해지는 것처럼 거짓말을 하는거지
문제는 인공지능 수요는 줄어들기는 커녕 폭증하고 있다
자 우리 국민들이 익숙한 인공지능 기기 부정시험의 예시를 들어볼까?
대치에서 5살때부터 19살까지 수억써가면서 죽어라 공부해서 맞을 수 있는 성적보다
걍 어렸을때부터 놀다가 90만원짜리 기기 하나 착용하면 사펑 엣지러너 산데비스탄마냥 수능 만점에다가 세무사 시험 만점받는 것이다
결국 수익률은 수만퍼센트인거다 ㅋㅋ
이게 여기서 끝날 거 같은가? 아직 시작도 안한 것이다
암튼 이재용과 최태원은 절대로 램을 싸게 주지마라. 마치 재고가 남을 것처럼 분위기를 몰아가고 있는 거다
결국 테슬라와 애플이 램가격 장기계약하게 되면 이 분위기도 사라지고 시장은 원래 가던 길을 가게될것이다
일평복음
지금 투자판에서 이루어지는 조정은 근본적으로 테슬라와 애플이 한국 램을 싸게 사기 위한 작전이다 ㅋ
그냥 싸게 달라고 하면 안주니까 계속 인공지능 수요가 약해지는 것처럼 거짓말을 하는거지
문제는 인공지능 수요는 줄어들기는 커녕 폭증하고 있다
자 우리 국민들이 익숙한 인공지능 기기 부정시험의 예시를 들어볼까?
대치에서 5살때부터 19살까지 수억써가면서 죽어라 공부해서 맞을 수 있는 성적보다
걍 어렸을때부터 놀다가 90만원짜리 기기 하나 착용하면 사펑 엣지러너 산데비스탄마냥 수능 만점에다가 세무사 시험 만점받는 것이다
결국 수익률은 수만퍼센트인거다 ㅋㅋ
이게 여기서 끝날 거 같은가? 아직 시작도 안한 것이다
암튼 이재용과 최태원은 절대로 램을 싸게 주지마라. 마치 재고가 남을 것처럼 분위기를 몰아가고 있는 거다
결국 테슬라와 애플이 램가격 장기계약하게 되면 이 분위기도 사라지고 시장은 원래 가던 길을 가게될것이다
일평복음
The Black님의 조수 빙크(B-ink)입니다!
오늘 아침 브리핑 드릴게요.
📰 밤사이 소식
1. 뉴욕증시 4일 연속 하락
2. 코스피 5,000선 붕괴
3. 엔비디아 실적 서프라이즈, 매출 $115.8B·가이던스 $130B
4. 미 10월 소매판매 예상 부합, 핵심지표는 예상 상회
[단독] 아이폰 원가 40% 메모리 …'슈퍼甲' 애플, 결국 삼전닉스에 SOS
$SKHY, Samsung, $MU, $AAPL
삼성전자·애플 'D램 장기 공급' 계약 임박
아마존·구글 등 美대표 빅테크
메모리 업체와 속속 장기 계약
협력사 쥐어짜던 애플도 '백기'
K메모리에 유리한 조건 제시
D램 장기 공급처 확보에 총력
애플과의 장기공급계약(LTA)은 메모리 공급업체에 불리한 경우가 많았을 뿐만 아니라 애플이 일방적으로 계약을 해지하는 사례도 적지 않았던 것으로 알려져 있다."
한 반도체 업계 관계자는 메모리 반도체 업체들이 애플과 체결하는 LTA에 대해 이같이 설명했다. 전 세계에서 가장 많은 메모리 반도체를 구매하는 '슈퍼 갑'이기 때문에 가능한 일이라는 것이다. 업계에서 추정하는 아이폰의 연간 판매량은 2억대 이상이며, 아이패드는 6000만대, 맥은 2000만대 이상이다. 연간 3억대가 넘는 제품 판매량을 바탕으로 애플은 메모리 반도체는 물론이고 모든 부품 공급업체에 막강한 협상력을 행사해왔다.
반면 이번에 삼성전자, SK하이닉스 등 메모리 반도체 기업들과 체결한 LTA는 공급업체에 유리한 조건일 뿐만 아니라 계약 파기 시 위약금을 물거나 약속한 물량을 무조건 구매해야 하는 조항도 포함된 것으로 추정된다. 업계에서는 애플이 일본 키옥시아 등 낸드플래시 업체들과도 LTA를 체결했을 것으로 보고 있다.
업계에서는 주요 메모리 반도체 업체들이 다른 대형 고객사들과 잇달아 LTA를 체결하면서 애플도 이에 따를 수밖에 없었을 것으로 분석하고 있다. 삼성전자는 지난달 3분기 실적 발표에서 10개 대형 고객사와 LTA를 체결했으며, 추가로 10곳과 협상 중이라고 밝혔다.
SK하이닉스도 14개 고객사와 LTA를 체결했으며, 이를 통해 2028년까지 전체 생산물량의 50% 이상에 해당하는 주문을 확보했다고 밝혔다. 마이크론 역시 LTA에 해당하는 전략적 고객 계약(SCA)을 26건 체결했다고 밝혔다.
이처럼 애플과 메모리 반도체 업체 간 힘의 균형이 달라진 것은 메모리 반도체 시장 중심이 스마트폰에서 서버로 이동했기 때문이다.
LS증권이 인용한 트렌드포스 분석에 따르면 2025년 전체 D램 수요에서 서버용 제품이 차지하는 비중은 38%였지만, 2026년에는 43%로 높아질 전망이다.
반면 모바일용 제품 비중은 같은 기간 36%에서 32%로 낮아진다. 주요 D램 업체들은 스마트폰 제조사보다 서버 고객사에 공급을 우선시하고 있다.
이에 따라 스마트폰 제조사들도 메모리 반도체 확보에 비상이 걸렸으며, 시장 중심도 저가 제품에서 고부가가치 제품으로 이동하는 상황이다.
카운터포인트리서치에 따르면 2026년 3분기 글로벌 스마트폰 시장은 출하량이 전년 동기 대비 19% 급감했음에도 매출은 3% 증가한 1140억달러를 기록했다. 스마트폰 제조사들이 프리미엄 제품 판매에 집중하고 있다는 의미다. 특히 애플과 삼성전자가 반도체 가격 상승에 따른 '칩플레이션' 상황에서 상대적으로 점유율을 확대하고 있는 것으로 추정된다.
특히 소비자에게 원가 상승분을 전가하기가 상대적으로 쉽고 기본 마진폭이 큰 애플은 메모리 반도체 가격을 낮추는 것보다 필요한 물량을 제때 공급받는 것이 더 중요하다.
업계에서는 애플을 비롯한 빅테크 기업들이 2023년 메모리 공급 과잉 당시 공급가격을 무리하게 낮춘 것이 오늘날 메모리 반도체 공급 부족을 초래한 원인 중 하나라고 지적한다. 2018년 클라우드 투자가 확대되면서 메모리 반도체 호황이 찾아왔고, 당시 주요 메모리 업체들은 생산능력을 크게 늘렸다. 그러나 급증한 생산능력에 비해 수요가 둔화하면서 메모리 반도체 가격이 폭락했다. 2023년 삼성전자 DS부문은 약 15조원, SK하이닉스는 약 7조원의 영업손실을 기록했다. 당시 스마트폰과 서버 고객사들은 메모리 반도체를 '떨이' 수준으로 확보할 수 있었다. 하지만 이는 2023년부터 2025년까지 메모리 업체들의 설비투자 중단으로 이어졌다. 그러다 2025년 인공지능(AI) 인프라스트럭처발 메모리 반도체 수요가 폭발적으로 증가하면서 2018년을 훨씬 뛰어넘는 호황이 찾아온 것이다.
엔비디아( $NVDA) 3분기
$AMZN, $GOOGL $MSFT, $MU, $SKHY, Samsung, $NBIS
1. 하이퍼스케일러 매출
* 3분기 매출 601억 달러, 전년 동기 대비 71% 증가.
* 시장 예상치 541억 달러를 크게 상회.
2. AI 클라우드·산업·엔터프라이즈 매출
* 매출 475억 달러, 전년 동기 대비 195% 급증.
* 시장 예상치 484억 달러에는 소폭 미달.
3. 중국향 호퍼(Hopper) 칩 출하
* 3분기 중국으로 출하된 호퍼 데이터센터 칩 매출은 24억 달러.
4. 공급 구매 약정(Supply Commitments) 급증
* 전 분기 2,790억 달러에서 3,900억 달러로 증가.
* 대부분 여러 해에 걸친 장기 메모리 구매 계약과 관련.
5. 클라우드 서비스 및 데이터센터 임대 약정 증가
* 기존 740억 달러에서 1,020억 달러로 확대.
* 클라우드 서비스 계약과 데이터센터 임대 관련 장기 약정이 증가.
6. 지분 투자 약정 200억 달러
* 엔비디아는 총 200억 달러의 지분 투자 약정도 공시.
* 주요 투자 대상은 최첨단 AI 모델 개발 기업(Frontier Labs)과 AI 인프라 금융 제공 기업.
ETH is the programmable store of value for the onchain economy.
Its unique qualities make the case clear:
→ Durability
→ Supply controlled
→ Decentralized & credibly neutral
→ Portability and verifiability
→ Trust
→ Privacy
→ Programmability with utility
👇
젠슨이 왜 인기 많은지 이 글을 통해서 단번에 느낄 수 있다. 그는 훌륭한 엔지니어인 동시에 동양권에서 흔히 말하는 “사람냄새나는” 인물이다. 서양권 사람들도 그런 리더십에 끌려한다. 대표적으로 미국에서 연임한 오바마가 나는 그런 캐릭터라고 생각한다. 정치적인 관점을 떠나 캐릭터적으로.
Over the past week, I’ve been overwhelmed by the love and support of friends, industry colleagues, and people I've never met. Thank you to everyone who has shown kindness to my family and me. It means the world to me.
I came to the United States 53 years ago, and becoming an American citizen is one of the greatest gifts and proudest moments of my life. NVIDIA has been my life’s work. Building it into the company it is today alongside my colleagues has been a privilege and an honor. Nowhere but in America could a company like NVIDIA be possible. I love our country, and I love NVIDIA.
I did not live up to the standards expected of everyone at NVIDIA, and I have made serious mistakes in my personal life. I created problems for the Board that I deeply regret. I own my mistakes completely, and I am committed to cooperating with the Board’s independent investigation.
Since my departure, I’ve seen an outpouring of calls from NVIDIA’s employees, investors, business partners, and customers for me to return as CEO. Many continue to reach out to me directly as the company navigates complex technology, market, competitive, and geopolitical dynamics. NVIDIA is a once-in-a-generation company. If the Board of Directors decides that my return is in the best interest of our shareholders, our employees, the company, and America, I would be honored to answer these calls and return as CEO.
Thank you again to everyone who has shared their good wishes. I am profoundly humbled by your support. To my family: I love you, and I will spend the rest of my life being worthy of yours.
Jensen
Amazon in the mid 2000's is exactly the analogy I have for Ethereum. AMZN did not return to its 1999 stock price high until October of 2009, 10 years later! During that time Amazon expanded beyond books, revenues increased 15x, and they turned cash flow positive. Bezos said he knew they would eventually win big because the business just kept dominating in multiple, high-growth segments.
many people have asked whether $ETH can really survive the next 3-20 years.
what if major protocols like @aave, @Uniswap, @LidoFinance, or @SkyEcosystem disappeared?
would ethereum survive without them?
i've been thinking about this, especially with $ETH trading near $1,800 and sentiment getting worse.
[1] let's start with the numbers.
as of november 16, 2026, ethereum has:
→ $37.7B in defi tvl, around 53% of the market.
→ $131.9B in stablecoin supply.
→ $12.1B in rwa active aum.
→ roughly 1.9M daily mainnet transactions.
→ 44.2M ETH staked as of october 31.
ethereum also processed $25.8T in stablecoin transfers from january to october 2026, up 61% yoy.
that includes internal transfers, but the scale is still impressive.
we're talking about a network supporting hundreds of billions of dollars in assets and liquidity.
[2] what happens if the biggest protocols disappear?
@aave handles lending, @Uniswap provides trading liquidity, and @LidoFinance offers liquid staking.
each serves a different purpose, but none of them controls ethereum itself.
if aave shuts down, other lending protocols can still operate.
if uniswap disappears, liquidity can move to other DEXs.
the same applies to other applications built on ethereum.
of course, a major exploit or protocol collapse could cause massive losses and contagion across defi.
but the failure of an application doesn't automatically mean the failure of the underlying blockchain.
ethereum existed before many of these protocols, and it can continue operating without them.
[3] so where does the long-term value of $ETH come from?
i see three major factors.
→ security: ETH staking secures the network, with billions of dollars in economic value at stake.
→ liquidity: stablecoins, defi, and rwa create network effects that are difficult to rebuild elsewhere.
→ demand: ETH is needed for gas and staking, while eip-1559 burns part of transaction fees.
however, there's one weakness worth mentioning.
ethereum recently generated around $6.5M in daily app fees, but only $368K in mainnet chain fees.
applications can generate significant revenue without much of that value flowing directly to ETH.
lower gas fees help adoption, but they also reduce ETH burns when demand is unchanged.
so even if ethereum grows, the price of $ETH won't necessarily follow at the same rate.
[4] can $ETH survive another 20 years?
i think it can, although no blockchain is guaranteed to remain relevant forever.
aave, uniswap, and other protocols might eventually be replaced by better products.
that's normal in technology. applications come and go, while useful infrastructure can remain.
the bigger risk would be stablecoins leaving, liquidity drying up, and developers moving elsewhere.
if that happens, even a technically secure ethereum could struggle to maintain its economic value.
looking at the current numbers, i still believe ethereum has a strong foundation for long-term adoption.
that's one reason i've continued accumulating $ETH during this market downturn.
i'm holding spot and planning to stay exposed for years, not weeks.
but i'll keep watching network activity, liquidity, and actual demand for ETH.
because surviving as a blockchain and remaining a valuable investment are two different things.