Mourinho ne garip adam ya 2 yıl önce Fenerle Sivas deplasmanı yapıyodu bugün Real Madrid teknik direktörü olarak Ferrari garajında yarış izledi ahahaha
Altın fiyatını uzun vadede doğru tahmin edebilmek imkansızdır.
Bunu yapabilmek için aynı anda:
*Küresel reel faizler
*Dolar Endeksi
*Fed faiz patikası
*Risk gelişmeleri (finansal istikrar, jeopolitik, vb)
*Küresel piyasa dengeleri (diğer borsa ve varlık fiyatlamaları, göreceli mukayese, vb)
*Merkez bankalarının alım-satım kararları
*Küresel borçlanma ve para arzı dinamikleri
*Fiyat hareketleri ışığında oluşacak teknik analiz
_vb. pek çok farklı değişkeni aynı anda öngörebilmek gerekmekte olup, bunların tamamı doğru öngörülebilse bile hem olağandışı sürpriz gelişmeler, hem de her dönemin kendine has etkileşimleri ve yatırımcı psikolojisi ışığında fiyatlar yine de tahminlerle tutarlı ilerlemeyebilir.
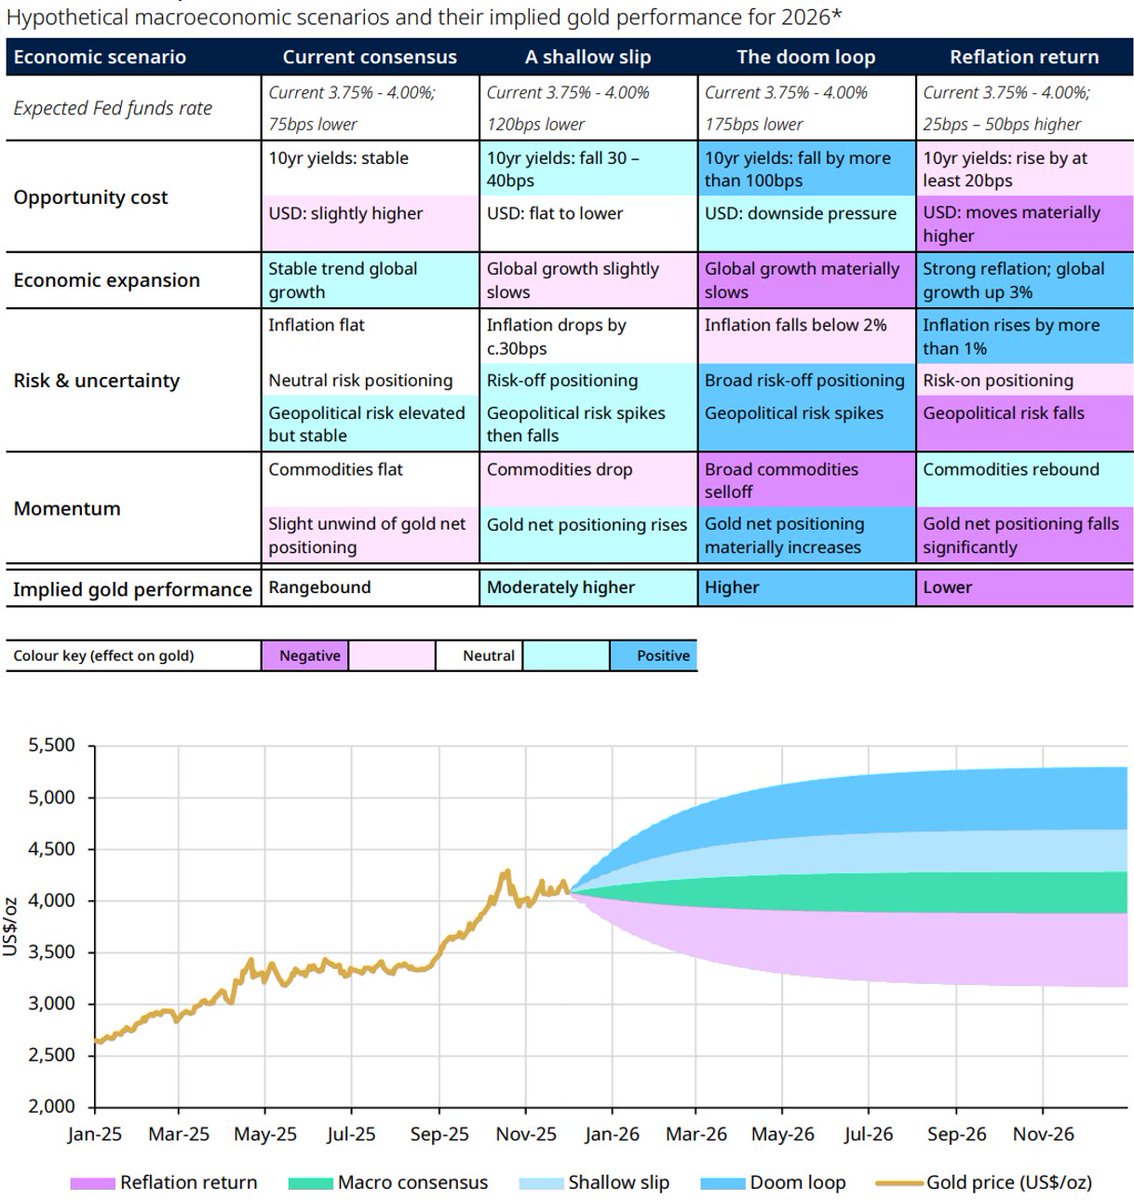
Dünya Altın Konseyi'nin (WGC) 2025 sonunda yayınladığı 2026 Görünüm raporu bunun en güzel örneğini sunmakta. WGC ons altın fiyatının 2026 seyri için "böyle olursa şöyle olur" şeklinde 4 ana senaryo sunarken, fiyatların 2026 boyunca 2025 kapanış ortalaması etrafında bant aralığında ilerlediğini izlemekteyiz.
Ancak ilginç olan kısım, bu yatay bant fiyat hareketi WGC'nin ortadaki 2 senaryosuna temel aldığı varsayımlar ile değil, tam bunların aksine gelişmelere rağmen gerçekleşebildi.
Mesela ABD uzun vadeli faizleri >20 baz puan artarsa altın düşer, veya jeopolitik risk artarsa altın yükselir denmesine rağmen, altın fiyatının jeopolitik risk artınca gerilediğini ve ABD faizleri yükselirken de toparlanabildiğini izliyoruz (çünkü merkez bankaları alımları belirleyici oluyor, vb.), ve neticede altın fiyatı varsayımlara aykırı farklı gelişmelere rağmen yatay bantta ilerliyor.
Özetle, diğer tüm ana makro ve finansal değişkenlerde belirli varsayımlar ile daha makul tahminler üretebiliyor olsak da (ki onlar bile çok zor), bünyesinde hiç bir nakit akışı barındırmayan, tüketilebilir olmayan, ve bütünüyle spekülatif ilerleyen altın fiyatı için uzun vadede kesin tahmin oluşturmak bence imkansızdır.
BONUS: Peki buraya kadar geldiyseniz ben kendi kişisel hayatımda ne yapıyorum?
Kişisel "inancım", savaş sürecinin denklemden çıkması ile birlikte 2027 yılında eski zirvelerin test edilebileceği yönünde :)
Borsada en sık gördüğüm ve en tehlikeli hatalardan biri:
İnsanlar 3 ay, 6 ay sonra ihtiyaç duyacakları parayla bile hisse alıyor.
Ev alacak.
Araba alacak.
Borç ödeyecek.
Düğün yapacak.
Ama para hâlâ Nasdaq hisselerinde.
Bu yatırım değil, gereksiz risk almak.
Finans dünyasında çok temel bir kavram vardır: time horizon, yani yatırım süresi.
SEC, Vanguard, Fidelity gibi kurumların yaklaşımı da oldukça benzer:
Paraya ne kadar kısa sürede ihtiyacınız varsa, o parayla o kadar az piyasa riski almalısınız.
Çünkü borsanın sizin takviminizden haberi yok. Ve olmayacak da!
“6 ay sonra ev alacağım, düğün yapacağım, o zamana kadar piyasa zaten yükselir” diye bir kural yok.
Tam paraya ihtiyacınız olduğu hafta:
Nasdaq %15 düşebilir.
Elinizdeki hisse %30 düşebilir.
Bir bilanço kötü gelebilir.
Bir savaş çıkabilir.
Bir resesyon başlayabilir.
Ve zararına satmak zorunda kalırsınız.
İşte en kötü kombinasyon da budur:
Düşen piyasada zararına zorunlu satıcı olmak.
Stop-loss kurmanız da bu problemi tamamen çözmez. Hisse gece %20 düşüp gap down açarsa %10 aşağıya kurduğunuz stop sizi kurtarmayabilir.
Benim basit yaklaşımım şu:
0-1 yıl içinde kesin ihtiyaç duyacağım para → borsada olmaz, banka hesabımda olur.
1-3 yıl içinde ihtiyaç duyabileceğim para → düşük riskli varlıklarda tutulur.
5 veya 10+ yıl dokunmayacağım para → hisse senedi yatırımı için uygun sermayedir.
Borsanın en önemli kurallarından biri “hangi hisseyi alacağınız” değildir.
Borsaya hangi parayı sokmamanız gerektiğini bilmektir.
Bir parayı kaybetme ihtimalini göze alamıyorsanız, o para zaten risk sermayesi değildir.
Dün gelen $SNDK bilançosu sonrası piyasanın hisseyi satmasının arkasında iki temel korku var:
1. Brüt marjın %85 civarında artık tepe yaptığı ve buradan hızla aşağı geleceği beklentisi.
2. Gelir tarafında gelecek dönem beklentilerinin kaçırıldığı algısı.
Peki bu korkular ne kadar haklı? Konuyu biraz açalım.
Öncelikle marj tarafı... Şirket brüt marjını %84.6 seviyesine kadar çıkardı. Mevcut iş modelinde bu oranlar muazzam rakamlar. Zaten CEO da bu marjlardan son derece memnun olduklarını ve bu seviyeleri koruyarak yola devam etmek istediklerini açıkça belirtti.
Burada gözden kaçırılan kritik nokta şu: Şirket, sırf kısa vadeli gelirleri patlatmak uğruna ürünlerine anlamsız zamlar yapıp günü kurtarmaya çalışmıyor. Bunun yerine görünürlüğü artırmak adına büyük oyuncularla uzun vadeli anlaşmalar imzatayarak kendisine tamamen yeni bir iş modeli yaratıyor.
Peki şirket neden bu stratejiyi seçti? Çünkü 2023 yılında yaşanan o ağır faturayı bir daha ödemek istemiyorlar.
2023 döngüsünde ne yaşanmıştı? Şirketler döngü tepe yaparken ürünlere inanılmaz zamlar yaptılar ama uzun vadeli sözleşmeler bağlayamadılar. En uzun anlaşmalar çoğunlukla 3-6 aylıktı. Döngü bittiğinde ise talep bir anda kesildi ve gelirler tek bir yılda %50 eridi.
İçinde bulunduğumuz bu yeni döngüde ise aynı şeyler yaşanmasın diye bellek şirketleri geleceklerini güvence altına alma peşinde. Bu yüzden çoğunlukla 4-5 yıllık uzun soluklu anlaşmalara yöneliyorlar.
SNDK de tam olarak bunu yaptı ve taban fiyat garantisiyle 93.9 milyar dolarlık devasa bir uzun vadeli sözleşme tabanı oluşturdu. Ve dahasını da yapacaktır.
Piyasa kısa vadeli marj tavanına odaklanıp satış tarafına geçse de, arka planda şirket dönemsel krizlere karşı kendini zırhlandırıp çok daha öngörülebilir bir model inşa ediyor.
SNDK’in yeni ürünü olan HBF ile ilgili kapsamlı bir analiz hazırlayacağım.
Morgan Stanley has published a fresh note on the memory sector.
The sharpest correction so far in this cycle appears to be over.
The pullback that began in early July was driven by peak second-derivative growth in DRAM prices combined with crowded, leveraged long positioning. That pattern is classic cyclical behavior rather than a structural break.
Attention is now turning to share buybacks as a potential next catalyst. Valuations are described as offering tactical re-entry points.
The report’s central point is that a strong AI demand cycle and a cyclical cooling can exist at the same time.
Investors remain constructive on AI-related memory demand, yet confidence in broader non-AI enterprise markets is softening. Questions are also being raised about the drivers of 2028 earnings growth.
Quarter-over-quarter contract price increases for DRAM and NAND peaked sharply in the first quarter of 2026 at 96% and 88% respectively.
Growth is now decelerating as expected, still solid in the second quarter, then normalizing into the later part of the year.
Morgan Stanley frames the recent move as a small wrinkle in an aging upcycle rather than the end of the cycle.
$MU #Semiconductors #Memory
How do you weigh the continued AI demand against the signs of maturing price momentum in the broader memory market?
🚨 SON DAKİKA: JPMorgan CEO'su Jamie Dimon piyasalar için uyardı.
Dimon, mevcut ortamda piyasa kaldıraç seviyelerinin yüksek olduğunu belirterek:
💬 “Piyasayı hızlı bir şekilde bozacak bir şey olacak.”
dedi.
Dimon, bunun mutlaka sistemik bir kriz veya felaket anlamına gelmediğini ancak mevcut seviyelerin normalden yüksek risk taşıdığını ve ani bir şokun yatırımcıları sarsabileceğini söyledi.
⚠️ Mesaj: Kaldıraç yüksekse, küçük bir tetikleyici büyük fiyat hareketlerine yol açabilir.