Davranışsal finansın babası Mark Douglas, Trading psikolojisi üzerine 2 saatlik ustalık dersi verdi. Türkçe altyazılı.
Sürekli para kaybediyorsan, bu dersi mutlaka izleyip notlar çıkarmanı tavsiye ederim.
Kendime not ;
Bir parça KİM market ekledim. Cuma.
Piyasa değeri 4 mr civarı.(16.98 tl)
Şirketin elinde 1.7 mr değerinde yatırım amaçlı gm bulunuyor.
Her yıl düzenli SNA üretiyor.
Varlığı düşersek yıllık üretilen 700 800 mn sna 2.3 mr tl ye satılıyor++
Şu tarz şirketlerin bilançoları kusma isteği uyandırıyor
-Çok satış var
-Net kar yok
-Temettü yok
-Çok laf var
-Sipariş raporlar var
-Dürüst insanlar yok
This chart is probably offering the pullback to the neckline. If you think it took off to fast, this is an opportunity. Type 2 breakouts are with re-tests of pattern boundaries.
Para Peşinde 5 Yıl ve Öğrendiğim 8 Ders:
2021 yılından bugüne Borsa İstanbul dinamiklerinde sermaye piyasalarından öğrendiklerimi özellikle yatırım yapmaya yeni başlayacak genç arkadaşlar için madde madde özetlemeye çalıştım.
Her ne kadar beş yıl (düzensiz ilgilendiğim dönemleri hariç tutarsak) sayısal olarak önemli bir süre olmasa da; hem yüksek enflasyonlu ve negatif faizli sn. Nureddin Nebati Beyefendi dönemini hem de sıkı para politikasının ve yüksek reel faizin hâkim olduğu Şimşek dönemini içermesi bakımından son derece öğretici bir süreç oldu. Bununla birlikte; sıkı para politikasının hakim olduğu dönemde iyi bir getiri yapamadığımı, neredeyse tüm ezberlerimin bozulduğunu dürüstçe söylemek isterim. Ben maalesef aradığınız üstad değilim arkadaşlar. Şimdi naçizane çıkardığım derslere gelelim:
• Her zaman hissede olmak zorunda değiliz, getiriyi adrenalin ihtiyacından önde tutup farklı tip yatırımları da değerlendirmeliyiz:
Sıkı para politikasının en sert dönemlerinde bile büyük ölçüde hissede kalmış biri olarak şu an bunun bir mallık olduğunu düşünüyorum. Ünlü bir yatırımcının tam hatırlamadığım bir sözü vardı ve özetle şunu diyordu: Borsada bazen şu yönde hareket edersiniz, bazen bu yönde; bazen de hiç hareket etmezsiniz, sadece beklersiniz (yatırımcıya ilham veren sözler, vol.12). İyi bir yatırımcı tüm yatırım araçlarına hâkim olmalı ve portföyünü dönemin gerekliliklerine göre şekillendirmeli. Full malda olmak bir maharet değil. Genel ekonomide ve Borsa İstanbul'da uzun vadeli olumsuz bir seyir öngörüyorsak içerideki iyi şirketler ne yaparsa yapsın mevduat getirisinin altında kalabilir ve biz günün sonunda bu işten para kazanmaya, en azından paramızı korumaya çalışıyoruz. Eğer hisse senedi yoğun fon yöneticisi değilseniz zorlu zamanlarda bu çileyi çekmek zorunda değilsiniz.
• Şirket iyi olsa bile, daha belirleyici olan makro ve sektörel koşullar bozuksa şirket için yapılabilecek çok bir şey olmayabilir:
Öyle dönemler olur ki şirketin iyi yönetilmesi tek başına yeterli olmaz. Son 2-3 seneyi bu açıdan iyi bir örnek olarak görüyorum. Temettü yatırımcılarının geçmişte heybeye ezbere attığı şirketlerin önemli bir kısmı son yıllarda en kötü hisse performanslarını gösterdiler, özellikle döngüsel sektörlerde bu durum ibretlik olabiliyor. Mesela parasal sıkılaşma dönemlerinde sanayi ve dayanıklı tüketim malları alanında faaliyet gösteren ihracatçı şirketleri düşünelim: Finansman maliyeti yüksekse, döviz Türk lirasına karşı değer kaybediyorsa, enerji ve hammadde fiyatları reel olarak artıyorsa ve talep daralması varsa; şirket ne yaparsa yapsın bu olumsuz gidişatı tek başına durduramayabilir. Böyle bir ortamda kaliteli yönetimin yapabileceği maksimum hareket süreci olabildiğince az hasarla atlatmaktır. Ben iyi gün dostu bir yatırımcı olarak, şirketlerin bu zorlu süreçlerinin yanında onların yanında olmak istemiyorum, bana ne?
• Hikayesi güçlü ve rüzgarı arkasından esen şirketleri bulmak her şeye rağmen iyi para kazandırma potansiyeline sahip:
Bir üstteki maddenin aksi olarak da; makro ve sektörel konjonktür şirketin yanındayken, şirket çok çaba harcamadan bile kısa ve orta vadede güçlü bir performans ortaya çıkarabiliyor. Bu durum bazı şirketler için geçici ve kısa vadeliyken (stok kârı, tek barlık hareketler vesaire), bazıları bu performansı güçlü bir trende ve uzun soluklu bir hikâyeye dönüştürebiliyor. Şirketin görece az eforla güçlü finansallar açıklayabildiği, daha da önemlisi giderek daha güçlü finansallar açıklamaya başlayacağı bir dönem, eğer bu potansiyel henüz fiyatlanmamışsa, yatırımcı için zor günlerde bile önemli bir fırsat oluşturabilir. Burada şunu ayırt etmek gerekiyor: Benim kastettiğim tek bilançoluk betlerden ziyade makro ve sektörel konjonktürün uzun soluklu bir değişim yaratarak destek attığı sektörleri ve şirketleri bulabilmek.
• Portföyü tek hisseye indirmek de hakimiyet kurulamayacak kadar fazla hisse tutmak da anlamsız:
Zaman zaman şirketlerin fiyatlamaları öngörülemeyen nedenlerle uzun süre baskı altında kalabiliyor. Ya da gayet makul ve öngörülebilir sebeplerle. İyi faaliyet gösterdiğini düşündüğümüz bir şirket o esnada tam tersine çeşitli sebeplerden tüy dikmekte olabiliyor, bunu finansallar geldiğinde acı bir biçimde öğrenebiliyoruz. Bu türbülanslı dönemlerde zaten kurdeşen döküyorken uluslararası sürprizlerle karşılaşmak da mümkün; Çelebi ve Anadolu Efes örnekleri hâlâ önümüzde duruyor. Bu çerçevede tek hissenin taşıdığı riski zaman içinde anlamış bulunuyorum. Bununla birlikte, dinamiklerine ve temellerine tam hâkim olunamayacak sayıda şirketi Kaos Show'dan hallice biçimde portföyde tutmak da verimsiz bir yönetim anlayışına yol açıyor bence. Portföy büyüklüğüne göre dört ile sekiz hisse arası bir portföyün ideal olduğunu düşünüyorum.
• Hikayeler çok heyecan verici olabilse de günün sonunda gerçeklerle ve sayılarla desteklenmesi gerekiyor:
Hikayeler hepimiz için heyecan verici; çoğu zaman şirketten ağız sulandıran heyecanlı bir hikaye anlatmasını isteriz. Ancak dikkat edilmesi gereken şu ki; bu hikayelerin (kapasite artırımı, yeni iş kolu, yurt dışı yatırımı vesaire) önemli bir kısmı, şirketin yetersizliği ya da makro ve sektörel koşulların bozulması nedeniyle hayata geçirilemeyebilir. Geçirilmiş olsa bile, özellikle şirket bildiği işin dışına çıkıyorsa, beklenen kârlılık ve nakit üretim kapasitesine ulaşmak kolay olmuyor. Bunun sonucu da maalesef zarar eden ortaklık ve yatırımlar, boş kalan kapasiteler ve yüksek borçluluk olabilir. Sonuç olarak; hikaye ne kadar önemli olursa olsun, o hikayenin gidişatı yakından izlenmelidir. Allah'a şükür ki bir şirkete Borsa İstanbul üzerinden yatırım yapmanın büyük bir avantajı var: işlerin ters gittiğini anladığımız anda şirketin reçetesine yol yazabilmek. Bunu zarar etmek pahasına yapabilmek gerekiyor.
• Geniş ve sıkı para politikası dönemlerinde "para"nın zihniyeti farklılaşıyor, bunu anlayabilmek lazım:
Şirketlerin vizyoner hedefleri, mega yatırımları, yeni pazarlara girişleri ve uzun vadeli beklentileri para bolken çok daha kolay alıcı bulur. Sıkılaşma dönemlerinde ise bu hikâyeler yatırımcı için "o zamana kadar kim öle kim kala" düşüncesiyle anlam kaybeder. Bunun sebebi aslında kendi içinde tutarlı, mantıklı ve basit. Riskten kaçınan ve zaten yeterince stres altında olan kurumsal ve bireysel yatırımcı yüksek reel faiz gibi garantili bir alternatif varken ileriki çeyreklerde gerçekleşme ihtimali olan beklentilere neden para bağlasın ki? Sonuç olarak Borsa İstanbul'da hikaye gerçekleştiğinde daha yüksek fiyattan da olsa hâlen o şirketi alabilmek mümkün, o zamana kadar da bedavadan faiz yiyebilirler. Paranın su gibi aktığı, genişleyici dönemlerde ise cazip sabit getirili bir alternatif olmadığından uzun vadeli hikâyelere ilgi doğal olarak artar.
• Isırgan otlarını sulayıp çiçekleri koparma teşbihi gerçekten de doğru, bunu yapmamalıyız:
Doğru şirketi bulmak kolay değil. Bir portföy oluşturduk ve burada gerçekten iyi performans gösteren bir şirketimiz var diyelim. Özellikle düşüş dönemlerinde ilk olarak bu hisseyi satmaya odaklanıyoruz, zararda olan pozisyonlarımızı ise para kaybettiğimiz gerçeğiyle yüzleşmemek için olabildiğince uzun süre tutmaya meyilli oluyoruz. Aşırı klişe olan bu tespitin klişe olmasının bir sebebi var: En bilgili yatırımcı için bile böyle bir psikolojinin var olması. Öte yandan belki de işleri rast giden ve yatırımcının gerçekten teveccüh gösterdiği bir şirketi bulduk ve bundan iyi para kazanabilecekken pozisyonumuzu kapatıp hatalı olduğumuz veya piyasanın fark etmediği pozisyonlarımızda el arttırıyoruz. Hangi müdür iyi çalışanlarını kovup kötü çalışanlarının maaşını arttırır? Geri zekalı bir müdür. Aslında bizim borsada yaptığımız da bundan farksız bir hareket.
• Patronu ahlaksız olan bir şirket, akşam rahat uyku uyumak isteyen bir yatırımcı için, en fazla düşük ağırlıklı spekülatif bir pozisyon olabilir:
Bir insan ahlaksızsa ahlaksızdır; dil, din, millet veya meslek ayırt etmeden tüm insanlar için durum böyledir. Kötü patronlar temeli çok iyi giden işletmelere sahip olsalar bile yatırımcılarına her daim kötü sürprizler yapabilirler. Öte yandan şirketin işleri çok iyi gitse bile imtiyazlı paylar, ilişkili işlemler, usulsüz işler ve benzeri sebeplerle hisse özellikle bireysel yatırımcısına cehennemi yaşatabilir. Bizim Borsa İstanbul'da anlamamız gereken önemli konulardan biri şirketi değil hissesini aldığımızdır. Normal şartlarda bunların aynı şey olmasını beklersiniz ama eğer patronun kanı bozuksa, kârını paylaşmak istemiyorsa, hisse fiyatının gitmemesinden bir menfaati varsa; çok iyi bir şirket bile yatırımcı için kabus olabilir. "Value trap" dediğimiz durumun en önemli sebebi de patrondur. Buna uygun hareket etmek, ahlaksız patronlu şirketlerde riskin farkında olarak belirli bir ağırlığın altında ve her şeye hazırlıklı biçimde pozisyon açmak gerekir.
Yazacak daha fazla şey muhakkak bulunur ama ilk aklıma gelen 8 başlığa yer verdim. Umarım başkaları için faydalı olur. Herkese iyi hafta sonları diliyorum.
Yorumlanan hisseler:
Gürsel Turizm (#GRSEL)
Servis taşımacılığında lider pozisyonda ve oldukça kurumsal bir yapıya sahip. Şirketin 1,6 milyar TL gibi güçlü bir net nakit pozisyonu bulunuyor. En önemli tercih sebebi ise akaryakıt fiyatlarındaki artışları doğrudan sözleşmelerine yansıtabilme gücü. Bu maliyet geçişkenliği, petrol fiyatlarının arttığı dönemlerde şirketi defansif ve korunaklı bir liman haline getiriyor.
Yünsa (#YUNSA)
Premium segment yünlü kumaş üretiminde dünya markalarıyla çalışıyor. Tekstil sektöründeki genel zorluklara rağmen modernizasyon yatırımları sayesinde üretim maliyetlerini düşürmeyi başardılar (örneğin üç aşamalı boyamayı tek aşamaya indirmek gibi). 463 milyon TL net nakit pozisyonu, yüksek kar marjı ve düzenli temettü ödeme alışkanlığı ile fonda yer alıyor.
Kuzey Boru (#KBORU)
Yeni fabrikasının devreye girmesiyle 2026 yılı için dolar bazında çok agresif bir ciro büyümesi bekliyor. Fonun bu şirketteki asıl keşfi ise hammadde yönetimi. Şirket, petrol fiyatlarının 60 dolar seviyesinde olduğu dönemde 3,2 milyar TL'lik devasa bir hammadde (plastik türevi) stoğu yaptı. Petrolün 100 dolara çıkmasıyla bu stoklar hem maliyet avantajı hem de ciddi bir değerleme potansiyeli yaratıyor.
Maçkolik (#MACKO)
Türkiye'nin en geniş kullanıcı ağına sahip spor uygulaması. Dijital dünyada çok değerli bir reklam panosu olarak görülüyor. Yasal bahis düzenlemeleri gibi haberlerle baskı görse de marka değeri ve nakit yaratma gücü çok yüksek. Fon, şirketin temettü dağıtma potansiyelini ve Suudi Arabistan gibi yeni pazar girişimlerini önemsiyor.
Torunlar GYO (#TRGYO)
Fon yönetimi, proje yapıp satan şirketler yerine düzenli kira geliri (AVM vb.) olan GYO’ları tercih ediyor. Torunlar, 18,8 milyar TL gibi devasa bir nakit varlığına sahip. Hem yüksek temettü verimi hem de enflasyona endeksli kira artışları sayesinde portföyde güçlü bir ağırlığa sahip.
Yayla Gıda (#YYLGD)
Şirket, Niğde fabrikası yatırımıyla kabuk değiştiriyor. Sadece bakliyat paketleyen bir modelden, "protein barlar ve sağlıklı atıştırmalıklar" gibi yüksek kar marjlı bir segmente geçiş yapıyorlar. Borçluluk yapısı yüksek olsa da yeni ürünlerin yaratacağı operasyonel karlılık ve vergi avantajı yatırımın ana temasını oluşturuyor.
Tınaztepe Sağlık (#TNZTP)
Sağlık sektörünün defansif ve korunaklı yapısı nedeniyle tercih ediliyor. Özellikle "yaşlı oteli/hastanesi" konseptli yeni projeleri, Avrupa ve Amerika'daki olgunlaşmış sağlık turizmi modellerine benziyor. Net nakit pozisyonu ve büyüme potansiyeli yüksek bir güvenli alan olarak görülüyor.
Makin Makine (#MAKIM)
Medikal sektöre hassas döküm işi yapıyor. Mevcut kapasitesini 3 kat artıran dev bir fabrika yatırımı tamamlandı. Bu yatırım sadece kapasiteyi değil, üretim hızını ve verimliliği de artırdı. 2026 yılı için Euro bazlı güçlü bir büyüme beklentisi sunuyorlar.
Bantaş (#BNTAS)
Piyasa değerine göre oldukça makul çarpanlarla fiyatlanıyor. 416 milyon TL nakdi bulunan şirketin toplam piyasa değeri 1,4 milyar TL civarında. 2027’de tamamlanacak çelik merkezi yatırımı orta vadeli hikayesini oluştururken, kısa vadede gıda ambalajı sektöründeki sürdürülebilirliği fon tarafından beğeniliyor.
İndeks Bilgisayar (#INDES)
Distribütörlük gücü (Apple vb.) ve pazar payı çok yüksek. Sektöründe Apple'ın Türkiye'deki en büyük temsilcilerinden biri olması stratejik bir avantaj. Mali yapısı çok güçlü olan şirket, düşük marjla çalışsa da bu marjları rakiplerine göre daha korunaklı ve oturaklı yönetiyor.
Berkosan (#BRKSN)
Balkanlar ve İspanya’da fabrikaları olan, yüksek ihracatçı ve "small cap" (küçük ölçekli) bir şirket. Isı yalıtımı alanında premium segmentte iş yapıyor. Hammaddesi polietilen olduğu için petrol fiyatlarındaki hareketlerden etkileniyor. Fon yönetimi, şirketin net nakit pozisyonunda olmasını, iş modelinin sürdürülebilirliğini ve enerji tasarrufu/yalıtım sektörüne olan küresel talebin artacağı beklentisini ön plana çıkarıyor. Şirketin mali yapısını "temiz ve sağlam" olarak tanımlıyorlar.
Göknur Gıda (#GOKNR)
Meyve suyu konsantresi tarafında çok yüksek ihracat oranına sahip bir şirket. Döviz hassasiyeti yüksek olduğu için kurdaki hareketlerden doğrudan etkileniyor. Fon, şirketin mevcut çarpanlarının (FK, PD/DD) çok makul seviyelerde olduğunu düşünüyor. Enflasyon muhasebesi nedeniyle karlılık baskılanmış görünse de şirketin sahip olduğu devasa meyve bahçeleri ve nakit varlıklarının gerçek değerinin piyasada tam karşılık bulmadığına inanıyorlar. Ayrıca şirketin aktif bir geri alım programı uygulamasını da olumlu bir güven mesajı olarak görüyorlar.
Gediz Ambalaj (#GEDZA)
Ağırlıkla beyaz eşya sektörüne (Arçelik, Şişecam gibi devlere) ambalaj üreten bir şirket. Beyaz eşya sektöründe genel bir yavaşlama olsa da Gediz'in operasyonel tarafta agresif büyümesini sürdürdüğünü belirtiyorlar. Şirketin net nakit pozisyonunda olması ve maliyetlerini iyi yönetmesi tercih sebebi. Arçelik’in inorganik (satın almalarla) büyümesinin, Gediz’in satış adetlerini dolaylı yoldan desteklediği görüşündeler.
Kütahya Porselen (#KUTPO)
Yatırım teması tamamen "turizmdeki toparlanma" üzerine kurulu. Şirket ağırlıkla otel, kafe ve restoranlara (Horeca grubu) satış yapıyor. 2025 yılı turizm açısından zayıf geçtiği için 2026’da baz etkisiyle güçlü bir talep artışı bekliyorlar. Sektördeki rakipleri yüksek borçlulukla boğuşurken, Kütahya Porselen’in mali yapısının çok güçlü olması ve sektör liderliği hisseyi ön plana çıkarıyor.
Avrupa Kent GYO (#AVPGY)
Fon yönetimi genel olarak "proje üretip satan" değil, "kira getirisi olan" GYO'ları seviyor. Avrupa Kent GYO, çok güçlü bir kira gelirine ve kasada yüksek nakde sahip olduğu için tercih edilmiş. Özellikle GYO'lardaki temettü zorunluluğu ve şirketin düzenli temettü ödeme potansiyeli, fonun bu hisseyi bir "nakit deposu" gibi görmesini sağlıyor.
Kalekim (#KLKIM)
İnşaat kimyasalları sektöründe %40 gibi çok yüksek bir brüt kar marjı ile çalışıyor. Zorlu piyasa koşullarına rağmen finansallarının çok güçlü geldiği vurgulanıyor. Özellikle Irak pazarındaki yapılanması ve oradaki büyüme beklentileri fonun yatırım tezini destekliyor. Yurt dışı yatırımlarının ve yüksek marjlı üretiminin sürdürülebilir olduğu düşünülüyor.
Lila Kağıt (#LILAK)
Temizlik kağıdı sektöründe yüksek ihracat kapasitesi ve güçlü nakit yapısıyla dikkat çekiyor. Kur hareketlerine karşı hassas bir sektörde olmasına rağmen, finansal sağlamlığı ve pazar payı ile 2026 yılı için fonun tercihlerinden biri konumunda.
$CEG Constellation Energy Q4 2025 Bilanço Özeti
Yapay zeka herkesin dilinde ama hikayenin fiziksel tarafı elektrik. CEG’nin tezi de bu: “AI yazılımı” değil, o yazılımı 7/24 çalıştıran kesintisiz baz yük elektriği satmak. Q4’te hem karlılık hem gelir tarafında beklenti üstü geldi (EPS 2.30 ile 2.25 üstü; gelir 6.07B ile 5.6B üstü). Asıl kritik nokta: Yönetim 2026 guidance’ı vermedi, birleşik (Calpine dahil) görünümü 31 Mart 2026’ya bıraktı. Bu tarih bir sonraki büyük katalizör.
Stratejik dönüşüm net: CEG “utility” gibi değil, “AI altyapı sağlayıcısı” gibi konumlanıyor. Ürünü karbon-nötr, kesintisiz baz yük (özellikle nükleer). Microsoft ile 20 yıllık anlaşma ve DOE kredi garantisi, nükleer restart işinin artık “hayal” değil finansmanı olan bir proje olduğunu gösteriyor. Clinton ve Dresden lisans uzatmaları ise yeni mega capex yapmadan kapasiteyi yıllarca kilitlemek demek.
Büyüme motoru “fiyat artırdım” değil, “yüksek primli kontrat + hacim”. Calpine satın almasıyla ölçek büyüdü: nükleer baz yük + doğal gaz esnekliği kombinasyonu, veri merkezi müşterisine “güvenilirlik” satıyor. Bunun somut örneği: Teksas Freestone’da CyrusOne ile 380 MW anlaşma (ek opsiyonlu kapasite). Müşteri karması da değişiyor: regüle, yavaş kurumlardan enerjiye aç hyperscaler’lara kayış var ve bu taraf “time-to-power” için prim ödemeye daha istekli.
Hendek (moat) basit: ABD’nin en büyük nükleer filosu. Yeni nükleer inşa etmek 10–15 yıl ve devasa risk. CEG’nin varlıkları zaten lisanslı, çalışan ve ölçekli. Bu yüzden piyasa çarpanları tarihsel “utility” bandının üstüne taşmış durumda; piyasa gelecekteki veri merkezi kontratlarının yüksek marjlı nakit akışını önden fiyatlıyor. Temettüde %10 artış ve 2026’da bir %10 daha beklentisi de nakit akışına güven sinyali.
Risk tarafı burada önemli. 1) Düzenleyici/FERC riski: veri merkezi bağlantıları ve “kim şebeke maliyetini ödüyor” tartışması büyürse büyüme hikayesi kırılabilir. 2) Entegrasyon riski: Calpine dev bir operasyon, kültür ve süreç birleştirme her zaman sürpriz çıkarır. 3) Emtia fiyat riski: PPA oranı artsa da açık piyasa maruziyeti devam ediyor. 4) AI capex balonu: hyperscaler harcamaları yavaşlarsa, “premium” değerleme hızlı çözülebilir.
Sonuç: CEG, AI devriminin “kazma-kürek” oyunu. NVDA çipi satıyorsa, CEG o çipin çalışacağı elektriği satıyor. Tez güçlü ama fiyatlama kusursuzluk istiyor; 31 Mart 2026’daki guidance bu değerlemenin gerçekten hak edilip edilmediğini belirleyecek. Kısa vadede regülasyon haber akışı ve 31 Mart toplantısı ana risk/katalizör seti.
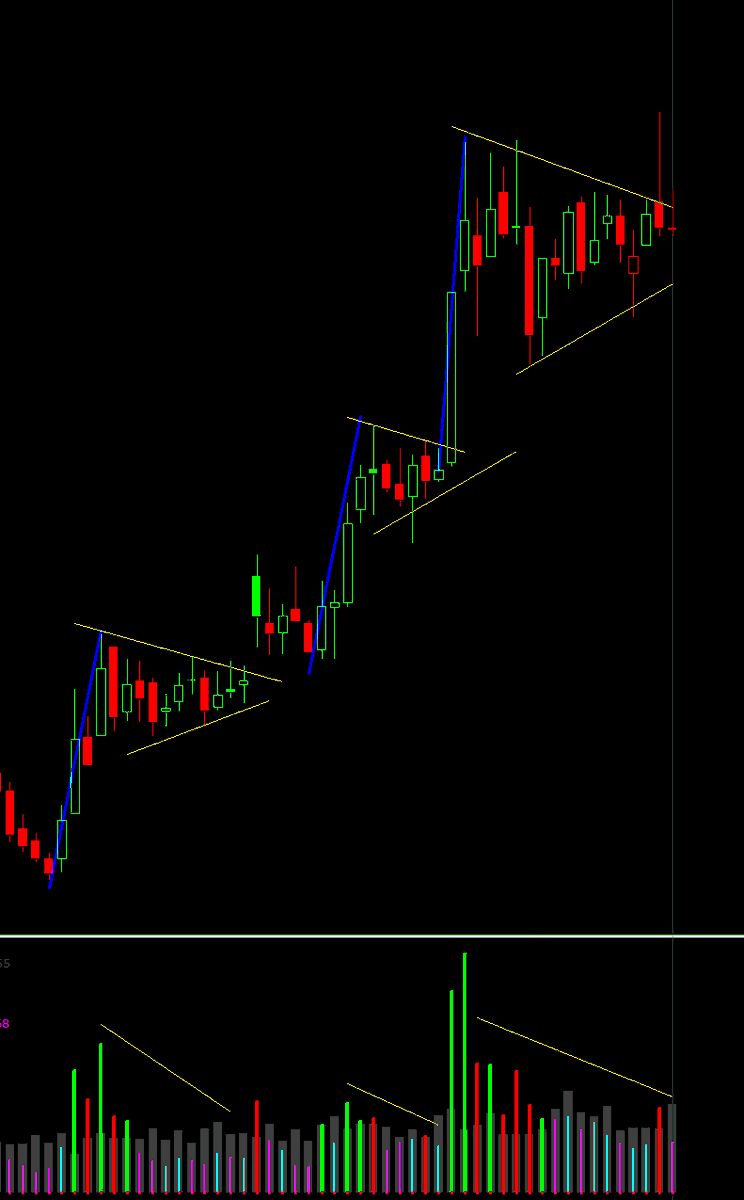
Giriş için en ideal zamanlar temeli sağlam hissede kısa vadecilerin sattığı sıkışma zamanları oluyor. Bayrak , flama görüntülerini bu sebeple seviyorum. Tüm grupların aldıgı zaman impulse yapan hissede kısa vadecilerin sattığı anlar giriş açısından riski düşük zamanlar oluyor
Pabrai @MohnishPabrai :
Değerlemeyi Aşırı Karmaşık Hale Getirmeyin
10 trilyon doların olsa seçebileceğin bütün seçenekler arasından Apple'ı seçip servetinin %20'sine (2 trilyon dolar) alır mısın? Apple'ın senede 100 milyar dolar nakit akışı getirdiğini düşünürsek 20 F/K eder. Sormanız gereken soru bu 100 milyar dolar nakit akışına ne olacak? 5-10 yıl sonra ne olacak? Nakit akışı değişmezse 20 yılda paramı geri alırım. Ben böyle bir parayı buraya yatıracak olsam bu paranın bana 5-6 yılda döndüğünü görmek isterim. İmkanı varsa 2 yılda geri almak isterim.
2 trilyon dolar değeri olan yılda 1 trilyon dolar nakit akışı sağlayan ve 5-6 sene böyle devam edecek bir şirket bulursam hemen alırım. Çünkü 2 yılda paramı geri alırım. Diğer gelecek yıllarda da paramı katlarım. Bir yatırımcı bu kafada olmalıdır.
Böyle bir hesabı yapmak için Excel kullanmak zorundaysam o yatırımı pas geçerim. Yani hesap basit olmalıdır. Bir yatırımın iyi bir yatırım olup olmadığı sorusunu cevaplarken Excel kullanmak zorunda kalırsam cevap o iyi bir yatırım değildir.
Ipsco hissesi hisse başına 45 dolardı. Borcu yoktu. Hisse başına 15 dolar nakdi vardı kasasında. Gelecek iki yılda her yıl hisse başına 15 dolar kazançları olacağını açıkladılar. Bu iki yıldan sonra hiçbir tahminleri olmadığını söylediler. Bir yıl sonra bu gelir sıfıra inebilir veya eksiye de düşebilirdi. Döngüsel bir işti. Şunu düşündüm. Bu şirketi alayım ve 2 yıl tutayım. Bakayım ne olacak. 2 yıl gelecek kazancını ekleyince kasada hisse başına 45 (2*15+15) dolar olacak. Hisse şu an zaten 45 dolar.
Bir sene sonra yeni açıklamayla 3. sene için de 15 dolarlık bir gelir elde edeceklerini açıkladılar. Böylelikle yatırımım artıya geçecekti. Şirket döngüsel olduğu için bir saatli bomba gibiydi. Çıkacağım zamanı düşünüyordum. Sonra bir İsveçli şirket Ipsco'yu 160 dolar hisse başına değerleme ile satın alacağını açıkladı. Hisse 155 dolar oldu. 5 dakika beklemeden sattım.
Ipsco'nun yatırım ekonomisi bana göre Apple'dan daha bariz bir şekilde hesaplanabilirdi. Apple için gelecek 10 yılı bilmeliydim ama Ipsco için buna gerek yoktu. Apple benim uzmanlık alanım (Circle of Competence) dışındaydı.
Bir işletmeye bakarken kendinize sormanız gereken en önemli soru "bu işi iyi bir şekilde anlayabiliyor muyum?" dur. Anlıyor musunuz derken gelecek belirli bir sürede bu şirketin nakit akışlarının ne olacağını belli bir aralıkta tahmin edebilmeniz gerekir. Eğer benim IPSCO'yu aldığım zaman gibi ucuza alıyorsanız 5 yıl sonraki nakit akışlarını çok da bilmeye gerek yoktur. Ve zaten bu çok da zor.
Reysas #RYSAS da böyleydi. Tüm şirketi 20 milyon dolara alabiliyorsanız ve şirket 700-800 milyon dolara satılabiliyorsa bu işte para kaybetme olasılığınız çok düşüktür. Bu tür yatırım diğer her türlü yatırımdan iyidir.
En müthiş iş en müthiş yatırım değildir. Değerlemeye bakılması gerekir. Her şeyi kafanızdan Excel'e gitmeden hesaplayabilmeli ve 10 yaşındaki bir çocuğa 5-7 cümlede açıklayabilmelisiniz; neden para kazanacağınızı ve neden para kaybetme olasılığınızın düşük olduğunu. Böyle bir yatırım yapma olanağı varsa yapın. Excel'de karmaşık hesaplama yapma gereği olan bir yatırım varsa zaten yanlış şeye bakıyorsunuz demektir.
$SOLUSD There will be winners in the next cycle of upward move. Some pairs are looking better than others. Those that are close to breaking out to all-time highs can enter uncharted territory where least amount of resistance is present.
@DahiliyeDoktoru Yetmez, bu arkadaş bir de gece yarısı polikliniği açsın. Çorbacıdan çıkan bir de muayene olsun. Kendi kaşınıyor, sonra da ağlıyor😆 🥕🥕🥕
@____PASA____@MutlulukForever YEOTK'te geçen sene patron satışları:Tolunay Yıldız, 418.944 adet satış.Orhan Yıldız,418.944 adet satış.Özbey Yıldız 418.752 adet satış.Yasin Düven 192.000 adet (lot) satış.Sinan Karahan192.000 adet (lot) satış.Caner Karataş,87.360 adet (lot) satış. Barış 192.000 adet satış