연말정산 때문에 체크카드만 긁어온 사람, 연봉의 4분의 1을 쓸 때까지는 돌려받는 게 0원이었음
토요일 저녁 밥값 계산대 앞에서 굳이 체크카드를 꺼내는 사람이 있음. 연말정산엔 체크카드가 유리하다는 말을 듣고 포인트 주는 신용카드를 1월부터 서랍에 가둬둔 사람임. 그 신용카드는 죄가 없었음.
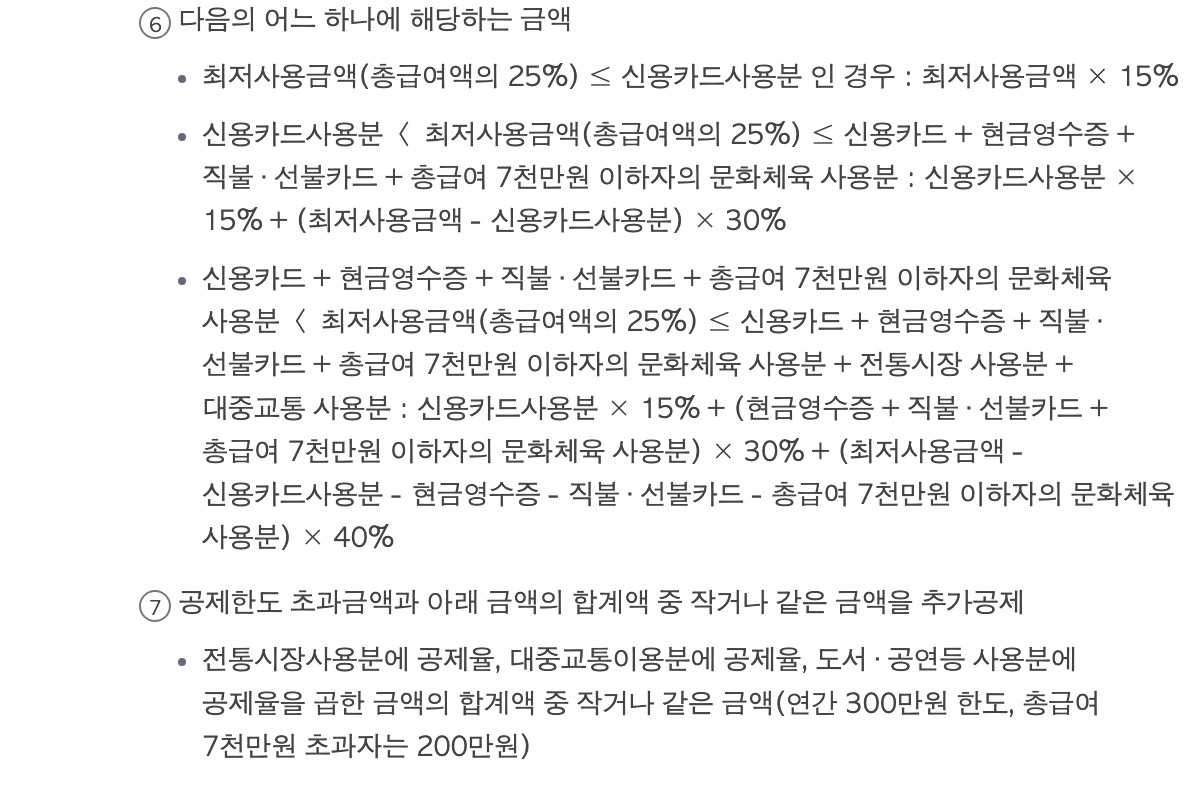
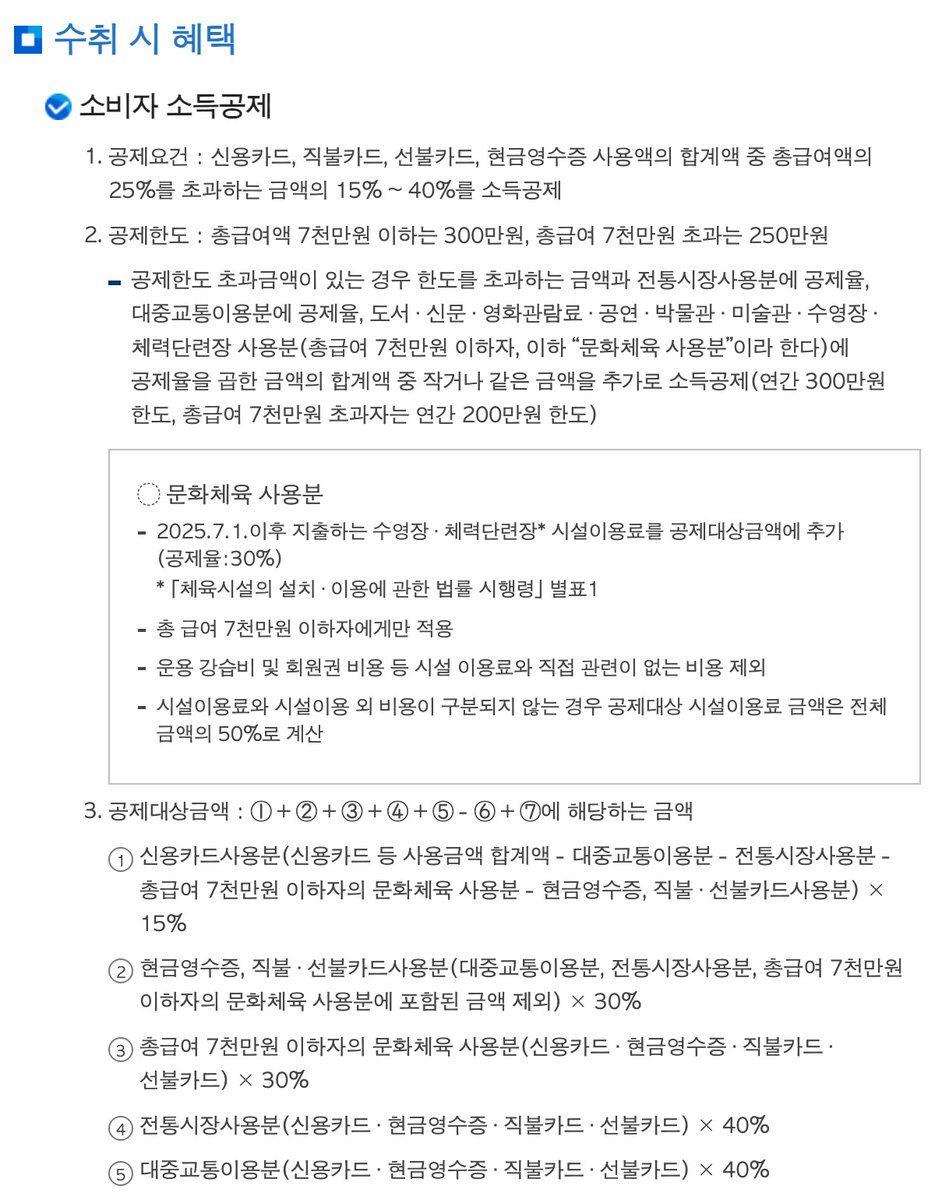
카드를 많이 쓰면 세금을 줄여주는 카드 소득공제에는 문턱이 있음. 1년 동안 쓴 카드값이 연봉의 4분의 1을 넘어야 하고 넘은 금액만 쳐줌. 연봉 4000만원이면 문턱이 1000만원임. 거기까지는 신용카드로 긁든 체크카드로 긁든 공제가 똑같이 0원임. 카페 도장 쿠폰으로 치면 아직 도장을 모으는 중임. 뭘로 계산해도 공짜 커피는 안 나옴.
문턱을 넘긴 돈부터 차이가 남. 신용카드로 쓴 돈은 15%, 체크카드나 현금영수증으로 쓴 돈은 30%를 공제해 줌. 문턱 넘겨 100만원을 체크카드로 쓰면 30만원이 공제됨. 근데 그 30만원이 통장에 꽂히는 건 아님. 세금을 매기는 소득에서 30만원을 빼줄 뿐임. 현금으로 줬으면 다들 회사 그만두고 카드만 긁었음.
순서도 상관없음. 연말정산은 1년 치 카드값을 한꺼번에 놓고 계산하고 문턱은 신용카드로 쓴 돈부터 채운 걸로 쳐줌. 연봉 4000만원인 사람이 올해 신용카드로 1000만원, 체크카드로 300만원을 썼다 치면 언제 뭘 긁었든 체크카드 300만원이 통째로 30% 대접을 받음. 1월부터 포인트를 포기하고 버틴 시간은 계산식 어디에도 안 남음.
실제로 돌아오는 돈은 더 작음. 같은 100만원을 신용카드로 썼으면 15만원이 공제됨. 체크카드가 15만원 더 공제받는데 세금은 거기에 세율을 곱한 만큼만 줄어듦. 연봉 4000만원 안팎이면 지방세까지 16.5%라 2만5000원쯤임. 포인트 주는 카드를 100만원어치 참은 값이 삼겹살 1인분임. 공제에는 한도도 있어서 많이 긁는다고 끝없이 늘지도 않음.
10월이니 카드사 앱에서 9월까지 쓴 돈을 더해보면 됨. 통신비, 세금, 해외 결제는 공제에서 빠지니 빼고 더함. 문턱을 넘겼으면 남은 석 달은 체크카드가 유리함. 다만 포인트나 할인이 쓴 돈의 2.5%를 넘는 신용카드라면 그쪽이 이김. 문턱이 한참 남았으면 따질 게 없음. 서랍을 열고 신용카드를 석방하면 됨. 무죄였으니 보상은 없음.
엑셀 워드 한글 없이 언제 어디서든
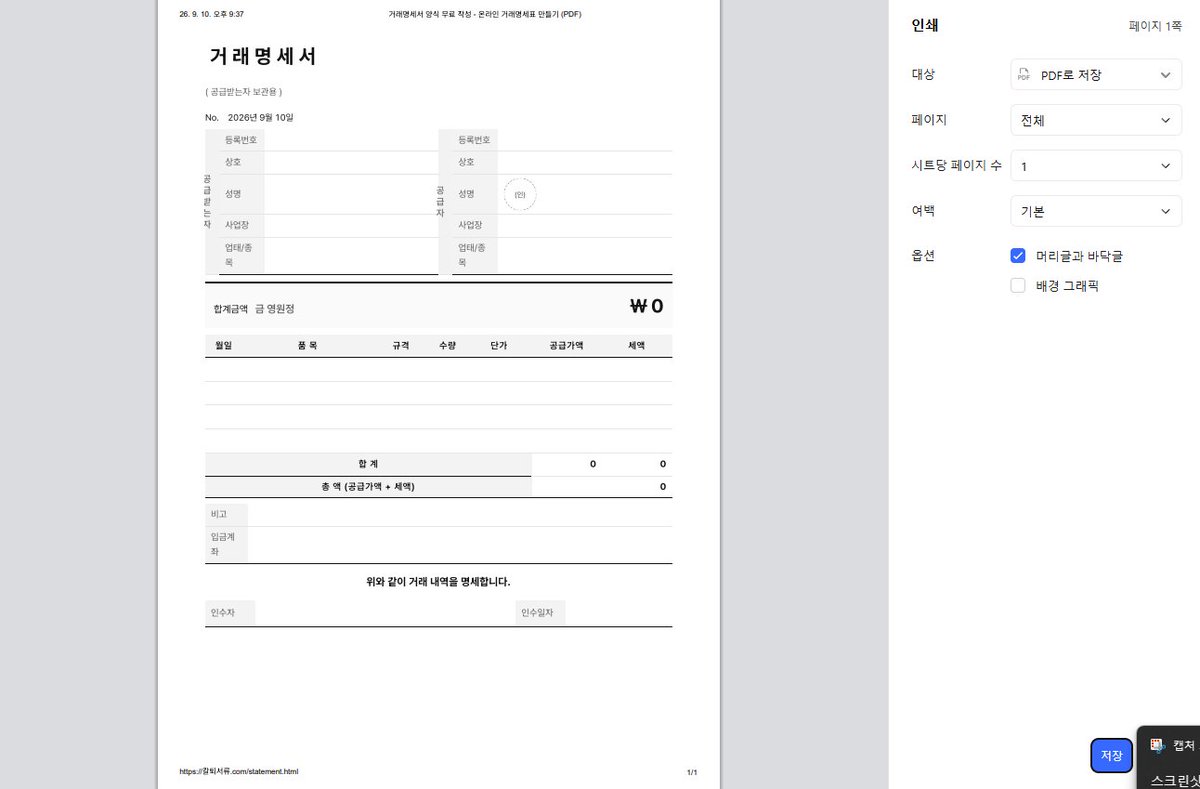
거래명세서 처럼 다양한 문서를 작성 할수 있는 사이트 소개함
사이트 이름은 "칼퇴서류"
물론 내가 만듬.....이건 홍보임.....
거래명세서 말고도 104종의 서류가 있습니다!!
인생 살면서 길거리에서 서류정도 만들일이 있을텐데
이 기회에 제 사이트 하나만 품어 주세요!!!!!!!!
『 신카, 체크카드 얼마 써야 이득일까? 』
비율 계산해주는 사이트 낋여왔어요!
아무리 텍스트로 봐도 직접 수치 조절해가면서 확인하는 것보다 덜 와닿더라구요 💫💫
가볍게 이용해주시면 감사하겠습니다!
DB는 따로 없어 입력하신 데이터는 저장되지 않습니다!
❌유출 걱정 ❌
🔗https://t.co/p2JetYOaTG
올해 백 번째 말합니다!
일반인도 제발 클로드코드 쓰세요
1. 클로드코드 제발 설치하세요
2. 클로드코드 공식 문서 제발 읽으세요
3. 업무에 활용할 나만의 AI 에이전트 제발 만드세요
4. 에이전트랑 같이 자동화하면서 제발 칼퇴하세요
5. 포트폴리오로 묶어서 승진, 연봉상승, 이직 하세요
6. 주식, 부동산 재테크도 클코해서 자산 불리세요
아직 클로드코드를 쓰지 않는다면
이제는 AI에서 너무 많이 뒤쳐진 겁니다
지금이라도 시작하세여 제발…
일반 직장인에게 추천할 만한 자동화 사례 5개
① 회의 끝나면 알아서 후속 업무 만들기
회의 녹취 → AI 요약 → 결정사항/할 일 추출 → 담당자 분류 → Slack/Notion 등에 등록. 회의록을 예쁘게 만드는 것보다 회의 이후 행동까지 연결하는 게 핵심.
② 매일 아침 내 업무 브리핑 만들기
메일 + 캘린더 + Slack → AI가 읽음 → 오늘 일정 + 답장 필요한 메일 + 밀린 업무 + 중요한 메시지만 요약. 출근해서 여기저기 확인하는 시간을 줄이는 자동화.
③ 보고서 자동 생성
Excel/Sheets 데이터 → AI 분석 → 지난주 대비 변화 → 특이사항 → 원인 후보 → 보고용 문장 생성. 매주 똑같은 보고서를 만드는 직장인이 가장 체감하기 좋은 사례.
④ 자료조사 자동화
뉴스·업계 사이트·경쟁사 업데이트 수집 → 중복 제거 → 중요한 것만 선별 → 요약 → 매일 아침 전달. 마케팅 기획 전략 직군이면 특히 활용도가 높음.
⑤ 메일 업무 자동화
메일 도착 → 내용/중요도 분류 → 필요한 자료 검색 → 답장 초안 생성 → 사람이 확인 후 전송. 여기서 중요한 건 자동 전송까지 해버리기보다 마지막 승인만 사람이 하는 구조로 시작하는 것.
은퇴준비는 딱 이거 하나면 끝!
뭐냐?
30세이전에 딱 3천만원만 모아서
나스닥 QQQ나 QQQM에 넣어두고
그다음 버는거 다 써도 은퇴준비는 끝‼️
왜냐?
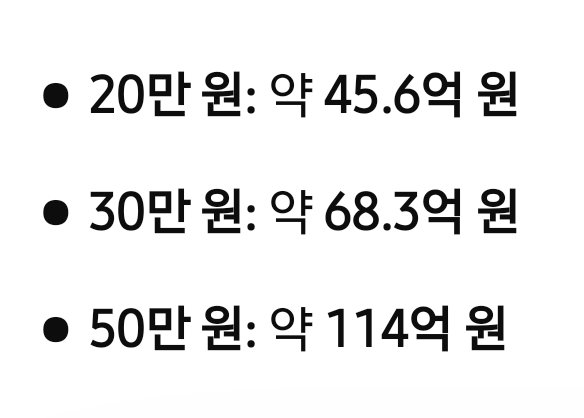
30세 3천 투자면
65세 정도면 3천만원이
무려 약39억 원으로 불어나
있을수 있으니까요.
(나스닥 연평균 수익률 15% 가정)
참쉽죠.
심지어 평생 일해야 39억 못범.
안녕하세요. 오늘은 엄마를 동결건조 시키고 싶은 트친님들을 위해서
엄마 노후준비 정말 간단히 해볼 수 있는 연금세팅방법에 대해 말씀드려볼까 합니다😎
브랜드 계정은
이런 글을 쓰는 계정이 아니지만😥
엄마 편지로 붐업 되어 물이 들어올 때, 노 한번 시원하게 저어보도록 하겠습니다!
최대한 쉽게 설명해보도록 할게요!!
.
STEP1. 일단 기본적인 개념을 이해하고 가셔야 합니다. 저 같은 청년층에게 국민연금은 호불호가 갈리는 제도이지만. 엄마같은 중장년층 노년층에게는 정말 매력있는 제도가 바로 국민연금제도 라는 걸 이해를 하셔야 합니다.
이해하기 편하시도록 예시를 들어드리겠습니다!
한평생을 가정주부로 살아오셨고 지금까지 국민연금 한번 납부하신 적 없으신 'A엄마'와
한평생을 가정주부로 살다가, 따님이 국민연금을 추납해줘서 65세부터 돌아가시기 전까지 (대략)월20만원씩 꼬박꼬박 받으셔서 용돈으로 쓰신 'B엄마'가 있습니다.
A엄마 B엄마 두분 모두 따님의 사랑을 받으며 오래오래 100세까지 장수하셔서 행복하셨겠지만. A엄마의 노년과 B엄마의 노년 씀씀이는 다르지 않았을까요?
B엄마는 65세부터 연금을 받기 시작해 35년간 월 20만원씩 꼬박꼬박 받으셨고.
물가상승률 2% 반영하여
연 2.0% 가정. 약 1억 2,000만원
이라는 커다란 금액을
B엄마께서는 평생 받으셨을겁니다.
월 20만원 별 거 아닌 거 같아도. 국민연금은 물가상승률을 반영하여 올려주고. 평생토록 그 돈을 주기 때문에 1억 2000이라는 어마어마한 돈을 받으며 사실 수 있는 거죠.
어때요? 국민연금 세팅 정말 중요해보이죠?🫡
물론 어떤 사람은 이보다 훨씬 많이 받을 수도 있고,
어떤 사람은 훨씬 적게 받을 수도 있다는 점을 명심하셔야 합니다 사람마다 다르다는 걸 알아주세요!!
.
STEP2. 자 여기서 B엄마의 국민연금을 세팅해준 딸이 추납한 금액은 얼마일까요?
도대체 얼마를 국민연금에 내줬길래 대략 1억2000이라는 어마어마한 돈을 엄마가 받을 수 있었을까요?
정답은..! 약 1100만원 입니다..!😎
와 진심 장난 아니지 않나요? 1100만원 내줬을 뿐인데. 약 1억 2000만원이 되어서 돌아오다니..!
A엄마 B엄마 두분 다 자식 키우느라 가정주부로 국민연금 가입도 못하고 사셨지만, 추납제도를 이용했냐 안했냐의 차이로 이렇게 달라져버린거죠.
이렇듯 나라의 제도를 잘만 이용한다면 최대한의 효율을 뽑아낼 수 있는 게 국민연금 추납제도이니까
하루라도 빨리 공부해서 세팅해드려야겠죠?
.
STEP3. 하지만 모두가 이런 혜택을 지금 당장 누릴 수 있는 건 아닙니다..! 안타깝게도 국민연금 추납제도는 과거 가입 이력이 없는 분들에게는 열려있는 제도가 아닙니다.😥
과거 한번이라도 국민연금을 가입하여 납부한 이력이 있는 분들은 제가 설명한 제도를 이용해 추납하여 돈을 받으실 수 있지만. 가입한 이력 없는 어머님들은 이 제도를 이용할 수 없고 다른 방법을 사용하셔야 하거든요.
그래서 최대한 빨리 이번 주말에 엄마 핸드폰으로 국민연금 가입내역 조회를 하셔야 합니다. 만약 과거에 한번이라도 가입한 이력이 없으면 빠르게 가입시켜서 10년간 실제로 월 9만원씩이라도 납부를 시켜야 하고요.
만약 가입하신 적이 있다면 10년치(사람마다 다름)
약 1100만원을 한번에 추납하고 국민연금 수령하는 년도만큼 남은 기간 월 9먄원씩 넣든 넣지 않든 세팅을 하실 수 있으니까. 최대한 빨리 확인해보셔야 합니다!!!
.
STEP4.
3줄로 정리를 해보겠습니다.
1. 국민연금은 청년층에게는 호불호가 갈리지만 중장년노년층에게는 정말 황금같이 귀한 노후 준비 제도입니다.
2. 국민연금은 10년 납부를 해야지 받을 수 있는데 10년치를 한번에 추납하는 게 가능하고. 그걸 했을 시 1100만원 정도의 돈을 쓰고 100세까지 장수하셨을 경우 기준, 약 1억2천만원의 돈을 받을 수 있습니다.
3. 이 방법은 과거 국민연금 가입 이력이 있는 분들께 해당되고. 실제로 확인해보는 방법은 가입내역 조회 혹은 국민연금 공단 1355로 전화하여 이야기 해보시는 걸 추천 드립니다!
.
부족하고 미흡한 글 봐주셔서 감사드립니다😭
많은 분들에게 과분한 관심과 사랑을 받은 글로우덤. 더 노력하고 더 좋은 제품으로 찾아뵐 수 있도록 노력하겠습니다😭😭
엄마를 사랑하는 딸들이 행복하게 엄마와 오래오래 넉넉하게 사셨으면 좋겠다는 마음으로 글 써봤습니다. 혹여 불편하신 점, 혹은 틀린 사실이 있다면 마음껏 지적해주셔도 괜찮습니다!
무더운 여름. 부디 몸 건강하시길 바라겠습니다!!!!
25세 보통 사회에 진출하는 나이
이때부터 한달에 딱 10만원씩만
미국 나스닥 QQQ나 QQQM에
투자를 하면 내가 은퇴나이에 얼마나 될까?
25세부터 65세까지 40년 동안
매달 10만 원씩 투자하고,
연평균 수익률 15% (나스닥 장기 평균을 가정)
으로 계산하면,
총 투자원금은 4,800만 원
예상 최종 자산은 약 22억 7,800만 원
22억이 넘게 될수 있다는...
보통 직장인 평균 급여 1원도 안쓰고 다모아도
못모을 금액으로 성장.
한달 10만원만 양보하고 나머지는 다써도
은퇴후 평생 돈걱정 없이 살수 있을듯.
그래도 이걸 못합니다.
못믿어요.
그러고선 빈곤한 노인층이 되어간다는...