Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
santeria
@voodoomagick
鼻の穴が四角です
Joined April 2013
209
Following
125
Followers
537
Posts
santeria
@voodoomagick
about 1 month ago
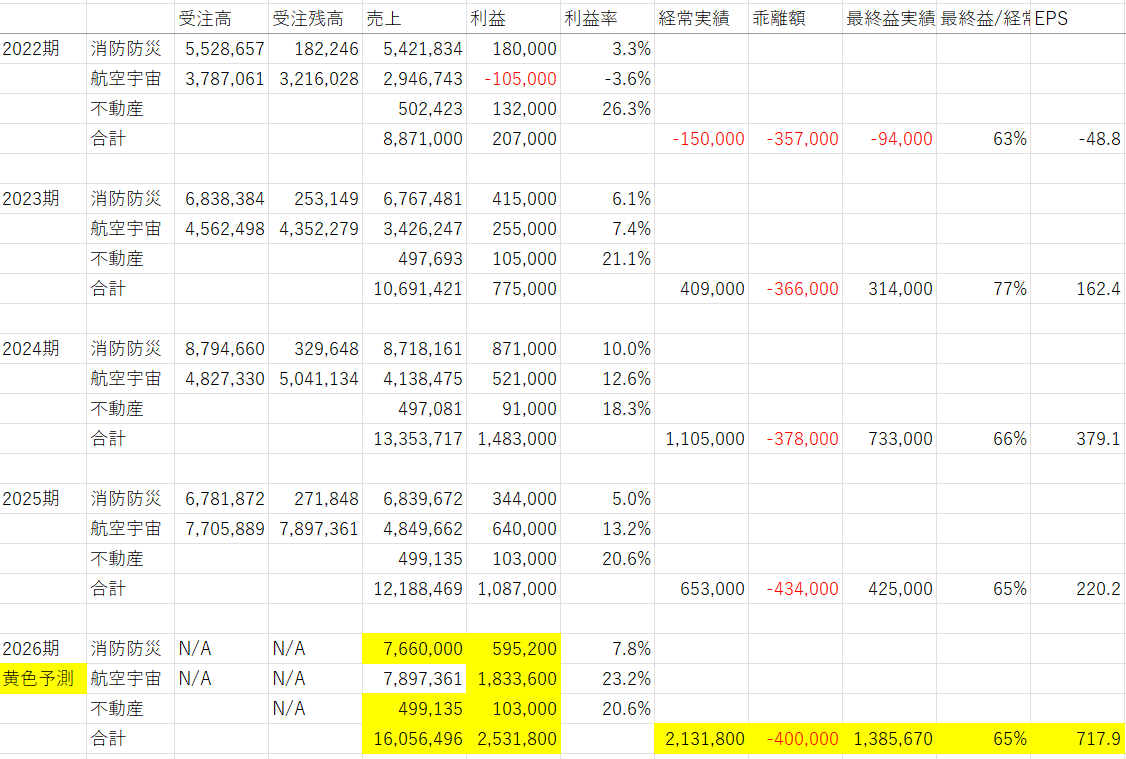
5189 櫻護謨 ■1Q決算(前年比:進捗率) 売上20.5億(+7.1%:14%) 経常0.44億(黒転:7%) 例年1Q赤字だが、航空宇宙の注残こなし黒字化 セグメント毎は消防赤字(毎年のこと)で航空宇宙で黒字化した形 ■注残 <消防> 前期残20.3億 - 1Q売上6.2億 = 14.1億+1Q受注高 昨期受注高100億あり売上83億、今期は注残高20億で例年の8-9倍規模が残るが、期中の受注高がその期の売上に繋がっているので期中の受注高次第 そして当社は注残の開示が期末の有報にしかないので期中での注残は知る術なし <航空宇宙> 前期残87.7億 - 1Q売上13億 = 74億+1Q受注高 大口顧客の三菱重工が1Qで既に航空宇宙分野の受注高予想を上方修正165億→175億 昨年並み(192億)に到達しそうな勢い なので、この分野は昨年の水準をキープできそう ■今期業績予想(昨対比) 売上140億(-3.7%) 経常6.3億(-47%) 最終益8億(+20.1%) 昨年通期営業利益率 8.47% 今期通期営業利益率(予想) 4.93% 昨年1Q営業利益率 △7.5% 今期1Q営業利益率 2.1% 1Q時点で判断するのは早計だが、出だし好調で通期の営利率が昨年比半分くらいになるとの会社予想を鵜呑みにして良いのだろうか。 ※ただし値上げが交渉が間に合っていなかったとしたら原材料高騰や人件費高騰の影響は少なからずあるだろうと予測 また会社発表では有価証券売却益6.8億(税引き後4.76億) を織り込んで通期最終益8億に着地するとのこと となると本業での業績は以下となる 売上140億 経常6.3億 最終益3.24億 さすがに保守的すぎるのではないかと思われる 私の見立てでは業績は前年並み+特別利益を加味して以下のような数値がベースシナリオかと思う 売上140億 経常11.8億 最終益8億-0.12億+4.76億=12.64億 ※前期減損1.4億を抜いた8億-前期特別利益0.12億+今期特別利益 EPS=653円 現在株価3490円に対してPERは5.3倍 そして会社方針の配当性向30%を遵守した場合の配当は 653*30%=196円(利回り5.6%) これからマルチプルが劇的に変化するカタリストは見当たらないが、現在株価で十分割安のため下値は限定的と思われリスクリワードは良い。 会社の改心(PBR1倍割れ是正や自社株買い)やスペースXへの部品搭載などのニュースがあれば株価は十分跳ねる素地はある。
See More
santeria
@voodoomagick
7 months ago
5189 桜護謨 ■企業分析 ゴムホース大手。消防・防災関連セクターと 航空・宇宙・工業用品セクターが主力 他、不動産業も 航空宇宙の売先2割は三菱重工(昨期) 航空宇宙の期初受注残高から算出すると、大幅な上方修正が期待できる 以下がは私が算出した今期EPS予想 ★回帰分析予測 EPS717.9円となり現在株価でPER4.3倍 本来の適正PER6.5~9倍で計算(過去の上方修正後のPER基準で算出。恐らくはこのあたりが適正PERだと思われている) PER6.5倍:4,666円 PER8倍:5,743円 PER9倍:6,461円 下限のPER6.5倍でも現在株価3120円から50%弱の上昇期待が持てる ★保守的予測 航空宇宙の利益率15%だと仮定するとEPS500円 現在株価でPER6.24倍 PER6.5倍:3,250円 PER8倍:4,000円 PER9倍:4,500円 追加材料として、配当の大幅増額も期待できる 何といっても防衛・宇宙というテーマに乗ればPERの水準訂正が起こる可能性も・・・ ただし、株価は既に期待を織り込まれているので、上方修正後はいったんの出尽くしとなるだろう 来期の受注残高とテーマの継続がカギを握る
See More
santeria
@voodoomagick
5 months ago
5189 櫻護謨 ■本決算 今期予想は未定 石油製品の調達環境が不透明であり、現時点でも供給制約を受けている ■航空宇宙セグメントの受注残高 6月の有価証券報告書まで待たないと、受注高および受注残高の正確な数字は分からないが、手掛かりとなる各指標から推測 過去、航空宇宙セグメントの売上2割は三菱重工である 三菱重工の航空・防衛・宇宙の受注高 ・FY26 1.9兆円 ・FY25 2.1兆円 ・FY24 2兆円 ・FY23 0.7兆円 そしてFY27の受注高予想が1.65兆円 しかし、毎期保守的な数値を出すことから、下降を踏襲するなら1.65兆円からの上振れ可能性大 櫻護謨の当セグメント受注高はFY25から急増している となると三菱重工の受注からおよそ1年遅れて櫻護謨に波及するのではないかと予測 となるとFY25の2.1兆円が櫻護謨の昨期の受注高となり、多くの受注が舞い込んだと推測される そして今期もFY26の1.9兆円から波及すると考えると昨期とほぼ同額の受注があるのではと推測 以上を加味すると、櫻護謨の昨期受注残高は当然過去最高となっているはず(凡その数字は弾いているが長くなるので割愛) ■所感 航空宇宙の受注残高は過去最高まで積みあがっていると思われる 消防防災の受注高も例年並みにあると推測すると、利益ベースでは過去最高を記録してもおかしくはない 昨期は1.4億円の減損ありでEPS:344円 今期はEPS:400円(現在価格でPER6.8倍)あっても何ら不思議はない ※売上は消防防災の受注高次第で変動 ※航空宇宙の注残をこなせれば利益率は群を抜いて高いため売上をおこなすほど利益額は伸長する ただし、大前提として問題なく生産活動をできた場合のシミュレーションである 部材不足で生産停止となれば絵に描いた餅であることは留意したい
See More
santeria
@voodoomagick
2 months ago
6971 京セラ ■1Q決算(前期比) 売上5250億(+9.9%) 経常740億(+68.1%) ■上方修正(修正率) 売上1.94兆→2.08兆(+7.2%) 経常1700億→2000億(+17.6%) ■所感 元々保守的な会社でもあり、近年をみても1Qからの上方修正は記録がない 今期はかなり強気とみてよいだろう 特にコアコンポーネント(半導体関連)の受注高が前期比+30%と激増していることがみてとれる コアコンの今期予想7160億に対して1Qの受注額は1950億 その他のセグメントもまだ保守的に見積もっているものと思われ、更なる上振れが期待される
See More
Who to follow
gocci
@yoshitaka_52042
サラリーマン兼週末農家。好きなことをつぶやきます。グルメ投稿が多め。 少額ずつアメリカ株、日本株もやっています。
もが@60代高配当株蒐集
@toshimijuku1013
累進配当株メイン|浪費老夫婦 カプとカブの蒐集☕️💹|ノリタケ|パイロット|サンリオ|👀決算注視 |ファン投資|茶沼☕️垢@chanomi47 |2024.10〜aiboオーナー
ぼん (株、筋トレ)
@hatabou_stock
ITエンジニア出張族 JGC SFC 緑亀タグ 簿記2級FP3級 ドリカム三浦大知さん好き 2020.11から株式投資開始 毎日のトレードや筋トレ日常好き放題にポストします 金曜日にはカビュウの資産、月末には月間レポートをポスト 紹介コード【1HxK】 無言フォローすみません 無言フォロー大歓迎 #株クラの輪を拡げよう
santeria
@voodoomagick
over 1 year ago
6971 京セラ 3Q決算 昨対比営利-84.6% 昨対比経常-59.8% 有機パッケージは市場のトレンドを読み違え相変わらず足を引っ張る。また海外子会社は繰延税金資産を取り崩し赤字(要は利益ができるものを前提として資産に計上していたものが利益消失による資産の減少=費用の増加)
santeria
@voodoomagick
5 months ago
6971 京セラ ■本決算(YoY) 売上2.07兆円(+2.8%) 経常0.168兆円(2.7倍) EPS102.7円 利回り2.07% 前期の半導体セクター大幅減損からのV字回復 ■今期展望 ・社長交代 ・設備投資額ほぼ倍増(2250億)半導体セクターの諫早工場完工に伴い増加 ・株主還元・・・後述 ■配当 ・連結配当性向50% ⇒ DOE3.5%を目標(株主資本3.3兆円*3.5%=1155億円) ・累進配当を採用 ■自社株買い ・宣言通り27年度に上限2,500億円を買い付ける(5/1~翌3/24) 開示では、取得総数で1.56億株、発行済み株式に対する割合が11.88%とあるが、現在の株価2,710円で計算すると0.92億株の割合7%あまりとなる。 いずれにしても株価へは少なくない影響を与えると思われる。 ・昨期の自社株買い0.91億株(発行済み株式総数に対する割合6.05%)を、早速、消却すると決議 消却予定日は5/29でEPSを6%押し上げる(今期EPS予想には当然織り込み済み) ■所感 来期28年は微増計画 セグメントごとの事業戦略は 半導体で高速光通信用パッケージは既に圧倒的シェアであり、更に伸ばしていく様子 ソリューションは不採算事業の切り離し等、守りの経営であまり伸びは期待できなそう
See More
santeria
@voodoomagick
3 months ago
2354 YE DIGITAL ■今期業績予想 売上220億 経常23億 PER10.1倍 配当利回り3.33% 時流に乗る安川電機のグループ会社でありながらPER10.1倍に放置されてる理由を解き明かしたかった ※ちなみに安川電機はPER39.3倍 ■ポジティブ面 ・2期連続での2桁%の利益増 ・DOE5%以上宣言(今期に至っては6.3%) ・中計最終年度の来期は経常30億(今期の30%増)単純に予想PERを算出すると7.8倍 ・物流DXが伸びており今期も40%増(その他含む) ・安川電機への売上が全体の5割と安定している。富士通は1割 ・2020年に安川電機と共同でアイキューブデジタルという工場内の物流をトータルで提案する会社を設立。 毎期、利益は着実に増えている ※YE DIGITALの持ち分は40% 2022年2月期:約2.9億円の赤字 2023年2月期:約2.0億円の赤字 2024年2月期:約1.2億円の黒字 2025年2月期:約1.7億円の黒字 2026年2月期(当期):約2.9億円の黒字 ・安川電機からのTOBも無いことは無いかもしれない ■ネガティブ面 ・売り上げの半分を占める安川電機からの受注価格に価格決定権はあまり無いと思われる。利益率は低め ・ビジネスソリューションセグメント155億(70%)、IoTソリューションセグメント65億(30%) ビジネスのほうはバックオフィス的な業務で恐らく安川電機の売上に伴って増減するポテンシャルのないセグメント、対してIoTが物流DXでポテンシャルを秘める分野だが、そもそも総売上に占める割合が低いので伸びたところでインパクトがあまり大きくない ■まとめ フィジカルAIへの政府投資額が10.5兆円に上ると話題に 安川電機は日本のフィジカルAIド真ん中銘柄だが、果たしてYE DIGITALにはどこまで恩恵があるのだろうか? 物流業界という大きな括りではダイフクといった巨大企業群へは勝ち目がないが、工場内物流というニッチな領域では強いらしい(WES市場というらしいが市場シェア35.9%で国内首位) 製造業の会社が抱く安川への信頼は絶大 工場では今後、増々、自動運搬が導入されてていくと思われるが、安川ブランド導入への抵抗は少ないと思われるので、そういった心理面でも有利に働くことが予想される 良くも悪くも今後の成長は安川電機次第になるかと思われるが、PER10.1倍 利回り3.3%では、ここからの下値は限定的だと思われるのでリスクリワードは良い
See More
santeria
@voodoomagick
5 months ago
6402 兼松エンジニアリング ■本決算 今期は経常-30%、配当減額 全て前期の期初予想とほぼ同じ数字 受注残高も前期並み 保守的予想であると思われるが、上方修正を織り込まないのであれば株価1200円くらいまで(PER一桁)落ちてもおかしくない
santeria
@voodoomagick
about 1 year ago
6402 兼松エンジニアリング ■1Q決算 (前期比)通期進捗 売上34億(+4.3%)24.6% 経常3億(+36.8%)25% PER8.7倍 利回り3.89% ■レポート ・1Qでの上方修正は経営陣の今後の見通しへの強い確信を持っている明確なシグナル ・直近5年で8月に上方修正した年度は2月にもう1回上方修正し、本決算でも再度の上方修正入ってる ・社会インフラ老朽化、事前災害の頻発、労働力不足の観点から社会課題に対して今後も需要ありそう
santeria
@voodoomagick
11 months ago
6402 兼松エンジニアリング ■2Q決算(前期比)通期進捗 売上72億(+2.4%)52% 経常7.4億(+23.8%)62% PER8.9倍 PBR1.01倍 利回り3.78% ■レポート ・売上は過去最高を更新(利益面もほぼ過去最高タイ) ・受注高豊富83.8億円(前期比+18.5%)受注残高も127億円(前期比+24.4%) 翌期の受注も含まれるため、どこまでが今期かは不明だが、直近受注好調なのは間違いない ・3Q前後の上方修正確度高し、キャッシュ潤沢
santeria
@voodoomagick
5 months ago
3984 ユーザーローカル ■3Q決算(YoY:進捗) 売上39億(+17%:74%) 経常19億(+25.3%:86.2%) 利回り20円→24円へ修正 ■SaaSの死 アンソロピックショックにより、御多分の漏れず株価が急落しており、一時高値より3割ほど下落していた。 が、そんな中、ほぼ毎四半期で自己ベストを更新。 今のところSaaSの死の影響は無いものとみられる ■株主還元 ・優待を新設 ・配当増額、現在の配当性向は25%ほど ・自社株買い4月までに217,600/500,000株所得済み(~8月まで) ■所感 ・溜まりに溜まった現金は93億円、自己資本比率88.4% この現金をどこで使ってくるかが今後の株価の分かれ目になりそう。グロース的ポジションにいるため、大幅な自社株買いは考えづらく、恐らくM&A用に蓄えられているのではと推測。ただし、中計などもなく、いつ発動するかは全くの未知数。そうなるとやはり買いづらい ・昔はAIグロースとしてもてはやされていたが、最近ではめっきり影が薄くなった印象。PERもいつしか10倍台に・・・上場来、株価はずっとレンジで、恐らく誰も儲かっていない。 これだからグロースの高PERは買いづらい。早期に織り込みすぎてしまい、凡庸の成長率(といってもユーザーローカルは毎期2桁成長しているが)では、業績が追い付くころには、成長が鈍化していたりテーマが移ってしまっていたりする。
See More
santeria
@voodoomagick
5 months ago
@pygmy_hem
おはようございます。 ヘムさんの勉強会には常々参加したいと思っておりました。 宜しくお願い致します。
santeria
@voodoomagick
5 months ago
【メモ】 ■6492 岡野バルブ製造 ・上方修正利益2倍、修正後の通期予想は、ほぼ上期での数字、会社説明では上期好調すぎて下期弱いとあるが、真に受けてよいのか? ・原発メンテ活発 ・配当性向10%渋い 優待無し 増配余地あり ・キャッシュリッチ無借金経営 ・オーナー企業、一族大株主 ・PER14.9倍 PBR1.69倍 利回り0.62% ■6466 TVE ・岡野バルブと同じく1Qで既に進捗5割 ・岡野バルブの同業、だが原発エリア違うっぽい、原発関係7割弱、製鋼、電気3割強 ・原発メンテ活発 ・岡野バルブの決算上方修正でPTSすでに爆上げ ・大株主は上場会社の西華産業 ・配当性向20%ほど 優待なし ・無借金経営 ・PER19倍 PBR0.81倍 利回り0.95% ■6356 日本ギア工業 ・3Qで進捗7割、通期並 ・詳細は未調査だが原発関係薄い?バルブ多い ・配当性向7.6% 激渋で笑う ・キャッシュリッチ無借金経営 ・オーナー企業、一族大株主 大株主の成和はHDみたいなもの? ・万年PER10倍割れだが、直近思惑高 ・PER11.8倍 PBR1.28倍 利回り0.65% ■1966 高田工業所 ・3Qで進捗14%、保全好調だが、建設工事は受注多く抱えるが4Q以降へ期ズレ ・無理に今期押し込まなければ来期予想は期ズレ分乗って大幅増益か ・プラントの建設/保全が売上9割、売上高の10%以上を占める顧客として挙げられているのは「三菱ケミカルグループ(20.1%)」および「旭化成グループ(18.0%) 電力会社(九州電力など)が売上の10%以上を占めている形跡は無し=原発メンテの占める割合は1割以下と推測 ・配当性向30%程 ・自己資本比率5割ほど ・筆頭株主は日揮20%、社長10% ・2月につけた2049円は上場来高値 ・10年平均PER5.84倍 ・PER9.3倍 PBR0.65倍 利回り3.9% ■1968 太平電業 ・3Qで進捗75%、平年並み ・3Q単体は売上利益ともに四半期ベスト ・売上比率は建設3割、補修7割 ・受注高は建設560億(YoY+20%)、補修700億(+3.9%) ・建設は火力が減ったが原発増で全体でYoY+14.6p% ・補修は製鉄関連増えYoY+3.9%が、原発減で利益減 ・キャッシュリッチ無借金経営 ・ここだけプライマル市場、時価総額1844億 ・株主はカストディアン、オーナー見当たらず ・配当性向41% ・PER16.8倍 PBR1.45倍 利回り2.48% ・2022年頃からずっと上場来高値更新中
See More
santeria
@voodoomagick
6 months ago
7730 マニー ■2Q決算(YoY:進捗) 売上161億(+22.2%:50%) 経常56億(+31.4%:62.8%) ■所感 変わらず高収益の堅実経営 今期2Q単体は売上利益ともに過去最高 進捗率から上方修正は必至か 今期は創立70周年を迎えるにあたり記念配期待 過年度の実績から、修正は7月上旬(3Q決算と同時) そこまでに安くなってる or その他カタリスト発動があれば買っておきたい銘柄
santeria
@voodoomagick
6 months ago
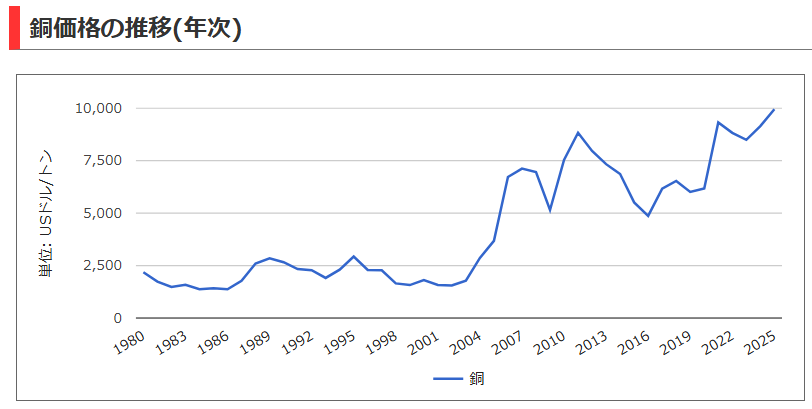
3168 MERF ■2Q決算(YoY) 売上455億(+5.9%) 経常25.8億(黒転) ■所感 3月の銅市況からして上方修正は無いと踏んでいたが、 もしかしたらM&Aや米国子会社が対米投資絡みで何か香ばしいIRでもあるかなと淡い期待を抱いていたが、華麗にスルー。 インゴット比率があがったことにより、利益率が改善されている傾向にあることが読み取れる 下図に示すが、銅市況が横ばいで推移した場合の利益率はおよそ1%だったが、今期1Qは2%程と倍になっている。 今期2Q単体は銅価格が高騰しすぎて収益改善によるものがどれくらい効果あったのかいまいち分からず。 今期予想だが、銅価格横ばいの場合で下期上積みが 営利+9億、経常+9億といったくらいか 銅価格上なら当然再度の上方修正だろうし 下なら逆に下方 いずれにせよ、今後の銅価格がどっちに振れるかなんて神のみぞ知るし、これからは投資ではなくギャンブルになると思い今夜のPTSで7割方を処分 ホルムズ問題が長引けば経済活動どころじゃないので銅価格も下落する可能性のほうが高いと考える あと、3,4Qで上方あっても次年度が焦点になってくるので、そうなった場合、今期2Qのような神がかった銅価格の高騰の再現性は低く、来期は減益の可能性のほうが高いと踏む。 グラフは、銅価格とMERFの営利率を比較したもの
See More
santeria
@voodoomagick
8 months ago
3168 MERF ■1Q決算(通期進捗) 売上210億(25%) 経常7.1億(174%) 配当利回り2.21% PER46.7倍 買収したCMX Metals(売上年60億ほど)が好調 リサイクルは販売量減だが、銅の市況が四半期YoYで 14%高く利益に貢献 ■会社概要 大きく2つのカテゴリー ①リサイクル事業 産業廃棄物の銅製品受け入れ ⇒ 選別 ⇒ プレス ⇒ 出荷 主に電線、銅板条・銅管、銅箔の各メーカー向けに販売する「純良な銅リサイクル原材料」 (販売品名:ピカ線、赤ナゲット等) 主に銅精錬メーカー向けに販売する「銅リサイクル原材料」(販売品名:銅屑、銅滓等) 主に住宅設備や各種産業バルブ業界向けに販売する「銅合金リサイクル原材料」 (販売品名:真中粉、セパ、メッキセパ等) ②インゴット 受け入れ ⇒ 配合 ⇒ 融解 ⇒成分調整 ⇒ 出荷 船舶のスクリュー原材料として用いられる「アルミ青銅」(販売品名:CACln703等) 水栓金具、止水栓、産業用バルブ等、主に住宅産業向けに販売する「青銅」 (販売品名:CACln406,LOW LEAD,CACln902等)、「黄銅」(販売品名:YBsC等) ■銅市況 ドルベースでは2021年から急激に高騰 円ベースでは円安も相まってさらに急騰中 ■銅がすぐに増産できない理由 1. 「掘り尽くして、質が落ちている」(鉱石品位の低下) これが最大の物理的な理由です。 良質な鉱山は枯渇: 人類は過去100年以上、掘りやすくて銅がたくさん含まれている場所から優先的に掘ってしまいました。 品位の低下: 現在残っている鉱山は、土の中に含まれる銅の割合(品位)が年々下がっています。昔は「土の2〜3%が銅」だったのが、今は「0.5%程度」の場所を掘らざるを得ません。 効率悪化: 同じ1トンの銅を得るために、数倍の土砂を掘り返し、砕き、処理しなければならず、コストと労力が激増しています。 2. 「政治と地元住民の反対」(資源ナショナリズムと環境問題) 銅の主要産出国(チリ、ペルー、パナマなど)で、鉱山開発への風当たりが強烈になっています。 パナマの事例(Cobre Panama): 2023年末、パナマ政府は環境デモに屈する形で、世界最大級の銅鉱山の閉鎖を命じました。これにより、世界の銅供給の約1.5%が一瞬で消滅しました。 増税とストライキ: 産出国の政府が「資源は国のものだ」として税金を上げたり、労働組合が賃上げストライキを起こしたりして、操業が度々止まります。 3. 「時間がかかりすぎる」(長いリードタイム) 今日「新しい鉱山を作ろう」と決めても、実際に銅が出てくるのは**「早くて10年〜15年後」**です。 許認可の壁: 環境調査や政府の許可を得るだけで数年かかります。 投資のジレンマ: 開発には数千億円の投資が必要です。「15年後に完成したとき、もし銅価格が暴落していたら?」というリスクがあるため、鉱山会社は軽々しく新規開発に踏み切れません。 4. 「水がない」(水不足) 銅の精錬プロセスには大量の水が必要です。 主要産地であるチリの鉱山地帯は砂漠が多く、深刻な水不足に陥っています。海水を淡水化してパイプラインで山の上に送る必要があり、莫大なコストとエネルギーがかかるため、増産の足かせになっています。 ■今後の展望 ☆☆☆銅の旺盛な需要は今後も避けられないと思われる ・今後数年はDC建立が相次ぎ電線需要がひっ迫する ・社会的トレンドのロボティクスに使われるベアリング、ギアは青銅が材料 ・船舶需要⇒MERFは船舶プロペラ(青銅材料)で国内シェア首位級 ■総括 昨年、米西海岸のCMX Metals(売上年60億ほど)を買収し、銅需要の強い米国を抑えられたのは大きい どう考えても、今後、銅の需要は増える一方であり、MERFのようなリサイクル業者には追い風 銅価格がレンジで推移していた今までは、「高く仕入れて安く売る」というようなタイミングが必ずあった しかし、右肩上がりで価格が推移すると仮定すると、常に「安く仕入れて高く売れる」ということが成立する 足元、PER46.7倍だが、もし1Qのような業績が通期で達成されたとしたら、単純にEPS約100円 = PER9倍 会社公表の中計達成で純利21億円=配当金44.58円 現在株価904円で配当利回り4.9%
See More
santeria
@voodoomagick
7 months ago
3168 MERF ■対米投資第2弾 銅精錬関連が投資対象候補とのことで、 ワンチャンおこぼれあるかなと監視していたが 思惑外れ具体的な投資は無し ただし、共同ファクトシートなるものが発表された 下段にある三菱マテリアルが銅を含めたリサイクルプロジェクトに参画している模様 MERFも西海岸に買収した銅精錬工場(インゴット)があるので、今後何かしらの提携等は期待できるか? ■銅価格 直近の銅価格は軟調に推移 上方修正は2月までの業績なので問題ないとして、 このまま軟調に推移し続けると、更なる上方修正は期待できないと思われる ※グラフは銅価格とMERFの決算値相関図
See More
santeria
@voodoomagick
7 months ago
2978 ツクルバ ■2Q決算 売上52億(+55.3%) 経常赤字 下期(特に3Q)偏重のため予想修正は無し ■資本業務提携、第三者割当 第3者割当、創業者らの株式譲渡によりパークシャーが持ち株比率10.19%の大株主に浮上 パークシャーといえば数々のM&Aをこなしてきた会社 サーキュレーションも大株主になった1年後にTOB 思惑は十分
santeria
@voodoomagick
7 months ago
3655 アセンテック ■本決算 来期予想(YoY) 売上175億(+0.4%) 経常21億(-27.4%) EPS 99.9円(-44円) 配当45円(利回り3.57%) ・宣言通り有価証券売却で+1億円 ■中計 1年前倒しで達成に伴い新中計策定 (売上、経常、純利 単位:億円) 28年度(200、30、20.5) 29年度(220、34、23.2) 30年度(250、40、27.4) ※30年度はPER18倍、時価総額500億円見込む ライバルはbroadcomのVMware *VMwareとcitrixは仮想デスクトップ業界の首位を争っている VMwareは日本において76.9%という極めて高いシェア(2019年時点)を誇るが、broadcomによる買収以後ライセンス契約から高額なサブスクへ移行 これを機にシェアを奪えるか? ■決算説明会 社長によるZOOM決算説明会が開かれた 主な内容 ・26年度は大型案件、利益率高い案件もあり上方修正連発できた(出来すぎな面もあった) ・M&Aは常に検討している、セキュリティのPFを埋めたい ・自社株買いは機動的に検討していく ・自治体の受注についてのコメントは控えるが、案件多いので確実に取っていける ・SaaSの死の悪影響は全くない。むしろAIを安全に動かすというニーズに対してポジティブに働くと思ってる ・キーストーンパートナーズとは企業価値向上に向けて協力してる ■所感 保守的な予想の常連なことから今期予想も最低限達成可能な数値で出してきたと思われる M&Aで売上50億積める会社を探しているとのこと、裏返せばオーガニックでの成長はあまり見込めない・・? 利回り3.57%は魅力的 citrixとの契約後の急成長以降、過剰評価されてきた部分もあったが良くも悪くも会社としての実力値みたいなものが露になってきた感じがする もし、オリックスがTOBを諦めていなかったら次は確実に株主は応じそうな空気感を感じるが・・・ ここから更に安くなれば、高配当+TOB狙いで買っても良いかもしれない
See More
santeria
@voodoomagick
over 1 year ago
3565 アセンテック 上方修正 売上 120→145億(+20.8%) 経常 11→12億(+11.1%) 中計上方修正 26年売上 82→170億(2倍) 26年経常 11→17.3億(+56%) 27年売上 100→175億(+75%) 27年経常 15→19.1億(+27%) 25年期の上方修正は3度目 中計は大幅上方修正 こういう上方修正を1-2年間連発できる会社がテンバガー取るんだろうなぁと しかし、売上に関しては期初予想80億→今145億で 2倍弱の修正である さすがに祖業だけの寄与ではなく、23年末に買収した2社の売上を加味(過小評価)していなかった? 中計の大幅修正は米国Cloud Software Group, Incと業務提携(&第3者割当増資)し、Citrix関連事業拡大を目指し、新会社(CXJ)を設立したことによる 新会社のCXJはCitrixおよびNetScaler製の仮想デスクトップまたはセキュリティーソリューションを提供する会社 仮想デスクトップを良く分かっていないが、 サーバーPCで一元管理し、各端末には仮想空間があるだけでローカルにデータが保存されているわけではないので、セキュリティー面で有能らしい テレワークなんかには向いているが、昨今の世間的にはテレワーク廃止の流れなんだけどなぁ・・・ 主要販売先は株式会社エヌ・ティ・ティ・データや伊藤忠テクノソリューションズ株式会社 定性的な成長可能性はいまいち分らんが 定量面の成長性はピカイチ 今後も注視していきたい会社
See More
santeria
@voodoomagick
9 months ago
3655 アセンテック ■上方修正 売上170→175億(+2.9%) 経常22.5→26億(+15.6%) 配当23→30円 ■3Q決算(修正後の進捗率) 売上140億(80%) 経常26億(90.4%) ■レポート 連続上方修正/配当増額 3Q単体は為替差損▲3.6億こなしての売上32億の経常12億 ここまで利益率が伸びる理由が不明 リモートアレイ好調 トップラインはほぼ伸びておらず、 諸手を挙げて飛びつく決算でもないように思えたが・・・
voodoomagick
retweeted
ヘム / 「小型割安株」&「増配」&「暴落時買い向かい」投資
@pygmy_hem
7 months ago
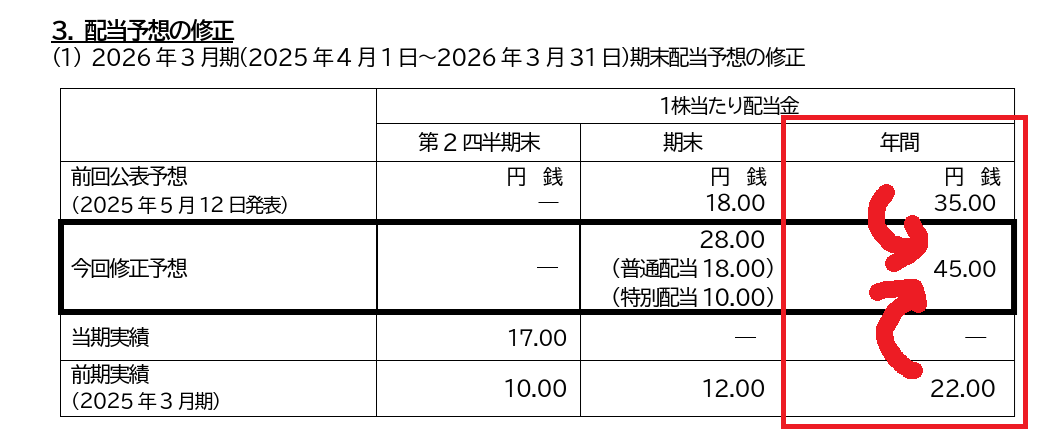
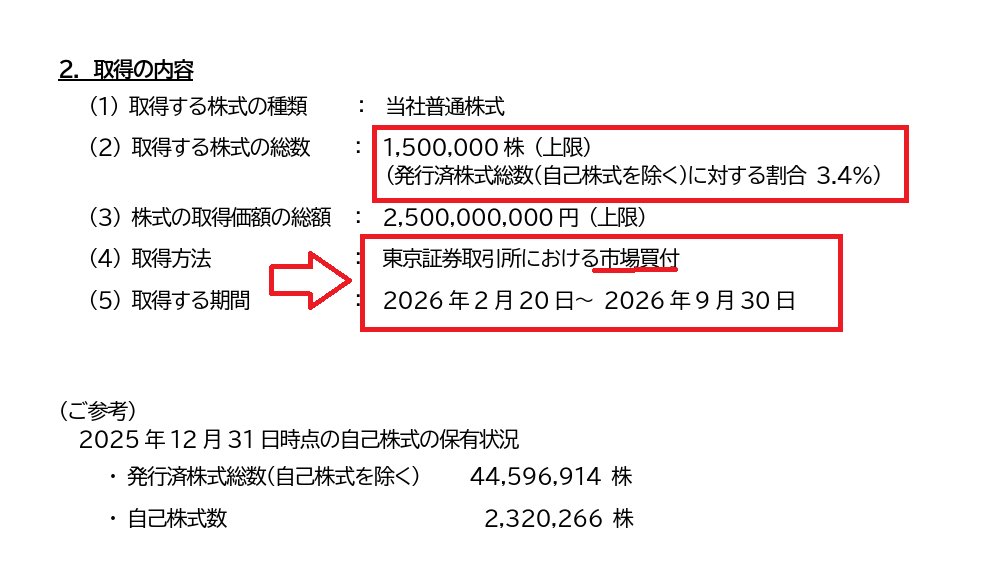
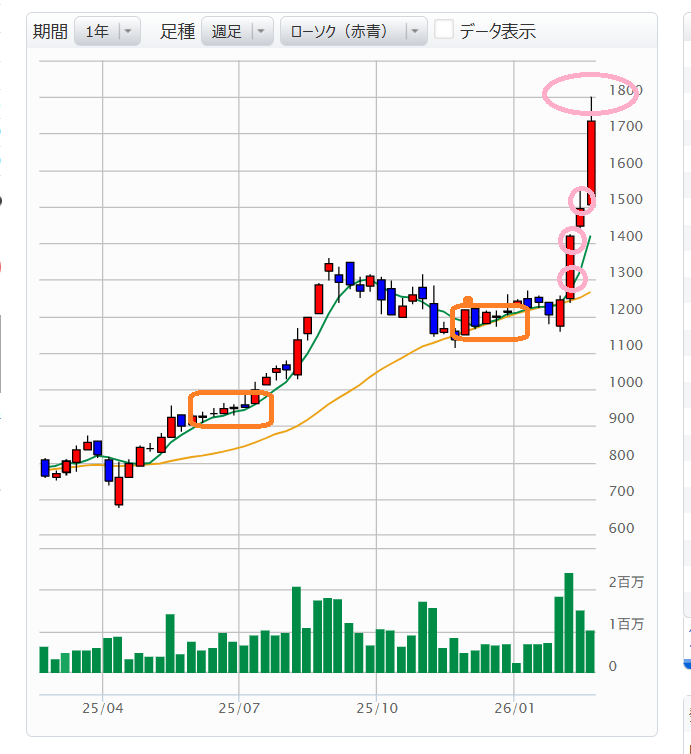
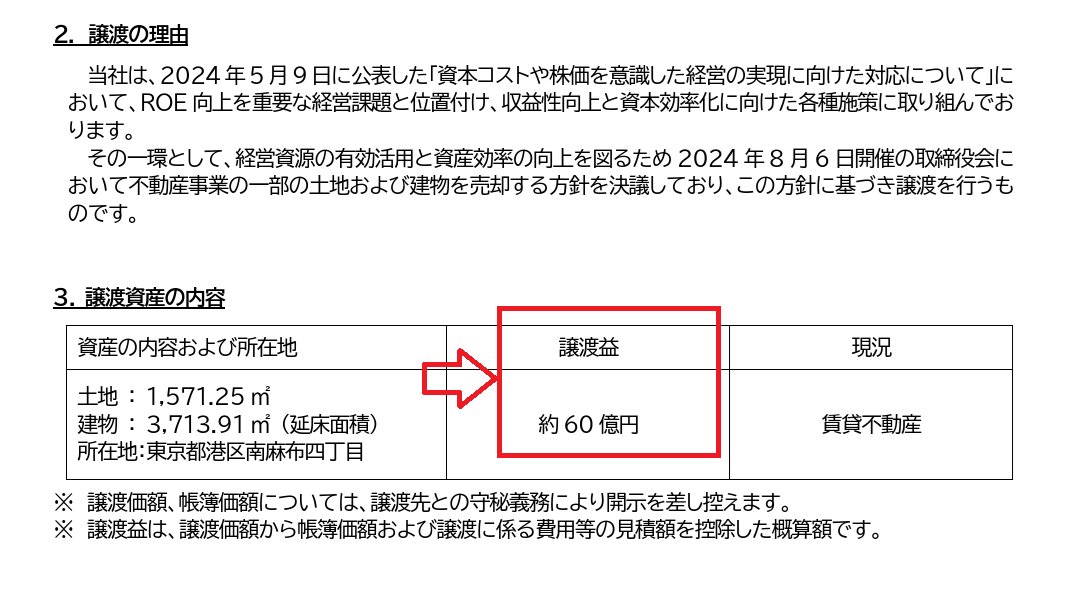
🅾️大崎電気の答え合わせ💡 2025年6~7月に「カタリストの確度が高いと考え」主力化した大崎電気。2月19日時点ヘムの全PF構成比率1位の超主力銘柄でございましたが、その答えが出ました。 🌟購入時のヘムの想定カタリスト✨ は以下の4点でした。 1⃣中計達成で来期大幅増益(営利達成58億⇒90億円) 2⃣不動産売却による特益で大幅上方修正 3⃣不動産売却を原資とした大規模自己株買い 4⃣特益による大幅増配 🌟結果はどうなったでしょうか? 「不動産売却特益での上方修正」+「自己株買い」 +「増配」の3連コンボとなりました👏💯 では当初想定と比べてどうなったかを個別に見ていきます。 1⃣中計達成で来期大幅増益(営利達成58億⇒90億円) 来期の話ではありますが、先日オセアニアで大型受注の開示あり。国内第二世代向けスマートメーター好調もあり、市場は同社の来期中計達成をほぼ織り込み株価上昇📈 2⃣不動産売却による特益で大幅上方修正 ほぼヘムの想定通りで、今期に不動産売却により60億円の特益発生。アフリカ撤退による特損発生(約20億円)は余計であったが、その規模の差から当特損を含んでも株価には上昇要因であった。 3⃣不動産売却を原資とした大規模自己株買い ほぼ想定通りで、上記不動産売却を原資に上限25億円、割合3.4%の自己株買いを発表。市場買い付けで需給面の引き締め効果も期待できる なお、同社は自己株消却実績があり、余計な自己株を持たない方針。当自己株も消却される期待がもてる。 そして、ヘムは来期も同規模の自己株買いが期待できると考えている。その理由は ・不動産売却により手にしたキャッシュがまだかなり残っているはず ・第二世代スマートメーターの設備投資が一巡 ・TOPIX残留を意識した開示あり(株価対策が見込まれる) 4⃣特益による大幅増配 大幅増配とはいかなかったが、今期予想35円⇒45円の増配発表。ヘムの狙いは来期で中計達成、大幅増益のタイミングに不動産売却による特益が重なる「大増配」であった。「中計達成の大幅増益」と「不動産売却特益」がずれてしまい残念だが、これは仕方がない.... 💡ヘムの立ち回り ・6~7月に買付 ・年末に買い増し (買付平均単価は900円台) ☆市場織り込み局面での買い上がり (期待の段階で確実に利を取りにいくステージ) ・1300円台で一部 利確 ・1400円台で一部 利確 ・1,500円台で一部 利確 ☆カタリスト発動で決着 ・1,799円で大きく 利確(本日の寄り) ポジションの約7割を解消。 足元は恩株化した5,000株を保有。 🅾️5,000株を継続保有した理由 来期の「おかわり(中計からの上方修正+同規模の自己株買い+増配)」期待があるから。 「中計目標の営利80億円からの上方修正」 ⇒足元の国内、オセアニア好調から十分にあり得る 「政策保有株売却による特益期待」 ⇒手持ち政策保有株が株高で膨れ上がっている ⇒元々政策保有株縮減を掲げている 「自己株買い」「増配」 ⇒TOPIX残留を強く意識しており株価対策を打ってくる可能性あり などが期待できると考え、恩株を残しました。 ・オセアニア向け、国内第二世代スマートメーター共に好調で ・IRが前のめりで ・TOPIX残留を意識した開示を行い ・還元原資も豊富(不動産売却キャッシュの手残り+政策保有株の売却期待)と、 もう一段の「おかわり」もあるかなと考えたわけです。 ここからの戦いは「初動の歪み取り」ではなく 「市場と同じ目線での期待勝負」になります。 正直、恩株を残すかは随分迷ったのですが 「モメンタム相場」に移行する可能性もあるので、 悩みながら恩株保持としました。 ヘム的にはこれで「大崎電気」の戦いは終了でございます。目線は先日に超主力化した銘柄(5〇〇〇)に映っており、カタリスト発動時期は3ヵ月以内と見ています。こちらも、ヘム自身は「明確なαを見つけた」と思った銘柄で、その結果が大変楽しみです。 当たっても、外れても、なぜ主力化したのか、 結果はどうだったのかはポストしますね。 🍀以下大崎電気の分析ポストです 当時のヘムはどう考えて、同社を主力化したかが書かれてあります。 その① https://t.co/goAvQBdtim その② https://t.co/M71e8jSX8w その③ https://t.co/PoWOpfJRip その④ https://t.co/vwdHgQQmt6
See More
santeria
@voodoomagick
7 months ago
6644 大崎電気工業 ■上方修正+配当増額+自社株買い 売上980億 経常570億 最終益36億→52億(+44%) 配当35円→45円(利回り2.84%) 自己株式取得 総額25億円 or 150万株(割合3.4%) ■特別利益の使途 従前から予告していた60億の不動産売却は終了 キャッシュの使途 キャッシュ+68億 →営業CF減分(具体的な内容不明) -20億 →成長投資 -14億円 →配当(26年期と27年期で各4.5億) -9億円 →自己株式取得 -25億円 ■所感 ・今期まとめ 配当45円(利回り2.84%) EPS116.3円(PER13.6倍) ・来期予想 配当予想45円(利回り2.84%) EPS予想121円(PER13.1倍) ・来期上振れ要因 最後の切り札である保有株の売却益10億円(EPS+21円) 自己株取得150万株(EPS+約4円) 業績好調による上積み(EPS+不明) となると来期EPSは約150円+業績によるα 現在株価でPER10.8倍(PTSだと11.7倍) 当初予想していた、特別利益による株主大還元の夢は肩透かしにあったといって良いだろう 中東アフリカの減損-20億によるEPS下押し また、営業CF-20億円と設備投資-14億の総額34億円が株主還元されなかったことによるインパクトは大きい 私の素人考えでは期待の剥落と材料出尽くしで下かと思うがPTSは絶賛爆上げ中 3Qのつい眉を顰めたくなるような決算でも上にいったので、今回もどっちにいくのかさっぱり分からない 明日は高く寄ったら自分を信じて空売る。
See More
santeria
@voodoomagick
about 1 year ago
6644 大崎電機工業 ■1Q決算(前期比)通期進捗 売上220億(+3.1%)22.4% 経常11億(+20.5%)20% PER16.7倍 利回り2.6% ■レポート ・英国の受注好調で上期上方修正(通期据え置き) ・前回買い替え特需が2017年で過去最高益 ・10年サイクルの買い替えで2027年に向けて買い替え進む ・10年ごとに特需発生する会社、チャートも2006年、2017年に10年ごとに山を形成 ・世界シェア4位(8%) ・第2世代スマートメーターを先月から生産開始、4Qから販売見込む ・ソラコムと技術提携していて遠隔監視システムは相性よさそう ・2026年は営利90億(予想EPS125円、現在の株価PER10.76倍) ■総括 知るのが1年遅かった、株価はすでに高い ただ市場予想を上回る業績拡大あれば、更なる上値ありそう 定期的に特需がやってくるアンリツを想起させる やはり、こういったサイクルがある企業の情報は掴んでおかないといけない。事前情報あればかなりの確度で勝てる
See More
santeria
@voodoomagick
8 months ago
6644 大崎電気工業 ■3Q決算(進捗) 売上720億(73%) 経常44億(77.3%) 最終益2.9億(8%) ■所感 中東アフリカ事業の減損が計上され3Q単体で最終益-4億 通期予想36億に対して進捗は2.9億となった 見たくない文言が決算報告書に・・・ 「中東・アフリカ」からの事業撤退に伴う特別損失の計上により当期純利益が減少(2Q実績 進捗率19.3%) ⇒資本政策の取り組み状況(P.14)の進捗もあるため通期見通しは修正せず 土地の売却益を減損の穴埋めに使う気満々やん・・・ 4Q好調のようだから希望的観測で単体最終益13億 だせたとしたら、2.9+13=約16億 通期予想36億に対して20億の不足 たしか、あと60億ほど資産の売却が見込めるので、 ここで20億使うと1/3が消滅してしまうことに 株価の上昇カタリストの1/3を失うのはでかい! 気づいてる人が売れば、明日はかなり下げるのでは?
See More
Last Seen Users on Sotwe
FUCK MΞ ⚣
Seen from
Turkey
مجهووول
Seen from
Turkey
Berna ♡♥♕✌️
Seen from
Turkey
บังเอ็กซ์
Seen from
Thailand
Ahmet
Seen from
Germany
Daddy Dom
Seen from
Turkey
Sultan Murad
Seen from
Pakistan
Kiran Cpl
Seen from
United Arab Emirates
ام طيز البدويه
عـافيه😈لفخادك🔥الدافيه🔥🍑
Seen from
Egypt
Trends for you
1
Good Thursday
Under 10K tweets
2
Christa Pike
Under 10K tweets
3
Reggie
Under 10K tweets
4
Firing
Under 10K tweets
5
Hazbin Hotel
Under 10K tweets
6
Friday Eve
Under 10K tweets
7
Happy New Month
Under 10K tweets
8
Omar Khan
Under 10K tweets
9
Porter
Under 10K tweets
10
Brad Holmes
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
241.7M followers
2
Barack Obama
@barackobama
119M followers
3
Cristiano Ronaldo
@cristiano
114.5M followers
4
Donald J. Trump
@realdonaldtrump
111.9M followers
5
Narendra Modi
@narendramodi
107.2M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.4M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90M followers
10
Taylor Swift
@taylorswift13
84M followers
11
Lady Gaga
@ladygaga
75.5M followers
12
Virat Kohli
@imvkohli
73.4M followers
13
Kim Kardashian
@kimkardashian
70.9M followers
14
YouTube
@youtube
68.8M followers
15
Neymar Jr
@neymarjr
66.5M followers
16
Bill Gates
@billgates
65.2M followers
17
Selena Gomez
@selenagomez
63.1M followers
18
The Ellen Show
@theellenshow
62.3M followers
19
CNN
@cnn
61.8M followers
20
X
@x
60.7M followers
Olivia
Online
✨
⭐
💫