Francia puede que sea el país más zurdo y progre de occidente y aun así no es lo suficientemente zurdo para los zurdos.
¡Los zurdos lo están quemando!
Atención médica gratuita, educación gratuita, inclusivo hasta más no poder, fronteras abiertas, no trabajan ni mierda a la semana (35 horas), mes y medio de vacaciones, las pensiones más altas y otro montón de cosas "gratis",
¿Qué nos enseña esto?
Que a los zurdos de mierda nada les sirve, nada les funciona.
Y que tienen un apetito insaciable y un parasitismo descomunal.
Debemos aprender de Francia y eliminar todos los programas de ayudas y asistencia, igual nunca serán suficiente para el zurdo y cuando el país esté sobregirado, ellos lo quemarán.
Francia nos demuestra, y con creces, que las ideas de izquierda NO FUNCIONAN.
Yo recuerdo que por allá en 2022 Petro decía que quería implementar el sistema pensional francés en Colombia.
Pues hoy ese sistema los tiene al borde de la quiebra en Francia. Cómo lo estoy disfrutando, ve.
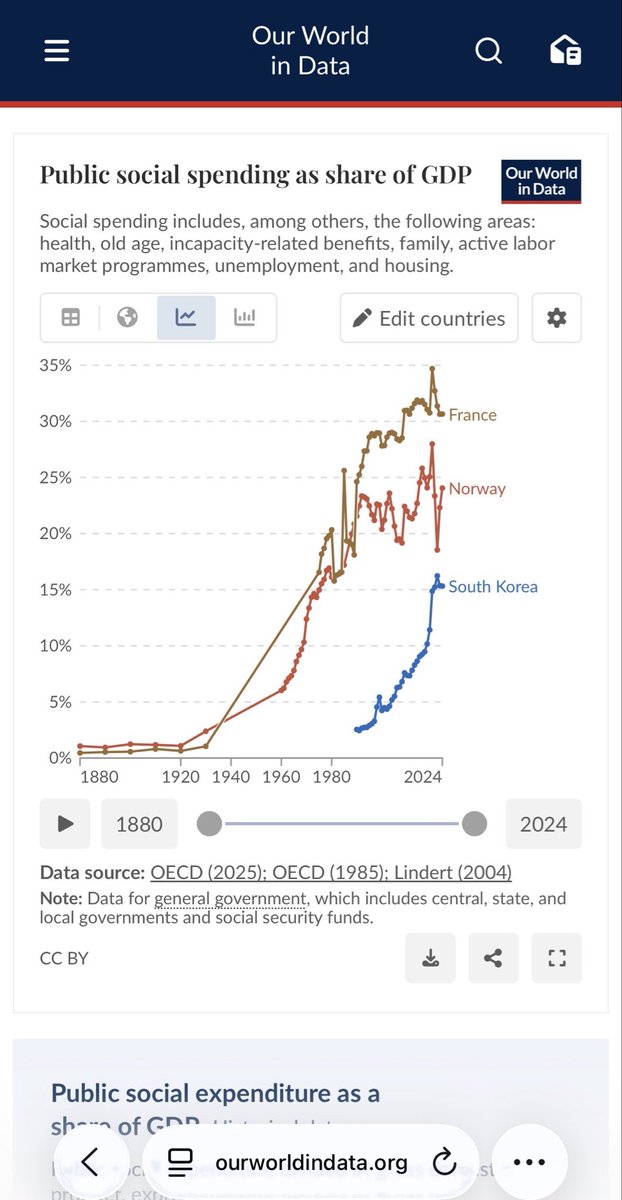
Gobierno francés gasta 31% de PIB en seguridad social (salud, pensiones, discapacidad) y programas sociales (desempleo y vivienda). Se duplicó en 4 décadas. Hoy es el doble de lo que gasta Corea del Sur y un 50% más alto que en Noruega que sigue ideas de unEstado de Bienestar.
Zurda francesa pide a los inmigrantes africanos que dejen de saquear su tienda mientras llora.
Es exactamente lo que votaste querida. Hacete cargo, arruinaste tu país. Quizás la “extrema derecha” tenía razón.
Cómo leer el cierre de la BVC: variación, múltiplos y dividendos_14 octubre
Empiezo una serie diaria: el cierre de la BVC en cuatro imágenes (variación, múltiplos y dividendos), con base en el Resumen Accionario de la @bvcColombia
Pensada para los estudiantes de La Bolsa Millonaria que está en desarrollo en asocio con @triilatam
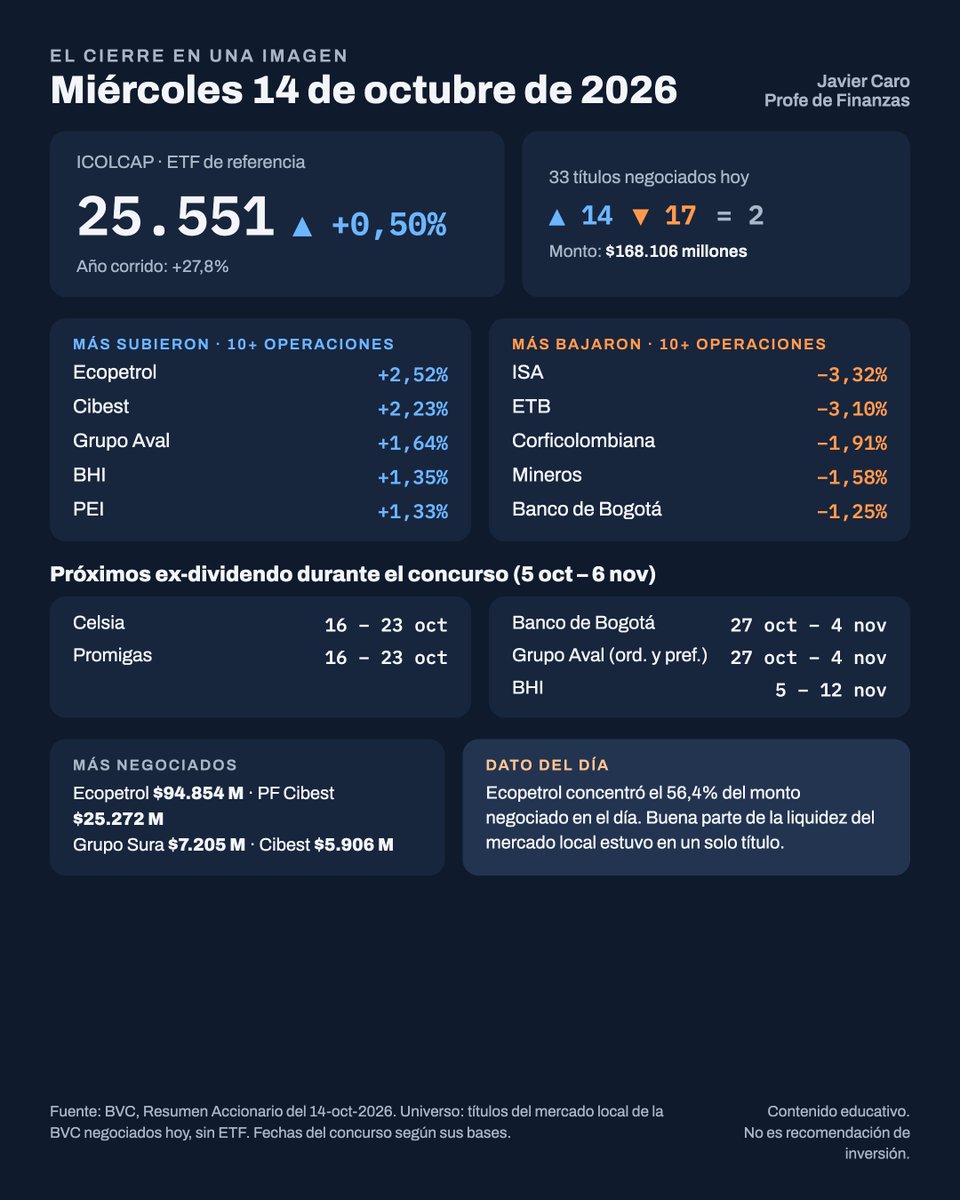
Preparé cuatro imágenes: el cierre del día, la variación de los 33 títulos locales negociados, sus múltiplos de valoración y el dividend yield.
De 33 títulos locales negociados en la BVC, 14 subieron, 17 bajaron y 2 no cambiaron. ICOLCAP +0,50% en el día y +27,8% en el año.
Ecopetrol subió 2,5% y concentró el 56,4% del monto negociado ($94.854 millones de $168.106 millones). Buena parte de la liquidez del día estuvo en un solo título.
1de4
#BVC #BolsaMillonaria #InvertirConCriterio
#BVC #BolsaMillonaria #InvertirConCriterio
@ELTIEMPO Lo de Pedraza es cada vez más lamentable, su empatía por el narcoterrorismo del Cartel Petro ya la tiene ciega. Que vaya a media noche a preguntarle a su amo quién solicitó los francotiradores.
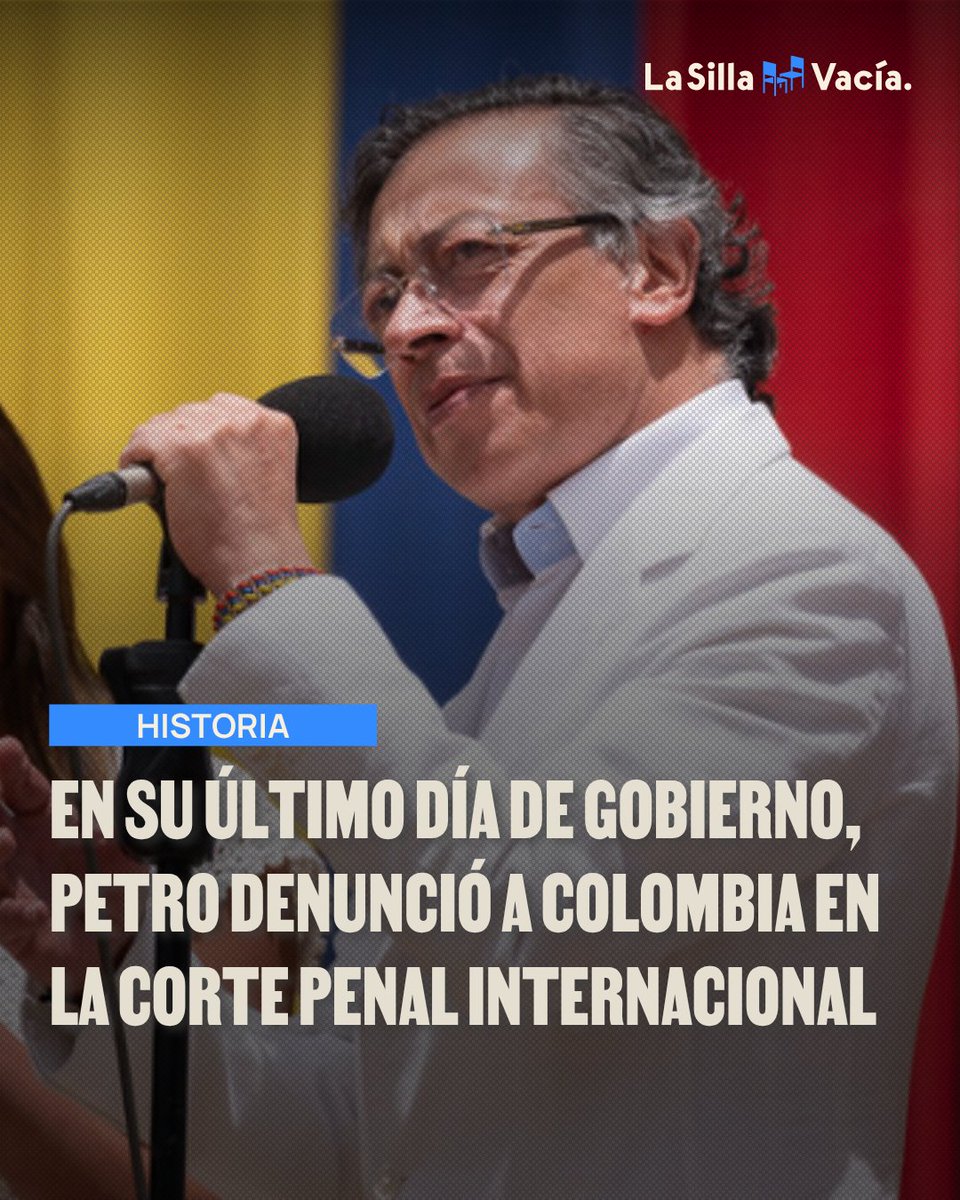
El entonces gobierno Petro argumentó que el país ya no tiene la capacidad o voluntad de investigar y sancionar los crímenes más graves del conflicto armado.
Por eso, le pidió a la Corte Penal, “abrir una investigación sobre delitos pasados y en curso”.
https://t.co/xSeQyDHq78
Lo que está pasando con los fondos de pensiones chilenos me parece uno de los casos más interesantes de Administración de Riesgos que he visto recientemente, porque la historia no comienza con una decisión absurda. Comienza con una estrategia que tenía lógica, que funcionó muy bien y que, precisamente por eso, creció hasta convertirse en un riesgo enorme.
Todo empezó con los retiros masivos de la pandemia, que dejaron a los fondos de pensión chilenos con menos liquidez. Para seguir ganando rentabilidad sin comprar enormes cantidades de bonos, empezaron a usar contratos llamados swaps de tasas de interés.
Un ejemplo sencillo. Imagina que firmo un contrato que me asegura cobrar 4.5% durante diez años. Si las tasas del mercado bajan a 3.5%, mi contrato vale más, porque cobro más que el resto. Si suben a 5.5%, vale menos, porque estoy atrapado cobrando menos. Ese es, en esencia, el comportamiento de un bono, pero sin tener que pagar por él. La clave es que, con estos contratos, los fondos de pensión chilenos ganaban si las tasas de EE.UU. bajaban y perdían si subían.
Durante un tiempo ganaron. El Fondo E, que se supone es el más conservador, tuvo un retorno real de 7.5% el año pasado, su mejor resultado desde 2022, según Bloomberg.
El problema es que la apuesta siguió creciendo. Un gerente de renta fija lo describió como “una carrera por quién tenía más duración”, porque nadie quería quedarse atrás mientras las tasas bajaban. Según un análisis de Citigroup, la sensibilidad de los fondos de pensión chilenos a las tasas se multiplicó por más de doce en poco más de dos años. En números simples: de ganar o perder unos US$10.6 millones por cada 0.01% de movimiento en las tasas, pasaron a unos US$131 millones. Si las tasas subían 0.5%, la pérdida podía superar US$6,500 millones.
Ahí es donde esto deja de ser una discusión sobre si la apuesta era buena o mala, y se convierte en una discusión de Administración de Riesgos. Un Administrador de Riesgos no tiene que adivinar hacia dónde van las tasas. Su trabajo es preguntar qué pasa si nos equivocamos. ¿Cuánto podemos perder? ¿Tenemos efectivo para responder si nos piden garantías? ¿Podemos esperar a que se recupere? ¿Y si nos obligan a salir justo en el peor momento?
Eso fue lo que pasó. La guerra de Irán disparó el petróleo, las tasas de EE.UU. subieron a su nivel más alto en 24 años y las apuestas pasaron de una ganancia de US$1,400 millones a una pérdida de unos US$7,700 millones. Entre enero y septiembre, el Fondo E cayó 10.4%, y según Diario Financiero estos contratos explican toda su caída.
Luego vino lo más doloroso. En abril, el regulador chileno limitó estos contratos y obligó a los fondos de pensión a reducirlos antes de noviembre. Mientras un contrato sigue abierto, siempre queda la esperanza de que las tasas bajen y la pérdida se recupere. Pero cerrarlo significa pagarle a la otra parte lo que vale en contra, y según Bloomberg hoy cerrarlos cuesta más que hace unos meses. La pérdida deja de ser temporal y pasa a ser definitiva.
Esa es la gran lección. El error no fue usar swaps, que son herramientas normales. Tampoco fue necesariamente creer que las tasas iban a bajar. El error fue dejar que una apuesta que funcionaba creciera sin límite.
La Administración de Riesgos no existe para evitar que uno se equivoque sobre el mercado. Existe para que, cuando inevitablemente uno se equivoque, la posición sea lo bastante pequeña para sobrevivir al error.
Y queda una pregunta incómoda: ¿cómo terminó el fondo supuestamente más conservador del sistema siendo el más golpeado?
https://t.co/9U30rjpLcB