Watch | “I want to ensure drugs are eradicated from my locality,” says North Chennai CPI councillor M Renuka who inaugurated a free gym for the youngsters in her ward to battle drugs.
The free gym set up at a cost of Rs 29 lakhs, from ward councillor’s funds, has an array of amenities like dumbbells, hydraulics, bench press, treadmill and cycling.
Located at a slum board colony in #Tondiarpet, both boys and girls come to this gym in big numbers.
The youngsters also say gym outside costs a lot and this free gym is helping them to stay fit.
The councillor earlier protested to close a TASMAC and successfully closed it in her area. She vows to open another gym in her ward.
உங்களுக்கான சரியான முதலீடுகளை தேர்ந்தெடுப்பது எப்படி? - ஒரு வழிகாட்டி...
முதலில், உங்களுக்கு தேவை, ஒரு டீமேட் கணக்கு.
Demat கணக்கு இல்லாதவர்கள், இந்த லிங்கை பயன்படுத்தி, கணக்கு தொடங்கிக் கொள்ளலாம்.
https://t.co/pFFWiZmPs0
குறிப்பு:
Paytm, Groww, Zerodha போன்ற புதுயுக app களில் தயவு செய்து தொடங்க வேண்டாம். They simply cannot be trusted.
இப்போ விஷயத்துக்கு வருவோம்:
முதலீட்டு முடிவை எடுக்க, நீங்கள் consider பண்ணவேண்டியவை மூன்று விஷயங்கள்.
1⃣ Asset Allocation.
2⃣ உங்களுடைய குறுகிய கால மற்றும் நீண்டகால தேவைகள், அதற்கு எவ்வளவு பணம் தேவை என்கிற தகவல்.
3⃣ உங்களது risk appetite - அதாவது, உங்களால் எவ்வளவு ரிஸ்க் எடுக்க முடியும் என்கிற தகவல்.
முதலீடு செய்வதற்கு முன்னர், நீங்கள் உடைக்கவேண்டிய நம்பிக்கைகளில் ஒன்று - "ரிஸ்க் இல்லாத முதலீடு".
முதலீடு என்றாலே ரிஸ்க் உண்டு. அது எந்த முதலீடாக இருந்தாலும் சரி. அரசு bond களில் முதலீடு செய்தாலும், பணவீக்கம் என்கிற ரிஸ்க் அதில் உண்டு. Stock Market investments are subject to market risk, also known as systematic risk. This is because the market is unpredictable and no investment is risk-free. இதனை ஆழமாக மனதில் பதித்துக்கொண்டு மேற்க்கொண்டு படிக்கவும்.
ஒவ்வொன்றாக பார்ப்போமா?
1⃣ Asset Allocation
"100 minus age rule" என்கிற ஒரு method இருக்கின்றது. அதாவது, உங்களுடைய மொத்த முதலீட்டில், equity (ரிஸ்க் உடையது) எவ்வளவு சதவிகிதம் இருக்க வேண்டும் என்பதை குறிக்கும் ஒரு முறை.
உதாரணமாக, உங்களுடைய வயது 30 என்று வைத்துக்கொண்டால்,
100-30 = 70% equity யில் முதலீடு செய்யலாம்.
மீதமுள்ள 30% முதலீட்டை, ரிஸ்க் குறைவாக கொண்ட Debt instruments ல் முதலீடு செய்யலாம். இதுதான் கணக்கு.
2⃣ உங்களுடைய குறுகிய கால மற்றும் நீண்டகால தேவைகள், அதற்கு எவ்வளவு பணம் தேவை?
எந்தவொரு விஷயத்தை செய்தாலும், அதற்கொரு target வேண்டும். அப்பொழுது தான் அந்த விஷயத்திற்கு உங்களால் plan பண்ண முடியும்.
உங்கள் வாழக்கைக்கான குறுகிய கால தேவைகள் (வாகனம்/நகை/electronics/பள்ளி அல்லது கல்லூரி கட்டணம் போன்றவை)
மற்றும்
நீண்டகால தேவைகள் (வீடு வாங்குவது/மகன் அல்லது மகளின் படிப்பு செலவு மற்றும் தீர்மான செலவு/உங்களது ஓய்வுகால தேவை போன்றவை)
என்னவென்பதை முடிவு செய்து கொள்ளுங்கள். ஒவ்வொரு தேவைக்கும் எவ்வளவு பணம் தேவை என்பதையும் குறித்து வைத்துக் கொள்ளுங்கள்.
3⃣ உங்களது risk appetite
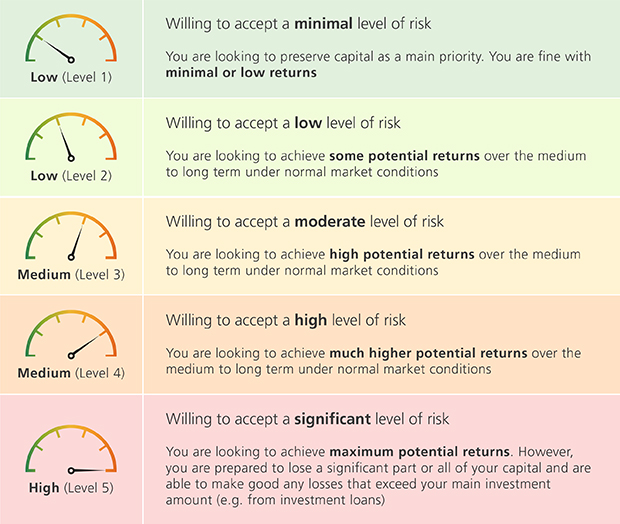
நீங்கள் ரிஸ்க் எடுப்பதில் எந்த வகையை சார்ந்தவர் என்பதை முதலில் கண்டறிய வேண்டும். அதற்கு, இணைக்கப்பட்டுள்ள முதல் படம் உங்களுக்கு உபயோகமாக இருக்கும் என்று நம்புகிறேன். பயன்படுத்திக் கொள்ளவும்.
சரி. மேற்சொன்ன தகவல்கள் அனைத்தும் கிடைக்கப் பெற்ற பின்னர் என்ன செய்ய வேண்டும்?
🔹 Risk Appetite ல் உங்களுக்கு வந்த பதில் படி, பங்குகளோ/Mutual Fund/Bond களையோ முதலில் தேர்ந்தெடுக்க வேண்டும்.
🔹 "ஆசையே அலைபோலே, நாமெல்லாம் அதன்மேலே" என்று ஒரு பாடல் இருக்கின்றது. என்னதான் நாம் targets நிறைய வைத்திருந்தாலும், அதனை அடைய நாம்தான் முதலீடு செய்ய வேண்டும். Those targets should be achievable. தற்போது உங்களால் செய்ய முடிகிற முதலீட்டில், குறிப்பிட்ட காலகட்டத்தில், உங்களால் அந்த targets அடைய முடியுமா என்பதை கண்டறியுங்கள் (SIP Calculators உங்களுக்கு உபயோகமாக இருக்கும்).
இரண்டு பிரிவுகள்:
Target is standard: 'என்னுடைய target என்னால் மாற்ற முடியாது' என்றால், அந்த target அடைவதற்கு எவ்வளவு பணம் தற்போது நீங்கள் முதலீடு செய்யவேண்டுமென்பதை SIP Calculators துணை கொண்டு கண்டறியுங்கள். அந்த பணத்தை உங்களால் தற்போது முதலீடு செய்ய முடியவில்லையென்றால், அந்த பணத்தை எவ்வாறு அடைவது என்பதை முடிவு செய்யுங்கள்...
1. செலவுகளை குறைக்கலாம்.
2. வருமானத்தை அதிகரிக்கலாம்.
Monthly Investment is standard: 'மாதா மாதம் என்னால் இவ்வளவு தான் முதலீடு செய்ய முடியும். அதை மாற்ற முடியாது' என்றால், இந்த முதலீட்டில், உங்களால் எத்தனை targets அடைய முடியுமென்பதை கண்டறிந்து, மற்றவைகளை மறந்துவிடுங்கள். Its simply not possible.
மேற்சொன்ன அனைத்தையும் முடிவு செய்த பிறகு, உங்களது தேவைகளை பூர்த்தி செய்யும் முதலீட்டு வாய்ப்புகளை கண்டறியுங்கள். Google search மூலமாகவோ அல்லது financial advisor மூலமாகவோ உங்களுக்கு இந்த தகவல் கிடைக்கும்.
கிடைத்த முதலீட்டு வாய்ப்புகளில் சிறந்தது எது என்கிற கேள்வி எழலாம். சரியான கேள்விதான்.
பதில்:
Shares என்று எடுத்துக்கொண்டால், முதலில் உங்கள் risk appetite க்கு ஏற்றாற்போல் நிறுவனங்களை தெரிவு செய்ய வேண்டும். நீங்கள் வாங்கும் அந்த நிறுவனத்தின் fundamentals நன்றாக இருக்கின்றதா என்று பார்க்க வேண்டும். செவி வழி செய்தி, சமூக வளைதளங்களில் எடுக்கப்படும் வாந்திகள், இதையெல்லாம் consider பண்ணக் கூடாது. நீங்கள் ஆராய்ச்சி செய்து, முடிவெடுக்க வேண்டும். முதலீடு என்று எடுத்துக்கொண்டால், "Dont put all your eggs in the same basket" என்றொரு சொலவடை உண்டு. உங்கள் முதலீட்டை 4/5 ஆக பிரித்து, நல்ல நிறுவன பங்குகளில் முதலீடு செய்ய வேண்டும். ஒரே Asset Class (IT/FMCG/Real Estate/Pharma..etc) சிலும் முதலீடு செய்யக் கூடாது. Diversify செய்து முதலீடு செய்ய வேண்டும்.
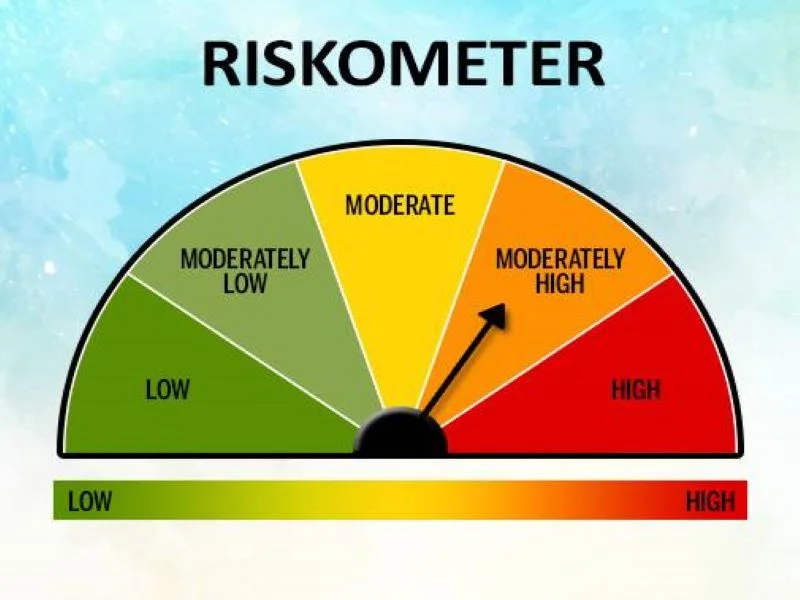
Mutual Fund என்று எடுத்துக் கொண்டால், முதலில் உங்கள் risk appetite க்கு ஏற்றாற்போல் mutual fund களை தேர்வு செய்ய வேண்டும். SEBI யின் உத்தரவுப்படி, ஒவ்வொரு Mutual Fund ம் தங்களது fund எந்த ரிஸ்க் வகையை சார்ந்தது என்பதை "Risk-o-Meter" என்கிற தகவலை முதலீட்டாளர்களுக்கு தெரிவிக்க வேண்டும். இணைக்கப்பட்டுள்ள இரண்டாவது படத்தில் உள்ளது போல் இருக்கும். அதை வைத்து, உங்களுக்கு தேவையான fund களை தேர்வு செய்து வைத்துக் கொள்ளுங்கள்.
Fund தேர்வு செய்கையில் நீங்கள் கணக்கில் எடுத்துக் கொள்ள் வேண்டிய மற்ற தகவல்கள்.
1. Past Performance - தொடங்கியதிலிருந்து, அந்த fund எவ்வளவு வருமானம் கொடுத்துள்ளது? இந்த Past Performance மட்டுமே வைத்து fund க்களை தேர்வு செய்வது மிகவும் ஆபத்தானது. "Past performance is no guarantee of future results". நினைவில் வைத்துக் கொள்க.
2. Fund Manager - அவர் இந்த fund ஐ இவ்வாறு நிர்வகிக்கிறார். இதற்க்கு முன்னர் அவர் என்ன fund களை நிர்வகித்தார், அதனுடைய வருமானம் என்ன? தற்போது அவர் நிர்வகிக்கும் வேறு சில fund களின் performance எப்படி உள்ளது?
3. Fund's Investments: நீங்கள் வாங்கும் fund எந்தெந்த நிறுவனங்களில் முதலீடு செய்துள்ளது. அவை நல்ல நிறுவனங்களா? பாதுகாப்பானதா என்பதையும் பார்க்க வேண்டும்.
4. Performance against benchmarks: Index உடன் compare செய்யும்போது, அதன் performance நன்றாக உள்ளதா அல்லது குறைவாக உள்ளதா என்பதையும் கணக்கில் எடுக்க வேண்டும்.
என்ன? இப்போவே கண்ண கட்டுதா? 😂😂😂
இது முதலீடு ப்பா. அப்படிதான் இருக்கும்.
இது எல்லாதையும் கணக்கில் எடுத்துக்கொண்டு, உங்கள் முதலீட்டை நீங்கள் தொடங்கலாம். முதலீடு செய்து விட்டு ஒவ்வொரு நாளும் அதனை பார்த்துக்கொண்டு இருக்கக் கூடாது. ஆறு மாதங்களுக்கு ஒரு முறை review செய்தால் போதுமானது.
அதேபோல், நீங்கள் நிறைய நிறுவனங்கள்/Fund களில் முதலீடு செய்து இருந்தால், அவை அனைத்தும் நன்றாக perform செய்யும் என்கிற எதிர்பார்ப்பையும் விட்டுவிடுங்கள். உங்களது மொத்த போர்ட்போலியோ வின் performance மட்டுமே பார்த்தால் போதுமானது. நீங்கள் எதிர்பார்த்த வருமானம் வருகிறதா, அந்த வருமானம் பணவீக்கத்தை தாண்டிய வருமானமாக இருகின்றதா என்பதை மற்றும் பார்த்தால் போதும்.
Investing is very simple. Suffer now while selecting the good investment avenues and enjoy your life later.
#வாழ்கபணமுடன்.
வாகனத்தை இயக்க கற்றுக் கொள்வது வேறு, சாலையை பயன்படுத்த கற்றுக் கொள்வது வேறு.
நமக்கு பெரும்பாலும் வாகனத்தை இயக்கத் தான் கற்றுத் தரப்படுகிறது, சாலையைப் பயன்படுத்த அல்ல.
தமக்கும் அடுத்தவருக்கும் பாதுகாப்பாக சாலையைப் பயன்படுத்த கற்றுக் கொள்ள துவங்குவோம்.
/அ