미국 빅4 클라우드(CSP) 데이터센터 투자 전망 또 상향
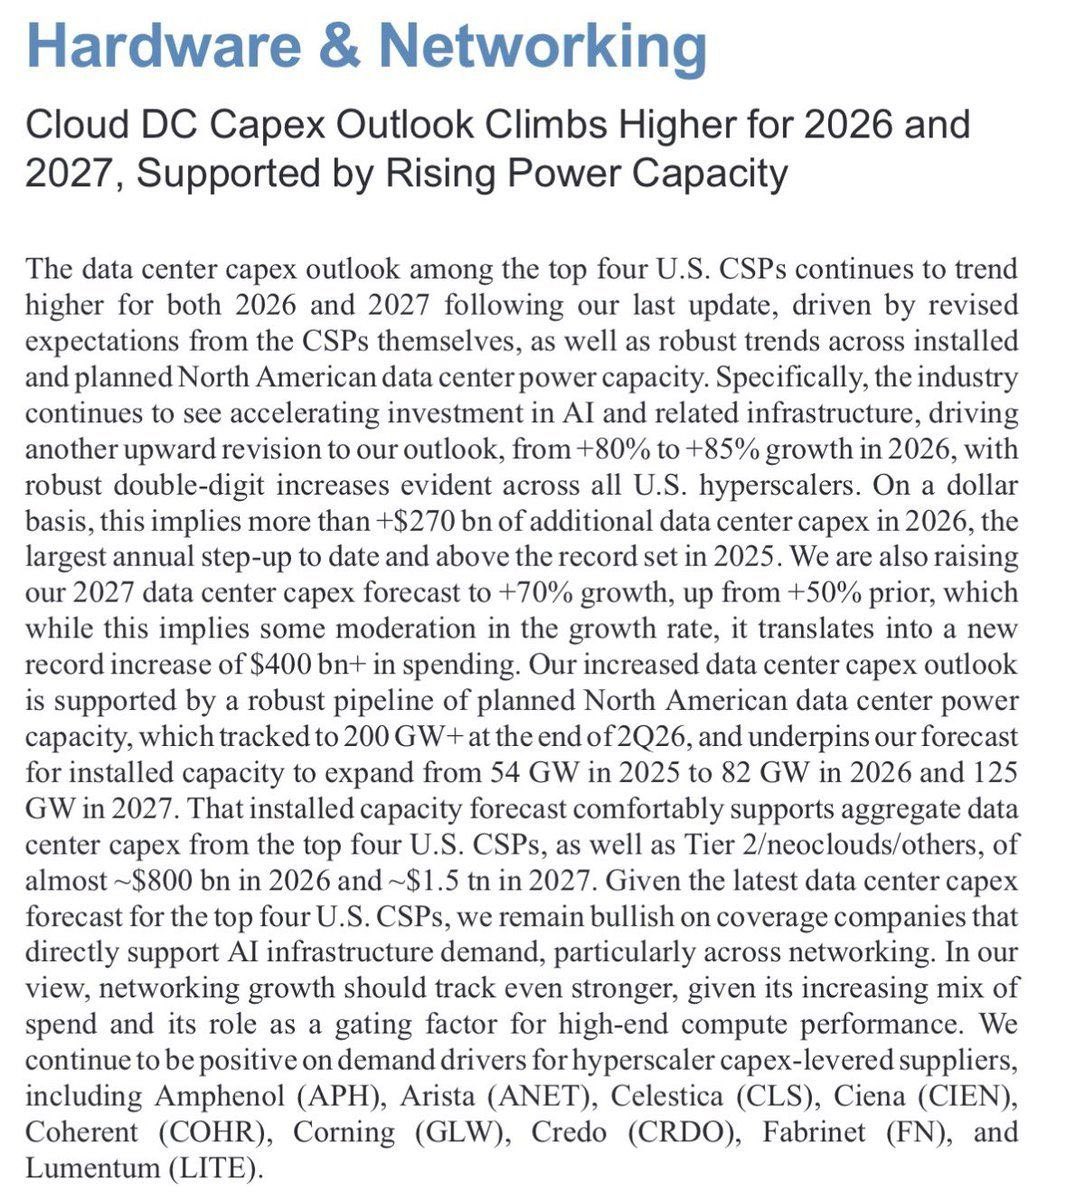
2026년: 성장률 +80% → +85%로 상향
금액으로 +$2,700억 증가, 2025년 기록을 넘는 역대 최대 증가폭
빅4 모두 두 자릿수 이상 증가
2027년: 성장률 +50% → +70%로 상향
성장률은 둔화되지만 증가액은 +$4,000억 이상으로 또 사상 최대
근거는 전력 인프라
북미 계획 DC 전력 용량 200GW+ (2Q26 말 기준)
설치 용량 54GW(25) → 82GW(26) → 125GW(27)
빅4 + 2티어·네오클라우드 합산 투자 26년 약 $8,000억, 27년 약 $1.5조까지 뒷받침 가능
핵심: 네트워킹이 더 빠르게 성장
① capex 내 네트워킹 비중 확대
② 고성능 연산의 병목(gating factor) 역할
→ 전체 capex보다 네트워킹 성장률이 더 높을 것
수혜 종목
커넥터·EMS: $APH $CLS
네트워크 장비: $ANET $CIEN
광통신·부품: $COHR $LITE $FN $GLW $CRDO
AI 인프라 투자 사이클은 꺾이지 않았다. 다음 단계의 승부처는 연결(네트워킹)이다.
#AI #데이터센터 #미국주식 #네트워킹 #광통신
* JP모건
26, 27년 하이퍼스케일러 capex 상향조정
구체적으로 AI 및 관련 인프라 투자가 계속 가속화되고 있어, 2026년 데이터센터 CAPEX 증가율 전망을 기존 전년 대비 80%에서 85%로 추가 상향한다. 미국의 모든 하이퍼스케일러에서 강한 두 자릿수 투자 증가세가 확인되고 있다.
2027년 데이터센터 CAPEX 증가율 전망도 기존 50%에서 70%로 상향한다. 증가율 자체는 다소 둔화되지만, 투자 증가액은 4,000억 달러 이상으로 다시 사상 최대치를 경신하게 된다.
이러한 전망 상향은 북미 데이터센터의 풍부한 전력 용량 확충 계획으로 뒷받침된다. 2026년 2분기 말 기준 계획된 전력 용량은 200GW 이상으로 집계됐다. 이를 근거로 우리는 실제 설치된 전력 용량이 2025년 54GW → 2026년 82GW → 2027년 125GW로 확대될 것으로 전망한다.
이 정도의 설치 전력 용량이면 미국 상위 4대 CSP뿐 아니라 2군 사업자, 네오클라우드 및 기타 업체까지 합산한 데이터센터 CAPEX가 2026년 약 8,000억 달러, 2027년 약 1조 5,000억 달러에 이르는 수준을 충분히 뒷받침할 수 있다.
** 전력설치계획은 capex 상향조정을 하기에 충분하다
카이에 de market
While neocloud investors got absolutely wrecked last week, GPU rental prices skyrocketed.
B300 rates are now up >20% over the past month.
Know what you own...
H/T: @matthew_sigel
$IREN $NBIS $CRWV
주말 내내 온갖 비관적인 전망이 쏟아집니다.
코어위브의 파산 가능성, 네오클라우드의 연쇄 부실, 중국 메모리 업체들의 추격, 그리고 새로운 딥시크 모델의 등장으로 AI 인프라 투자가 불필요해질 것이라는 주장까지.
물론 우려할 만한 부분도 있습니다.
실제로 코어위브의 회사채 유통수익률이 15%를 넘어섰고, AI 인프라의 자금조달 비용이 높아지고 있다는 사실은 부정할 수 없습니다.
그러나 일부 기업의 신용위험이 확대되고 있다는 사실과 AI 산업 전체의 수요가 붕괴하고 있다는 주장은 전혀 다른 이야기입니다.
정작 새롭게 확인한 산업의 숫자들은 정반대 방향을 가리키고 있습니다.
-
1. JP모건은 미국 상위 4개 하이퍼스케일러의 2027년 데이터센터 CAPEX 증가율 전망을 기존 +50%에서 +70%로 상향했습니다.
2026년 전망 역시 +80%에서 +85%로 높아졌습니다.
2. 골드만삭스는 글로벌 서버 시장의 2027년과 2028년 TAM 전망을 각각 31%, 45% 상향했습니다.
2028년 서버 시장 규모는 약 1.6조 달러에 이를 전망입니다.
AI 서버뿐 아니라 일반 서버 시장까지 성장하고 있다는 점이 중요합니다.
3. 마이크론은 장기 고객계약을 26건으로 확대했고, 관련 잔여 수행의무는 약 1,500억 달러에 달합니다.
2027회계연도 생산량의 75% 이상이 이미 고객에 배정되거나 계약된 상태입니다.
고객들은 계약을 취소하기는커녕 2030년 이후의 물량까지 확보하려 하고 있습니다.
4. 광통신에서는 OCS 시장이 2030년 80억 달러 이상으로 확대될 것이라는 전망이 제시되어 있습니다.
구글의 외부 발주 확대에 이어 엔비디아의 차세대 멀티랙 아키텍처가 새로운 수요를 만들어내는 구조입니다.
-
여기서 생각해 볼 문제가 있습니다.
시장의 전망대로 AI 산업의 수요가 급격하게 무너지고 있다면, 왜 주요 투자은행들은 설비투자와 서버 시장 전망을 상향하고 있을까요?
왜 메모리 고객들은 몇 년 뒤의 생산능력까지 미리 확보하고 있을까요?
물론 시장의 급락을 무시하자는 이야기가 아닙니다.
신용위험이 실물 투자에 전이된다면 그때는 당연히 산업 전망을 수정해야 합니다.
다만 주가가 하락했다는 이유만으로 아직 발생하지 않은 수요 붕괴를 기정사실로 받아들일 필요는 없습니다.
주식시장은 미래를 선반영하지만, 언제나 미래를 정확하게 예측하는 것은 아닙니다.
지금은 가격의 움직임과 산업의 실제 변화를 구분해서 보아야 할 때입니다.
시장의 공포는 커졌지만, 산업의 숫자는 오히려 강해지고 있습니다.
이 괴리가 앞으로의 투자 기회를 결정할 수 있습니다.
-
이번 조정의 핵심은 AI 수요 자체보다 자본조달 비용과 위험 프리미엄의 재평가에 있습니다.
JP모건·골드만삭스·마이크론의 자료를 토대로, 신용위험이 실제 산업에 전이되는 경로와 2027년 메모리·광통신·소부장에 미치는 영향을 구체적으로 정리했습니다.
아래 아티클에서 이어갑니다.
델 CEO가 2027년 메모리 공급 부족이 올해보다 더 심해질 것으로 봤습니다. 반도체 공장을 짓는 데 약 4년이 걸려서, 커지는 AI 수요를 공급이 따라잡기 어렵다는 설명입니다.
델의 AI 서버 수주잔고는 950억 달러입니다. 이걸 매출로 바꾸려면 GPU뿐 아니라 설계에 맞는 HBM과 DDR을 제때 확보해야 하고, 부품 하나만 부족해도 서버 전체 출하가 밀립니다.
마이크론은 2027년부터 신규 생산시설을 가동하지만, 2027~2028년 메모리 수급이 2026년보다 더 타이트할 것으로 전망했습니다. 2027년 HBM 공급물량은 대부분 이미 계약이 완료된 상태입니다.
체크포인트는 이겁니다. AI 인프라 투자에 대한 신용불안과 별개로, 실제 메모리 수급은 공급 부족이 심화되는 방향이라는 점. 삼성전자와 SK하이닉스에는 우호적인 전망입니다. 다만 신규 공장 가동 이후 생산량 증가 속도와 DRAM 공급 리드타임 변화는 계속 확인할 필요가 있습니다.
https://t.co/Ha0YJZL8bh
반도체, 매수
(SK증권)
- 삼성전자와 SK하이닉스의 12개월 선행 P/E가 각각 3.3배, 3.0배까지 내려와 2010년 이후 최저 수준을 밑도는 중임
- 주가는 극단적인 다운턴을 이미 반영한 수준이지만 SK증권 시각에서 메모리 업황은 거시경제 걱정과 상관없이 여전히 강세임
- 원/달러 환율이 내려갔는데도 공급 부족이 예상보다 심해지고 2027년 HBM 가격 인상까지 겹쳐 내년 실적 전망치는 계속 올라가는 중임
- DDR5 RDIMM 64GB는 현물가와 고정가가 같이 오르는 가운데 현물 프리미엄이 115%까지 벌어졌고 32GB는 150%에 육박함
- 고용량 D5 모듈 프리미엄이 커지기 시작한 시점이 2025년 9월 AI 스케일아웃 본격화와 겹쳐 AI 시대 메모리 수요를 보여주는 지표로 꼽힘
- 2027년 HBM4 12H 가격은 Gb당 4달러 중후반에서 정해져 기대를 웃돌 전망이고 8H 제품의 할인 여지도 거의 없음
- 실적 가시성을 끌어올리는 또 하나의 축은 장기공급계약인 LTA 확대임
- 시장은 낮은 P/E를 업황 끝물의 매도 신호로 읽지만 그건 실적을 내다보기 어려운 세트 수요 중심 산업에서 통하던 공식임
- LTA는 가격 하단을 받치고 생산능력을 미리 확보해 사이클 진폭을 줄이는 계약이라 손해 보는 장사로 보기 어려움
- 마이크론도 차세대 제품에 맞는 가격 프리미엄을 협상할 수 있도록 장기계약에 반영했다고 밝힘
- 기존 계약에 가격 상한이 걸려도 신규 계약과 계약 밖 물량이 섞이면 전체 메모리 가격은 오를 수 있음
- 높은 기저 탓에 상승 폭이 줄어드는 건 자연스러운 일이고 그걸 곧 가격 하락으로 읽는 건 지나친 비관임
- 높은 이익이 오래 이어지면 현금창출력이 좋아지고 주주환원도 강해진다는 SK증권 논리는 그대로 유지됨
- 메모리 비중확대 의견을 지키면서 지금을 매수 적기로 꼽음
- 펀더멘털과 시장 분위기의 괴리가 전례 없이 벌어진 상태라 거시 불안 속에서도 메모리는 실적과 주주환원으로 버틸 수 있음
- HBM4 가격 인상과 공급 부족, LTA로 묶인 생산능력이 맞물리면서 1Q27부터는 서버 외 제품 가격도 함께 오르기 시작할 예정임
- 주가 반등은 새로운 호재보다 하락장에서 쏟아진 걱정이 현실화되지 않을 때 찾아오는 경우가 많음
- 10월 말에서 11월 사이 메모리와 빅테크 실적 발표가 이어지면 AI 수요가 단단하고 메모리 밸류에이션이 싸졌다는 점이 다시 확인될 것임
어제 하루 동안 댓글 400개 돌파!!
손가락 마비 오는 줄 알았는데, 확실히 트위터는 진심으로 소통하고 발품 팔아야 알고리즘이 응답해 준다는 걸 온몸으로 느꼈네요 ㅠ
유령 계정 탈출하고 본격적으로 지수 올리는 중!!!
앞으로도 텐션 안 떨어트리고 빡세게 달려보겠습니다!
소통하고 같이 성장하실 파란딱지 형님들 언제나 환영임.
오늘도 3콤보(좋아요+RT+인용) 장전하고 대기 중이니 편하게 놀러 오셈! 🔥
[검색상위] 현대차 -0.46%
매출 성장과 함께 탄소배출량을 18% 이상 줄였다는 소식이 나왔던데, 한편에선 중국의 신기술 규제나 브라질 내 해외 브랜드와의 경쟁 우려도 같이 언급되는 모습이네. 전기차 부진과 로봇 관련 기대감 소멸이 주가에 부담을 주는 영향도 있어 보여.
텔레그램 쪽에선 EU가 중국산 하이브리드 차량에 수입 쿼터를 추진한다는 소식에 국내 자동차 업종의 투자 심리가 돌아설 수 있다는 얘기가 돌더라.
유럽발 규제 소식이 반사 이익으로 이어질지는 좀 더 지켜봐야겠지. 해외 시장 경쟁 심화나 실적 불확실성 같은 리스크가 남아 있으니 너무 섣부르게 판단하지 않는 게 좋아 보여.
※투자 권유 아님
삼성전자 물량 80%가 장기계약분…빅테크 줄섰다
- 메모리·부품, 수주산업으로 전환
삼성전자가 내년에 생산할 고대역폭메모리(HBM) 등 메모리 반도체 물량의 80% 가까이를 장기공급계약(LTA)으로 확보한 것으로 알려졌다. 엔비디아와 구글, 마이크로소프트 등 글로벌 빅테크가 잇달아 삼성전자에 5년 치 이상 반도체를 주문하면서다. LTA 트렌드는 반도체를 넘어 인공지능(AI) 부품산업 전반으로 확산하고 있다. AI 부품산업이 단기 거래 중심 산업에서 안정적인 수주형 산업으로 바뀌고 있다는 분석이 나온다.
9일 업계에 따르면 삼성전자의 내년 메모리 생산량 중 80%가량은 납품처가 이미 확정됐다. 삼성전자와 계약을 체결하지 못한 빅테크는 남은 20% 정도의 생산 물량을 두고 물밑 경쟁을 벌여야 한다. SK하이닉스와 미국 마이크론 등 다른 반도체 제조사도 주요 고객사와 대규모 LTA를 잇달아 체결했다.
이 같은 흐름은 메모리에 국한되지 않고 적층세라믹커패시터(MLCC), 반도체 패키지 기판인 플립칩볼그리드어레이(FC-BGA), 테스트소켓, 변압기 등 전력기기, 냉각장치 같은 AI 인프라 부품 전반으로 확산하고 있다. 삼성전기는 대만 델타일렉트로닉스와 7000억원 규모의 MLCC LTA 체결을 앞두고 있다. 올해 들어서만 일곱 번째 맺는 LTA다. 최근엔 전력 인프라, 냉각장치 부문에서도 LTA가 활발하게 이뤄지고 있다.
LTA가 보편화한 것은 안정적 공급망을 확보하길 원하는 빅테크와 설비투자 리스크를 줄이려는 공급사의 이해관계가 맞아떨어진 결과라는 분석이 나온다.
https://t.co/0UufmcWEFV