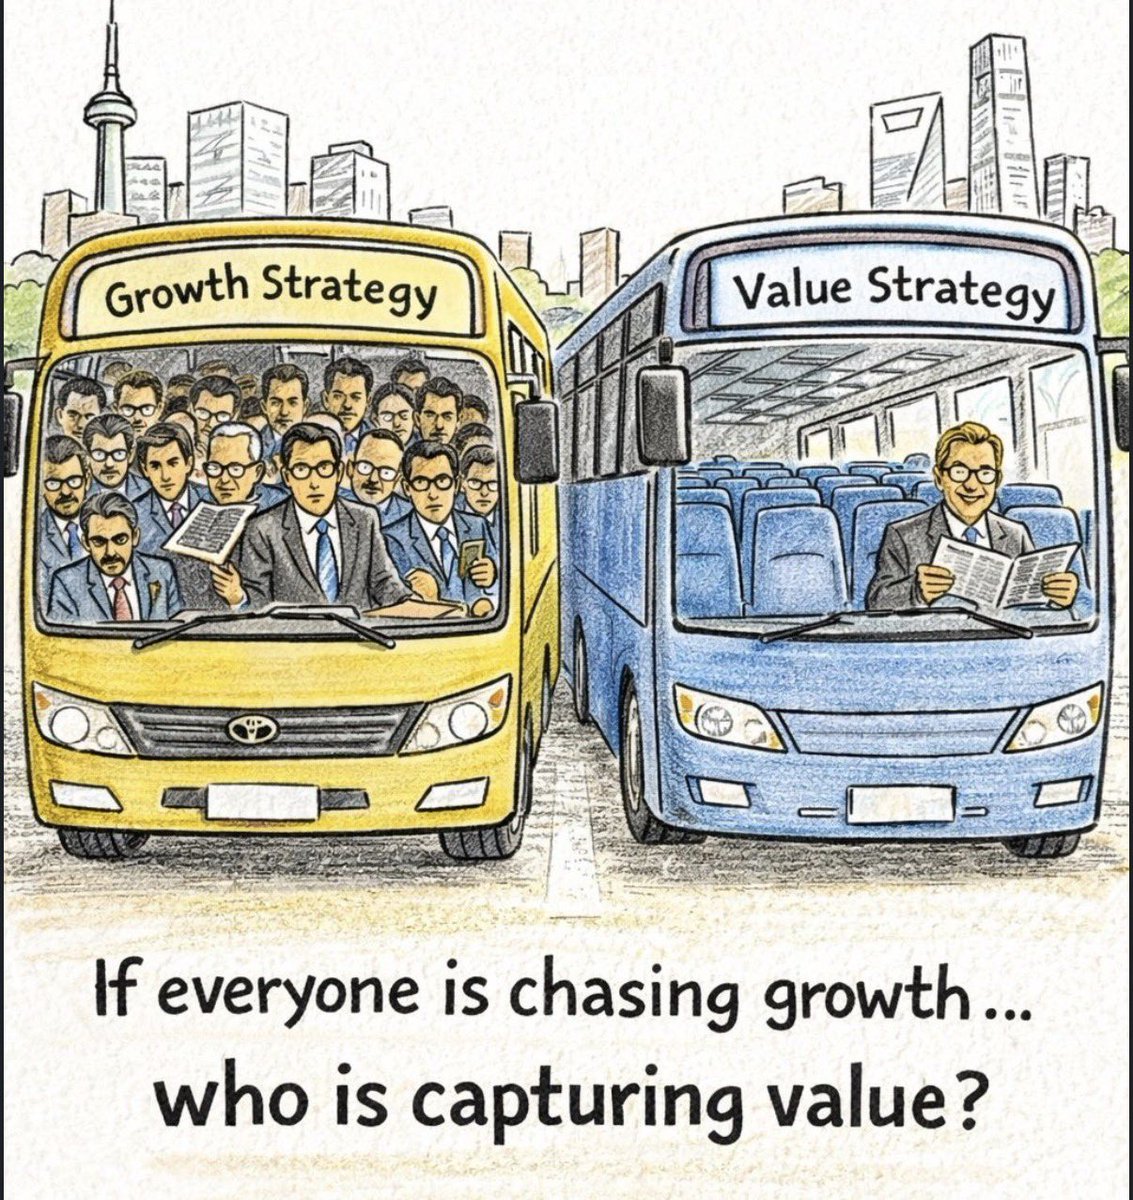
Estamos entrando en una de las mejores épocas del value investing de la historia y eso me hace muy feliz porque parte del mercado no va a sobrevivir.
Paciencia y compren barato.
@wallstwolverine Poniendo ejemplos de 4 edades distintas para que el votante se sienta identificado, la voz de cordero degollado y el fin es todo lo que no controlo no me gusta, ejemplo de perfil narcisista y manipulacion de manual.
@oguzerkan The market may seem stable on the screen, but it is losing real value for inflation or currency.
It's like a restaurant that keeps prices, but reduces the portions 20%.
in the letter did not go down
Un impuesto sobre plusvalías no realizadas como el que quiere establecer el gobierno holandés, penaliza especialmente a tecnológicas y proyectos de larga duración porque tributan sobre valoraciones, no sobre caja real generada.
Eso obliga a vender antes de tiempo o a aportar liquidez externa, rompiendo la lógica y el funcionamiento correcto del ‘’buy and hold”.
El inversor exigirá mayor rentabilidad para compensar el riesgo fiscal, elevando el coste del capital a la empresa, Wacc.
Las empresas no van a poder financiarse a esos nuevos tipos lo que repercutirá en menos capital, valoraciones más bajas y menos proyectos financiables y menos incentivos a emprender.
Al matar la función de la capitalización compuesta lo que en realidad están matando es la función empresarial y con ella la inovacion, el crecimiento la riqueza y la calidad de vida de la gente.
Es el empobrecimiento generalizado de una sociedad.
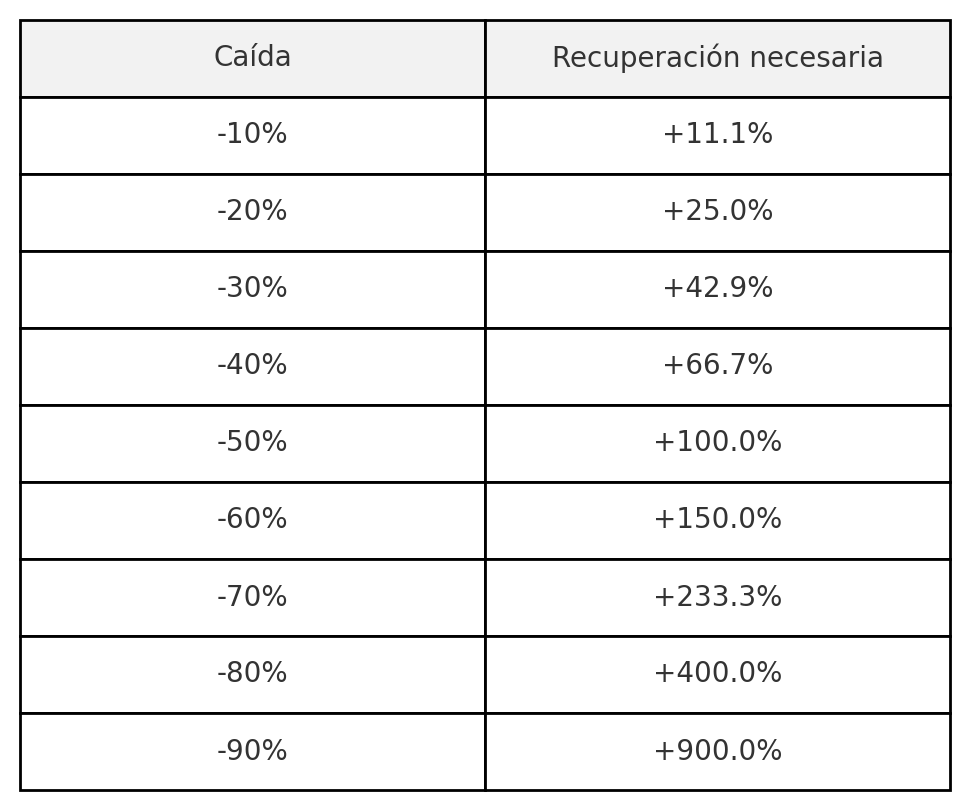
📉 Una caída del 50% no se compensa con una subida del 50%
Y eso cambia completamente el juego.
Mira esta tabla:
-10% de caída → necesitas +11.1% para recuperar
-20% → +25%
-30% → +42.9%
-40% → +66.7%
-50% → +100%
-60% → +150%
-70% → +233.3%
-80% → +400%
-90% → +900%
Cuando las pérdidas se acumulan, el esfuerzo para volver al punto de partida se multiplica.
Por eso la gestión del riesgo es tan importante como la selección de activos.
Y por eso proteger el capital debe ir antes que perseguir rentabilidad a cualquier precio.
—
¿Lo tenías en cuenta al construir tu cartera?
📌 Guarda esta tabla si inviertes a largo plazo.
♻️ Compártela si crees que alguien necesita recordarlo antes de asumir más riesgo del que debe.
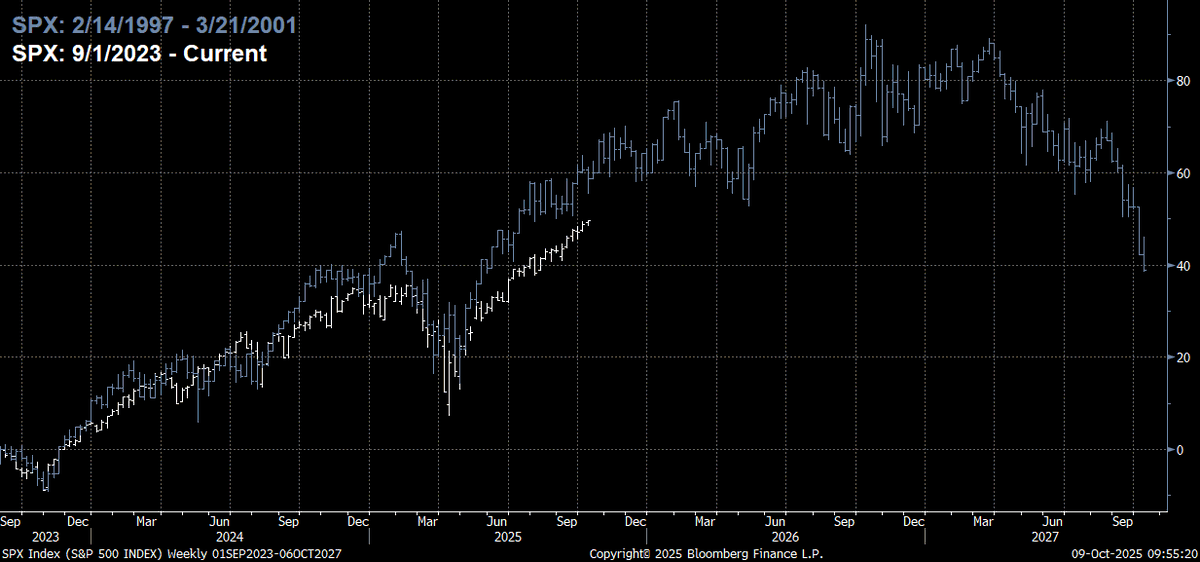
💥 El gráfico que pone los pelos de punta en Wall Street.
Algunos dicen lo siguiente: la evolución del SP500 actual (2023–2025) se parece peligrosamente a la del ciclo de las puntocom (1997–2001).
Mismo patrón: subida eufórica, ligera corrección… y después, ¿el desplome?.
Siguiendo este ejemplo, habría recorrido alcista hasta principios del 2027, incluso. Y luego, el ajuste.
La historia no siempre es igual. Es una comparación curiosa, simplemente.
📆Aprovecho que es el Día de la Educación Financiera para compartir este gráfico histórico:
📊+150 años de la Bolsa de EEUU con sus correspondientes crisis, en una sola imagen.
💸 Saca tus propias conclusiones 👇👇
Durante mis primeros años invirtiendo, confundí movimiento con mejorar.
Me pasaba el día tocando cosas:
revisando modelos, ajustando valoraciones, cambiando pesos en la cartera, leyendo informes sin parar (esto sigo haciéndolo 😅). Pensaba que, cuanto más hacía, mejor inversor era.
Era mentira.
En realidad, estaba intentando llenar el hueco que hay entre la decisión y el resultado.
Esa parte incómoda donde no pasa nada, pero donde se crea casi todo.
Con el tiempo entendí que muchas veces el mercado premia justo lo contrario:
la capacidad de no hacer nada, de observar, de dejar que una buena tesis se desarrolle.
Al principio cuesta.
Te da miedo quedarte quieto.
Sientes que si no mueves algo estás perdiendo oportunidades.
Pero normalmente es al revés: te las estás cargando.
Hoy me cuesta mucho más vender que comprar (a veces debería costarme también más comprar y ser más exigente). Y casi todo lo que he hecho bien ha nacido de esperar, no de actuar.
No siempre se progresa haciendo cosas.
A veces se progresa dejando de hacerlas.
Buen fin de semana.