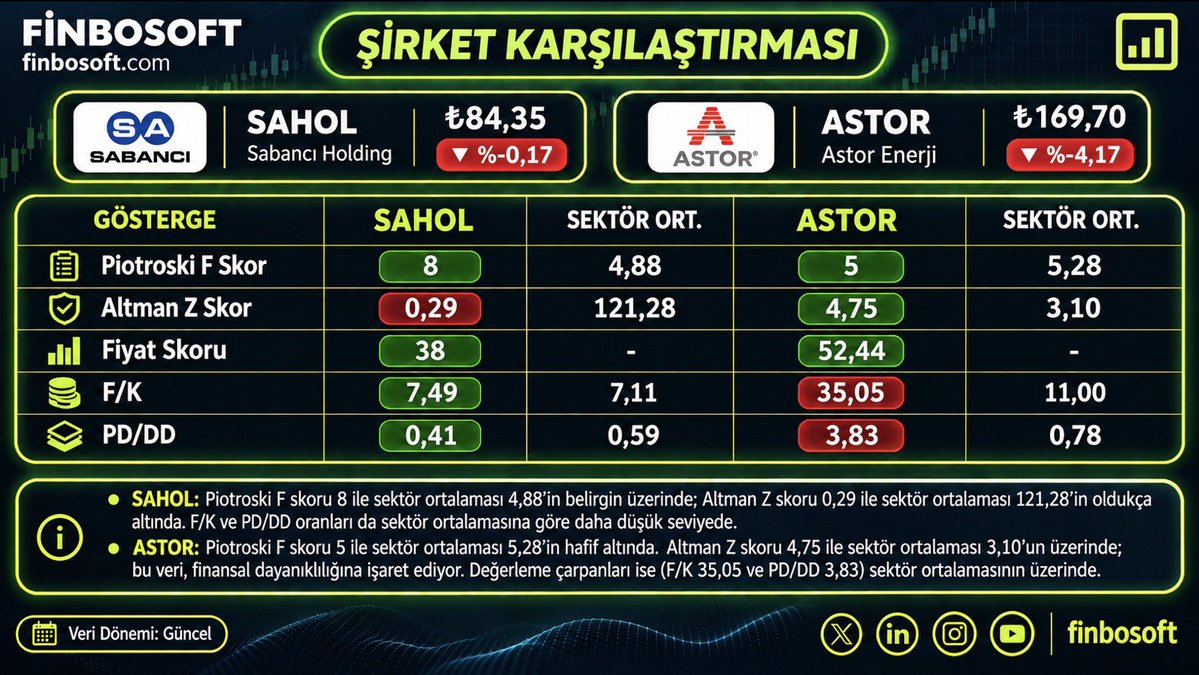
📊 𝗠𝗦𝗖𝗜 𝗞𝗔𝗥𝗔𝗥𝗜 𝗦𝗢𝗡𝗥𝗔𝗦𝗜: #𝗦𝗔𝗛𝗢𝗟 𝗩𝗘 ##𝗔𝗦𝗧𝗢𝗥’𝗨𝗡 ��𝗜̇𝗡𝗔𝗡𝗦𝗔𝗟 𝗚𝗢̈𝗥𝗨̈𝗡𝗨̈𝗠𝗨̈ 𝗡𝗘 𝗦𝗢̈𝗬𝗟𝗨̈𝗬𝗢𝗥?
MSCI endeks değişikliğiyle gündeme gelen iki şirketi, 𝟐𝟎𝟐𝟔/𝟎𝟗 𝐟𝐢𝐧𝐚𝐧𝐬𝐚𝐥 𝐬𝐨𝐧𝐮𝐜̧𝐥𝐚𝐫𝐢 𝐯𝐞 𝐝𝐞𝐠̆𝐞𝐫𝐥𝐞𝐦𝐞 𝐠𝐨̈𝐬𝐭𝐞𝐫𝐠𝐞𝐥𝐞𝐫𝐢 üzerinden karşılaştırdık.
🔵 #SAHOL | 𝐆𝐮̈𝐜̧𝐥𝐞𝐧𝐞𝐧 𝐛𝐢𝐥𝐚𝐧𝐜̧𝐨, 𝐲𝐮̈𝐤𝐬𝐞𝐤 𝐟𝐢𝐧𝐚𝐧𝐬𝐚𝐥 𝐤𝐚𝐥𝐢𝐭𝐞 𝐬𝐤𝐨𝐫𝐮
▪️ Hasılat yıllık %16,59 gerilerken FAVÖK %32,77 arttı.
▪️ Net kâr 19,57 milyar TL’ye yükseldi.
▪️ İşletme nakit akışı pozitife döndü.
▪️ Net borç çeyreklik %24,36 azaldı.
𝐅𝐢𝐧𝐚𝐧𝐬𝐚𝐥 𝐒𝐤𝐨𝐫𝐥𝐚𝐫 𝐯𝐞 𝐂̧𝐚𝐫𝐩𝐚𝐧𝐥𝐚𝐫
• Piotroski F-Skor: 8 | Sektör: 4,81
• Finbo Fiyat Skoru: 38
• F/K: 7,49 | Sektör: 7,11
• PD/DD: 0,41 | Sektör: 0,59
✍️ 𝐃𝐞𝐠̆𝐞𝐫𝐥𝐞𝐧𝐝𝐢𝐫𝐦𝐞: #SAHOL , sektör ortalamasının belirgin üzerindeki Piotroski F-Skoru, azalan net borcu ve görece düşük PD/DD çarpanıyla dikkat çekiyor. Enerji iştiraklerinin performansı ve portföy sadeleştirme adımları olumlu. Buna karşılık üçüncü çeyrekteki FAVÖK daralması, nakit üretiminin sürdürülebilirliği ve kârlılığın Akbank’ta yoğunlaşması takip edilmeli.
🔴 #ASTOR | 𝐆𝐮̈𝐜̧𝐥𝐮̈ 𝐛𝐮̈𝐲𝐮̈𝐦𝐞, 𝐧𝐞𝐭 𝐤𝐚̂𝐫𝐥𝐢𝐥𝐢𝐤𝐭𝐚 𝐳𝐚𝐲𝐢𝐟𝐥𝐚𝐦𝐚
▪️ Hasılat yıllık %51,73, FAVÖK %60,47 arttı.
▪️ Esas faaliyet kârı %70,29 büyüdü.
▪️ Net kâr %64,76 geriledi.
▪️ İşletme nakit akışı 4,51 milyar TL’ye yükseldi.
𝐅𝐢𝐧𝐚𝐧𝐬𝐚𝐥 𝐒𝐤𝐨𝐫𝐥𝐚𝐫 𝐯𝐞 𝐂̧𝐚𝐫𝐩𝐚𝐧𝐥𝐚𝐫
• Piotroski F-Skor: 5 | Sektör: 5,28
• Finbo Fiyat Skoru: 52,44
• F/K: 35,05 | Sektör: 11
• PD/DD: 3,83 | Sektör: 0,78
✍️ 𝐃𝐞𝐠̆𝐞𝐫𝐥𝐞𝐧𝐝𝐢𝐫𝐦𝐞: #ASTOR , satış ve faaliyet kârlılığında güçlü büyüme sergiliyor. Ancak net kârdaki sert gerileme, sektör ortalamasının hafif altında kalan Piotroski F-Skoru ve yüksek değerleme çarpanları temkinli değerlendirilmesi gereken unsurlar.
🎯 𝐆𝐄𝐍𝐄𝐋 𝐃𝐄𝐆̆𝐄𝐑𝐋𝐄𝐍𝐃𝐈̇𝐑𝐌𝐄
MSCI kaynaklı fon hareketleri kısa vadede fiyatlar üzerinde etkili olabilir. Ancak endeks değişikliği,şirketlerin temel finansal performanslarının doğrudan değiştiği anlamına gelmez.
Bununla birlikte #SAHOL’de operasyonel toparlanmanın sürdürülebilirliği, #ASTOR’da ise büyümenin net kâra dönüşümü belirleyici olacak.
Endeks kararı aynı, finansal hikâyeler farklı…
Finbosoft ile şirketleri yalnızca fiyat hareketleriyle değil, finansal verileriyle değerlendirin.
🌐 https://t.co/kYlY9pwOd2
#BIST100 #SAHOL #ASTOR #Finbosoft
🌅 13 Kasım Cuma gününden herkese günaydın, Finans ve Borsa Piyasa Bülteni’ne hoş geldiniz.
Haftanın son işlem gününe başlarken piyasalardaki önemli gelişmeleri, TCMB verilerini ve şirket haberlerini sizler için derledik.
━━━━━━━━━━━━━━━
📊 Borsa İstanbul
BIST 100, günü %1,24 yükselişle 11.811 puandan tamamladı.
▪️ Bankacılık: -%0,70
▪️ Sanayi: +%1,96
▪️ BIST 100 dışı: +%2,08
İncelenen 631 hissenin 448’i yükseldi.
İşlem hacmi 137,9 milyar TL ile önceki güne göre %17 arttı.
Yabancı yatırımcılar, 6 Kasım haftasında beş haftalık satışın ardından hisselerde 367,2 milyon dolar net alım gerçekleştirdi. Devlet tahvillerindeki net alım ise 36,9 milyon dolar oldu.
━━━━━━━━━━━━━━━
🏦 TCMB Enflasyon Tahminlerini Yükseltti
TCMB, yılın son Enflasyon Raporu’nda tahminlerini güncelledi.
▪️ 2026: %28 → %29,5
▪️ 2027: %15 → %21
2027 yılı ara hedefi de %21’e yükseltildi.
Enflasyonun aylık ana eğilimi, ikinci çeyrekteki %2,3’ten üçüncü çeyrekte %1,8’e geriledi ve ekimde bu seviyede kaldı.
Enerji maliyetleri ise enflasyon üzerindeki baskısını sürdürüyor.
━━━━━━━━━━━━━━━
💰 TCMB Rezervlerinde Artış
6 Kasım haftasında:
▪️ Brüt rezervler 2,96 milyar dolar artarak 161,06 milyar dolara yükseldi.
▪️ Swap hariç net rezervler 24,28 milyar dolardan 27,44 milyar dolara çıktı.
━━━━━━━━━━━━━━━
🏢 Şirket Haberleri
#DOCO – DO & CO
2026/27 mali yılının nisan–eylül döneminde:
▪️ Gelirler: 1,34 milyar € (+%8,4)
▪️ FAVÖK: 166,8 milyon € (+%11,5)
▪️ Ana ortaklık net kârı: 66,7 milyon € (+%24,7)
Organizasyon ikram hizmetleri %25,3 büyürken FAVÖK marjı %12,1’den %12,4’e yükseldi. Sabit kurla ciro büyümesi %13,2 gerçekleşti.
━━━━━━━━━━━━━━━
#CITAS – #SVGYO – #SARAE
Tasfiye sürecindeki fonlardan borsa dışında gerçekleştirilen kendi pay alımları tamamlandı.
▪️ CITAS: 1,13 milyar TL
▪️ SVGYO: 314 milyon TL
▪️ SARAE: 409,3 milyon TL
Üç şirketin toplam pay alımı yaklaşık 1,86 milyar TL oldu.
Bu paylar borsada satışa konu olmadan fon portföylerinden çıkarıldı. SVGYO, geri alım programının tamamlandığını açıkladı.
━━━━━━━━━━━━━━━
#CCOLA – Coca-Cola İçecek
S&P, şirketin BB+ kredi notunu korurken kredi notu görünümünü durağandan pozitife yükseltti.
Kararda uluslararası büyüme, nakit yönetimi ve düşük borçluluk beklentileri etkili oldu.
━━━━━━━━━━━━━━━
☕ Piyasa açılmadan önce sizleri bilgilendirmeye devam ediyoruz.
Finans ve Borsa WhatsApp Kanalı ve Finbosoft X hesabı üzerinden ekonomi ve piyasa gelişmelerini takip edebilirsiniz.
📈 Herkese bol kazançlı ve başarılı bir işlem günü dileriz.
📊 𝗞𝗔̂𝗥 𝗔𝗥𝗧𝗜𝗬𝗢𝗥, 𝗣𝗘𝗞𝗜̇ 𝗡𝗔𝗞𝗜̇𝗧 𝗔𝗞𝗜𝗦̧𝗜?
2026/09 finansal sonuçlarını açıklayan BIST 30 şirketlerini Finbosoft üzerinden analiz ettik.
Amacımız yalnızca kârını artıranları değil, kârlılığını nakit yaratımı ve bilanço iyileşmesiyle destekleyen şirketleri belirlemekti.
🔎 𝟱 𝘁𝗲𝗺𝗲𝗹 𝗸𝗿𝗶𝘁𝗲𝗿 𝘂𝘆𝗴𝘂𝗹𝗮𝗱𝗶𝗸:
✅ Net kârda yıllık ve çeyreklik artış
✅ Satış gelirlerinde yıllık artış
✅ Esas faaliyet kârında yıllık artış
✅ Pozitif işletme faaliyetleri nakit akışı
✅ Net borçta azalma
Sonuç: 6 şirket!
📌 #BIMAS – BİM Mağazalar
📌 #GUBRF – Gübre Fabrikaları
📌 #KCHOL – Koç Holding
📌 #TAVHL – TAV Havalimanları
📌 #TOASO – Tofaş
📌 #TUPRS – Tüpraş
💡 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗮𝗰̧𝗶𝗱𝗮𝗻 𝗻𝗲𝗱𝗲𝗻 𝗼̈𝗻𝗲𝗺𝗹𝗶?
Kâr büyümesinin satış ve esas faaliyet performansıyla desteklenmesi, pozitif nakit akışıyla birlikte değerlendirilmesi ve net borçtaki azalma, finansal dayanıklılık açısından dikkate değer bir kombinasyon oluşturuyor.
🌐 https://t.co/ijyDMJYA3Z
#BIST30 #Bilanço #TemelAnaliz #Finbosoft
📊 𝗕𝗜𝗦𝗧 𝟭𝟬𝟬’𝗱𝗲 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗣𝗲𝗿𝗳𝗼𝗿𝗺𝗮𝗻𝘀𝗶 𝘃𝗲 𝗕𝗲𝘁𝗮 𝗗𝗲𝗴̆𝗲𝗿𝗹𝗲𝗿𝗶𝘆𝗹𝗲 𝗢̈𝗻𝗲 𝗖̧𝗶𝗸𝗮𝗻 𝟱 𝗦̧𝗶𝗿𝗸𝗲𝘁!
2026/09 bilanço döneminde finansal sonuçlarını açıklayan BIST 100 şirketlerini Finbosoft üzerinden filtreledik.
🔎 𝗙𝗶𝗹𝘁𝗿𝗲𝗹𝗲𝗺𝗲 𝗸𝗿𝗶𝘁𝗲𝗿𝗹𝗲𝗿𝗶𝗺𝗶𝘇:
✅ Net kâr marjını hem çeyreklik hem de yıllık bazda artıranlar
✅ Satış gelirlerini hem çeyreklik hem de yıllık bazda artıranlar
✅ Finbo Fiyat Skoru: En fazla 40
✅ Finbo Pro Skor: En az 6
📌 Sonuç: Bu kriterlerin tamamını karşılayan 5 şirket!
📈 𝗦̧𝗶𝗿𝗸𝗲𝘁𝗹𝗲𝗿 𝘃𝗲 𝗕𝗲𝘁𝗮 𝗗𝗲𝗴̆𝗲𝗿𝗹𝗲𝗿𝗶
🔹 #SOKM – Şok Marketler | β: 0,76
🔹 #CIMSA – Çimsa | β: 0,92
🔹 #TAVHL – TAV Havalimanları | β: 0,99
🔹 #GUBRF – Gübre Fabrikaları | β: 1,33
🔹 #ALTNY – Altınay Savunma | β: 1,35
🔎 𝗣𝗲𝗸𝗶, 𝗯𝗲𝘁𝗮 𝗱𝗲𝗴̆𝗲𝗿𝗹𝗲𝗿𝗶 𝗯𝗶𝘇𝗲 𝗻𝗲 𝗮𝗻𝗹𝗮𝘁𝗶𝘆𝗼𝗿?
Beta katsayısı, bir hissenin piyasa hareketlerine karşı tarihsel duyarlılığını ölçer.
📌 Beta değeri 1’in üzerinde olan hisseler, geçmiş verilerde piyasaya göre daha yüksek fiyat hareketliliği göstermiştir.
Bu açıdan #ALTNY ve #GUBRF, beta değerleriyle dikkat çekiyor. Borsa İstanbul’da yukarı yönlü hareketlerin güçlenmesi durumunda bu hisselerin endekse göre daha yüksek tepki verme potansiyeli bulunuyor. Ancak aynı durum düşüş dönemlerinde daha yüksek risk anlamına da gelebilir.
#SOKM ve #CIMSA ise 1’in altındaki beta değerleriyle tarihsel olarak piyasaya kıyasla daha düşük duyarlılık sergiliyor.
Bu 5 şirket, satış büyümesi ve net kâr marjındaki iyileşmeyi bir arada sunarken Finbo Fiyat Skoru ve Finbo Pro Skor kriterlerini de karşılıyor.
Ancak finansal performansın güçlü olması veya beta değerinin yüksekliği, gelecekte endeksten pozitif ayrışmayı garanti etmiyor.
💚 Finbosoft ile şirketlerin finansal performanslarını, değerleme skorlarını ve beta katsayılarını tek platform üzerinden inceleyebilirsiniz.
🌐 https://t.co/kYlY9pwOd2
#BIST100 #Borsaİstanbul #TemelAnaliz #Finbosoft
Skandal ! Bilançosu bu kadar muazzam gelen bir hisse olan Tüpraş için @Finbosoft pahalılaştıran negatif etmenlerde "uzun vadede şirketin büyüme performansını beğenmemiş" Skandal :)
Biz unutsak da yazılımlar ve sistemler geçmişi unutmuyor. Biz yıllardır harika bilanço getiren bir Tüpraş var diye kafamıza kodluyoruz. Lakin yıllıklandırılmış 2025-09 ile 2024-09 arasında düzeltilmiş olarak %37 erime var.
2025-09: 1 Milyar ciro
2024-09 1.6 Milyar ciro
Bu yüzden mutlaka hisse analizlerimizde uzun vadeyi unutmayan ve analiz eden sağlam sistemler kullanmalıyız.
🎁 FİNBOSOFT’TAN 3 KİŞİYE PRO ÜYELİK HEDİYE!
Bir şirket düşünün:
* Net kârını son 3 yılda her yıl %40 artırmış.
* F/K oranı 10
* PD/DD oranı 1,5.
* Özkaynak kârlılığı %25.
* Ancak şirketin faaliyetlerinden yarattığı nakit akışı, açıkladığı net kârın oldukça gerisinde kalıyor.
Sizce bu şirketin hissesi ucuz mu, yoksa piyasada haklı bir iskontoyla mı işlem görüyor?
Asıl merak ettiğimiz: Yatırım kararı vermeden önce olmazsa olmaz dediğiniz finansal gösterge nedir? Hangi veriye bakmadan hisse seçmem dersiniz?
Finbosoft: Hisse analizlerinizi uçtan uca yapabileceğiniz bir analiz platformudur.
🏆 Yorumlar arasından 3 kişiye Finbosoft PRO üyelik hediye ediyoruz!
Katılım şartları:
1️⃣ @Finbosoft hesabını takip et.
2️⃣ Bu gönderiyi beğen.
3️⃣ Gönderiyi RT yap.
4️⃣ Soruya yanıtını ve gerekçeni düşünceni yorumlara yaz.
📅 Hediye kazananlar 16 Kasım tarihinde açıklanacaktır.
Bakalım yatırımcılar hangi finansal verilere/göstergelere bakıp hisse tercih ediyor👇
#Borsa
#BorsaIstanbul
#BIST
#BIST100
#BIST30
#Hisse
#HisseSenedi
#Yatirim
#SermayePiyasasi
#Finans
#TemelAnaliz
#TeknikAnaliz
#PortfoyYonetimi
#Temettu
#TemettuYatirimciligi
#HalkaArz
#KureselPiyasalar
#Ekonomi
📊 𝗕𝗜𝗦𝗧 𝟭𝟬𝟬’𝗱𝗲 𝗕𝘂̈𝘆𝘂̈𝗺𝗲 𝘃𝗲 𝗙𝗶𝘆𝗮𝘁 𝗦𝗸𝗼𝗿𝘂𝘆𝗹𝗮 𝗢̈𝗻𝗲 𝗖̧𝗶𝗸𝗮𝗻 𝟭𝟬 𝗦̧𝗶𝗿𝗸𝗲𝘁!
2026/09 bilanço döneminde finansal sonuçlarını açıklayan BIST 100 şirketlerini Finbosoft üzerinden belirlediğimiz kriterlerle filtreledik.
🔎 Filtreleme kriterlerimiz:
✅ Net satışlarını yıllık bazda artıranlar
✅ Net satışlarını çeyreklik bazda artıranlar
✅ Özkaynaklarını artıranlar
✅ Brüt kârını yıllık bazda artıranlar
✅ Finbo Fiyat Skoru en fazla 40 olanlar
📌 Sonuç: Bu 5 kriteri aynı anda karşılayan 10 şirket!
🔹 #AKSEN – Aksa Enerji
🔹 #ALTNY – Altınay Savunma
🔹 #BERA – Bera Holding
🔹 #CIMSA – Çimsa
🔹 #DOHOL – Doğan Holding
🔹 #KCAER – Kocaer Çelik
🔹 #KORDS – Kordsa
🔹 #KRDMD – Kardemir D
🔹 #SNGYO – Sinpaş GYO
🔹 #TAVHL – TAV Havalimanları
𝗣𝗲𝗸𝗶, 𝗯𝘂 𝗳𝗶𝗹𝘁𝗿𝗲𝗹𝗲𝗺𝗲 𝗻𝗲𝗱𝗲𝗻 𝗼̈𝗻𝗲𝗺𝗹𝗶?
Bir şirketin satışlarını hem yıllık hem de çeyreklik bazda artırması, büyümenin farklı dönemlerde devam ettiğine işaret eder.
Brüt kâr artışı ve özkaynaklardaki büyüme ise finansal performansı değerlendirirken dikkate alınması gereken diğer önemli göstergelerdir.
Bunlara ek olarak Finbo Fiyat Skoru’nun 40 ve altında olması, fiyatlama açısından daha detaylı incelenebilecek şirketleri belirlememize yardımcı oluyor.
📱 Finbosoft sayesinde yüzlerce finansal tabloyu tek tek incelemenize gerek yok!
Detaylı filtreleme özelliğiyle belirlediğiniz kriterlere uygun şirketleri saniyeler içerisinde bulabilir, finansal sağlıklarını ve değerlemelerini analiz edebilirsiniz.
🚀 Doğru analiz, doğru veriye hızlı ulaşmakla başlar!
🌐 https://t.co/kYlY9pwOd2
#BIST100 #Borsaİstanbul #Bilanço #TemelAnaliz #Finbosoft
🌅 11 Kasım Çarşamba gününden herkese günaydın, Finans ve Borsa Piyasa Bülteni’ne hoş geldiniz.
Piyasalardaki önemli gelişmeleri, ABD enflasyon verilerini ve şirket haberlerini sizler için derledik.
━━━━━━━━━━━━━━━
📊 Borsa İstanbul
BIST 100, iki günlük yükselişin ardından %0,43 düşüşle 11.661,86 puandan kapandı.
▪️ Bankacılık: Yatay
▪️ Ulaştırma: +%1,22
▪️ Sanayi: -%0,96
▪️ BIST 100 dışı: -%1,19
İşlem hacmi 141,9 milyar TL ile son beş seans ortalamasına yakın gerçekleşti.
━━━━━━━━━━━━━━━
🌍 ABD’de Enflasyon Beklentileri Aştı
ABD’de ekim ayı tüketici enflasyonu:
▪️ Aylık TÜFE: %0,4 (Beklenti: %0,3)
▪️ Çekirdek TÜFE: %0,3 (Beklenti: %0,2)
Manşet aylık enflasyon eylül ayındaki %0,6’dan gerilerken, çekirdek enflasyon üçüncü ay üst üste aynı seviyede gerçekleşti.
━━━━━━━━━━━━━━━
🏢 Şirket Haberleri
#AKSEN – Aksa Enerji
Gabon’daki elektrik satış anlaşmasının süresi 10 yıldan 15 yıla uzatıldı.
Libreville projesine 80 MW ek kapasite planlanırken ülkedeki toplam hedef kapasite 225 MW’a yükseldi.
İlk 145 MW’ın 2026’da, ilave kapasitenin ise 2028 sonuna kadar devreye alınması hedefleniyor.
━━━━━━━━━━━━━━━
#PGSUS – Pegasus
Ekim ayında yolcu sayısı yıllık %4 artarak 4,21 milyona ulaştı.
▪️ İç hat yolcu artışı: +%14
▪️ Dış hat yolcu değişimi: -%1
▪️ Dış hat doluluk oranı: %85,4 (2,1 puan düşüş)
━━━━━━━━━━━━━━━
#EREGL – Ereğli Demir Çelik
Erdemir Madencilik’in Alacahan Altın Projesi’nde yeni kaynak hesaplamaları açıklandı.
▪️ Belirlenmiş kaynak: 785 bin ons altın
▪️ Mümkün kaynak: 108 bin ons altın
Açıklanan jeolojik kaynaklar, henüz ekonomik olarak üretilebilir rezerv niteliğinde değil. Teknik ve ekonomik çalışmalar devam ediyor.
━━━━━━━━━━━━━━━
#CWENE – CW Enerji
Şirket, 2027 yılı finansal hedeflerini açıkladı.
▪️ Satış geliri: 688 milyon dolar
▪️ FAVÖK: 209 milyon dolar
▪️ FAVÖK marjı: %30,4
▪️ Planlanan yatırım: 265 milyon dolar
Yatırımlar kapsamında Türkiye’de hücre üretim kapasitesinin artırılması ve ABD’deki panel fabrikasının 2027’nin ikinci yarısında faaliyete geçmesi hedefleniyor.
ABD satış hedefi, 35 milyon dolarlık üretim teşviki varsayımın�� da içeriyor.
━━━━━━━━━━━━━━━
#YKBNK – Yapı Kredi
Banka, 18 ülkeden 40 finans kuruluşunun katılımıyla 933 milyon dolar eşdeğerinde sendikasyon kredisi sağladı.
━━━━━━━━━━━━━━━
☕ Piyasa açılmadan önce sizleri bilgilendirmeye devam ediyoruz.
Finans ve Borsa WhatsApp Kanalı ve Finbosoft X hesabı üzerinden ekonomi ve piyasa gelişmelerini takip edebilirsiniz.
📈 Herkese bol kazançlı ve başarılı bir işlem günü dileriz.
📊 #KCHOL | 𝗞𝗼𝗰̧ 𝗛𝗼𝗹𝗱𝗶𝗻𝗴 𝟮𝟬𝟮𝟲/𝟬𝟵 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗦𝗼𝗻𝘂𝗰̧𝗹𝗮𝗿𝗶
Koç Holding’in 2026 yılı ilk 9 aylık finansal sonuçlarını incelediğimizde, kârlılıkta oldukça güçlü bir toparlanma görüyoruz. Ancak bu büyümenin hangi sektörlerden kaynaklandığı önemli.
📈 𝗜̇𝗹𝗸 𝗼𝗹𝗮𝗿𝗮𝗸 𝗵𝗲𝗿 𝘇𝗮𝗺𝗮𝗻𝗸𝗶 𝗴𝗶𝗯𝗶 𝗴𝗲𝗹𝗶𝗿 𝘁𝗮𝗯𝗹𝗼𝘀𝘂 𝗶𝗹𝗲 𝗯𝗮𝘀̧𝗹𝗶𝘆𝗼𝗿𝘂𝘇;
Şirketin;
• Hasılat %53,7 artarak 2 trilyon TL’ye,
• Brüt kâr %61,1 artarak 532,3 milyar TL’ye,
• Esas faaliyet kârı %164,1 yükselerek 185,9 milyar TL’ye,
• FAVÖK %94,8 artarak 298,4 milyar TL’ye,
• Net dönem kârı %292,8 artarak 56,4 milyar TL’ye ulaştı.
Özellikle FAVÖK ve faaliyet kârındaki güçlü artış, holdingin operasyonel performansında belirgin bir iyileşmeye işaret ediyor.
🏭 𝗦𝗲����𝘁𝗼̈𝗿𝗲𝗹 𝗽𝗲𝗿𝗳𝗼𝗿𝗺𝗮𝗻𝘀𝘁𝗮;
Büyümenin ana kaynağı enerji segmenti oldu.
Tüpraş’ın güçlü rafineri marjları, holdingin kârlılığını önemli ölçüde desteklerken enerji segmenti ana ortaklık net kârının yaklaşık %93’ünü oluşturdu.
Buna karşılık otomotiv segmentinde faaliyet kârı gerilerken dayanıklı tüketim tarafında zayıf performans devam etti.
Dolayısıyla holdingin güçlü kâr artışının tüm iştiraklere eşit şekilde yayılmadığını görüyoruz.
💰 𝗕𝗶𝗹𝗮𝗻𝗰̧𝗼 𝘃𝗲 𝗻𝗮𝗸𝗶𝘁 𝗮𝗸𝗶𝘀̧𝗶𝗻𝗱𝗮;
• İşletme faaliyetlerinden 137,5 milyar TL nakit yaratıldı.
• Net borç 1,04 trilyon TL seviyesinde gerçekleşti.
• Net borç/FAVÖK oranı 2,85x seviyesine geriledi.
• Dokuz aylık serbest nakit akışı 43,9 milyar TL ile pozitife döndü.
Nakit akışındaki toparlanma ve FAVÖK büyümesiyle birlikte borçluluk oranındaki iyileşmeyi olumlu değerlendiriyoruz.
🔎 𝗚𝗲𝗻𝗲𝗹 𝗱𝗲𝗴̆𝗲𝗿𝗹𝗲𝗻𝗱𝗶𝗿𝗺𝗲:
Koç Holding’in 2026/09 finansal sonuçlarında güçlü bir operasyonel toparlanma görüyoruz. Özellikle enerji segmentindeki performans, FAVÖK büyümesi ve nakit akışındaki iyileşme olumlu.
Ancak kârlılığın büyük ölçüde Tüpraş’a bağımlı olması, otomotiv ve dayanıklı tüketimdeki zayıflık ve yüksek azınlık payları dikkat edilmesi gereken noktalar.
Önümüzdeki dönemde holding açısından en önemli konu, enerji segmentindeki güçlü kârlılığın korunması ve diğer faaliyet alanlarının da büyümeye katkı sağlamaya başlaması olacaktır.
🌐 Detaylı finansal veri ve şirket analizi için: https://t.co/78VB4PZ5nY
📊 #AKSEN | 𝗔𝗸𝘀𝗮 𝗘𝗻𝗲𝗿𝗷𝗶 𝟮𝟬𝟮𝟲/𝟬𝟵 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗦𝗼𝗻𝘂𝗰̧𝗹𝗮𝗿𝗶
Aksa Enerji’nin 2026 yılı ilk 9 aylık finansal sonuçlarını değerlendirdiğimizde, operasyonel kârlılıkta güçlü bir iyileşme görüyoruz. Ancak artan borçluluk ve yatırım harcamaları ise dikkatlerimizi çeken ilk kısım
📈 𝗜̇𝗹𝗸 𝗼𝗹𝗮𝗿𝗮𝗸 𝗴𝗲𝗹𝗶𝗿 𝘁𝗮𝗯𝗹𝗼𝘀𝘂𝗻𝗮 𝗯𝗮𝗸𝘁𝗶𝗴̆𝗶𝗺𝗶𝘇𝗱𝗮;
Şirketin;
• Hasılatı %13,8 artarak 35,4 milyar TL’ye,
• Brüt kârı %43,2 yükselerek 11,1 milyar TL’ye,
• FAVÖK’ü %51,5 artarak 13,2 milyar TL’ye,
• Esas faaliyet kârı %39 yükselerek 9,7 milyar TL’ye,
• Net dönem kârı ise %16,8 artarak 2,8 milyar TL’ye ulaştı.
Özellikle FAVÖK marjının %37,4 seviyesine yükselmesi, şirketin operasyonel performansındaki iyileşmeyi gösteriyor bizlere
🌍 𝗢𝗽𝗲𝗿𝗮𝘀𝘆𝗼𝗻𝗲𝗹 𝗽𝗲𝗿𝗳𝗼𝗿𝗺𝗮𝗻𝘀𝘁𝗮;
Şirketin büyümesinde yurt dışı yatırımları belirleyici olmaya devam ediyor.
Yurt dışı gelirlerinin toplam ciro içerisindeki payı %29,7’den %54,2’ye yükseldi. Uzun vadeli ve döviz bazlı enerji satış anlaşmaları, kârlılığın güçlenmesini destekliyor. Bu kısım oldukça olumlu
Ayrıca 2026 yılında devreye alınan yeni santrallerle kurulu güç 3.609 MW seviyesine ulaştı.
Gana ve Senegal’de devam eden yatırımların önümüzdeki yıllarda şirketin üretim kapasitesine ve FAVÖK’üne katkı sağlaması bekleniyor.
💰 𝗕𝗶𝗹𝗮𝗻𝗰̧𝗼 𝘃𝗲 𝗻𝗮𝗸𝗶𝘁 𝗮𝗸𝗶𝘀̧𝗶𝗻𝗱𝗮;
Operasyonel taraftaki güçlü performansa rağmen borçlulukta artış görüyoruz.
• Net borç 73,2 milyar TL’ye yükseldi.
• Net borç/FAVÖK oranı 4,34x seviyesine ulaştı.
• İşletme faaliyetlerinden 10,4 milyar TL nakit yaratıldı.
• Yatırım faaliyetlerinden 21,6 milyar TL nakit çıkışı gerçekleşti.
Şirketin mevcut nakit üretimi yatırımlarını karşılamakta yetersiz kalıyor. Bu nedenle büyümenin finansmanında borçlanmanın önemli bir rol oynadığını belirtelim.
🔎 𝗚𝗲𝗻𝗲𝗹 𝗱𝗲𝗴̆𝗲𝗿𝗹𝗲𝗻𝗱𝗶𝗿𝗺𝗲 𝘆𝗮𝗽𝗮𝗰𝗮𝗸 𝗼𝗹𝘂𝗿𝘀𝗮𝗸:
Aksa Enerji’nin yurt dışı ağırlığını artırmasını, uzun vadeli enerji satış anlaşmalarını ve FAVÖK marjındaki güçlü iyileşmeyi olumlu değerlendiriyoruz.
Ancak 73,2 milyar TL’lik net borç, yüksek yatırım harcamaları ve negatif serbest nakit akışı şirketin önündeki temel riskler.
🌐 Detaylı finansal veri ve şirket analizi için: https://t.co/wvuFkuHl6W
📊 #DOAS | 𝗗𝗼𝗴̆𝘂𝘀̧ 𝗢𝘁𝗼𝗺𝗼𝘁𝗶𝘃 𝟮𝟬𝟮𝟲/𝟬𝟵 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗦𝗼𝗻𝘂𝗰̧𝗹𝗮𝗿𝗶
Doğuş Otomotiv’in 2026 yılı ilk 9 aylık finansal sonuçlarını değerlendirdiğimizde, şirketin pazar payını korumasına rağmen operasyonel kârlılığında ciddi bir zayıflama gördüğümüzü baştan belirtelim.
📈 𝗚𝗲𝗹𝗶𝗿 𝘁𝗮𝗯𝗹𝗼𝘀𝘂𝗻𝗮 𝗯𝗮𝗸𝘁𝗶𝗴̆𝗶𝗺𝗶𝘇𝗱𝗮;
Şirketin hasılat�� %1,3 azalarak 168,7 milyar TL’ye geriledi.
Ancak kârlılık tarafındaki düşüş çok daha belirgin:
• Brüt kâr %14,1 azalarak 19,5 milyar TL’ye,
• FAVÖK %36,4 gerileyerek 7,5 milyar TL’ye,
• Esas faaliyet kârı %57,4 düşerek 4,6 milyar TL’ye,
• Net dönem kârı ise %59,4 azalarak 2,1 milyar TL’ye indi.
Özellikle üçüncü çeyrekte FAVÖK marjının %1,07’ye gerilemesi ve esas faaliyet zararı açıklanması dikkat çekiyor.
🚗 𝗢𝗽𝗲𝗿𝗮𝘀𝘆𝗼𝗻𝗲𝗹 𝗽𝗲𝗿𝗳𝗼𝗿𝗺𝗮𝗻𝘀𝘁𝗮;
Türkiye otomotiv pazarı %13,3 daralırken Doğuş Otomotiv’in satış adetleri %11,8 geriledi. Buna rağmen şirket pazar payını %11,62’ye yükseltmeyi başardı.
Ancak adet başına hasılatın %13,7, adet başına FAVÖK’ün ise %44,4 azalması, satış hacminin korunmasının kârlılığa aynı ölçüde yansımadığını gösteriyor.
💰 𝗕𝗶𝗹𝗮𝗻𝗰̧𝗼 𝘃𝗲 𝗻𝗮𝗸𝗶𝘁 𝗮𝗸𝗶𝘀̧𝗶𝗻𝗱𝗮;
Net borç 30,9 milyar TL seviyesinde bulunurken net borç/FAVÖK oranı 2,95x’e yükseldi.
Olumlu tarafta, işletme faaliyetlerinden 4,4 milyar TL nakit yaratıldı. Geçen yıl negatif olan işletme nakit akışının pozitife dönmesini önemli buluyoruz.
Ancak nakit pozisyonunun yaklaşık 3 milyar TL’ye gerilemesi, finansal borçların büyük bölümünün kısa vadeli olması ve stokların yüksek seyretmesi bilanço açısından risk oluşturduğunu belirtelim.
🔎 𝗚𝗲𝗻𝗲𝗹 𝗱𝗲𝗴̆𝗲𝗿𝗹𝗲𝗻𝗱𝗶𝗿𝗺𝗲:
Doğuş Otomotiv’in güçlü marka portföyünü ve daralan pazarda payını koruyabilmesini olumlu değerlendiriyoruz.
Ancak özellikle üçüncü çeyrekte yaşanan sert marj daralması, artan stok yükü ve zayıflayan nakit pozisyonu önemli riskler oluşturuyor.
Tek cümlede özetleyecek olursak Doğuş Otomotiv, değerleme çarpanları açısından iskontolu görünse de bu iskontonun önemli bir kısmı kârlılıktaki bozulmadan kaynaklanıyor. Şirket açısından belirleyici gelişme, satış hacminden ziyade FAVÖK marjının yeniden toparlanması olacaktır.
🌐 Detaylı finansal veri ve şirket analizi için: https://t.co/Nlhs1gQ0ht
📊 #TCELL | 𝗧𝘂𝗿𝗸𝗰𝗲𝗹𝗹 𝟮𝟬𝟮𝟲/𝟬𝟵 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗦𝗼𝗻𝘂𝗰̧𝗹𝗮𝗿𝗶
Turkcell’in 2026 yılı ilk 9 aylık finansal sonuçlarını değerlendirdiğimizde, gelir ve FAVÖK tarafında büyümenin devam ettiğini ancak yüksek yatırım harcamalarının nakit akışı üzerinde baskı oluşturduğunu görüyoruz.
📈 𝗚𝗲𝗹𝗶𝗿 𝘁𝗮𝗯𝗹𝗼𝘀𝘂𝗻𝗮 𝗯𝗮𝗸𝘁𝗶𝗴̆𝗶𝗺𝗶𝘇𝗱𝗮;
Şirketin hasılatı %37,2 artarak 222,8 milyar TL’ye, FAVÖK’ü ise %33,6 yükselerek 101,2 milyar TL’ye ulaştı.
Buna karşılık esas faaliyet kârı %16,5 gerilerken net dönem kârı %30,3 artışla 17,5 milyar TL oldu.
Enflasyon muhasebesine göre düzeltilmiş sonuçlarda ise ciro büyümesi %5,8, FAVÖK büyümesi %3 seviyesinde. Faaliyet kârındaki gerilemeye rağmen net kârın korunmasında 15 milyar TL’lik parasal pozisyon kazancı önemli rol oynadı.
Üçüncü çeyrekte FAVÖK marjının %44,8’e yükselmesi ise operasyonel açıdan olumlu olduğunu belirtelim.
📱 𝗢𝗽𝗲𝗿𝗮𝘀𝘆𝗼𝗻𝗲𝗹 𝗽𝗲𝗿𝗳𝗼𝗿𝗺𝗮𝗻𝘀𝘁𝗮;
Faturalı abone sayısı %8,5 artarken ön ödemeli abone sayısı %11,9 geriledi. Bu değişim, şirketin daha düzenli gelir sağlayan müşteri grubunda büyüdüğünü gösteriyor bizlere .
Superbox abone sayısının %35,6 artarak 919 bine ulaşması ve dijital iş servisleri gelirlerinin %65,3 büyümesi de şirketin bu alanda müşteri grubunun büyüdüğünü gösteriyor bizlere
💰 𝗕𝗶𝗹𝗮𝗻𝗰̧𝗼 𝘃𝗲 𝗻𝗮𝗸𝗶𝘁 𝗮𝗸𝗶𝘀̧𝗶𝗻𝗱𝗮;
Şirketin finansal borçları 226,2 milyar TL’ye yükselirken önemli büyüklükte nakit ve finansal yatırım portföyü bulunuyor.
İlk 9 ayda 91,3 milyar TL işletme nakit akışı yaratılması güçlü bir performans.
Ancak yaklaşık 88,8 milyar TL’lik yatırım harcaması nedeniyle çekirdek serbest nakit akışı yalnızca 3,3 milyar TL seviyesinde kaldı.
Özellikle 5G yatırımlarının nakit üretimi üzerindeki etkisini yakından takip etmek gerekiyor.
🔎 𝗚𝗲𝗻𝗲𝗹 𝗱𝗲𝗴̆𝗲𝗿𝗹𝗲𝗻𝗱𝗶𝗿𝗺𝗲:
Turkcell’in abone yapısındaki iyileşmeyi, Superbox büyümesini ve üçüncü çeyrekteki FAVÖK marjı toparlanmasını olumlu buluyoruz.
Ancak şirketin güçlü operasyonel nakit üretimine rağmen yüksek yatırım harcamaları nedeniyle sınırlı serbest nakit yaratması önemli bir risk.
🌐 Detaylı finansal veri ve şirket analizi için: https://t.co/MQIj8raORS
📊 #BIMAS | 𝗕𝗜̇𝗠 𝟮𝟬𝟮𝟲/𝟬𝟵 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗦𝗼𝗻𝘂𝗰̧𝗹𝗮𝗿𝗶
BİM’in 2026 yılı ilk 9 aylık finansal sonuçlarını değerlendirdiğimizde, güçlü nakit üretimi ve sağlam bilanço yapısının korunduğunu ancak üçüncü çeyrekte büyüme hızının yavaşladığını görüyoruz.
📈 𝗚𝗲𝗹𝗶𝗿 𝘁𝗮𝗯𝗹𝗼𝘀𝘂𝗻𝗮 𝗯𝗮𝗸𝘁𝗶𝗴̆𝗶𝗺𝗶𝘇𝗱𝗮;
Şirketin enflasyon muhasebesine göre düzeltilmiş hasılatı reel olarak %8,3 büyüdü. Brüt kâr marjı %19,35 seviyesinde korunurken FAVÖK %14 arttı ve FAVÖK marjı %6,03’e yükseldi.
Ancak üçüncü çeyrekte hasılat büyümesi %5,4’e, FAVÖK büyümesi ise %3,2’ye geriledi. Bu durum operasyonel büyümede ivme kaybına işaret ediyor.
Enflasyon muhasebesine göre düzeltilmiş veri de şirketin Net dönem kârı %79 artmasına rağmen kârın bileşimi dikkat çekiyor. Vergi öncesi kârın önemli bir bölümü 22,2 milyar TL’lik net parasal pozisyon kazancı ve 9,6 milyar TL’lik yatırım gelirlerinden oluşuyor.
Dolayısıyla net kârdaki güçlü artışın tamamı mağazacılık faaliyetlerinden kaynaklanmıyor. Bunu belirtmiş olalım.
🏪 𝗢𝗽𝗲𝗿𝗮𝘀𝘆𝗼𝗻𝗲𝗹 𝘁𝗮𝗿𝗮𝗳𝗮 𝗯𝗮𝗸𝗮𝗰𝗮𝗸 𝗼𝗹𝘂𝗿𝘀𝗮𝗸;
BİM’in toplam mağaza sayısı 14.964’e ulaşırken son bir yılda 733 mağaza açılışı gerçekleşti.
Özellikle Fas ve FİLE mağazalarındaki büyüme dikkatleri çekiyor. BİM markalı ürünlerin satışlar içerisindeki %54’lük payı da maliyet avantajını destekliyor. Buda gayet olumlu bir gelişme
💰 𝗕𝗶𝗹𝗮𝗻𝗰̧𝗼 𝘃𝗲 𝗻𝗮𝗸𝗶𝘁 𝗮𝗸𝗶𝘀̧𝗶𝗻𝗱𝗮;
Şirketin banka kredisi kullanmaması ve önemli bir döviz açık pozisyonunun bulunmaması oldukça olumlu bunu belirtelim.
Bilançodaki finansal yükümlülüklerin büyük bölümü mağaza kiralamalarından kaynaklanıyor. Net Borç/FAVÖK oranı yalnızca 0,44x.
İlk 9 ayda 64,9 milyar TL işletme nakdi üretilirken, finansal yatırım alımları hariç hesaplanan çekirdek serbest nakit akışı yaklaşık 47 milyar TL’ye ulaştı.
🔎 𝗚𝗲𝗻𝗲𝗹 𝗱𝗲𝗴̆𝗲𝗿𝗹𝗲𝗻𝗱𝗶𝗿𝗺𝗲:
BİM’in finansal yapısını oldukça güçlü buluyoruz. Banka borcunun bulunmaması, yüksek nakit üretimi ve reel ciro büyümesinin devam etmesi şirketin önemli avantajlarından.
Ancak üçüncü çeyrekte FAVÖK büyümesinin %3,2’ye yavaşlaması ve net kârın önemli bölümünün faaliyet dışı kalemlerden oluşması dikkatle takip ekmeli olduğunun da altını çizerek belirtiyoruz.
Özetle tek cümlede, BİM, güçlü bilançosunu ve nakit üretme kabiliyetini koruyor. Önümüzdeki dönemde belirleyici unsur, mağaza ağını büyütürken mevcut mağazalardaki satış performansını ve operasyonel kâr marjlarını ne ölçüde koruyabileceği olacak.
🌐 Detaylı finansal veri ve şirket analizi için: https://t.co/gS4eNctWFS
📊 #PGSUS | 𝗣𝗲𝗴𝗮𝘀𝘂𝘀 𝟮𝟬𝟮𝟲/𝟬𝟵 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗦𝗼𝗻𝘂𝗰̧𝗹𝗮𝗿𝗶
Pegasus’un 2026 yılı ilk 9 aylık finansal sonuçlarına baktığımızda, üçüncü çeyrekte güçlü bir toparlanma görsek de yılın genelinde kârlılık ve borçluluk tarafındaki baskının devam ettiğini görüyoruz.
📈 𝗚𝗲𝗹𝗶𝗿 𝘁𝗮𝗯𝗹𝗼𝘀𝘂𝗻𝗮 𝗯𝗮𝗸𝘁𝗶𝗴̆𝗶𝗺𝗶𝘇𝗱𝗮;
Şirketin hasılatı %31,7 artarken satış maliyetleri %46,1 yükseldi. Bu durum brüt kâr marjının yaklaşık 8,8 puan gerilemesine neden oldu.
Ancak üçüncü çeyrekte tablo önemli ölçüde değişti.
• Hasılat 72,2 milyar TL’ye,
• FAVÖK 22,2 milyar TL’ye,
• FAVÖK marjı %30,7’ye,
• Net dönem kârı 11,3 milyar TL’ye ulaştı.
İlk yarıda 12,6 milyar TL zarar açıklayan şirketin üçüncü çeyrekte yeniden güçlü kârlılığa ulaşması olumlu.
Bununla birlikte finansman tarafındaki baskı devam ediyor. Geçen yıl 2,3 milyar TL net finansal gelir elde edilirken bu yıl 12 milyar TL net finansal gider oluştu.
✈️ 𝗢𝗽𝗲𝗿𝗮𝘀𝘆𝗼𝗻𝗲𝗹 𝗽𝗲𝗿𝗳𝗼𝗿𝗺𝗮𝗻𝘀𝘁𝗮;
Toplam yolcu sayısı %4,6 artarken büyümenin büyük bölümü iç hatlardan geldi. İç hat yolcu sayısı %13,2 yükselirken dış hatlarda büyüme yalnızca %0,3 seviyesinde kaldı.
Doluluk oranının %87,4’ten %86’ya gerilemesi ise dikkat edilmesi gereken bir gelişme olduğunun altını çizelim.
Öte yandan Smartwings Grubu’nun satın alınması, şirketin Avrupa pazarındaki faaliyetlerini genişletmesi açısından önemli bir adım olduğunu belirtelim.
💰 𝗕𝗶𝗹𝗮𝗻𝗰̧𝗼 𝘃𝗲 𝗻𝗮𝗸𝗶𝘁 𝗮𝗸𝗶𝘀̧𝗶 𝘁𝗮𝗿𝗮𝗳𝗶𝗻𝗮 𝗯𝗮𝗸𝗮𝗰𝗮𝗸 𝗼𝗹𝘂𝗿𝘀𝗮𝗸;
Şirketin nakit varlıkları 87,3 milyar TL’ye yükselirken finansal borçları 282,8 milyar TL’ye ulaştı.
Net Borç/FAVÖK oranı 5,47x seviyesine yükselmiş durumda.
İlk 9 ayda 36,2 milyar TL işletme nakit akışı ve 30 milyar TL serbest nakit akışı elde edilmesi olumlu.
Ancak uçak kiralama ve faiz ödemeleri dikkate alındığında nakit yaratımının büyük bölümü finansman yükümlülüklerine gidiyor.
🔎 𝗚𝗲𝗻𝗲𝗹 𝗱𝗲𝗴̆𝗲𝗿��𝗲𝗻𝗱𝗶𝗿𝗺𝗲 𝘆𝗮𝗽𝗮𝗰𝗮𝗸 𝗼𝗹𝘂𝗿𝘀𝗮𝗸:
Pegasus’un üçüncü çeyrek performansını oldukça başarılı buluyoruz. Özellikle %30,7 FAVÖK marjına ulaşılması, operasyonel kârlılığın güçlü şekilde toparlanabildiğini bizlere gösteriyor.
Ancak dokuz aylık sonuçlarda maliyet artışlarının gelir büyümesini aşması, dış hatlardaki sınırlı büyüme ve yüksek döviz borçluluğu önemli riskler olmaya devam ediyor.
Tek cümlede özetleyecek olursak eğer, Pegasus’un operasyonel tarafta toparlanma sinyalleri verdiğini, ancak bu toparlanmanın finansal sonuçlara kalıcı biçimde yansıması için borçluluk ve finansman giderlerindeki baskının hafiflemesi gerektiğini düşünüyoruz.
🌐 Detaylı finansal veri ve şirket analizi için: https://t.co/lLIxMR7jXb
📊 #ASTOR | 𝗔𝘀𝘁𝗼𝗿 𝗘𝗻𝗲𝗿𝗷𝗶 𝟮𝟬𝟮𝟲/𝟬𝟵 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗦𝗼𝗻𝘂𝗰̧𝗹𝗮𝗿𝗶
Astor Enerji’nin 2026 yılı ilk 9 aylık finansal sonuçlarında bir ayrışma görüyoruz. Şirket operasyonel olarak güçlü büyümesini sürdürürken net kârlılık tarafında ciddi bir gerileme yaşadı.
📈 𝗜̇𝗹𝗸 𝗚𝗲𝗹𝗶𝗿 𝘁𝗮𝗯𝗹𝗼𝘀𝘂𝗻𝗮 𝗯𝗮𝗸𝘁𝗶𝗴̆𝗶𝗺𝗶𝘇𝗱𝗮;
Enflasyon düzeltmesi uygulanmamış verilere göre;
• Hasılat %51,73 artarak 33,62 milyar TL’ye,
• Brüt kâr %61,84 artarak 13,89 milyar TL’ye,
• Esas faaliyet kârı %70,29 artarak 10,94 milyar TL’ye,
• FAVÖK %60,47 artarak 11,57 milyar TL’ye yükseldi.
Buna karşılık net dönem kârı %64,76 azalarak 1,68 milyar TL’ye geriledi.
Enflasyon düzeltmeli sonuçlarda ise satış büyümesi %16,4, FAVÖK marjı %34,4 seviyesinde. Yani şirketin ana faaliyetlerinde güçlü bir kârlılık söz konusu.
Peki operasyonel performans bu kadar güçlüyken net kâr neden geriledi?
Burada en önemli etken finansal yatırım portföyünde yaşanan değer kayıpları.
Üçüncü çeyrekte fon yatırımlarından kaynaklanan yaklaşık 5,5 milyar TL’lik net kayıp, finansal sonuçları ciddi şekilde olumsuz etkiledi.
Buna enflasyon muhasebesinden kaynaklanan 7,2 milyar TL’lik parasal pozisyon kaybı da eklenince, şirket üçüncü çeyreği yaklaşık 3,2 milyar TL net zararla tamamladı.
📊 𝗢𝗽𝗲𝗿𝗮𝘀𝘆𝗼𝗻𝗲𝗹 𝘁𝗮𝗿𝗮𝗳𝘁𝗮 𝗶𝘀𝗲 𝗯𝘂̈𝘆𝘂̈𝗺𝗲 𝗱𝗲𝘃𝗮𝗺 𝗲𝗱𝗶𝘆𝗼𝗿.
Şirketin sipariş bakiyesi 1,89 milyar dolar seviyesinde ve bunun yaklaşık %72’si ABD pazarından geliyor.
Ayrıca güç transformatörü üretim kapasitesinin 32 bin MVA’dan 102 bin MVA’ya çıkarılması hedefleniyor.
Bu yatırımlar, önümüzdeki yıllarda şirketin üretim ve ihracat kapasitesini önemli ölçüde artırabilecek potansiyele sahip.
💰 𝗕𝗶𝗹𝗮𝗻𝗰̧𝗼 𝘃𝗲 𝗻𝗮𝗸𝗶𝘁 𝗮𝗸𝗶𝘀̧𝗶𝗻𝗱𝗮;
Şirketin net borcu yalnızca 96 milyon TL seviyesinde. Net Borç/FAVÖK oranı ise sıfıra oldukça yakın.
İşletme faaliyetlerinden elde edilen nakit akışı 4,51 milyar TL’ye yükseldi.
Buna karşılık devam eden kapasite yatırımları nedeniyle serbest nakit akışı yaklaşık 583 milyon TL negatif seviyede bulunuyor.
Müşteri avanslarının 17,7 milyar TL’ye ulaşması ise siparişlerin finansmanı açısından önemli bir avantaj.
🔎 𝗚𝗲𝗻𝗲𝗹 𝗱𝗲𝗴̆𝗲𝗿𝗹𝗲𝗻𝗱𝗶𝗿𝗺𝗲 𝘆𝗮𝗽𝗮𝗰𝗮𝗸 𝗼𝗹𝘂𝗿𝘀𝗮𝗸:
Astor Enerji’nin operasyonel performansını oldukça başarılı buluyoruz.
Güçlü sipariş bakiyesi, yüksek k��r marjları, ihracat potansiyeli ve devam eden kapasite yatırımları şirketin uzun vadeli büyüme hikâyesini destekliyor.
Ancak finansal yatırım portföyünde yaşanan kayıplar, güçlü faaliyet performansının net kâra yansımasını engelliyor.
Önümüzdeki dönemde finansal yatırım risklerinin azaltılması, yeni kapasitenin zamanında devreye alınması ve artan siparişlerin nakit akışına dönüşmesi belirleyici olacak.
Özetleyecek olursak tek cümlede, Astor’un fabrikası güçlü çalışıyor, ancak finansal yatırımlarındaki kayıplar şirketin elde ettiği operasyonel başarının net kâra yansımasını gölgeliyor.
🌐 Detaylı finansal veri ve şirket analizi için: https://t.co/UeOoo09aWe
Bazı izler vardır, zaman geçse de silinmez. Bazı fikirler vardır, nesiller boyunca yolumuzu aydınlatır.
Bir ömür değil, bir milletin sonsuzluğuna adanmış bir miras…
Cumhuriyetimizin kurucusu Gazi Mustafa Kemal Atatürk’ü, aramızdan ayrılışının 88. yılında saygı, minnet ve bitmeyen bir özlemle anıyoruz.
Fikirlerin yolumuz, emanetin geleceğimizdir.
10 Kasım | Saygı ve Özlemle ♾️🇹🇷
10 Kasım Salı gününden herkese günaydın, Finans ve Borsa Piyasa Bülteni’ne hoş geldiniz.
━━━━━━━━━━━━━━━
📊 Borsa İstanbul
BIST 100, haftanın ilk işlem gününü %2 yükselişle 11.712,67 puandan tamamladı.
▪️ Bankacılık: +%3,80
▪️ Ulaştırma: +%3,21
▪️ BIST 100 dışı: +%2,03
▪️ THYAO: +%3,59
▪️ PGSUS: +%3,46
Toplam 468 hisse yükselirken 136 hisse geriledi.
İşlem hacmi 143,3 milyar TL ile cuma gününün %6,3, önceki 20 tam seans ortalamasının ise yaklaşık %27 üzerinde gerçekleşti.
━━━━━━━━━━━━━━━
🛢️ Petrol Fiyatlarında Gerileme Sürüyor
Diplomatik gelişmelerin etkisiyle petrol fiyatlarındaki düşüş bu sabah da devam ediyor.
Öte yandan Rusya’daki rafinerilere yönelik saldırılar, akaryakıt arzına ilişkin riskleri gündemde tutuyor.
━━━━━━━━━━━━━━━
🏢 Şirket Haberleri
TCELL – Turkcell
Üçüncü çeyrekte 6,74 milyar TL net kâr açıklayarak 5,40 milyar TL’lik beklentiyi aştı.
▪️ Satış gelirleri: 82 milyar TL (reel +%6,2)
▪️ FAVÖK: 36,2 milyar TL (+%6,8)
Net kâr yıllık %3,8 geriledi. Artan amortisman ve finansman giderleri kârlılığı baskıladı.
━━━━━━━━━━━━━━━
KCHOL – Koç Holding
Üçüncü çeyrekte 34,9 milyar TL net kâr açıklayarak yaklaşık 25 milyar TL’lik beklentinin üzerinde sonuç elde etti.
▪️ Enerji faaliyetlerinin kâr katkısı: 30,4 milyar TL
▪️ Otomotiv faaliyetlerinin katkısı: 6,2 milyar TL
Dayanıklı tüketim ve finans faaliyetleri ise zarar kaydetti.
━━━━━━━━━━━━━━━
PGSUS – Pegasus
Üçüncü çeyrekte 11,27 milyar TL net kâr açıklayarak 9,19 milyar TL’lik beklentiyi aştı.
Euro bazında:
▪️ Gelirler: 1,31 milyar € (+%19)
▪️ Net kâr: 205 milyon € (-%10)
▪️ Yakıt giderleri: 407 milyon € (+%61)
Yakıt hariç birim maliyet %2, toplam birim maliyet ise %17 arttı. Finansman giderlerindeki yükseliş de net kârı baskıladı.
━━━━━━━━━━━━━━━
BIMAS – BİM
Üçüncü çeyrekte 10,39 milyar TL net kâr açıklayarak 8,62 milyar TL’lik beklentiyi aştı.
▪️ Reel satış büyümesi: +%5,4
▪️ FAVÖK artışı: +%3,2
▪️ Net kâr artışı: +%51,8
FAVÖK marjı %7,4’ten %7,2’ye geriledi. Türkiye’de aynı mağaza müşteri trafiği %1,8 azalırken, nominal sepet tutarı %34,9 arttı.
Yatırım gelirlerindeki artış ve vergi giderlerindeki düşüş net kârı destekledi.
,
━━━━━━━━━━━━━━━
CWENE – CW Enerji
Şirket, bazı projelerinin teslimat ve tahsilat takvimlerini güncelledi.
▪️ Montajı tamamlanan bir GES projesinde bedelin yaklaşık %40’ı tahsil edildi. Kalan tutarın yıl sonuna kadar tahsil edilmesi bekleniyor.
▪️ İki panel projesinin tamamlanma hedefi 2027’nin ilk çeyreğine ertelendi.
▪️ Ağustosta açıklanan yurt dışı panel satışı niyet mektubuna ilişkin iş birliğinin sürdürülmemesine karar verildi.
━━━━━━━━━━━━━━━
☕ Piyasa açılmadan önce sizleri bilgilendirmeye devam ediyoruz.
Finans ve Borsa WhatsApp Kanalı ve Finbosoft X hesabı üzerinden ekonomi ve piyasa gelişmelerini takip edebilirsiniz.
Herkese başarılı ve bol kazançlı bir işlem günü dileriz.
Finbosoft bir ilk ile daha karşınızda. Pro kullanıcılarımız için geliştirilen özellikle birlikte artık hisselerin aldığını pro skor değerlerinin neden kaynaklandığını görebileceksiniz.
Örneğin Aselsan hissesinde büyüme ve bilanço performansının fiyat skorunu aşağı çektiğini fakat pahalı çarpanlar ve düşük potansiyel getirinin fiyat skorunu yukarı çektiği açıklamalarını görebiliyoruz.
Nokta atışı bir analizle hisselerinizi detaylıca analiz edebilirsiniz.
🌅 9 Kasım Pazartesi gününden herkese günaydın, Finans ve Borsa Piyasa Bülteni’ne hoş geldiniz.
Yeni haftaya başlarken Borsa İstanbul, küresel piyasalar ve ekonomi gündemindeki önemli gelişmeleri sizler için derledik.
━━━━━━━━━━━━━━━
📊 Borsa İstanbul’da 7 Haftalık Düşüşün Ardından Yükseliş
BIST 100, geçen haftayı %6,72 yükselişle 11.482,60 puandan tamamladı.
▪️ Bankacılık: +%12,26
▪️ BIST 100 dışı: +%8,19
▪️ Haftanın en yüksek günlük işlem hacmi: 184,3 milyar TL
━━━━━━━━━━━━━━━
💰 Fon Tasfiyelerinde 130,2 Milyar TL Ödeme
4 Kasım itibarıyla 108 fondaki 420.031 yatırımcıya toplam 130,2 milyar TL nakdi ve ayni ödeme yapıldı.
13 Kasım için yeni ara ödeme hazırlıkları sürüyor.
Fon soruşturması kapsamında hafta sonu iki eski SPK yöneticisi ve iki BDDK daire başkanı tutuklandı.
Ayrıca SPK, cuma gecesi yayımladığı kararla Trive Yatırım’ın faaliyetlerini geçici olarak durdurdu.
━━━━━━━━━━━━━━━
🛢️ Petrol Fiyatlarında Sert Gerileme
Brent petrolün ocak vadeli kontratı geçen hafta %13,3 düşüşle 98,32 dolara geriledi.
ABD Başkanı Trump, görüşmelerin ilerlemesi halinde İran’a yeni saldırı ihtimalini düşük gördüğünü açıkladı.
İran Dışişleri Bakanı Arakçi ise ABD seçimlerinin ardından arabulucuların temaslarına ara verildiğini belirtti.
Öte yandan Riyad’daki Aramco idari binasında, düşen parçalar nedeniyle sınırlı hasar meydana geldi.
━━━━━��━━━━━━━━━
🌍 ABD Borsalarında Satış Baskısı
ABD borsaları geçen haftayı düşüşle tamamladı.
▪️ S&P 500: -%2,7
▪️ Nasdaq Bileşik: -%3,4
━━━━━━━━━━━━━━━
🏦 Bu Haftanın Önemli Gündemi: TCMB Enflasyon Raporu
TCMB, 12 Kasım Perşembe günü Enflasyon Raporu’nu yayımlayacak.
Ekim enflasyonunun beklentilerin üzerinde gerçekleşmesinin ardından özellikle 2027 yılı enflasyon tahmini ve para politikasına ilişkin değerlendirmeler takip edilecek.
━━━━━━━━━━━━━━━
☕ Piyasa açılmadan önce sizleri bilgilendirmeye devam ediyoruz.
Finans ve Borsa WhatsApp Kanalı ve Finbosoft X hesabı üzerinden ekonomi ve piyasa gelişmelerini takip edebilirsiniz.
📈 Herkese iyi haftalar, bol kazançlı ve başarılı bir işlem günü dileriz.
📊 #TOASO | 𝗧𝗼𝗳𝗮𝘀̧ 𝟮𝟬𝟮𝟲/𝟬𝟵 𝗙𝗶𝗻𝗮𝗻𝘀𝗮𝗹 𝗦𝗼𝗻𝘂𝗰̧𝗹𝗮𝗿����
Tofaş’ın 2026 yılı ilk 9 aylık finansal sonuçlarında satış hacmi, pazar payı ve operasyonel kârlılıkta önemli bir toparlanma görüyoruz. Ancak borçluluk ve nakit akışı tarafında dikkat edilmesi gereken gelişmeler var.
📈 𝗚𝗲𝗹𝗶𝗿 𝘁𝗮𝗯𝗹𝗼𝘀𝘂𝗻𝗮 𝗯𝗮𝗸𝘁𝗶𝗴̆𝗶𝗺𝗶𝘇𝗱𝗮;
Şirketin toplam satış adetleri %24 artarak 263.839’a, ticari cirosu ise %19,4 yükselişle 293,5 milyar TL’ye ulaştı.
Brüt kâr marjı %7,32’ye yükselirken esas faaliyet kârı 625 milyon TL zarardan 5,55 milyar TL kâra döndü.
Net dönem kârında ise %189 artış yaşandı.
Ancak bu artışın tamamı operasyonel faaliyetlerden kaynaklanmıyor. Finansal gelirler ve enflasyon muhasebesinden kaynaklanan parasal pozisyon kazançları net kârı önemli ölçüde destekliyor.
📊 𝗢𝗽𝗲𝗿𝗮𝘀𝘆𝗼𝗻𝗲𝗹 𝗽𝗲𝗿𝗳𝗼𝗿𝗺𝗮𝗻𝘀𝘁𝗮 𝗶𝘀𝗲;
Stellantis Türkiye’nin dağıtım faaliyetlerinin bünyeye katılması ve K0 hafif ticari araç üretimindeki artış, büyümenin temel kaynakları oldu.
Yurt içi otomotiv pazarı %13,4 daralırken Tofaş satışlarını %24 artırmayı başardı.
Hafif ticari araç pazar payı %48,6’ya yükselirken ihracat adetleri %110 arttı.
Buna karşılık FAVÖK marjı %2,42 ile oldukça düşük seviyelerde bulunuyor. Şirket büyüyor ancak satışlarını henüz güçlü bir kârlılığa dönüştüremiyor.
💰 𝗕𝗶𝗹𝗮𝗻𝗰̧𝗼 𝘃𝗲 𝗻𝗮𝗸𝗶𝘁 𝗮𝗸𝗶𝘀̧𝗶𝗻𝗱𝗮;
Net borç 25,4 milyar TL’den 51,4 milyar TL’ye yükselerek yaklaşık iki katına çıktı.
Net Borç/FAVÖK oranı 3,88 seviyesine ulaştı.
Serbest nakit akışı ise geçen yılki 7,1 milyar TL pozitif seviyesinden 7,4 milyar TL negatife döndü.
Özellikle artan araç stokları ve tüketici finansmanı faaliyetleri nakit çıkışını artırıyor.
🔎 𝗚𝗲𝗻𝗲𝗹 𝗱𝗲𝗴̆𝗲𝗿𝗹𝗲𝗻𝗱𝗶𝗿𝗺𝗲:
Tofaş’ın Stellantis entegrasyonu ve K0 üretimindeki artış sayesinde pazar payını büyütmesini ve esas faaliyet kârını yeniden pozitife çevirmesini olumlu değerlendiriyoruz.
Ancak %2,42 FAVÖK marjı, iki katına çıkan net borç ve negatife dönen serbest nakit akışı, toparlanmanın henüz finansal açıdan tamamlanmadığını gösteriyor.
Önümüzdeki dönemde K0 ve K9 projelerinin üretime katkısı, operasyonel marjlardaki iyileşme ve borçluluğun seyri belirleyici olacak.
Özetle Tofaş satış ve pazar payında güçlü bir büyüme yakaladı. Şimdi önemli olan, bu büyümeyi sürdürülebilir kârlılığa ve nakit üretimine dönüştürebilmesi.
🌐 Detaylı finansal veri ve şirket analiz için: https://t.co/HTAgxElhLX