Art. 128 Ley de Amparo (desde oct 2025): 4 requisitos para la suspensión. La fr. II ya pide interés suspensional, aunque sea indiciario.
Descarga gratis el 128 comentado (texto + lámina + jurisprudencia) al correo.
Ojo aquí abogados, contadores y empresarios.
El pasado viernes se publicaron varios criterios relativos a la materialidad de operaciones, muchos no sorprenden, pero ya llegamos al grado en el que se niega valor probatorio a contratos laborales y constancias de trabajadores, porque el número de empleados registrados es incongruente con el volumen de operaciones facturadas.
Una carta invitación no necesariamente reinicia el plazo para cobrar un crédito fiscal. ⚖️
La Sala Regional en Michoacán analizó un crédito notificado el 17 de octubre de 2016. La última gestión válida antes del periodo decisivo fue comunicada el 13 de marzo de 2019. La autoridad notificó una carta invitación en febrero de 2024 y después continuó el procedimiento de cobro.
La mayoría concluyó que esa carta no era una gestión de cobro ni acreditaba reconocimiento tácito del adeudo. Entre marzo de 2019 y septiembre de 2024 transcurrieron cinco años y seis meses.
Con fundamento en el artículo 146 del Código Fiscal de la Federación, el crédito quedó extinguido por prescripción. También se declaró la nulidad del requerimiento posterior conforme a los artículos 51, fracción IV, y 52, fracción II, de la Ley Federal de Procedimiento Contencioso Administrativo.
Expediente 1391/25-21-01-3.
#DerechoFiscal #Prescripción #CréditoFiscal #CódigoFiscal #TFJA #DefensaFiscal #SAT #JusticiaAdministrativa
📖 Análisis completo: https://t.co/6wzSmAcjqk
Una devolución fiscal no debe negarse con base en documentos que la autoridad nunca requirió. 📌
En el expediente 1550/23-05-01-7, un contribuyente impugnó la negativa de saldos a favor de impuesto al valor agregado correspondientes a siete meses de 2022.
La Primera Sala Regional del Norte-Centro II resolvió dos efectos:
Para enero, febrero, mayo, junio y julio, ordenó autorizar la devolución total, con actualización e intereses, porque la materialidad ya había sido analizada en un recurso previo.
Para agosto y octubre, declaró la nulidad porque la autoridad resolvió sin requerir la información adicional necesaria. El artículo 22 del Código Fiscal de la Federación permite y exige integrar adecuadamente el procedimiento antes de decidir.
También se aplicaron los artículos 51, fracción III, y 52, fracción IV, de la Ley Federal de Procedimiento Contencioso Administrativo.
#TFJA #DerechoFiscal #DevoluciónDeIVA #SaldoAFavor #CódigoFiscal #DefensaFiscal #IVA #Contribuyentes
📖 Análisis completo: https://t.co/F2wU2RfbEX
Si sufres abusos o arbitrariedades por parte de personal de Auditoría o Jurídica del SAT, denuncia ante el Órgano Interno de Control o acude a PRODECON para tramitar una queja. Tienen la obligación de investigar. ¿Has presentado alguna queja formal contra funcionarios del SAT?
México tiene una realidad que el legislador lleva años evitando: nacen niñas y niños mediante gestación sustituta, pero la ley sigue dejando enormes vacíos. La Suprema Corte acaba de decir que, en la CDMX, puede acudirse a la llamada “jurisdicción voluntaria”: un procedimiento ante un juez en el que no hay un pleito entre las partes, sino que se le pide verificar hechos, documentos y voluntades para darles efectos legales.
En estos casos, el juez podrá revisar el contrato celebrado ante notario, comprobar quiénes manifestaron la voluntad de ser padres, verificar que la persona gestante consintió libremente, recibió información, asesoría jurídica independiente y atención médica, y proteger los derechos de la infancia. Si todo se acredita, esa resolución judicial podrá servir como prueba plena para definir la filiación y obtener el acta de nacimiento.
La @SCJN resolvió un problema urgente, pero también exhibió algo incómodo: mientras el Congreso no regule integralmente la gestación sustituta, son los jueces quienes están construyendo las reglas sobre nacimiento, filiación, autonomía reproductiva y dignidad. En temas así, el vacío legal nunca es neutral.
Aquí puedes consultar la tesis que generó este caso: https://t.co/dYUydg35t7
El nuevo apretón fiscal de Hacienda
El Paquete Económico 2027 contiene una especie de mini reforma fiscal. El gobierno de @Claudiashein no aumenta el IVA ni modifica la tasa general de 30% del Impuesto Sobre la Renta, pero sí cambia las reglas para que algunas empresas terminen pagando más. El objetivo conjunto es elevar la recaudación, combatir la evasión y reducir el déficit. El problema es que algunas de las medidas pueden alcanzar también a compañías que cumplen con el fisco y realizan operaciones legítimas.
Una de las modificaciones más relevantes está en las deducciones. La propuesta aplicará a personas morales con ingresos acumulables superiores a 50 millones de pesos. Para estos contribuyentes, si sus deducciones autorizadas son iguales o inferiores a 96.67% de sus ingresos acumulables, el monto deducible durante el ejercicio quedará limitado a 99% de esas deducciones. Cuando superen ese umbral, el límite será equivalente a 96.67% de los ingresos.
Parece un ajuste pequeño. Para algunas empresas no lo será. Tomemos un negocio que obtiene ingresos por 100 pesos y tiene deducciones autorizadas por 95. Con las reglas actuales tendría una utilidad fiscal de cinco pesos y pagaría 1.50 pesos de ISR. Con la nueva fórmula podrá deducir 94.05 pesos, por lo que su utilidad gravable aumentará a 5.95 pesos y el ISR causado en ese ejercicio subiría a alrededor de 1.79 pesos.
La tasa del ISR seguirá siendo de 30%, pero en ese ejemplo el impuesto causado durante el ejercicio aumenta 19%. El impacto puede ser particularmente importante para empresas que operan con márgenes estrechos. Ahí entran grandes cadenas de autoservicio y retailers como @WalmartMexico y @Chedrauioficial, pero también distribuidores, mayoristas, comercializadoras como @solosanborns y otros negocios donde el costo de la mercancía representa una proporción elevada de los ingresos.
Entre menor sea el margen, mayor puede ser proporcionalmente el efecto de perder un punto de deducibilidad.
Eso ayuda a entender por qué la propuesta encendió alertas durante la elaboración del Paquete Económico. Como contamos la semana pasada, en los primeros borradores hubo gestiones de grandes empresarios ante el gobierno para advertir que algunos de los cambios que se analizaban podían afectar de manera desproporcionada a compañías intensivas en costos y con márgenes reducidos.
Es cierto que @Hacienda_Mexico tiene argumentos para endurecer las reglas. La autoridad identificó 129 mil empresas que reportaron pérdidas durante los últimos tres ejercicios fiscales y 54 mil que acumularon al menos cinco años consecutivos en números rojos. En contraste, entre 2021 y 2024 los ingresos acumulables de las personas morales crecieron 9.8% en términos reales.
El gobierno considera que detrás de una parte de esa discrepancia existen deducciones improcedentes, operaciones simuladas y estructuras utilizadas para disminuir artificialmente la base gravable. Combatir esas prácticas no sólo es justificable, sino necesario.
El punto controversial está en el mecanismo elegido. La propia justificación de la reforma señala que @Hacienda_Mexico encontró que, entre determinados contribuyentes, los gastos realizados con empresas que presentan características de factureras representan en promedio alrededor de 1% de sus deducciones. De ahí surge el factor de 99% que ahora pretende aplicar.
Pero una cosa es perseguir una factura falsa y otra reducir de manera general el monto que una empresa puede deducir. La nueva regla no se limita a desconocer una operación simulada previamente identificada, sino que aplica una fórmula a los contribuyentes que entren en el supuesto. Eso significa que una empresa que pueda acreditar que sus compras y gastos son legítimos también podría enfrentar una mayor base gravable y pagar más ISR durante el ejercicio.
Ahí está la discusión de fondo. El @SATMX quiere cobrar más a quienes evaden, pero el diseño elegido puede terminar cobrando más también a quienes no lo hacen. (1/2)
El SAT sanciona con multas de hasta 11,540 pesos a contribuyentes con actividad económica que no activen o revisen su buzón tributario https://t.co/WzSdOs5Yq6
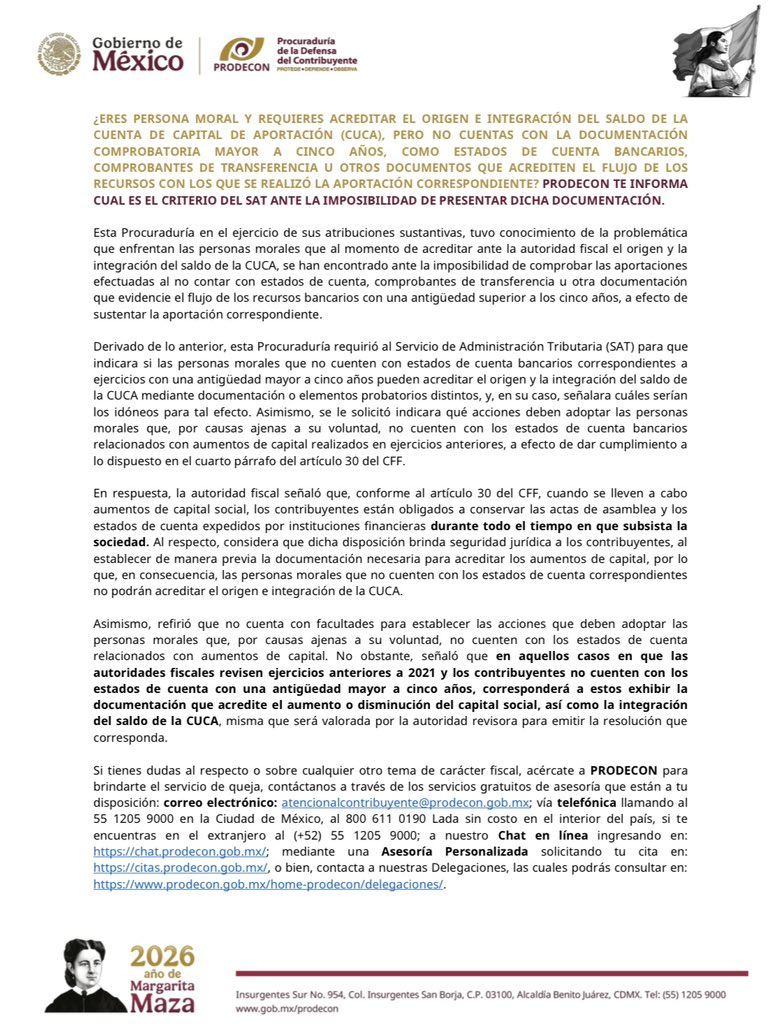
🚦Te piden acreditar la CUCA y ya no tienes estados de cuenta de hace más de 5 años? PRODECON informó el criterio del SAT: las actas de aumento de capital y los estados de cuenta deben conservarse mientras exista la sociedad. Sin esos documentos, en principio no se acredita el origen ni la integración del saldo. Hay un matiz: si revisan ejercicios anteriores a 2021, puedes exhibir otra documentación. La autoridad la valorará.
Ozempic y otros medicamentos para bajar de peso muestran potencial para disminuir el consumo de alcohol
Estos fármacos contienen semaglutida o tirzepatida, sustancias que imitan la acción de la hormona GLP-1 para disminuir el apetito y aumentar la sensación de saciedad.
https://t.co/iSSUbqiUjl
🧡🐈 ¡Feliz Día del Gato Naranja! 🐈🧡
Hoy celebramos a esos michis únicos, traviesos, cariñosos y llenos de personalidad que con su color naranja iluminan cualquier hogar. ☀️🐾
Dicen que los gatos naranjas tienen una dosis extra de locura…