📌 $MRVL 주주입장 투자 로드맵
주주 입장에서는 “장기적으로 좋다”보다, 대체 언제 주가가 회복되느냐가 더 궁금하다.
본격적인 회복을 기대하는 구간은 2027년 상반기 정도는 되야할듯 🤔
가장 가까운 일정은 한국시간 12월 2일 오전 6시 30분 실적 콘퍼런스콜
내년 성장 전망에 대한 신뢰를 회복할 첫 기회다.
회사가 제시한 매출 전망은 FY2027 120억 달러 → FY2028 200억 달러. 약 67% 성장이다.
여기서 FY2028은 대부분 달력상 2027년이다. 성장의 실적 반영을 기대하는 시점이 바로 내년이라는 뜻이다.
다만 이 숫자는 급락 전부터 공개돼 있었다.
이제는 합병에 따른 주식 증가와 통합 부담을 감수해도, 주당이익이 충분히 늘어날 수 있다는 확신이 필요하다.
$LITE 합병 완료 예상은 2028년 상반기지만, 주가가 그때까지 기다렸다 움직이는 건 아니다.
내년 실적이 성장 전망을 뒷받침하면 합병 완료 전에도 회복할 여지는 있다.
내 현재 전략은 마벨 보유 유지, 물타기 보류.
내년 상반기에 회복 가능성을 두고 보유한다.
다만 성장 전망이 꺾이면 판단도 바꾼다. 상반기 회복은 내 전망이지, 본전을 보장하는 일정은 아니다.
🚨젠슨황 사임 이후 $MRVL의 미래
$MRVL
마벨 집중 투자중인 주주로서 현재 내 결론은 기존 물량 보유, 추가 물타기 중단이다.
성장 근거는 남아 있지만, 지금 비중을 더 키우는 데는 신중해야 한다고 본다.
젠슨 황 사임은 단기적으로 마벨에도 부담이다.
엔비디아는 마벨과 루멘텀에 각각 20억 달러를 투자했고, 마벨은 NVLink Fusion과 광 연결 기술에서도 협력하고 있다. 앞으로의 투자와 협력 속도에 불확실성이 생겼다.
> 다만 마벨에는 구글 TPU 생태계용 맞춤형 반도체 계약과 AWS 사업도 있다.
AI 투자 안에서 자체 칩의 비중이 커지는 흐름은 마벨에 기회다. 엔비디아 협력의 부담과 자체 칩 확대의 수혜를 동시에 받는 위치다.
현재 공개된 실적에서 수요는 탄탄하다.
회사의 FY2028 매출 목표도 200억 달러다. 성장 전망은 여전히 크고, 주가 하락만으로 이 사업의 가치를 포기할 단계는 아니라고 판단한다.
“문제는 $LITE 인수로 주주가 감당할 부담이 커졌다는 점이다. 하.. 🥹”
합병 후 기존 마벨 주주 지분은 약 67%. 루멘텀의 이익이 들어오는 동시에 주식 수도 크게 늘어난다.
회사는 종결 후 첫해 조정 EPS 증가를 예상한다.
하지만 제조설비 투자와 사업 통합, 기존 고객과의 경쟁 관계까지 관리해야 한다. 거래 종결 예상도 2028년 상반기다.
$MRVL 연결 반도체와 $LITE 레이저를 함께 설계하는 방향에는 동의한다.
다만 주가가 그 장기 가치를 곧바로 인정하기에는 넘어야 할 문제가 많다. 나는 빠른 전고점 복귀보다 변동성이 큰 회복 과정을 예상한다.
가격도 이미 상당히 반등했다.
11월 12일 종가 $164.45는 11월 5일 종가보다 약 23% 높다. 지금 추가매수는 지난주 저점에서 사는 것과 손익비가 다르다.
📌다음 공식 일정
미국 12월 1일 장 마감 후 실적발표.
한국시간 12월 2일 오전 6시 30분에 실적 콜이 열린다. 이사회 확대와 인수 설명 이후, 실제 숫자로 평가받는 다음 일정이다.
나는 그동안 마벨을 물타지 않고 $AMD를 샀다.
지금은 기존 마벨과 AMD를 유지하고, 신규자금은 현금으로 남겨두겠다.
마벨의 미래에는 계속 투자한다.
다만 평단을 낮추려고 이 종목에 더 많은 자금을 집중하지는 않겠다.
- Marvell $MRVL plans to showcase its Photonic Fabric memory module at SC26 on November 15–20.
- The module is designed to enable shared memory across multiple racks using optical interconnects.
- Each module supports up to eight DDR5 DIMMs, 72GB of HBM cache, and 7.2Tbps of optical fabric bandwidth.
- Marvell cites memory access latency below 350ns across multiple racks at distances of up to 30 meters.
- The SC26 lineup also includes Structera CXL memory expansion and near-memory compute solutions.
- $MRVL also plans to showcase Teralynx switches and 1.6T and 800G AECs.
> The key opportunity is scaling shared memory capacity without adding more GPUs.
> Combining DDR5 and HBM cache through optical connectivity could allow multiple systems to access a shared KV cache for AI inference.
> This announcement outlines a showcase plan. Customer deployment, real-world performance, and commercial revenue remain to be verified.
Following the $MRVL and $LITE acquisition announcement…
Samsung Electronics has been doing vertical integration of their own in photonics to thermal:
- New report from Bloomberg states that
Samsung Electronics is in talks to buy $MOD Modine.
Which supplies thermal/cooling infrastructure for AI data centers.
- 2 days ago from Digitimes, Samsung has
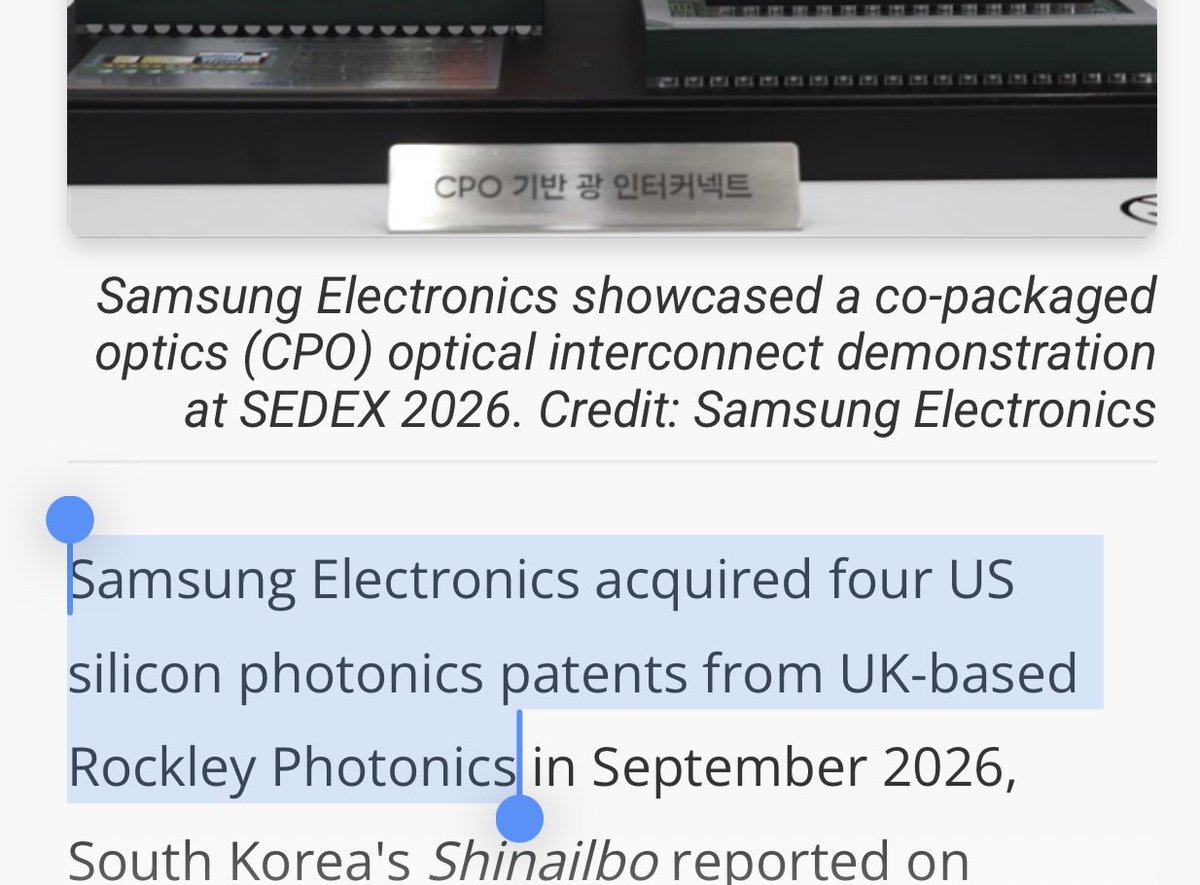
purchased series of silicon photonics patents from Rockley Photonics (that previously was bankrupt). Covering modulators and PICs, mainly around design and integration.
This follows earlier leaks that “Samsung is reportedly considering acquisitions in the silicon photonics space”
After Samsung’s reportedly pursues optical engine and PIC manufacturing by 2027, and CPO services by 2029.
We’ll likely see this trend accelerate with M&A vertical integration across AI supply chains.
Especially considering valuations from smaller upstream companies collapsed recently, despite their strategic significance.
📌 $MRVL 주주입장 투자 로드맵
주주 입장에서는 “장기적으로 좋다”보다, 대체 언제 주가가 회복되느냐가 더 궁금하다.
본격적인 회복을 기대하는 구간은 2027년 상반기 정도는 되야할듯 🤔
가장 가까운 일정은 한국시간 12월 2일 오전 6시 30분 실적 콘퍼런스콜
내년 성장 전망에 대한 신뢰를 회복할 첫 기회다.
회사가 제시한 매출 전망은 FY2027 120억 달러 → FY2028 200억 달러. 약 67% 성장이다.
여기서 FY2028은 대부분 달력상 2027년이다. 성장의 실적 반영을 기대하는 시점이 바로 내년이라는 뜻이다.
다만 이 숫자는 급락 전부터 공개돼 있었다.
이제는 합병에 따른 주식 증가와 통합 부담을 감수해도, 주당이익이 충분히 늘어날 수 있다는 확신이 필요하다.
$LITE 합병 완료 예상은 2028년 상반기지만, 주가가 그때까지 기다렸다 움직이는 건 아니다.
내년 실적이 성장 전망을 뒷받침하면 합병 완료 전에도 회복할 여지는 있다.
내 현재 전략은 마벨 보유 유지, 물타기 보류.
내년 상반기에 회복 가능성을 두고 보유한다.
다만 성장 전망이 꺾이면 판단도 바꾼다. 상반기 회복은 내 전망이지, 본전을 보장하는 일정은 아니다.
🚨젠슨황 사임 이후 $MRVL의 미래
$MRVL
마벨 집중 투자중인 주주로서 현재 내 결론은 기존 물량 보유, 추가 물타기 중단이다.
성장 근거는 남아 있지만, 지금 비중을 더 키우는 데는 신중해야 한다고 본다.
젠슨 황 사임은 단기적으로 마벨에도 부담이다.
엔비디아는 마벨과 루멘텀에 각각 20억 달러를 투자했고, 마벨은 NVLink Fusion과 광 연결 기술에서도 협력하고 있다. 앞으로의 투자와 협력 속도에 불확실성이 생겼다.
> 다만 마벨에는 구글 TPU 생태계용 맞춤형 반도체 계약과 AWS 사업도 있다.
AI 투자 안에서 자체 칩의 비중이 커지는 흐름은 마벨에 기회다. 엔비디아 협력의 부담과 자체 칩 확대의 수혜를 동시에 받는 위치다.
현재 공개된 실적에서 수요는 탄탄하다.
회사의 FY2028 매출 목표도 200억 달러다. 성장 전망은 여전히 크고, 주가 하락만으로 이 사업의 가치를 포기할 단계는 아니라고 판단한다.
“문제는 $LITE 인수로 주주가 감당할 부담이 커졌다는 점이다. 하.. 🥹”
합병 후 기존 마벨 주주 지분은 약 67%. 루멘텀의 이익이 들어오는 동시에 주식 수도 크게 늘어난다.
회사는 종결 후 첫해 조정 EPS 증가를 예상한다.
하지만 제조설비 투자와 사업 통합, 기존 고객과의 경쟁 관계까지 관리해야 한다. 거래 종결 예상도 2028년 상반기다.
$MRVL 연결 반도체와 $LITE 레이저를 함께 설계하는 방향에는 동의한다.
다만 주가가 그 장기 가치를 곧바로 인정하기에는 넘어야 할 문제가 많다. 나는 빠른 전고점 복귀보다 변동성이 큰 회복 과정을 예상한다.
가격도 이미 상당히 반등했다.
11월 12일 종가 $164.45는 11월 5일 종가보다 약 23% 높다. 지금 추가매수는 지난주 저점에서 사는 것과 손익비가 다르다.
📌다음 공식 일정
미국 12월 1일 장 마감 후 실적발표.
한국시간 12월 2일 오전 6시 30분에 실적 콜이 열린다. 이사회 확대와 인수 설명 이후, 실제 숫자로 평가받는 다음 일정이다.
나는 그동안 마벨을 물타지 않고 $AMD를 샀다.
지금은 기존 마벨과 AMD를 유지하고, 신규자금은 현금으로 남겨두겠다.
마벨의 미래에는 계속 투자한다.
다만 평단을 낮추려고 이 종목에 더 많은 자금을 집중하지는 않겠다.
🚨젠슨황 사임 이후 $MRVL의 미래
$MRVL
마벨 집중 투자중인 주주로서 현재 내 결론은 기존 물량 보유, 추가 물타기 중단이다.
성장 근거는 남아 있지만, 지금 비중을 더 키우는 데는 신중해야 한다고 본다.
젠슨 황 사임은 단기적으로 마벨에도 부담이다.
엔비디아는 마벨과 루멘텀에 각각 20억 달러를 투자했고, 마벨은 NVLink Fusion과 광 연결 기술에서도 협력하고 있다. 앞으로의 투자와 협력 속도에 불확실성이 생겼다.
> 다만 마벨에는 구글 TPU 생태계용 맞춤형 반도체 계약과 AWS 사업도 있다.
AI 투자 안에서 자체 칩의 비중이 커지는 흐름은 마벨에 기회다. 엔비디아 협력의 부담과 자체 칩 확대의 수혜를 동시에 받는 위치다.
현재 공개된 실적에서 수요는 탄탄하다.
회사의 FY2028 매출 목표도 200억 달러다. 성장 전망은 여전히 크고, 주가 하락만으로 이 사업의 가치를 포기할 단계는 아니라고 판단한다.
“문제는 $LITE 인수로 주주가 감당할 부담이 커졌다는 점이다. 하.. 🥹”
합병 후 기존 마벨 주주 지분은 약 67%. 루멘텀의 이익이 들어오는 동시에 주식 수도 크게 늘어난다.
회사는 종결 후 첫해 조정 EPS 증가를 예상한다.
하지만 제조설비 투자와 사업 통합, 기존 고객과의 경쟁 관계까지 관리해야 한다. 거래 종결 예상도 2028년 상반기다.
$MRVL 연결 반도체와 $LITE 레이저를 함께 설계하는 방향에는 동의한다.
다만 주가가 그 장기 가치를 곧바로 인정하기에는 넘어야 할 문제가 많다. 나는 빠른 전고점 복귀보다 변동성이 큰 회복 과정을 예상한다.
가격도 이미 상당히 반등했다.
11월 12일 종가 $164.45는 11월 5일 종가보다 약 23% 높다. 지금 추가매수는 지난주 저점에서 사는 것과 손익비가 다르다.
📌다음 공식 일정
미국 12월 1일 장 마감 후 실적발표.
한국시간 12월 2일 오전 6시 30분에 실적 콜이 열린다. 이사회 확대와 인수 설명 이후, 실제 숫자로 평가받는 다음 일정이다.
나는 그동안 마벨을 물타지 않고 $AMD를 샀다.
지금은 기존 마벨과 AMD를 유지하고, 신규자금은 현금으로 남겨두겠다.
마벨의 미래에는 계속 투자한다.
다만 평단을 낮추려고 이 종목에 더 많은 자금을 집중하지는 않겠다.
$NVDA 폭락장, 수혜 기업들을 돌아보자.
미국 11/10 정규장 기준 $QQQ는 -0.67%였다.
📌지수 대비 상대강도가 좋았던 기업들
$AVGO +3.93%
$AMZN +1.49%
$AMD +1.32%
$MRVL -0.16%
$GOOGL -0.25%.
공통점이 뭘까? 바로 맞춤형 반도체 기업
특히 $AVGO
같은 AI 기업이어도 시장이 다르게 평가하고 있다는 점이 눈에 들어온다.
나는 항상 TPU를 포함한 자체 AI 칩 생태계가 중요한 배경이라고 본다.
구글이 11/9 공개한 TPU 8tx에는 AMD EPYC가 호스트 CPU로 들어간다.
$AMD는 TPU가 커져도 CPU를 팔 수 있다.
브로드컴은 구글의 차세대 TPU 개발·공급 파트너다. 구글의 TPU 사업 확대가 브로드컴의 사업 기회로 이어지는 연결은 분명하다.
$AMZN 에는 자체 AI 칩 Trainium이 있고,
$MRVL 기존 AWS 협력을 통해 커스텀 AI 제품과 광연결·네트워크 반도체를 공급한다.
전부 구글 TPU 직접 수혜주로 묶을 수는 없다.
내가 보는 공통점은 고객들이 AI 연산을 위한 선택지를 넓힐 때 사업 기회를 얻을 수 있다는 점이다.
물론 엔비디아에는 CEO 관련 이사회 조사라는 개별 변수도 있다.
그래도 이런 장에서는 무엇이 지수보다 강한지 기록할 필요가 있다.
이번에는 브로드컴의 상승과 마벨의 낙폭 방어를 눈여겨봤다.
Jensen Huang resigned effective immediately as President, CEO, and board member of Nvidia. 🇺🇸
Set aside the scandal that cost him his job for a moment and consider what Jensen Huang actually built. He leaves behind the first company in human history to reach a $5 trillion valuation, the undisputed engine room of the artificial intelligence revolution, and a chip architecture that powers virtually every major AI breakthrough.
Thank you Jensen. 🙏