CADIEM: LA CASA DE BOLSA QUE UENO DEJÓ EN EL HORNO
Cadiem no es del grupo ueno. Y sin embargo es la casa de bolsa y administradora más golpeada por la crisis de ueno. Y Vinanzas, la que compró la cartera de ueno con plata del propio banco, también fue accionista de Cadiem. Esto es lo que pasó, con los papeles.
1. CÓMO LE PEGÓ UENO A CADIEM
Seis fondos mutuos de Cadiem tenían exposición al grupo ueno. El impacto al 1/11/2026, fondo por fondo: Disponible GS 6,44%, Disponible USD 5,75%, Proyección GS 6,02%, Proyección USD 13,22%, Crecimiento 12,77% y Para Todos 11,73%. La pérdida estimada es de ~USD 30,5M. Los pedidos de rescate llegaron a ~40% de los USD 400M administrados.
El 3/11 la Superintendencia de Valores suspendió los rescates (Res. 0015/2026) y el 5/11 levantó la suspensión para Cadiem — pero Cadiem paga parcial y gradualmente, según la liquidez de cada fondo. Levantamiento formal no es cobro del 100%.
Y la casa de bolsa misma le debe a ueno: CADIEM CASA DE BOLSA S.A. es la deudora #48 del Top 100, con G. 20.276.439.452 (~USD 2,70M).
2. VINANZAS ERA ACCIONISTA DE CADIEM
Vinanzas S.A la sociedad que el 15/06/2026 compró la cartera de ueno por USD 74,4M con plata del propio banco, y que fue allanada el 9/11/2026 — fue accionista de Cadiem Casa de Bolsa: 1.408 acciones en 2023 (3,76% del capital) y 1.511 en 2024 (3,78%). Salió del capital en el primer semestre de 2025, antes de la operación con ueno. Quién compró sus acciones no consta en los estados financieros.
3. FRIGORÍFICO CONCEPCIÓN: EL PRIMER GOLPE
Antes de ueno, Cadiem ya venía golpeada por Frigorífico Concepción. FriCon está en default y reestructuración: no pagó USD 16,8M al Bank of America (8/6/2026) ni el cupón de sus Senior Secured Notes 7,7% 2028 (21/7/2026, USD 284M vivos, ley de Nueva York). Su filial brasileña BMG Foods entró en recuperación judicial en Brasil. El 5/10 avisó que no pagaría los intereses locales de la Serie 5 G3 vencidos el 8/10 (G. 2.384M). La asamblea de bonistas del 19/10 quedó en cuarto intermedio: se reanuda el 18/11/2026. FIX lo bajó de A-py a Cpy.
Cadiem fue organizador y colocador histórico de los bonos locales de FriCon — en la Serie 8 G3 fue colocador mayoritario con el 66,93% — y siguió ofreciendo el papel en sus boletines durante 2026 mientras el rendimiento se disparaba hasta 24,75%. Y es tenedora vía su Fondo Mutuo Crecimiento: ~9% de la cartera en FriCon de forma sostenida, ~G. 76.318M estimados, pese a que el fondo exige instrumentos BBB o superiores. La calificación del propio fondo bajó de Af(py) a Af-(py).
Si la asamblea del 18/11 impone una quita fuerte, el Fondo Crecimiento sufre otro ajuste, encima del 12,77% que ya se comió por ueno.
4. ELECTROBAN: EL PRÓXIMO GOLPE EN LA MIRA
Electroban retail de electrodomésticos, 34 sucursales tiene el programa G11: G. 240.000M autorizados, G. 50.000M emitidos en 6 series al 13,00%–13,50%. Calificación pyBBB, tendencia Fuerte (+), pero con morosidad de 20,92% a 26,74% y cobertura de previsiones de solo 8–12%.
Cadiem colocó las Series 1–4 y co-colocó la 5. Y el Fondo Mutuo Para Todos tiene 9,79% de su cartera en Electroban — su mayor emisor.
El dueño de Electroban es Hamza Damani: presidente del directorio y accionista mayoritario. Damani es también el beneficiario final de HD Invest E.A.S., la que recibió USD 35M de ueno el 15/06/2026 para la operación Vinanzas y fue congelada el 6/11.
¿Qué pasaría si Electroban incumple? El Fondo Para Todos tendría que revalorizar esa posición a la baja un ajuste en la cuota como el que ya sufrió por ueno (11,73%) y los rescates podrían volver a trabarse. No hay ningún comunicado ni baja de calificación de incumplimiento hasta hoy: es un escenario, no un hecho. Las fechas a mirar: cupón Serie 5 el 10/11 (G. 57,3M), primer cupón Serie 6 el 14/11 (G. 53,4M), vencimiento de capital el 20/11 y cupones de las Series 1–2 el 10/12.
El 18/11 se juega FriCon. El 10, 14 y 20/11 se juega Electroban.
CADIEM: LA CASA DE BOLSA QUE UENO DEJÓ EN EL HORNO
Cadiem no es del grupo ueno. Y sin embargo es la casa de bolsa y administradora más golpeada por la crisis de ueno. Y Vinanzas, la que compró la cartera de ueno con plata del propio banco, también fue accionista de Cadiem. Esto es lo que pasó, con los papeles.
1. CÓMO LE PEGÓ UENO A CADIEM
Seis fondos mutuos de Cadiem tenían exposición al grupo ueno. El impacto al 1/11/2026, fondo por fondo: Disponible GS 6,44%, Disponible USD 5,75%, Proyección GS 6,02%, Proyección USD 13,22%, Crecimiento 12,77% y Para Todos 11,73%. La pérdida estimada es de ~USD 30,5M. Los pedidos de rescate llegaron a ~40% de los USD 400M administrados.
El 3/11 la Superintendencia de Valores suspendió los rescates (Res. 0015/2026) y el 5/11 levantó la suspensión para Cadiem — pero Cadiem paga parcial y gradualmente, según la liquidez de cada fondo. Levantamiento formal no es cobro del 100%.
Y la casa de bolsa misma le debe a ueno: CADIEM CASA DE BOLSA S.A. es la deudora #48 del Top 100, con G. 20.276.439.452 (~USD 2,70M).
2. VINANZAS ERA ACCIONISTA DE CADIEM
Vinanzas S.A la sociedad que el 15/06/2026 compró la cartera de ueno por USD 74,4M con plata del propio banco, y que fue allanada el 9/11/2026 — fue accionista de Cadiem Casa de Bolsa: 1.408 acciones en 2023 (3,76% del capital) y 1.511 en 2024 (3,78%). Salió del capital en el primer semestre de 2025, antes de la operación con ueno. Quién compró sus acciones no consta en los estados financieros.
3. FRIGORÍFICO CONCEPCIÓN: EL PRIMER GOLPE
Antes de ueno, Cadiem ya venía golpeada por Frigorífico Concepción. FriCon está en default y reestructuración: no pagó USD 16,8M al Bank of America (8/6/2026) ni el cupón de sus Senior Secured Notes 7,7% 2028 (21/7/2026, USD 284M vivos, ley de Nueva York). Su filial brasileña BMG Foods entró en recuperación judicial en Brasil. El 5/10 avisó que no pagaría los intereses locales de la Serie 5 G3 vencidos el 8/10 (G. 2.384M). La asamblea de bonistas del 19/10 quedó en cuarto intermedio: se reanuda el 18/11/2026. FIX lo bajó de A-py a Cpy.
Cadiem fue organizador y colocador histórico de los bonos locales de FriCon — en la Serie 8 G3 fue colocador mayoritario con el 66,93% — y siguió ofreciendo el papel en sus boletines durante 2026 mientras el rendimiento se disparaba hasta 24,75%. Y es tenedora vía su Fondo Mutuo Crecimiento: ~9% de la cartera en FriCon de forma sostenida, ~G. 76.318M estimados, pese a que el fondo exige instrumentos BBB o superiores. La calificación del propio fondo bajó de Af(py) a Af-(py).
Si la asamblea del 18/11 impone una quita fuerte, el Fondo Crecimiento sufre otro ajuste, encima del 12,77% que ya se comió por ueno.
4. ELECTROBAN: EL PRÓXIMO GOLPE EN LA MIRA
Electroban retail de electrodomésticos, 34 sucursales tiene el programa G11: G. 240.000M autorizados, G. 50.000M emitidos en 6 series al 13,00%–13,50%. Calificación pyBBB, tendencia Fuerte (+), pero con morosidad de 20,92% a 26,74% y cobertura de previsiones de solo 8–12%.
Cadiem colocó las Series 1–4 y co-colocó la 5. Y el Fondo Mutuo Para Todos tiene 9,79% de su cartera en Electroban — su mayor emisor.
El dueño de Electroban es Hamza Damani: presidente del directorio y accionista mayoritario. Damani es también el beneficiario final de HD Invest E.A.S., la que recibió USD 35M de ueno el 15/06/2026 para la operación Vinanzas y fue congelada el 6/11.
¿Qué pasaría si Electroban incumple? El Fondo Para Todos tendría que revalorizar esa posición a la baja un ajuste en la cuota como el que ya sufrió por ueno (11,73%) y los rescates podrían volver a trabarse. No hay ningún comunicado ni baja de calificación de incumplimiento hasta hoy: es un escenario, no un hecho. Las fechas a mirar: cupón Serie 5 el 10/11 (G. 57,3M), primer cupón Serie 6 el 14/11 (G. 53,4M), vencimiento de capital el 20/11 y cupones de las Series 1–2 el 10/12.
El 18/11 se juega FriCon. El 10, 14 y 20/11 se juega Electroban.
Así funcionaba el esquema de la familia Peña. No es rumor: está en registros públicos, en la DNCP y en ABC Color.
La empresa es Wels S.A., de recolección de residuos patológicos. En 2021, el presidente del directorio era su hermano Manuel Peña y el director suplente su hijo Gonzalo. Registro Público de Comercio, no un chisme.
En junio de 2023, con Peña ya presidente, el IPS le adjudicó a Wels el Lote 2 por G. 8.197 millones. Evaluaron 709 fojas en 19 días. Wels pujó solo por ese lote. Casualidad, seguro.
Antes de que asumiera, Wels tenía contratos por ~G. 33.700 millones. Después: ~G. 121.500 millones. Solo con Salud: G. 37.911 millones. Con el IPS: más de G. 27.300 millones. Datos de ABC Color.
Manuel era el accionista mayoritario de Wels: G. 5.269 millones de un capital de G. 5.270 millones. Sus acciones "pasaron" a Mongelós y su hijo en mayo de 2023, días antes de que se abriera la licitación del IPS. Después volvió a figurar como representante legal de Wels en trámites ante el MADES. Y el IPS le extendió un contrato en agosto de 2025. Salió por la puerta, entró por la ventana.
El otro hermano, Francisco, entró en marzo de 2024 como accionista de U Holdings, una offshore en Luxemburgo. Esa firma es accionista de U Paraguay S.A., del grupo de ueno Bank. Se fue en abril de 2025
Y el propio Peña declaró acciones en Ueno Holding por G. 6.144 millones en agosto de 2023. Las vendió en marzo de 2025. Sus CDA en ueno subieron 133%: de G. 2.400 a G. 5.600 millones. El presidente era cliente y socio del banco que después quebró.
Falta la otra rama de la familia. El hijo, Gonzalo Peña, fue director suplente de Wels. Y es socio de Muar, la marca de ropa de su esposa Serenella Argaña: él lleva lo administrativo, ella el diseño. También viajó con las comitivas oficiales a Dubái y a Taiwán, sin figurar en el decreto.
Según la lista de deudores de ueno que circula, MUAR SRL debe G. 8.819 millones, unos USD 1,4 millones, al banco que quebró. La marca sacó un comunicado defendiéndose. Hoy filmaron cómo desarmaban su local en el shopping
Y el círculo se cierra en el IPS: el nuevo consejero de la previsional, José Emilio Argaña, es tío de Serenella. El IPS que le dio los contratos a Wels, el IPS que tenía USD 380 millones en ueno, ahora tiene en su consejo al tío de la nuera del presidente.
Hoy hay un fiscal de Delitos Económicos investigando a Peña por presunto enriquecimiento ilícito, y la Contraloría lo remitió al Ministerio Público. Renunció. Pero renunciar no es castigo.
Paraguay tardó 30 años en construir la independencia de su Banco Central. La destruyeron en 2 días…
La construcción empezó con la crisis del 95, que se llevó bancos puestos y dejó la lección escrita en leyes: Constitución del 92, Ley 489/95 que hizo al BCP autónomo, Ley 861/96 que creó el marco de regulación, y el esquema de metas de inflación. Treinta años de credibilidad que terminaron en julio de 2024 con Moody's dándole a Paraguay su primer grado de inversión (Baa3), y en diciembre de 2025 el segundo con S&P (BBB-).
Y el relato del investment grade no vale nada para esto: el grado de inversión mide si el Estado paga sus bonos, no si el Central supervisa a sus bancos. Macro linda, deuda baja, inflación en meta... y abajo el banco más grande del país con la solvencia por debajo del 50% del mínimo, créditos a vinculadas y un fideicomiso cuestionado. El sello era para la deuda, no para el sistema.
Las calificadoras fallaron de nuevo, como en 2008. En 2008 le pusieron AAA a los CDO armados con hipotecas basura y el downgrade llegó cuando ya era tarde, porque cobraban de los mismos bancos que emitían: Moody's terminó pagando USD 863,8 millones en 2017 por eso. En Paraguay, Moody's ratificó el Baa3 en julio de 2026 y Fitch mantuvo BB+ con perspectiva positiva el 30 de septiembre, con ueno ya podrido por dentro. La nota llega siempre después del entierro.
La independencia de un banco central no es un discurso ni una ley en un papel: es que nadie pueda levantar el teléfono para salvar a su banco. Paraguay tardó 30 años en construirla y una semana en perderla. Recuperarla va a llevar otros 60, si es que esta vez se aprende.
🚨🛒"OTRO INFLUENCER IMBÉCIL"
Este IDIOTA quiso hacerle una BROMA a un trabajador en un SUPERMERCADO que le dejó bien en claro lo estúpido que es: "Probablemente tú ganes dinero con esto. Yo ni siquiera puedo pagar mi hipoteca y tengo 4 hijos en casa”.
Paraguay no necesita PayPal.
Hay que sacarnos de la cabeza esa idea que tenemos los paraguayos de que PayPal va a llegar y nos va a salvar la vida.
PayPal tiene un servicio al cliente malísimo, comisiones altas, tasas de conversión horribles y encima te pueden cerrar la cuenta prácticamente porque sí.
A mí me pasó.
En 2022 me cerraron mi cuenta de por vida cuando literalmente lo único que hice fue depositar USD 10. Hasta hoy nunca pude retirar esos 10 dólares 😂
Entonces no, Paraguay no necesita PayPal.
Lo que Paraguay necesita son opciones reales para poder cobrar desde afuera, enviar dinero al extranjero y mover nuestra plata sin pagar comisiones absurdas o tener que depender siempre de SWIFT.
Y esas opciones ya existen.
Por eso voy a empezar una serie de tuits mostrando alternativas a PayPal que podemos usar desde Paraguay 🇵🇾
Voy a mostrar opciones para cobrar desde el exterior, enviar dinero a otros países, bajar dólares o guaraníes, generar links de pago, usar stablecoins, pagar servicios digitales y varias cosas más.
Hay un mundo enorme de opciones que la mayoría de los paraguayos todavía no conoce.
Así que antes de seguir esperando eternamente que PayPal llegue a Paraguay, mejor empecemos a mirar las alternativas que ya tenemos disponibles.
🚨 EL RUG PULL DEL SIGLO: MILEI Y $LIBRA HACEN DESAPARECER $4.4 MIL MILLONES EN HORAS 🚨
Lo que pasó hoy con el memecoin $LIBRA es digno de un guion de película… pero una película de terror para los inversores.
"La ignorancia, aliada con el poder, es el más feroz enemigo que la justicia puede tener". James Baldwin describiendo inadvertidamente el Tavy Mbarete.
Imaginate que las "asociaciones" se escandalizan por la educación sexual de los niños, pero NI UNA PALABRA a lo que enseñan de Stroessner. En el libro de mi hija JAMÁS se menciona que el Dictador implantó una política de miedo, muerte y corrupción que hasta hoy sigue @MECpy
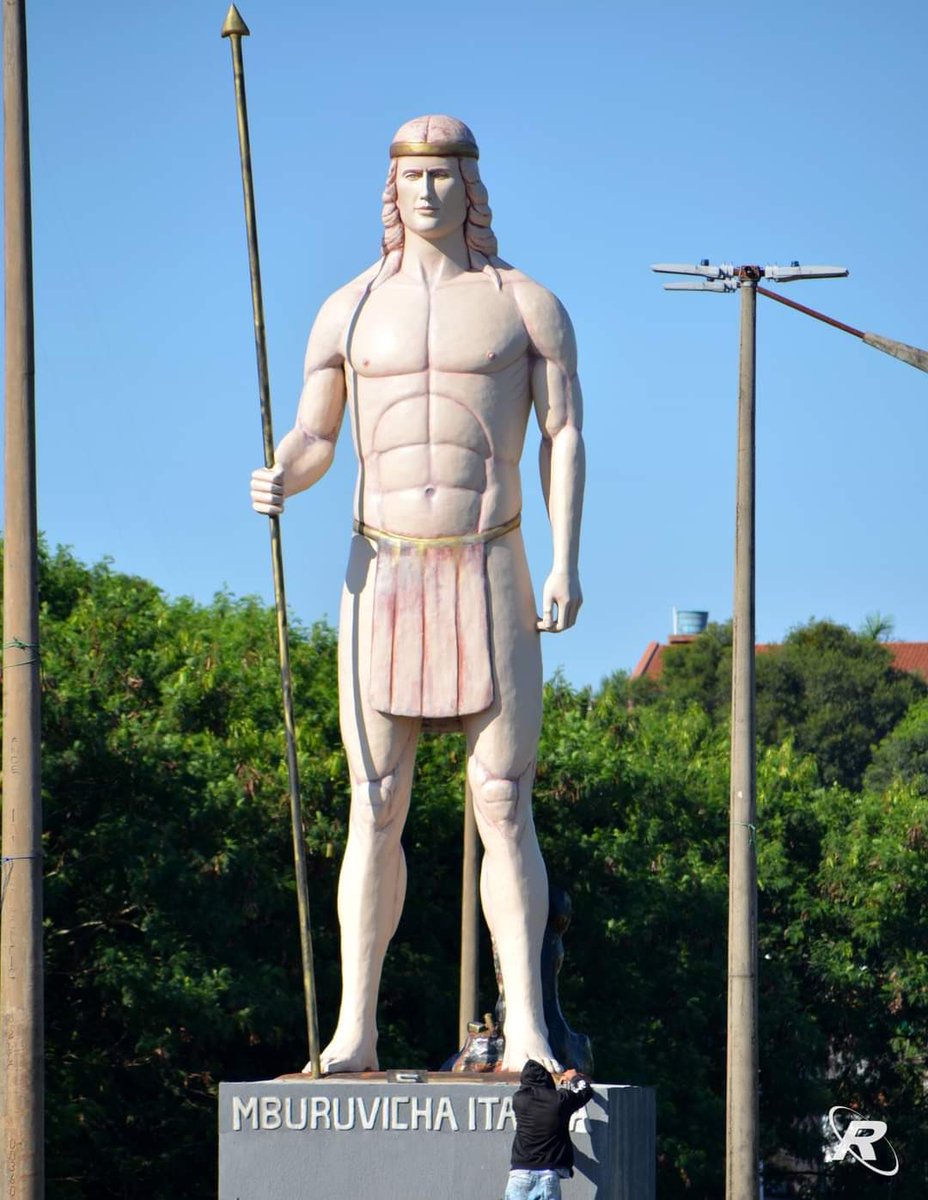
En la cabeza de quién esta obra horrible fue buena idea. Una muestra más del indigenismo nacionalista paraguayo que, ignorante de la realidad, estética o sensibilidad indígena, suplanta las imágenes que provienen de esos mundos con fantasías inventadas y de mal gusto.