Obowiązki informacyjne to wymóg prawa, nie sugestia. UOKiK ukarał 4 banki łącznie na 147,09 mln zł za niejasne klauzule zmiany umów. Przestrzeganie prawa przez instytucje finansowe nie powinno być przedmiotem negocjacji.
Prezes #UOKiK nałożył 150 mln zł kary na #banki! Powód? Niejasne zasady zmiany warunków umów. Zanim ktoś podniesie zarzut, że to wendeta za odebranie prac nad ustawą o kredycie konsumenckim. To już 13.02.2025 r. #TSUE uznał, że stanowi to naruszenie obowiązku informacyjnego #SKD.
Ciekawy tekst o strategii banków w sprawach kredytowych. Jeśli pytanie prejudycjalne tak często kończy się wygraną konsumenta, łatwo zrozumieć, skąd ta niechęć do wyroku Trybunału. #SKD#TSUE
Są sprawy #SKD, w których Klienci wygrywają 100% z bankami. Niby statystyka się zgadza, ale nie są to przypadkowe sprawy, tylko takie, w których polskie sądy zadały pytania do #TSUE. Dlaczego banki nie chcą odpowiedzi Trybunału? Odpowiedź wydaje się prosta. Więcej na ten temat⤵️
Sankcja kredytu darmowego w praktyce: 128 810,95 zł zasądzone na rzecz powodów, a postępowanie zakończone w 2,5 miesiąca. Skala roszczenia i tempo rozstrzygnięcia pokazują, że ta ścieżka dochodzenia roszczeń działa. #SKD
Kolejne korzystne rozstrzygnięcie w sprawie SKD uzyskane w 2,5 miesiąca od złożenia pozwu‼️
8 października 2026 r. Sąd Okręgowy w Suwałkach, w sprawie przeciwko Alior Bank S.A., zasądził na rzecz powodów kwotę 128 810,95 zł wraz z odsetkami. Sygn. akt I C 649/26.
Sąd podzielił przedstawioną przez nas argumentację i uznał, że umowa zawiera naruszenia uzasadniające zastosowanie sankcji kredytu darmowego.
Na szczególną pochwałę zasługuje sprawność postępowania 🔥Pozew został złożony 24 lipca 2026 r., a już dziś – 8 października 2026r. zapadł wyrok. Oznacza to, że od wniesienia pozwu do rozstrzygnięcia minęło 2,5 miesiąca❗️
Wyrok jest nieprawomocny.
Nie będzie odpowiedzi TSUE w kolejnej sprawie #SKD. Uznanie powództwa przez bank zamknęło drogę do rozstrzygnięcia pytań prawnych, które mogły mieć znaczenie dla wielu podobnych postępowań. Trudno pominąć procesowy wymiar tej decyzji.
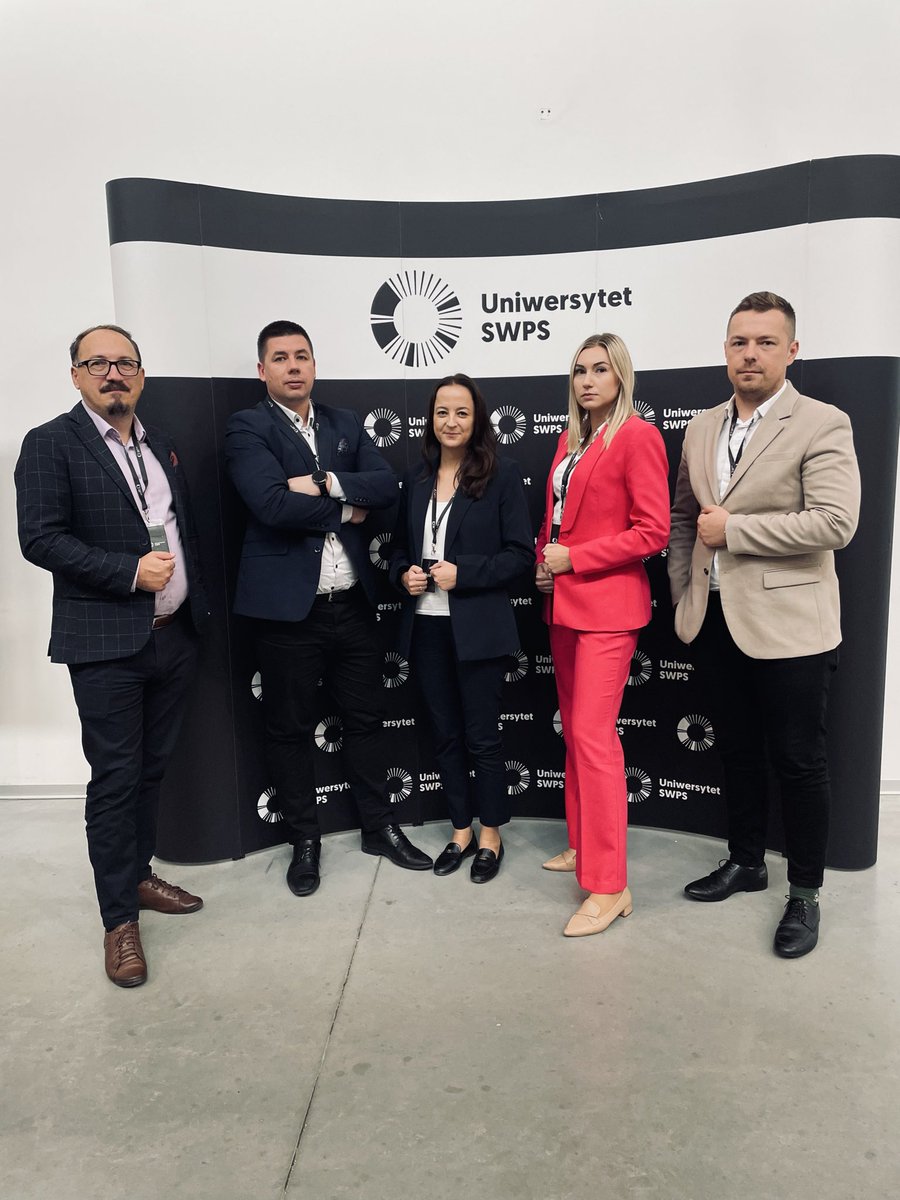
Dziś na Uniwersytecie SWPS we Wrocławiu – konferencja „Kredyt konsumencki u progu nowej ustawy”. Rozmawiamy o ochronie konsumenta, sankcji i skuteczności nowych regulacji. #KredytKonsumencki#SKD
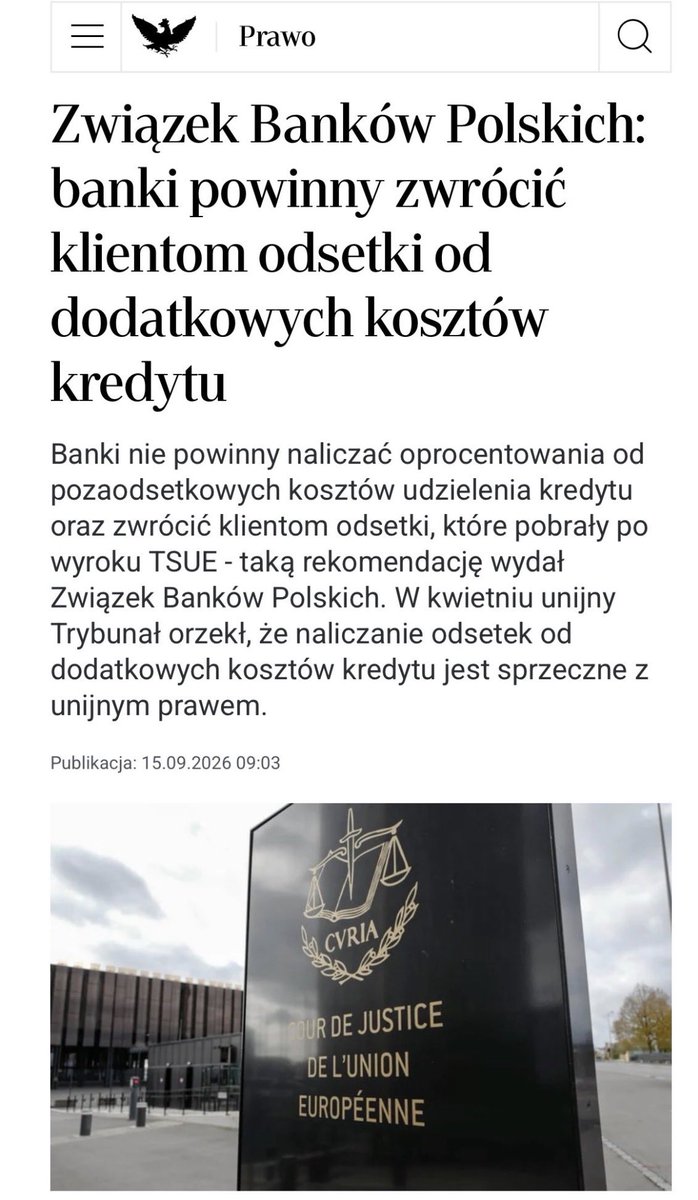
ZBP: banki powinny zwrócić odsetki od pozaodsetkowych kosztów kredytu (wyrok TSUE C-744/24). Ważne "ale": to nie zamyka sprawy SKD, jeśli umowa narusza też obowiązki informacyjne z ustawy o kredycie konsumenckim. ⚖️
#SKD#konsument#prawo
Kolejny wyrok korzystny dla konsumentów – SO w Lublinie zastosował sankcję kredytu darmowego wobec SKOK-u za błędnie naliczone odsetki od kosztów. Po C-744/24 TSUE linia orzecznicza konsekwentnie idzie w stronę ochrony kredytobiorców. SKD to twarda sankcja – warto o niej pamiętać
Tym razem w sporze z Konsumentem przegrywa SKOK.
Sąd Okręgowy w Lublinie podzielił zarzut błędnie naliczonych odsetek od kosztów, stosując sankcję kredytu darmowego.
Po wyroku TSUE C-744/24 orzecznictwo jest coraz częściej korzystne dla konsumentów.
#SKD#banki#kredytdarmowy
Kolejny dowód, że warto walczyć o sankcję kredytu darmowego! Dziś Sąd Okręgowy w Warszawie w jednym dniu wydał 3 wyroki korzystne dla konsumentów – przeciwko PKO BP, Alior Bankowi i Erste Bankowi. Banki obciążone pełnymi kosztami procesu. 💪
3 Wygrane w Sądzie Okręgowym w Warszawie jednego dnia!
Dziś (27.08.2026) V Wydział Cywilny Odwoławczy:
1. zmienił wyrok I instancji i zasądził od banku PKO BP S.A. na rzecz naszego Klienta kwotę 15 922,17 zł z odsetkami - sygn. akt V Ca 987/26
2. zmienił wyrok I instancji i zasądził od banku Alior Bank S.A. na rzecz naszego Klienta kwotę 46 508,46 zł wraz z odsetkami - sygn. akt V Ca 1721/26
3. zmienił wyrok I instancji i zasądził od banku Erste Bank 15154, 26 zł wraz z odsetkami - sygn. akt V Ca 1901/26
Za każdym razem bank został w całości obciążony kosztami procesu za obie instancje.
Walczymy do końca! 💪
Kolejna wygrana konsumenta w sprawie SKD ⚖️
SR w Pińczowie (I C 98/26), wyrok z 24.08.2026 r. – 6.653 PLN + odsetki ustawowe od 17.10.2024 r. do dnia zapłaty.
To nie przypadek. Sądy coraz konsekwentniej stają po stronie konsumentów w sprawach o sankcję kredytu darmowego.
#SKD
Kolejna wygrana konsumenta w sprawie SKD.
Sąd Rejonowy w Pińczowie wyrokiem z dnia 24 sierpnia 2026 r., w sprawie sygn. akt I C 98/26 zasądził od pozwanego na rzecz konsumenta kwotę 6.653,00 PLN wraz z ustawowymi odsetkami za opóźnienie od dnia 17.10.2024 r. do dnia zapłaty.
Kolejna wygrana konsumenta w sprawie SKD.
Sąd Rejonowy w Pińczowie wyrokiem z dnia 24 sierpnia 2026 r., w sprawie sygn. akt I C 98/26 zasądził od pozwanego na rzecz konsumenta kwotę 6.653,00 PLN wraz z ustawowymi odsetkami za opóźnienie od dnia 17.10.2024 r. do dnia zapłaty.
Właśnie – TSUE nie mówi "łagodna", tylko "proporcjonalna do wagi naruszenia". A "odpowiednio poważne" to praktycznie każde uchybienie utrudniające ocenę zobowiązań. Pytanie, czy sądy zaczną różnicować SKD wg wagi naruszenia, zamiast stosować je automatycznie. #SKD#TSUE
Przepisy o #SKD ulegną zmianie, to już niemal pewne. Jeśli #TSUE ma być wyznacznikiem, to oprócz tego, że sankcja ma być proporcjonalna, to jeszcze skuteczna i odstraszająca. We frankach też pewnie dla zachowania proporcjonalności wystarczyłoby odfrankowienie, a mamy nieważność.
3285% odsetek rocznie od 500 zł długu (20 lat naliczania stopy dziennej 9%). SN uchylił nakaz zapłaty.
Ochrona konsumenta na papierze to za mało. Art. 76 Konstytucji i dyrektywa 93/13 nakładają na sądy obowiązek działania z urzędu, nie czekania aż słabsza strona się obroni.
Wyrok słuszny i zgodny z linią orzeczniczą SN: błąd w RRSO = automatyczna sankcja kredytu darmowego, a termin na oświadczenie biegnie od spłaty, nie od zawarcia umowy. Ewidentna wada wzorca nie wymaga długiego procesu – konsument rozlicza wyłącznie kapitał. #SKD
Sąd Rejonowy w Kłodzku wydał wyrok na pierwszej rozprawie (sygn. akt I C 498/26) – uwzględnił powództwo konsumenta w całości i zasądził 55 186,84 zł wraz z kosztami procesu.
Sąd wskazał, że błędne wyliczenie RRSO bezpośrednio uruchamia sankcję kredytu darmowego, a roczny termin na złożenie oświadczenia o SKD należy liczyć od momentu faktycznej spłaty kredytu, a nie od daty zawarcia umowy.
Gdy wada wzorca jest ewidentna, proces nie wymaga wielomiesięcznych postępowań – bezpośrednim skutkiem naruszenia obowiązków informacyjnych jest obowiązek rozliczenia wyłącznie czystego kapitału.
#SKD #101
Kluczowe jest nie samo wskazanie możliwości zmiany opłaty, lecz to, czy konsument wie kiedy, dlaczego i w jakim zakresie może ona nastąpić. Ogólne lub zależne wyłącznie od banku przesłanki nie zapewniają przewidywalności. Czas, by ten standard TSUE stał się praktyką sądów.
Bank może zmienić opłatę.
Tylko że konsument powinien móc sprawdzić, kiedy i dlaczego.
Jeżeli umowa daje bankowi możliwość powołania się na ogólnikowe, nieweryfikowalne okoliczności albo na coś, co zależy wyłącznie od niego, konsument nie wie, jak może zmienić się jego zobowiązanie.
To standard wynikający z wyroku TSUE C-472/23.
I właśnie teraz przypomniał o nim Sąd Najwyższy w wyroku II CSKP 89/26 z 08.07.2026 r.
Niejasne zasady zmiany opłat i prowizji to naruszenie obowiązków informacyjnych kredytodawcy.
TSUE powiedział to już w 2025 r.
SN potwierdził to w 2026 r.
Teraz czas, żeby ten standard był równie konsekwentnie stosowany przez sądy powszechne.
Zwrot odsetek 1:1 to fikcja naprawienia szkody, nie restytucja – bank i tak zachował korzyść z bezprawnego kredytowania kosztem konsumenta, mimo inflacji i upływu lat. Tylko SKD, jako ustawowa sankcja prewencyjna, realnie przywraca równowagę kontraktową. #SKD#prawo
Dlaczego sam zwrot pobranych odsetek od kosztów to za mało?
Po wyroku C-744/24 wiele banków zaczęło zwracać konsumentom odsetki od kredytowanych kosztów (np. składki ubezpieczeniowej, prowizji, opłaty przygotowawczej). Zwrot następuje po kilku latach obracania pieniędzmi przez bank, w dodatku w dokładnie tej samej wysokości, w której zostały pobrane.
Konsumenci przez kilka lat finansowali działalność banku, wpłacając zawyżone koszty, a ze względu na wysoką inflację, dokonane zwroty nawet nie rekompensują wartości kwot, jakie bank otrzymywał w tym okresie.
Właśnie dlatego tak ważna jest prewencyjna ochrona, jaką zapewnia SKD, na co zwrócił uwagę Sąd Najwyższy w wyroku z dnia 08.07.2026r., wydanym w sprawie II CSKP 89/26.
Zwrot samych odsetek od kosztów nie chroni konsumentów, bo bank i tak już zarobił obracając tymi pieniędzmi. Jedyna realna ochrona, w obecnym systemie prawnym, jest zapewniona przez Sankcję Kredytu Darmowego.
Zarówno TSUE, jak i polskie sądy wielokrotnie stwierdzały, że jest to proporcjonalna sankcja, w przypadku naruszenia praw konsumenta.
Załączona grafika została wygenerowana w AI. Tekst posta został napisany przeze mnie w całości samodzielnie 😉
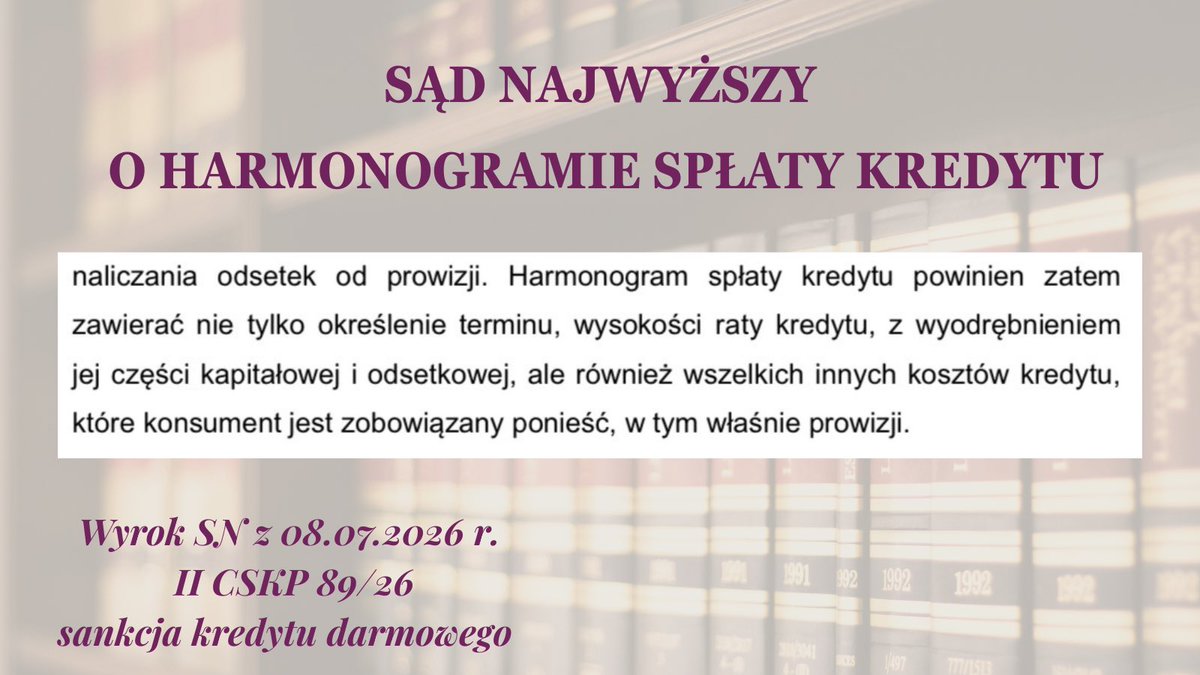
Prowizja nie znika, bo bank schował ją w finansowaniu. SN mówi wprost: harmonogram ma pokazywać prawdę, a nie księgowy kamuflaż. Konsument nie musi być detektywem własnego kredytu. #SKD
Sąd Najwyższy: harmonogram ma pokazywać, co naprawdę spłaca konsument.
W wyroku z 08.07.2026 r. (II CSKP 89/26) SN wskazał, że harmonogram spłaty kredytu powinien zawierać nie tylko termin i wysokość raty oraz jej część kapitałową i odsetkową.
Powinien uwzględniać również inne koszty kredytu, które konsument ma ponieść - w tym prowizję.
I trudno się dziwić.
Konsument powinien z harmonogramu wiedzieć, jak wygląda struktura jego zobowiązania i co właściwie spłaca w kolejnych ratach.
Prowizja nie znika tylko dlatego, że bank wrzuci ją do finansowania.
Jeżeli jest kosztem kredytu, powinna być widoczna.
I właśnie po to są obowiązki informacyjne - żeby konsument nie musiał być księgowym własnego kredytu.
@SysloPawel
Jeśli banki traktują kancelarie odszkodowawcze jak „śmiertelne zagrożenie”, warto zapytać: dla kogo — konsumentów czy banków? 🤔 W grze o sankcję kredytu darmowego stawką są nie tylko pieniądze, ale też prawa klientów.
Ważny wyrok SN – i dobra riposta na narrację, że sankcja kredytu darmowego to "kara za drobiazgi". Jeśli wystarczy jedno naruszenie, to sygnał dla banków: albo umowa jest przygotowana rzetelnie, albo trzeba liczyć się z konsekwencjami. Prewencja działa właśnie w ten sposób.